Ranking IKE i IKZE 2026. IKE i IKZE z rachunkiem maklerskim, mBank vs XTB vs Bossa oraz Alior, BDM i Erste. POZNAJ ZWYCIĘZCĘ RANKINGU plus KALKULATOR
Podcast: Odtwarzaj w nowym oknie | Pobierz (Czas trwania: 1:01:25 — 84.7MB) | Umieść link
Subskrybuj: Apple Podcasts | Spotify | Android | RSS
Zakładasz IKE albo IKZE, żeby zapłacić niższe podatki? Gratulacje! Tylko które IKE i IKZE wybrać? Uważaj, bo większość Polaków kończy z IKE i IKZE, które w FBO nazywamy „inwestycyjnymi potworkami”: są tak drogie, że to, co zaoszczędzisz na podatkach, oddajesz w opłatach. W tym artykule pokażemy Ci, w których instytucjach nie przepłacisz za IKE i IKZE. Jak w gąszczu ofert IKE lub IKZE znaleźć najlepsze dla Ciebie? Przebiliśmy się przez wszystkie oferty IKE i IKZE w domach maklerskich i w tym artykule znajdziesz RANKING IKE i IKZE 2026 r., a także zestawienia wszystkich kluczowych opłat.
To już 7. edycja naszego corocznego rankingu IKE i IKZE. Wszystko po to, aby pomóc Ci w podjęciu świadomej decyzji. Dodatkowo przygotowaliśmy darmowy, interaktywny KALKULATOR, który pozwoli Ci porównać oferty IKE i IKZE w zależności od tego, jak często planujesz kupować instrumenty i jak duże są Twoje oszczędności. W tym roku instrumenty zagraniczne w ramach IKE/IKZE zaczął oferować nowy zawodnik: Alior. Zobacz więc, kto jest najtańszy: mBank, XTB, Bossa, Alior, BDM, a może Erste (dawniej Santander)? Jeśli Ty też chcesz wiedzieć, które IKE lub IKZE wybrać, to ten artykuł jest dla Ciebie.
Chcemy wesprzeć Cię w podjęciu dobrej dla Ciebie decyzji. Sami wiemy, jak czasochłonne jest przekopanie się przez setki stron regulaminów, tabel opłat i korespondowanie z instytucjami, by dopytać o niejasne kwestie. Pewnie wolisz spędzać swój czas w inny sposób😊. Dlatego w tym artykule znajdziesz KALKULATOR, w którym bardzo prosto oszacujesz koszty, a w kalkulatorze zamieściliśmy też kluczowe informacje o każdej ofercie. A zwieńczeniem prac jest oczywiście Ranking IKE i IKZE 2026. Ranking IKE i IKZE przygotowujemy co roku od 2020 r., a ten jest już jego siódmą edycją. Mamy wielką nadzieję, że efekty naszej pracy i wnioski z analizy będą dla Ciebie pomocne.
Ważna informacja na początek
To dobry moment na krótkie przypomnienie: Pamiętaj, proszę, że wszystkie prezentowane na blogu materiały mają charakter wyłącznie edukacyjny i informacyjny. Są wyrazem prywatnej opinii autorów. Zapoznaj się, proszę, z dokładną informacją prawną, którą znajdziesz na końcu tego artykułu.
No to zaczynamy! Końcówka roku to ostatnie chwile na wykorzystanie limitów IKE i IKZE, a wraz z nimi szansy na solidne zaoszczędzenie na podatkach. Obydwa rozwiązania zaliczamy do absolutnych podstaw dbania o własne finanse. Bardzo nam zależy, aby każdy w naszej społeczności wiedział, jak wykorzystać te „antypodatkowe pokrowce”, dlatego na blogu i na kanale YT od lat prowadzimy krucjatę informacyjną. Ostatnie materiały znajdziesz tu:
IKE i IKZE – limity wpłat 2026 r. i 2027 r.
Z roku na rok rosną limity wpłat na IKE i IKZE, a wraz z nimi nasze potencjalne podatkowe oszczędności.
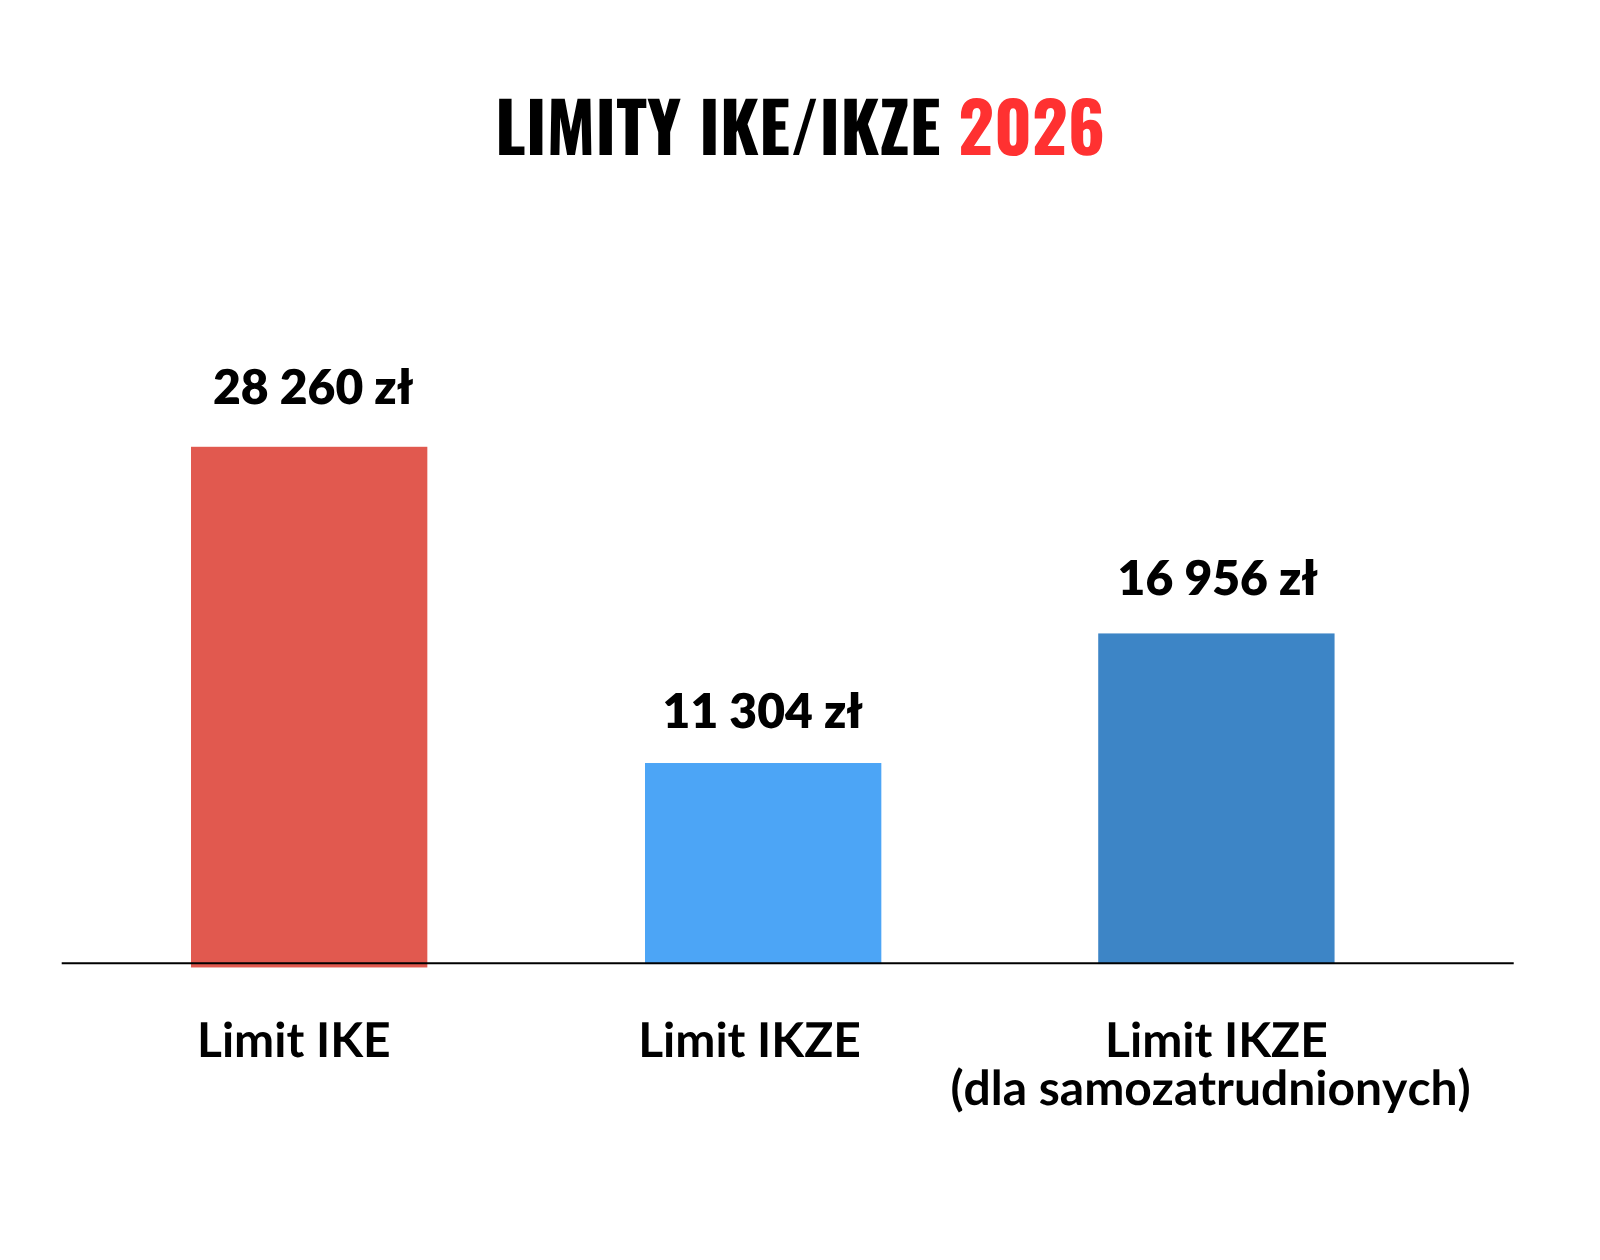
Aktualne limity roczne IKE/IKZE w 2026 roku:
- Limit IKE w 2026 r.: 28 260 zł
- Limit IKZE w 2026 r.: 11 304 zł
- Limit IKZE w 2026 r. dla samozatrudnionych: 16 956 zł
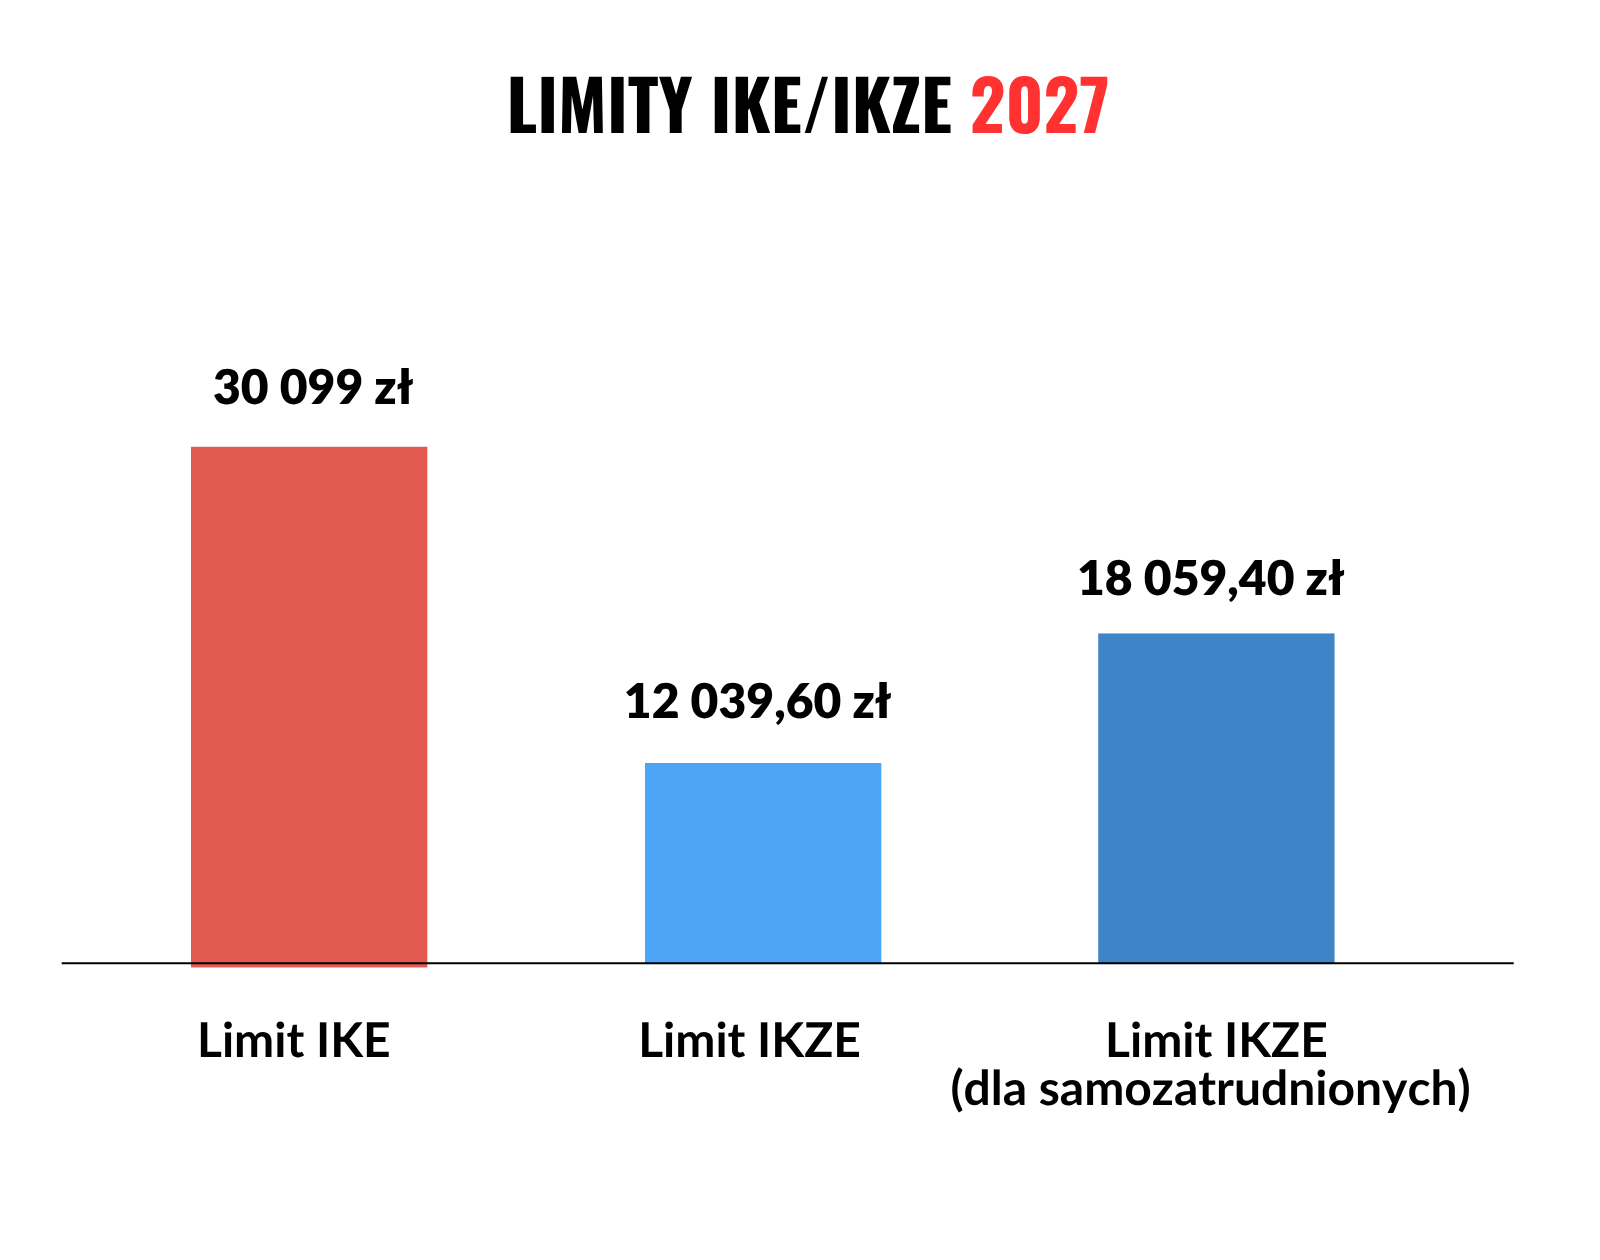
Limity roczne IKE/IKZE w 2027 roku:
- Limit IKE w 2027 r.: 30 099 zł (+6,5%)
- Limit IKZE w 2027 r.: 12 039,60 zł (+6,5%)
- Limit IKZE w 2027 r. dla samozatrudnionych: 18 059,40 zł (+6,5%)
Limit roczny IKE w 2026 roku i limity roczne IKZE w 2026 r.
Na grafice poniżej możesz zobaczyć, jak wyglądają limity IKE/IKZE w 2026 r.:
Limity roczne IKE/IKZE w 2027 roku
Limity wpłat na te antypodatkowe pokrowce w 2027 roku są już oficjalne i możesz je zobaczyć na grafice poniżej:
To na tyle poważne kwoty, że pozwalają objąć ulgami podatkowymi sporą część oszczędności. A dodatkowo od 2027 roku będzie można otworzyć konto OKI, na którym limit inwestowania bez podatku dla wybranych aktywów wynosi nawet 100 tys. zł. To właśnie dlatego co roku wracamy do tego tematu i zachęcamy Cię, żeby dobrze zrozumieć działanie kont IKE i IKZE.
IKE i IKZE – jakie produkty mamy do wyboru?
IKE i IKZE to „opakowania” optymalizujące nasze inwestycje lub oszczędności pod kątem podatkowym. I tak właśnie je traktuj. To są narzędzia optymalizujące podatki od inwestycji, a te inwestycje mogą, ale wcale nie muszą, być przeznaczone faktycznie na emeryturę.
👉 Niekorzystanie z tych ulg podatkowych jest działaniem na własną szkodę i wyrzucaniem pieniędzy w błoto. Jeśli Państwo pozwala Ci legalnie płacić niższe podatki, to należy z tego korzystać.
Tyle że nie każde IKE i IKZE ma sens. Narracja w Internecie jest taka: „załóż IKE i IKZE, zaoszczędź na podatku!”. Ludzie to słyszą i zakładają IKE i IKZE w banku jako kiepską lokatę, która daje mniej niż dobra lokata promocyjna pomniejszona o podatek, albo w drogich funduszach TFI czy DFE czy UFK. I większość osób kończy z tak drogimi IKE i IKZE, że nawet korzyści podatkowe, jakie oferują te rozwiązania, nie zrównoważą tych kosztów. Niestety, bardzo wiele IKE i IKZE to produkty, na których zarabia głównie instytucja finansowa, a nie klient. Pokażemy to na kilku przykładach. Te przykłady przydadzą się wszystkim:
- tym, którzy teraz zastanawiają się, jakie IKE i IKZE wybrać, bo pozwolą im uniknąć najdroższych rozwiązań,
- i osobom, które mają obecnie drogie konta IKE i IKZE. Jeśli czujesz, że przepłacasz za IKE lub IKZE, to pamiętaj, że zawsze możesz je zmienić na lepsze, dokonując tak zwanej wypłaty transferowej, a o tym, jak to zrobić, piszemy TUTAJ.
Ale jeśli Ty już wiesz, które rozwiązania są drogie, które tanie i po prostu chcesz od razu przejść do Rankingu IKE/IKZE 2026 roku w formie rachunku maklerskiego i porównać oferty brokerów, to przewiń TUTAJ.
Które IKE i IKZE ma sens, a które nie?
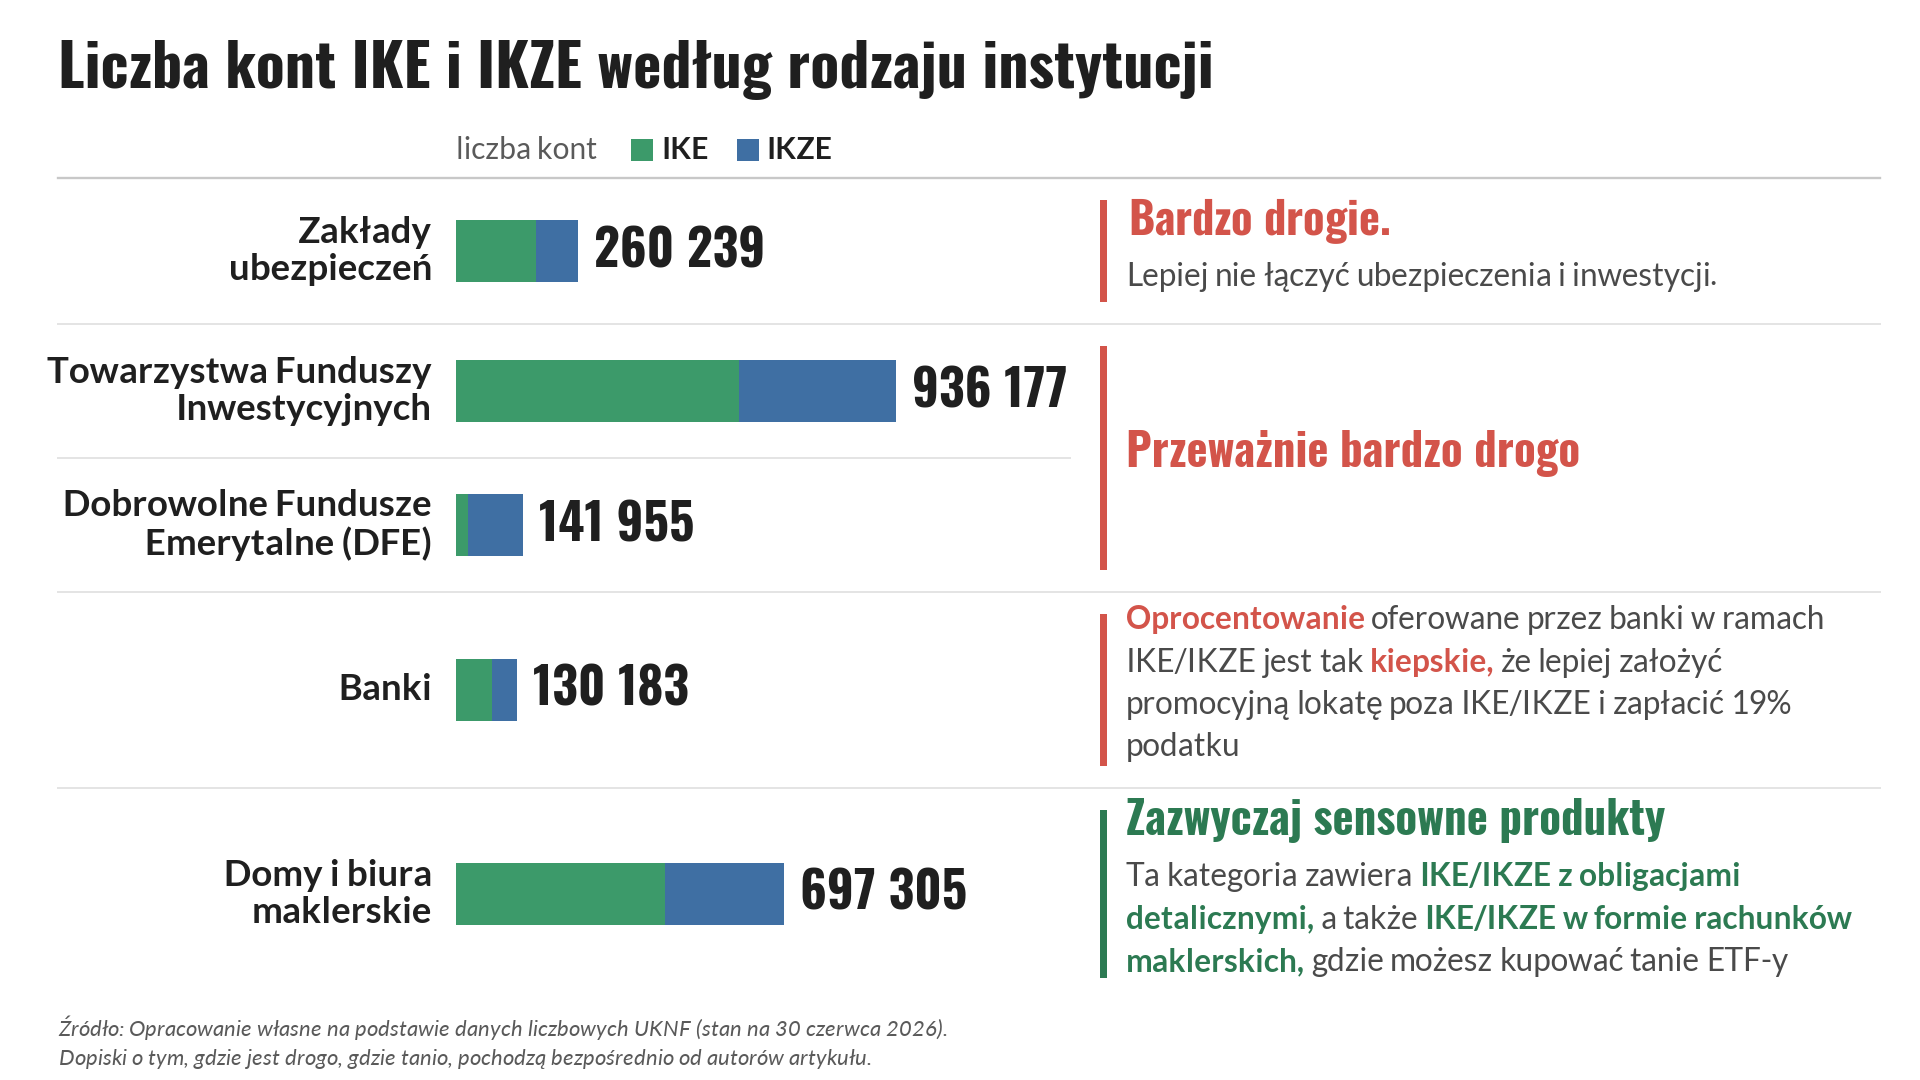
Z danych KNF-u wynika, że Polacy mają 1 mln 319 tys. kont IKE i 847 tys. kont IKZE. I tylko mniej więcej co trzecie jest prowadzone w domach i biurach maklerskich, czyli w takiej formie, z jakiej sami korzystamy i których ranking dalej przedstawimy. W tej grupie (697 tys. kont IKE i IKZE w domach i biurach maklerskich) są też IKE i IKZE z obligacjami detalicznymi, które też uważamy za sensowne, jeśli ktoś chce inwestować „spokojniej”.
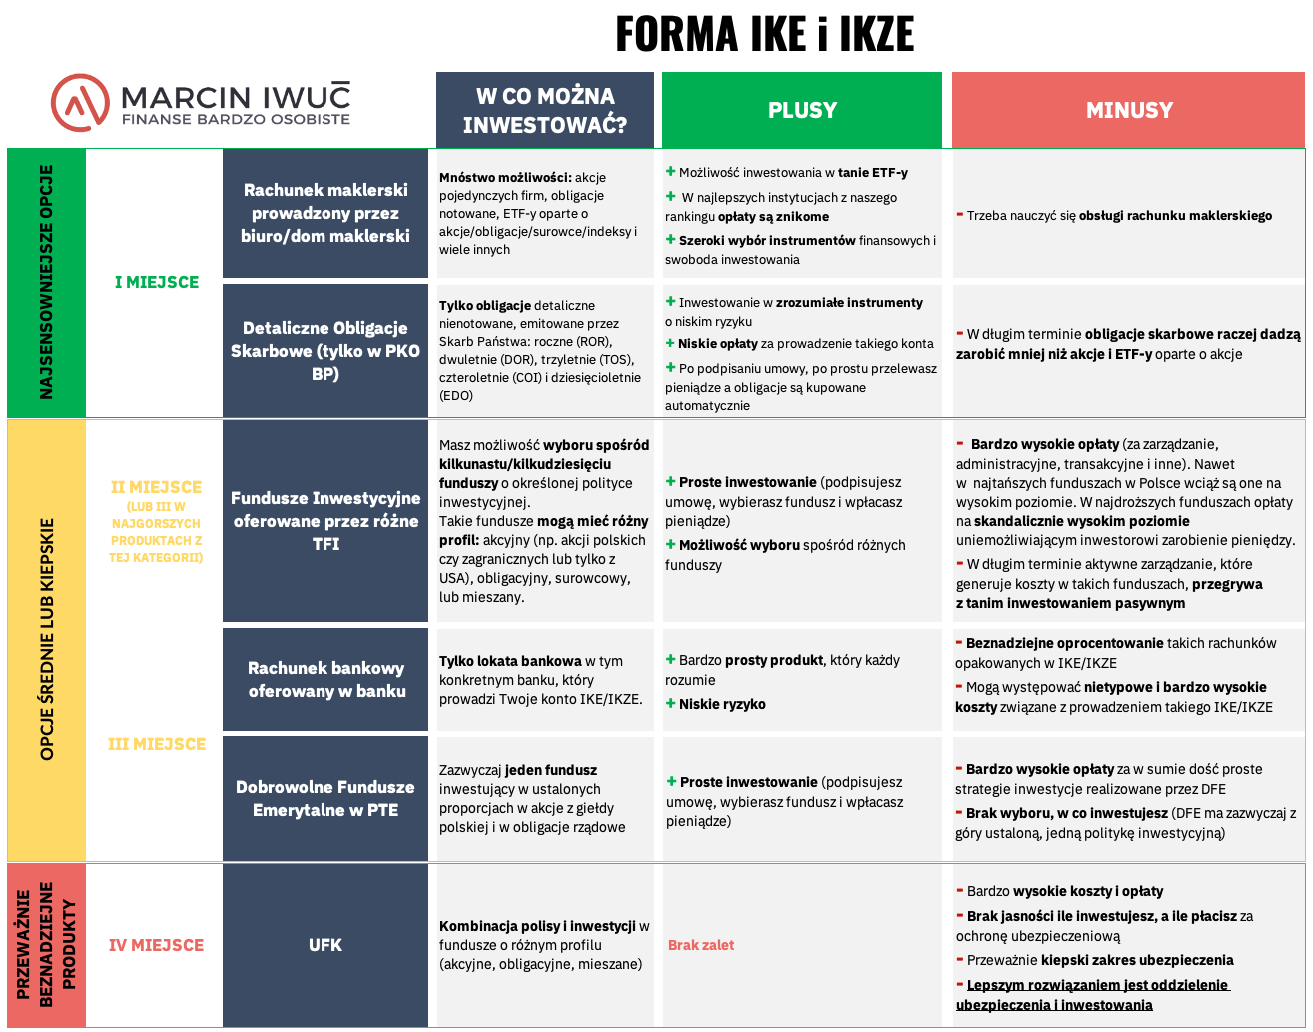
W tej tabeli zestawiliśmy wszystkie rodzaje kont IKE i IKZE, podaliśmy, w jakie aktywa można w nich inwestować, opisaliśmy też podstawowe zalety i wady poszczególnych rozwiązań.
Najpopularniejsze IKE i IKZE w formie Funduszy Inwestycyjnych – dlaczego sami z nich nie korzystamy?
Jak widzisz, najbardziej popularne – zdecydowanie częstsze niż maklerskie – są IKE i IKZE w formie Funduszy Inwestycyjnych, zarządzanych przez Towarzystwa Funduszy Inwestycyjnych (TFI). Takich kont IKE i IKZE jest w sumie 936 tys. (dla porównania – tych prowadzonych przez domy maklerskie 697 tys.). Dodatkowo Polacy często korzystają z funduszy oferowanych przez TFI poza IKE i IKZE, sprawa dotyczy więc wielu osób.
Zaletą tych kont jest ich wygoda: podpisujesz umowę z TFI, wybierasz fundusz z kilkunastu czy kilkudziesięciu opcji, jakie dane TFI oferuje, a potem tylko wpłacasz pieniądze, a TFI nimi zarządza. Niestety za tę prostotę trzeba sporo zapłacić. Zobaczmy, ile. Pokażemy to na przykładzie inwestycji w zagraniczne akcje, ale logika jest dokładnie taka sama, niezależnie od tego, czy chcesz inwestować w polskie akcje, czy w fundusze obligacji.
Czy 2,5% opłaty rocznie to dużo? Przykład.
Jeśli chcesz mieć mocno zdywersyfikowane inwestycje w akcje zagraniczne, to w ramach IKE i IKZE masz dwie podstawowe opcje:
- Możesz pójść do Towarzystwa Funduszy Inwestycyjnych i kupić aktywnie zarządzany fundusz. Wtedy zarządzający selekcjonują spółki za Ciebie.
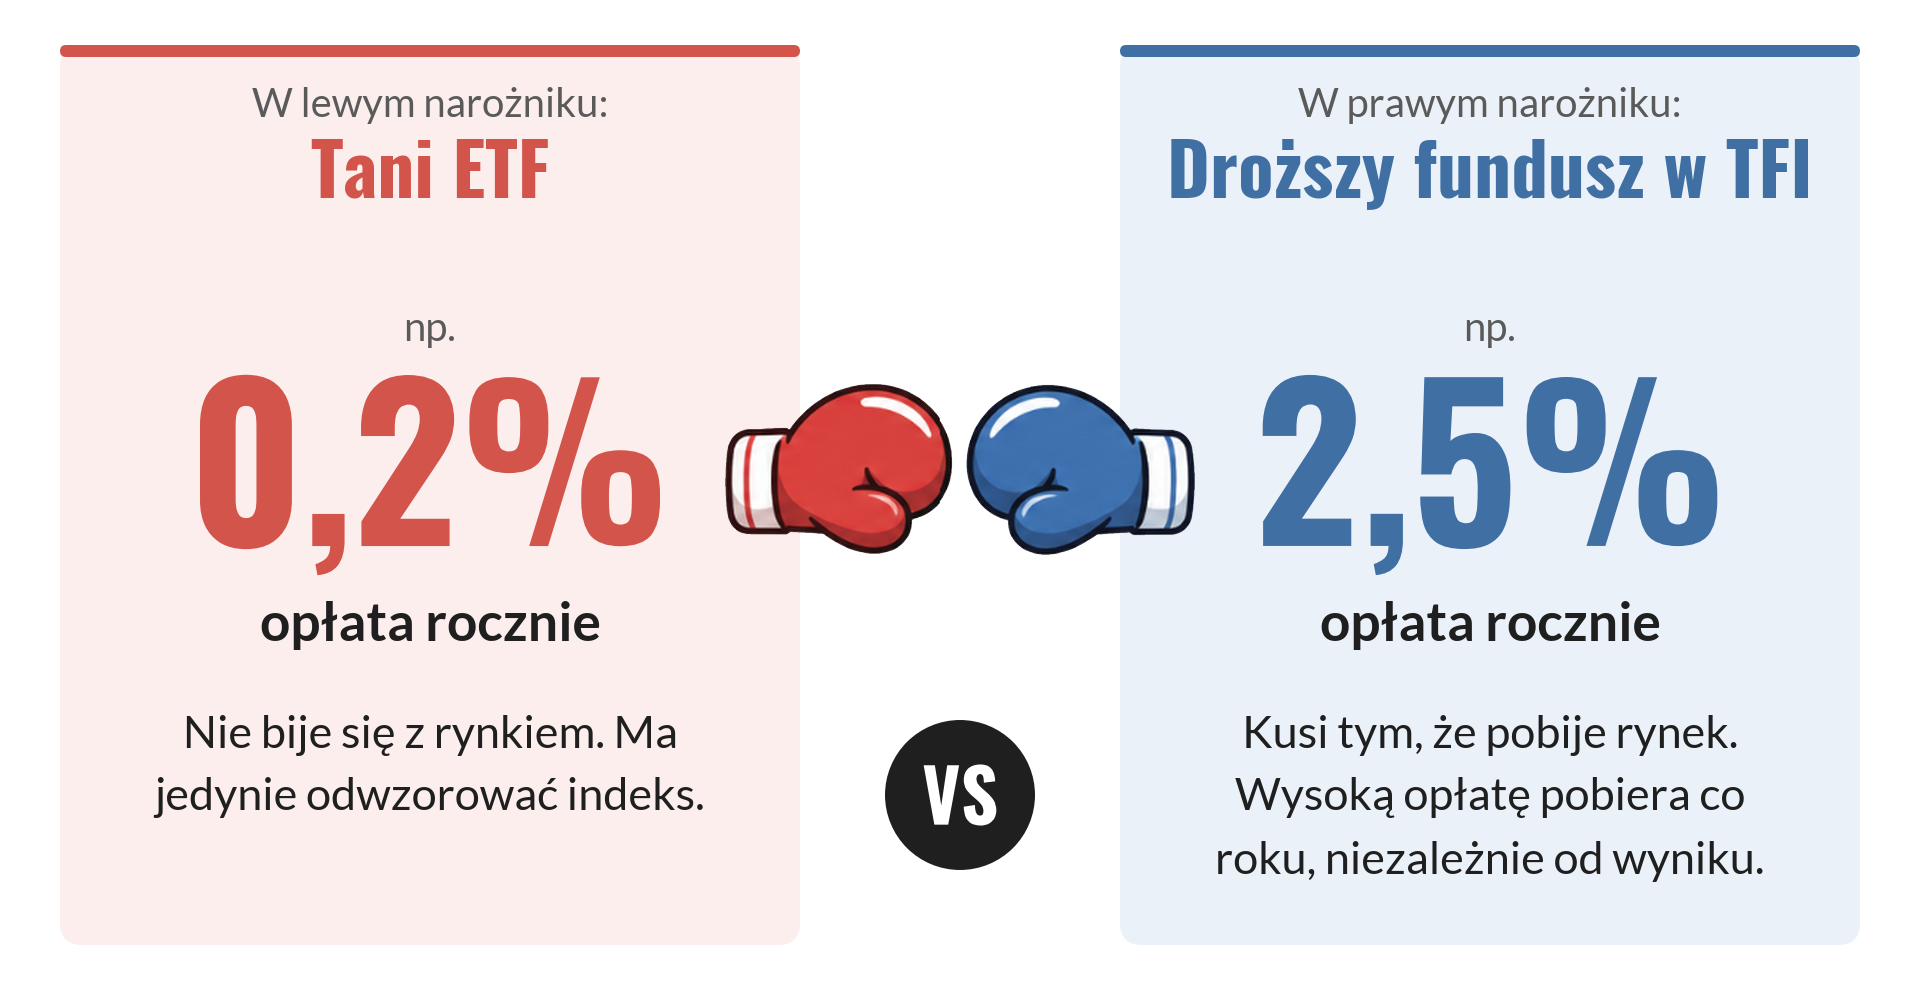
- Możesz inwestować pasywnie, czyli kupić tani ETF na globalny indeks. Taki gotowiec nie obiecuje, że pobije rynek. Ma tylko wiernie podążać za indeksem.
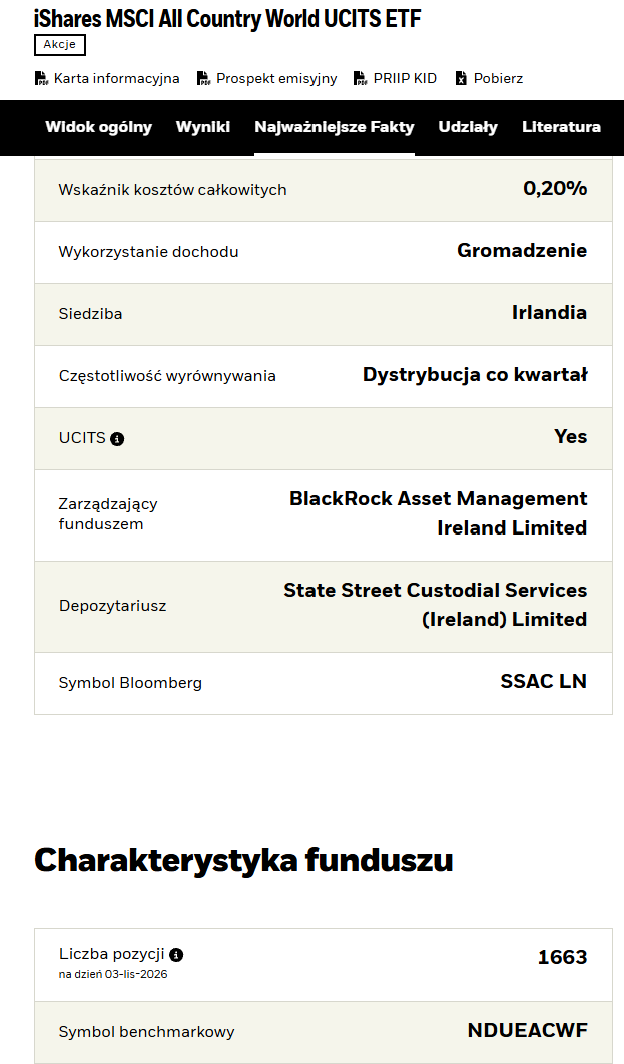
Jako reprezentant tego taniego, nudnego inwestowania posłuży nam ETF iShares MSCI ACWI. Kupując ten jeden instrument, inwestujesz w akcje ponad 1 600 spółek z kilkudziesięciu krajów. Koszt? Zaledwie 0,2% rocznie.
(Uwaga: W tym artykule kilka razy pokazujemy konkretne ETF-y. Podkreślamy, że to wyłącznie przykłady, a cały artykuł ma charakter edukacyjny. To nie jest porada inwestycyjna.)
A jako reprezentanta aktywnie zarządzanego funduszu weźmiemy statystyczny fundusz akcji zagranicznych, którego roczne koszty bieżące wynoszą 2,5%, bo taka jest średnia według wyliczeń Analiz Online, choć rekordziści potrafią wziąć i 6% rocznie.
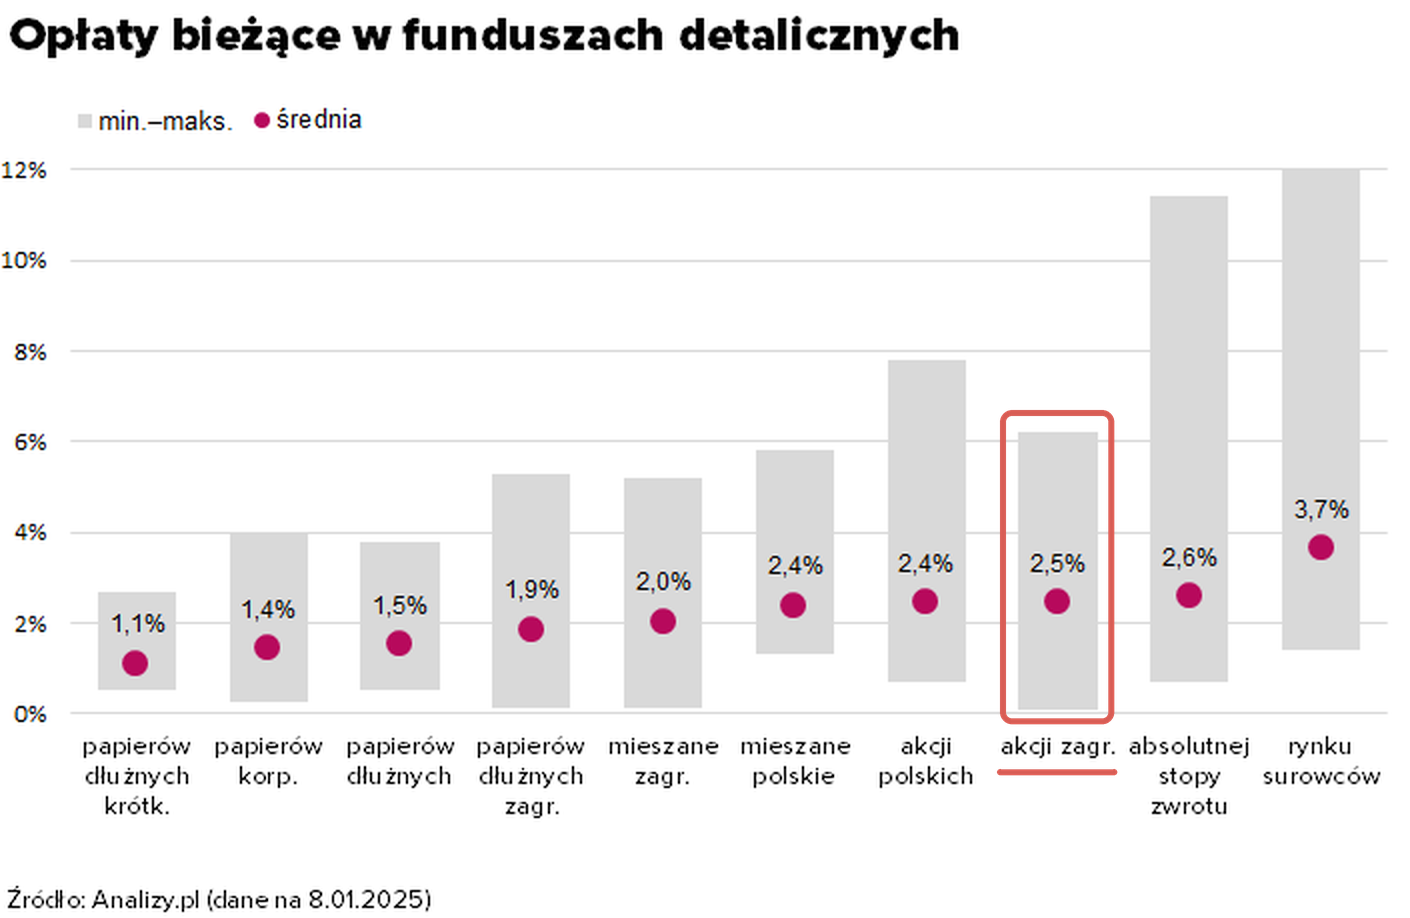
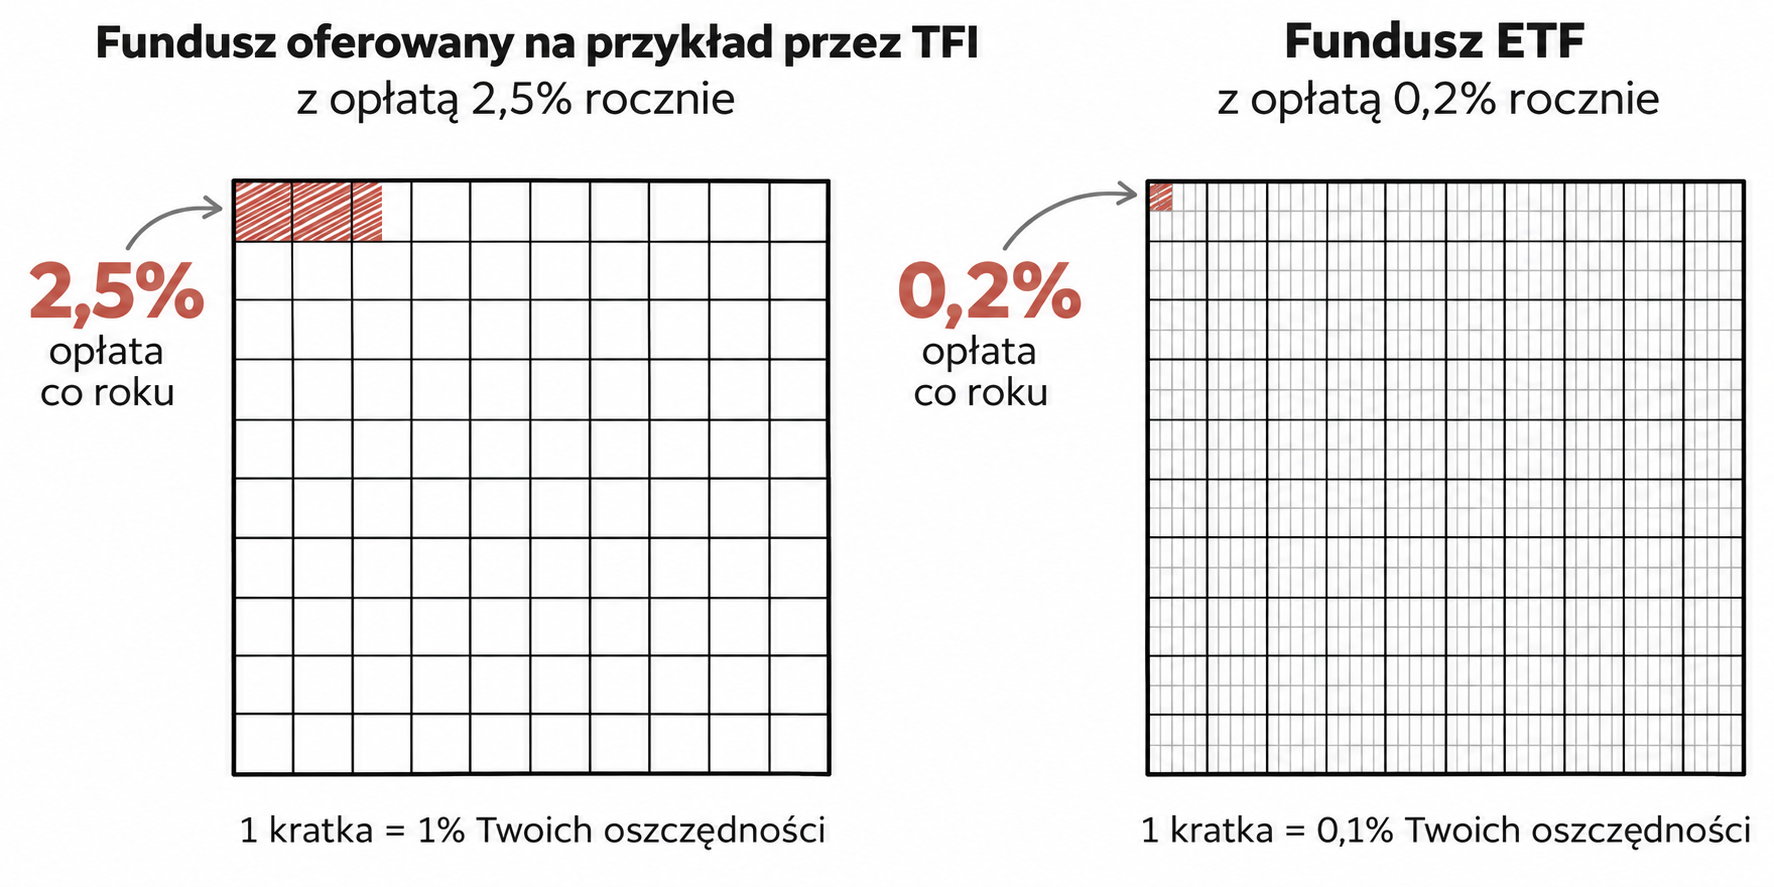
Te 2,5% opłat rocznie (średni poziom kosztów w funduszach akcji zagranicznych wg Analiz Online) na pierwszy rzut oka nie wydaje się groźne. Gdyby zrobić sondę uliczną i zapytać: „Czy 2 albo 2,5% opłaty rocznie to dużo, czy mało?”, pewnie usłyszelibyśmy, że to niewiele, to przecież mniej niż napiwek w restauracji. Ale w przypadku opłat od naszych inwestycji jest to bardzo dużo. Tylko skąd mamy to wiedzieć? Takich rzeczy niestety nie uczą w szkole.
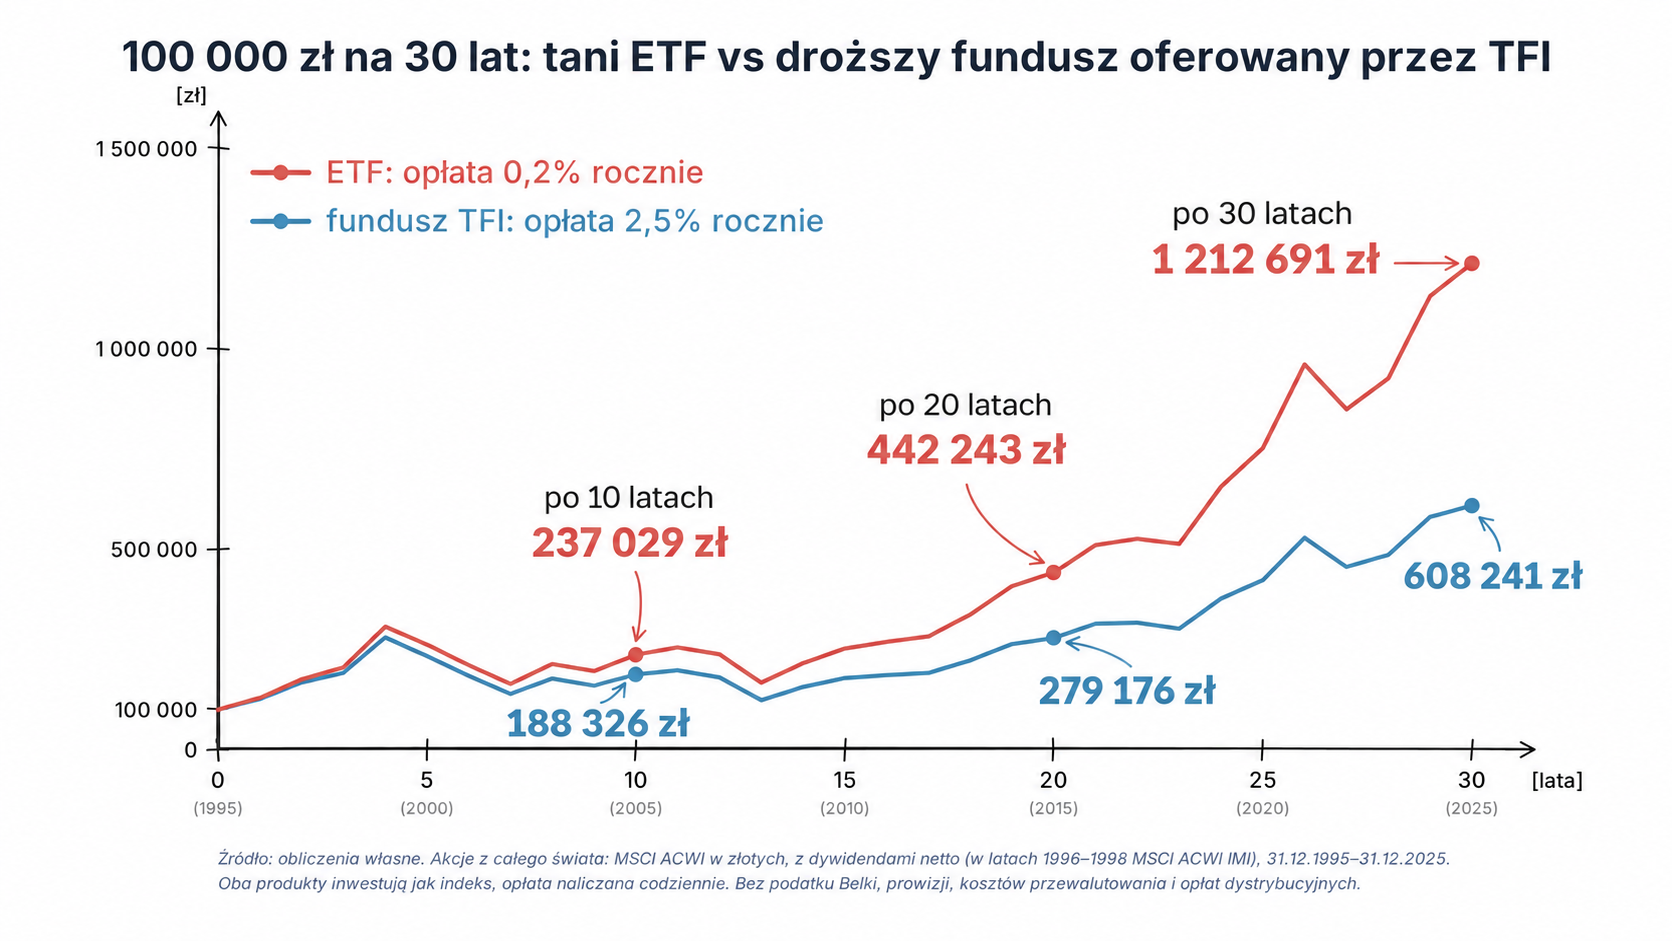
100 000 zł na 30 lat: tani ETF czy droższy fundusz oferowany przez TFI?
Wyobraźmy sobie, że 30 lat temu dwie osoby wkładają po 100 tys. zł:
- pierwsza kupuje ETF na globalne akcje z opłatą 0,2% rocznie
- druga kupuje fundusz aktywnie zarządzany z kosztami bieżącymi 2,5% rocznie.
Do wyliczeń wzięliśmy historyczne wyniki akcji z całego świata: indeks MSCI ACWI za okres od końca 1995 r. do końca 2025 r. (w latach 1996–1998 MSCI ACWI IMI) i założyliśmy, że oba fundusze – ETF oraz fundusz aktywnie zarządzany – radzą sobie tak samo, ani lepiej, ani gorzej niż rynek. Jedyną różnicą jest poziom opłat.
Po 10 latach w ETF-ie jest 237 tys. zł, a w funduszu 188 tys. zł. Prawie 50 tys. zł różnicy – to już boli. Ale nie tak, jak po 30 latach. Z tych samych 100 tys. zł w ETF-ie robi się ponad 1 mln 212 tys. zł, a w funduszu 608 tys. zł, czyli połowę mniej.
Kto zarobi na Twoich 100 000 zł przez 30 lat?
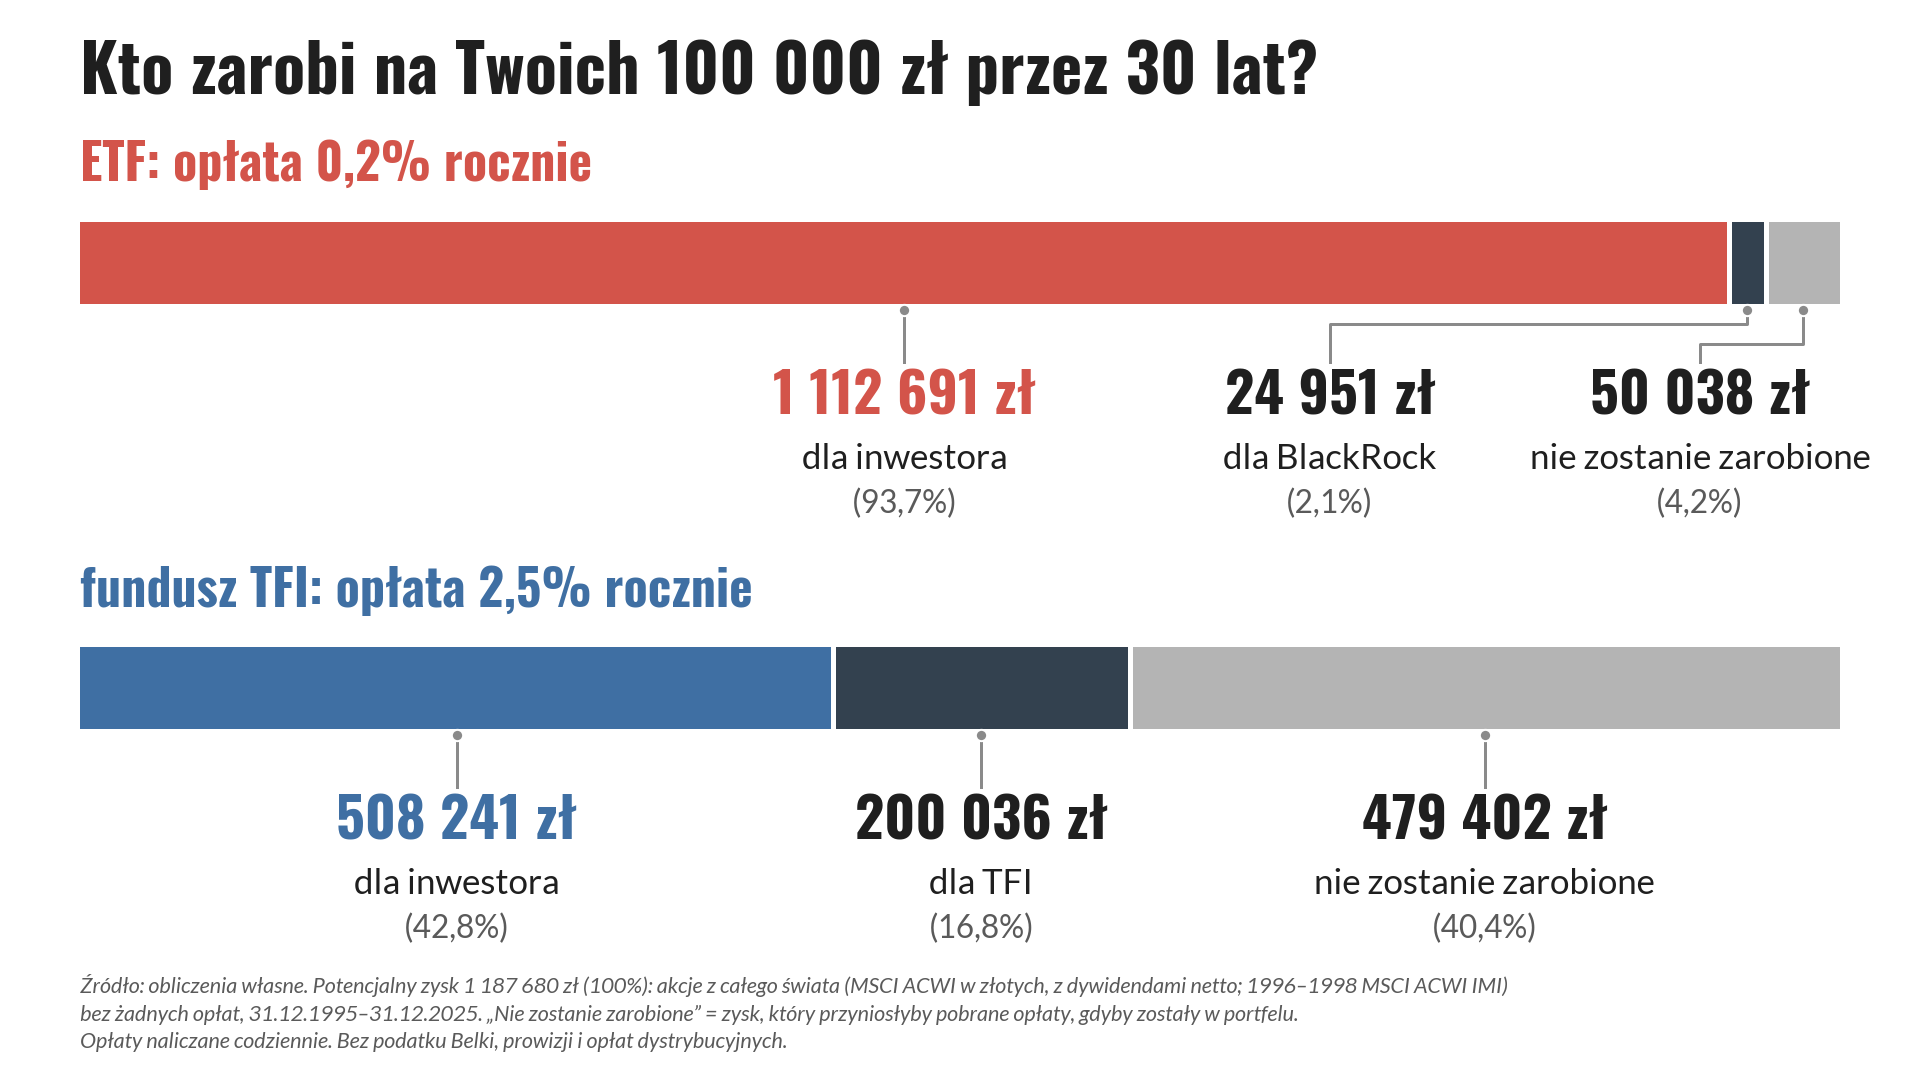
Jeszcze ciekawiej robi się, gdy zapytasz: gdzie się podziały te pieniądze? Przecież nie rozpłynęły się w powietrzu.
Przez te 30 lat rynek wypracował prawie 1 mln 188 tys. zł zysku. W ETF-ie 93,7% tych wypracowanych zysków zostało u inwestora, bo ETF wziął niecałe 25 tys. zł opłat. W funduszu oferowanym przez TFI ten sam tort kroi się zupełnie inaczej. Inwestorowi zostaje 508 tys. zł, czyli niespełna 43% tego, o ile wzrósł rynek, a TFI bierze 200 tys. zł. Gdzie się podziała reszta? 479 tys. zł zysku nigdy nie powstało, bo pobrane wcześniej opłaty nie mogły dalej pracować na Twój procent składany.
Tani ETF poza IKE czy drogi fundusz w IKE?
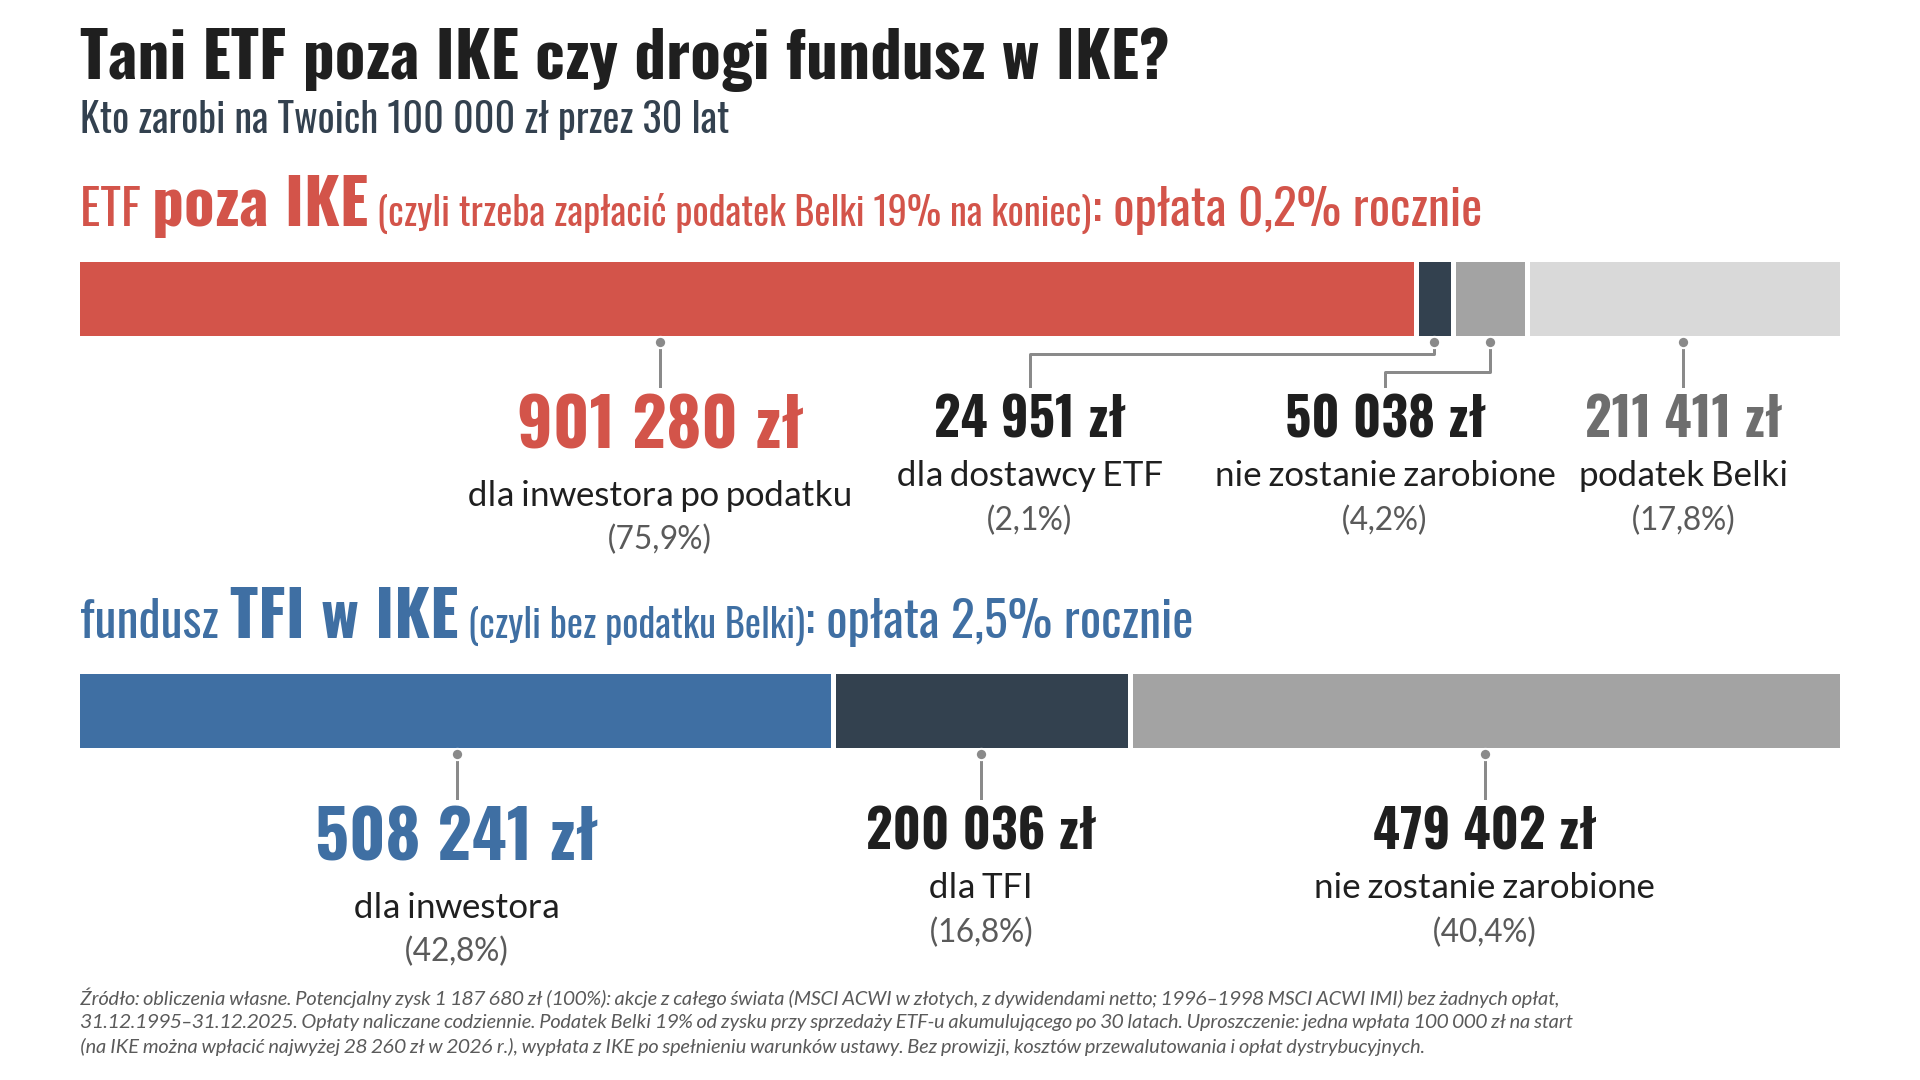
I to jest sedno problemu z drogimi IKE i IKZE. Człowiek zakłada takie konto i ma poczucie, że zrobił coś mądrego i dobrego dla swoich finansów, bo ulga podatkowa działa jak kupon rabatowy na 19%. Tyle że jeśli ten kupon rabatowy realizujemy w drogim sklepie, to i tak przepłacamy w porównaniu z tanim sklepem bez kuponu.
Zobacz: gdyby zamiast kupować drogi fundusz w IKE, kupić tani ETF poza IKE, to ten tani produkt i tak wygrywa – pomimo tego, że poza IKE trzeba zapłacić 19% podatku Belki. Po 30 latach i po zapłaceniu podatku zostaje Ci z ETF-u 901 280 zł zysku, a z drogiego funduszu w IKE, bez podatku 508 241 zł.
Ulga podatkowa, jaką oferuje IKE, jest świetna, ale musisz bezwzględnie zadbać o niskie koszty. Procencik czy dwa opłat brzmią niewinnie, ale w inwestowaniu długoterminowym każdy ułamek procenta ma gigantyczne znaczenie, bo opłaty są pobierane z Twoich inwestycji rok w rok.
A może wyższa opłata da lepsze wyniki? Dlaczego nie płacimy za aktywne zarządzanie?
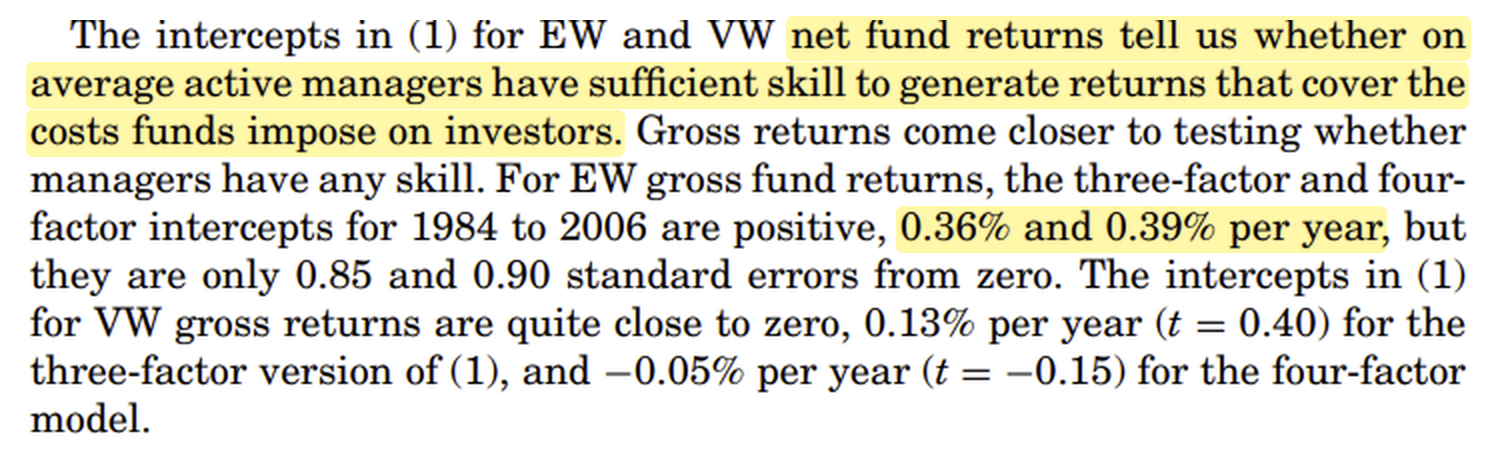
Oczywiście wiele drogich instytucji będzie Cię przekonywać, że za wyższą opłatę dostaniesz lepsze wyniki. To marketing i zdecydowana większość osób, która mu ulega, traci na tym. Zarządzający funduszami stosują tzw. aktywne zarządzanie, czyli starają się pobić rynek. Niestety – w teorii brzmi to dużo lepiej niż wygląda w praktyce. Owszem, są badania, które wskazują, że aktywni zarządzający PRZED uwzględnieniem kosztów potrafią jako grupa wykręcić nieco lepszy wynik niż rynek czy indeks, który starają się pobić. Ich umiejętności nie są jednak na tyle duże, by pokryć wysokie opłaty.
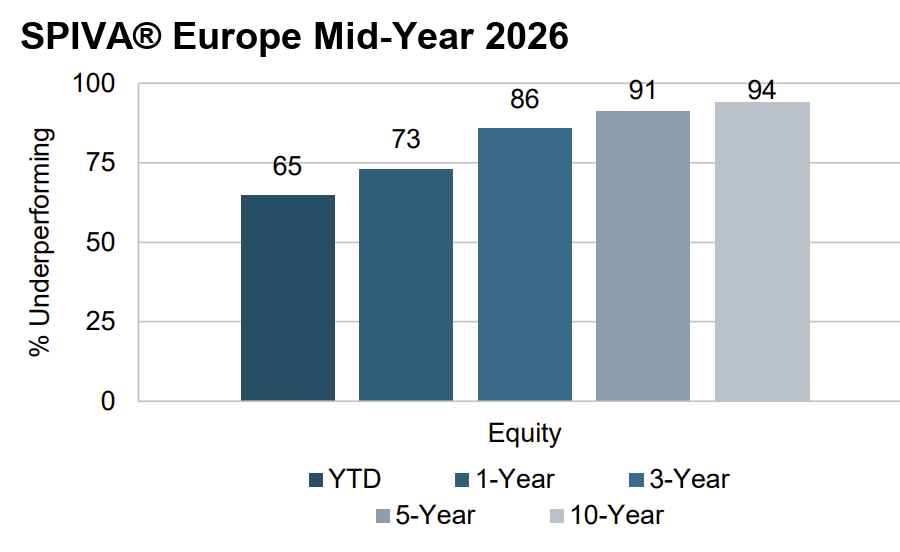
Świadczą o tym liczne kompleksowe analizy rynkowe. Jedną z nich jest opracowywane cyklicznie badanie SPIVA, którego fragment pokazujemy poniżej. Jak widzisz, w okresie 10 lat aż 94% aktywnie zarządzanych funduszy akcji w Europie przegrało ze swoim indeksem.
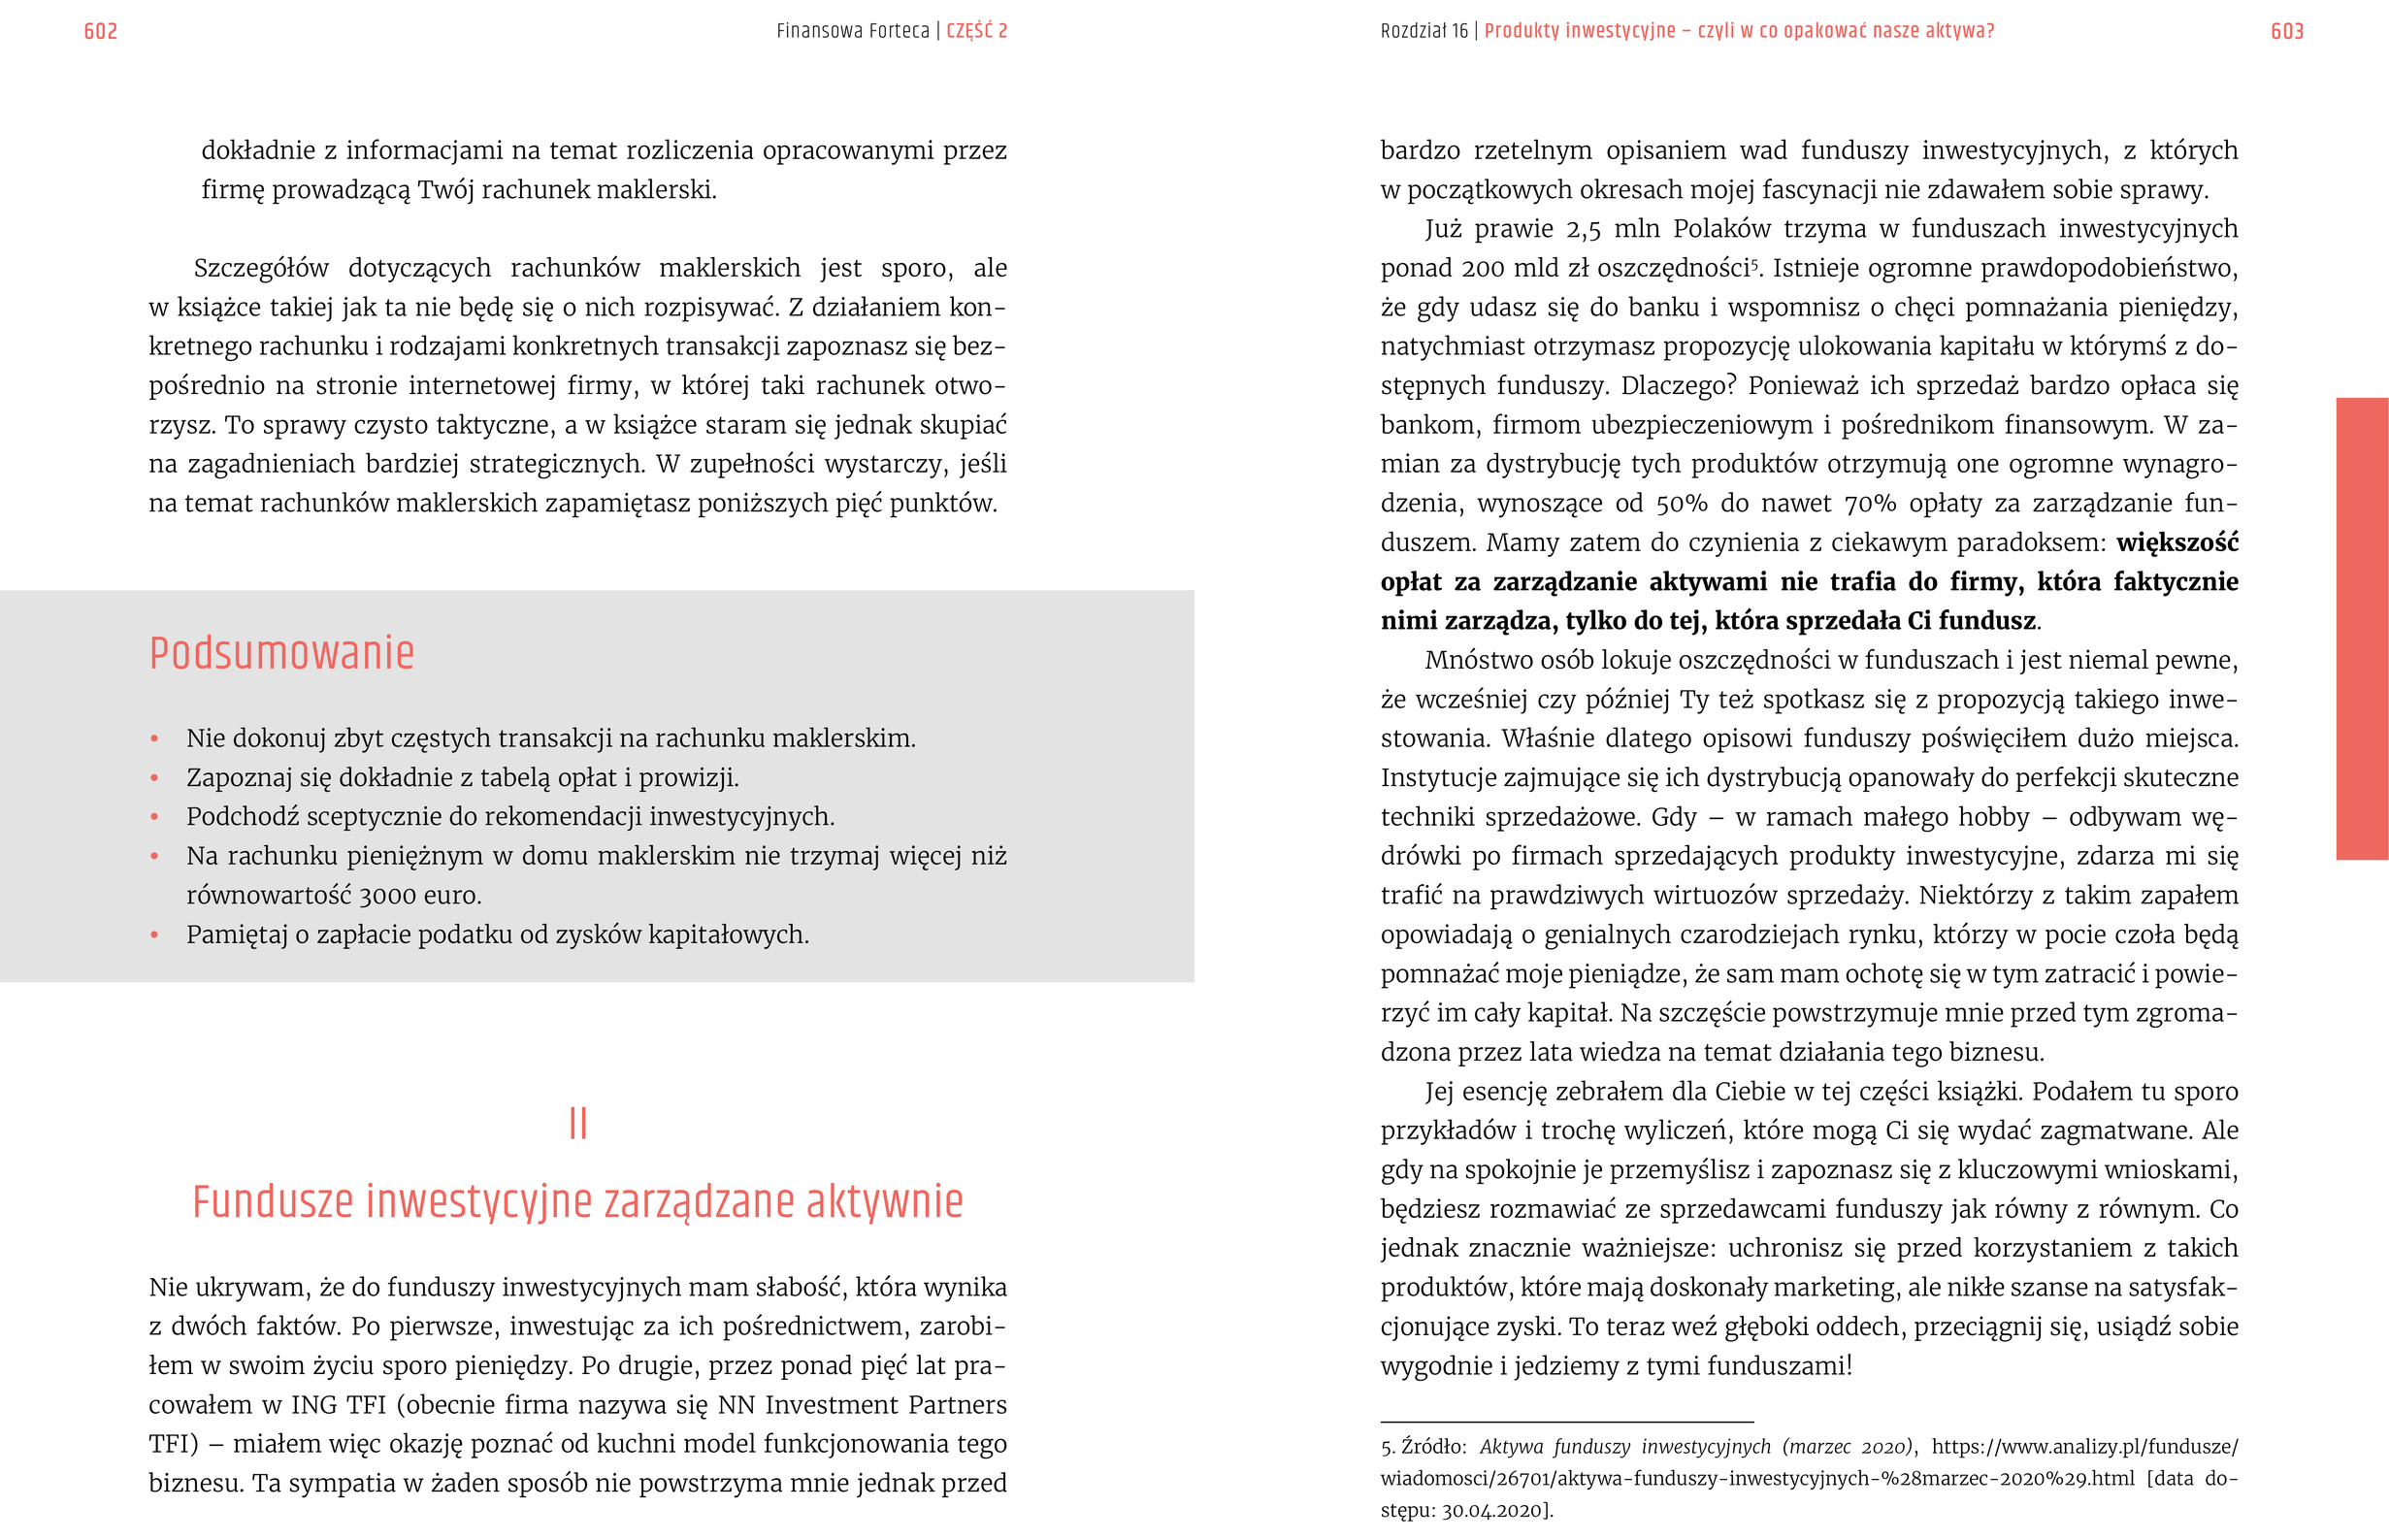
Wysokie koszty funduszy zwykle niweczą wysiłki zarządzających, jest też pole do ludzkich błędów, może dochodzić do zmiany zarządzających, czy wreszcie do zmiany strategii, itp. O tym wszystkim możesz przeczytać w Finansowej Fortecy, w części poświęconej aktywnie zarządzanym funduszom (str. 602):
My myślimy o tym tak: jeśli masz komuś płacić za usługę aktywnego zarządzania, która w 9 przypadkach na 10 nie poprawi Twoich wyników, to lepiej te pieniądze wpłacić na działalność charytatywną. Na pewno znajdziesz szlachetny cel bliski sercu – i z pewnością nie jest to konto instytucji finansowej.
Dlaczego nie IKE/IKZE w DFE
Powyżej krótko rozprawiliśmy się z aktywnie zarządzanymi funduszami oferowanymi przez TFI, ale to nie są jedyne drogie IKE i IKZE. Naszym zdaniem bardzo drogie są także IKE i IKZE prowadzone w formie Dobrowolnych Funduszy Emerytalnych i zarządzane przez Powszechne Towarzystwa Emerytalne, czyli te same instytucje, które zarządzają OFE.
Takich IKE i IKZE w formie DFE jest w Polsce blisko 142 tysiące, a ponad 80% aktywów wszystkich DFE mają dwaj gracze: PZU i NN (koniec 2025 r., wg Analiz Online). Tak się składa, że NN DFE jest wśród najtańszych w tej kategorii, a DFE PZU wśród najdroższych, więc na szybko przyjrzyjmy się, ile tam trzeba płacić.
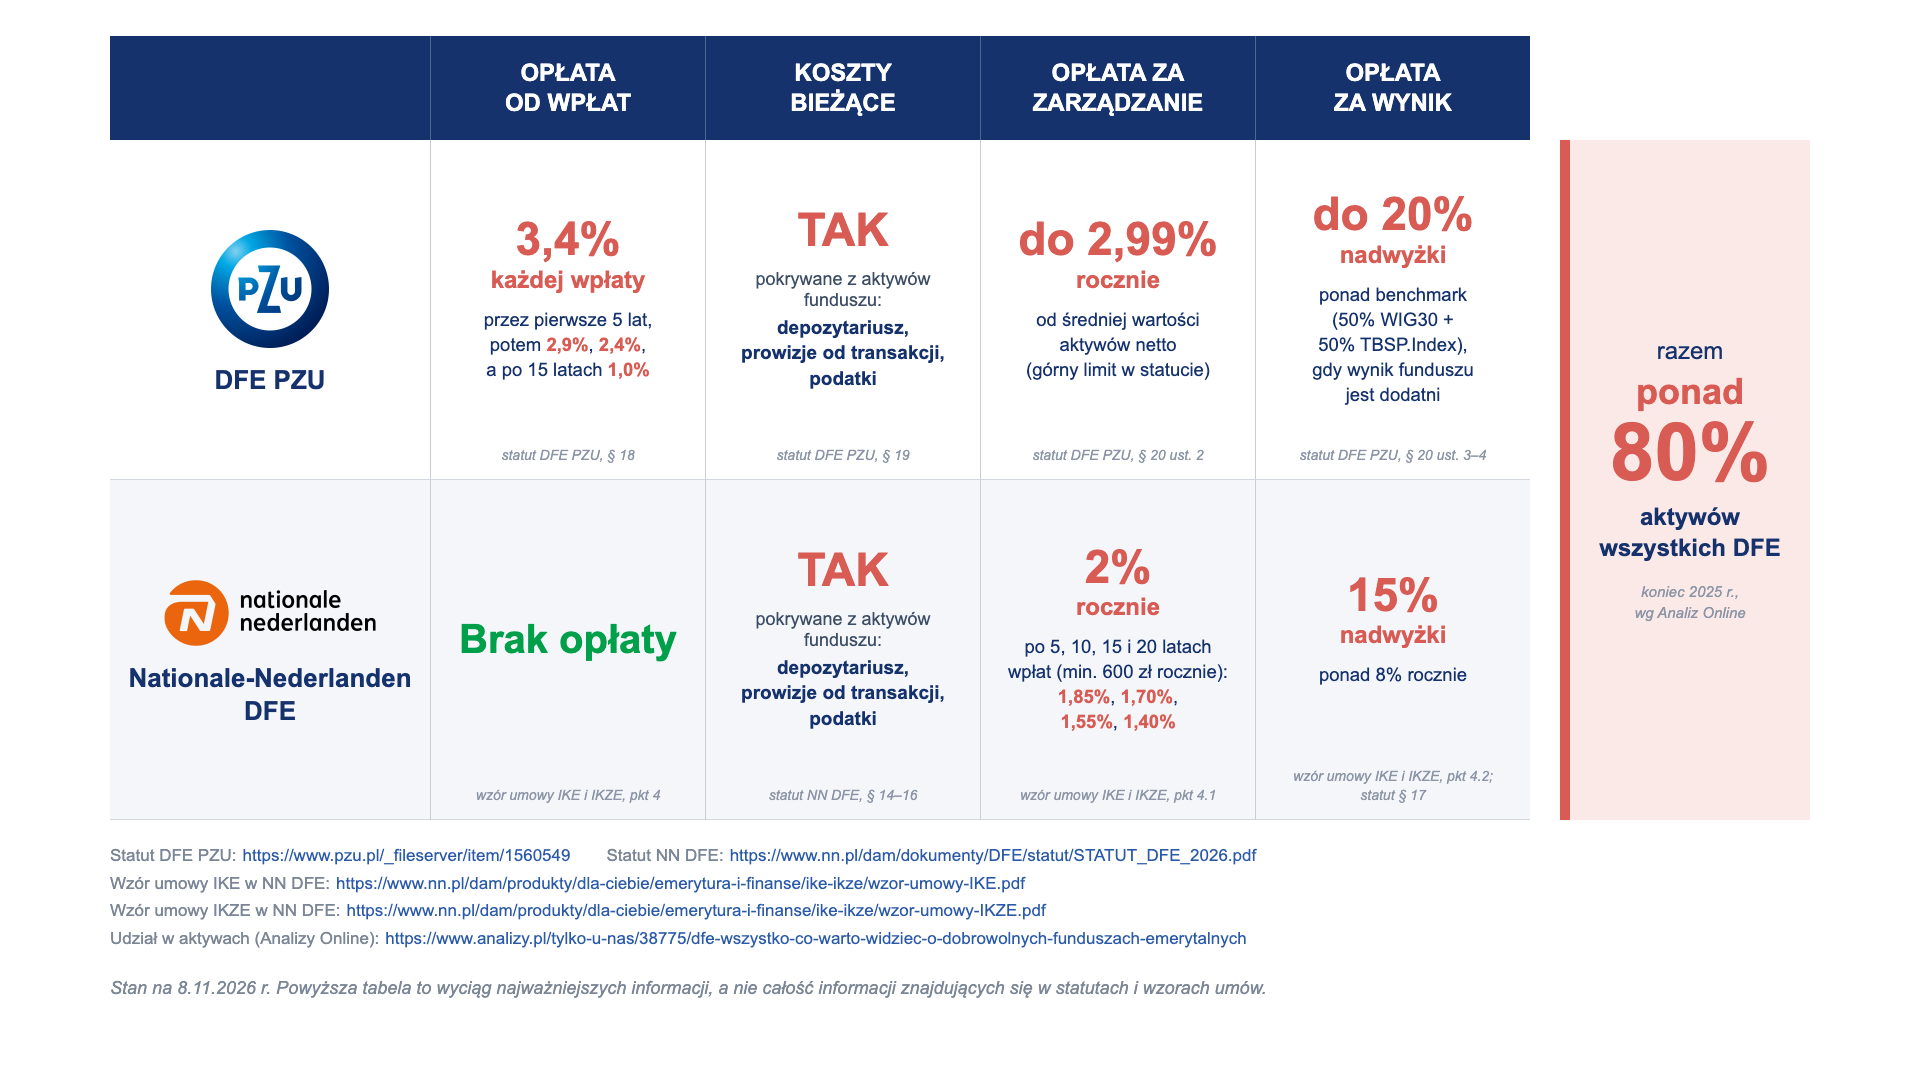
W tabeli zestawiliśmy, ile trzeba za takie IKE lub IKZE w DFE płacić, i jak widzisz, opłaty są bardzo wysokie i liczne:
- DFE PZU pobiera opłatę od wpłat, co oznacza, że przez kolejne okresy pracują dla Ciebie niższe kwoty,
- obie instytucje pobierają wysoką opłatę za zarządzanie,
- do tego może dojść opłata za wynik, gdy fundusz pobije benchmark. Tak jakby opłata za zarządzanie nie była wystarczająca, by zarządzający mieli motywację do bicia benchmarków,
- i jakby tego było mało, koszty bieżące są pokrywane z aktywów funduszy, czyli z Twoich inwestycji, a nie z opłat wymienionych powyżej.
A to wszystko za dość proste inwestycje, bo fundusze DFE inwestują głównie w polskie obligacje i w największe polskie spółki.
Ktoś może powiedzieć: „I co z tego, skoro i tak zarabiam w tych DFE?”. Tyle że ostatnio niemal wszystkie giełdy szły w górę, więc zarobić nie było trudno. Zasadne pytanie brzmi: ile więcej zostałoby u Ciebie, gdyby to samo zainwestować w tańszy sposób?
IKE/IKZE w formie UFK też odpada
Oszczędzimy Ci czytania o kolejnych drogich IKE/IKZE, ale pozwól, że zamarkujemy, że na rynku znajdziesz też 260 tys. kont IKE i IKZE prowadzonych w formie Ubezpieczeniowych Funduszy Kapitałowych (tzw. UFK), które łączą w sobie ubezpieczenia i inwestycje. To są horrendalnie drogie rozwiązania i więcej o nich napisał Marcin w tym artykule: Polisy inwestycyjne – ile pieniędzy pożerają opłaty?
❌ My UFK omijamy szerokim łukiem.
IKE i IKZE w formie rachunku oszczędnościowego – jest lepszy zamiennik
Dla odmiany – dość tanie, ale wciąż w naszym odczuciu bez większego sensu są IKE i IKZE w formie konta oszczędnościowego. Te konta przeważnie są tak miernie oprocentowane, że przegrywają na starcie z lokatami i kontami oszczędnościowymi dostępnymi poza IKE/IKZE. Dodatkowo, jest dla nich dużo lepszy zamiennik, który przy podobnym poziomie ryzyka, co lokaty, daje wyższe odsetki – chodzi oczywiście o IKE/IKZE z obligacjami detalicznymi. I o takim IKE i IKZE przygotowaliśmy oddzielny artykuł i film 😉
Które IKE lub IKZE ma sens dla nas?
Naszym zdaniem, fakt, że wciąż tyle osób ma tak drogie IKE lub IKZE w DFE, TFI czy w postaci UFK, wynika głównie z tego, że:
❌ brak jest wiedzy, JAK zweryfikować poziom opłat, a opłaty są często poukrywane w różnych miejscach: tu opłata za zarządzanie, tam koszty transakcyjne, gdzie indziej dystrybucyjna i czasem jeszcze opłata za wynik,
❌ brak jest wiedzy, jaki procent rocznych kosztów to dużo, a jaki to mało,
❌ brakuje świadomości, że wyższa opłata przeważnie nie przekłada się na lepsze wyniki, a wręcz odwrotnie, obniża je,
❌ brakuje świadomości, że istnieją tak tanie produkty inwestycyjne jak te, które będziemy omawiać w dalszej części rankingu.
I z tego krótkiego przeglądu różnych rodzajów IKE i IKZE wychodzi nam, że sensownymi produktami są:
- IKE lub IKZE Obligacje – dla osób, które chcą inwestować spokojniej i kupować tylko obligacje detaliczne. O tych kontach napisaliśmy naprawdę sporo w oddzielnym artykule oraz przygotowaliśmy kalkulator, który pozwoli Ci policzyć, czy opakowanie obligacji w IKE i IKZE Ci się opłaci.
- IKE lub IKZE w domu maklerskim – które daje bardzo szerokie możliwości inwestycyjne przy niskich (w porównaniu do opisanych wyżej opcji) kosztach. I właśnie o takim IKE i IKZE przeczytasz w tym artykule 😊 i zobaczysz RANKING maklerskich IKE i IKZE 2026, bo sami w ten sposób inwestujemy.
Pozostałe IKE i IKZE – prowadzone przez banki w formie rachunków oszczędnościowych, przez ubezpieczycieli w formie ubezpieczenia na życie z UFK, przez TFI czy przez DFE – w takiej formie jak dziś mogłyby jak dla nas nie istnieć. Nie odczulibyśmy ich braku.
Dobra wiadomość jest taka, że coraz więcej osób to liczy i przenosi się do tańszych rozwiązań. W 2012 roku w domach i biurach maklerskich było zaledwie 1,6% wszystkich kont IKE i IKZE, a większą część rynku trzymały drogie zakłady ubezpieczeń. W połowie 2026 roku takich rachunków jest w domach maklerskich już blisko jedna trzecia (32,2%).
Więc jeśli już masz IKE czy IKZE, zajrzyj do umowy i sprawdź opłaty. Jeśli jest drogo, przemyśl transfer. Warto go zrobić, jeśli możesz realizować swoją strategię inwestycyjną, czyli inwestować w wybrane przez Ciebie aktywa w określonych proporcjach, ale taniej. Jak dokonać takiego transferu, więcej napisaliśmy w tym artykule. A jeśli dopiero zakładasz konto IKE czy IKZE, to nie daj się naciąć na konta z wysokimi opłatami.
Nasza historia
Sami kiedyś mieliśmy droższe rozwiązanie: IKE w formie funduszy inwestycyjnych oferowanych przez TFI. Ale to było rozwiązanie na inne czasy. Odkąd kilka lat temu niektóre domy maklerskie wprowadziły możliwość taniego inwestowania w ramach IKE/IKZE w zagraniczne ETF-y, oferta TFI przestała być dla nas ciekawa, bo nie chcieliśmy przepłacać. Dlatego dokonaliśmy wypłaty transferowej z TFI do domu maklerskiego.
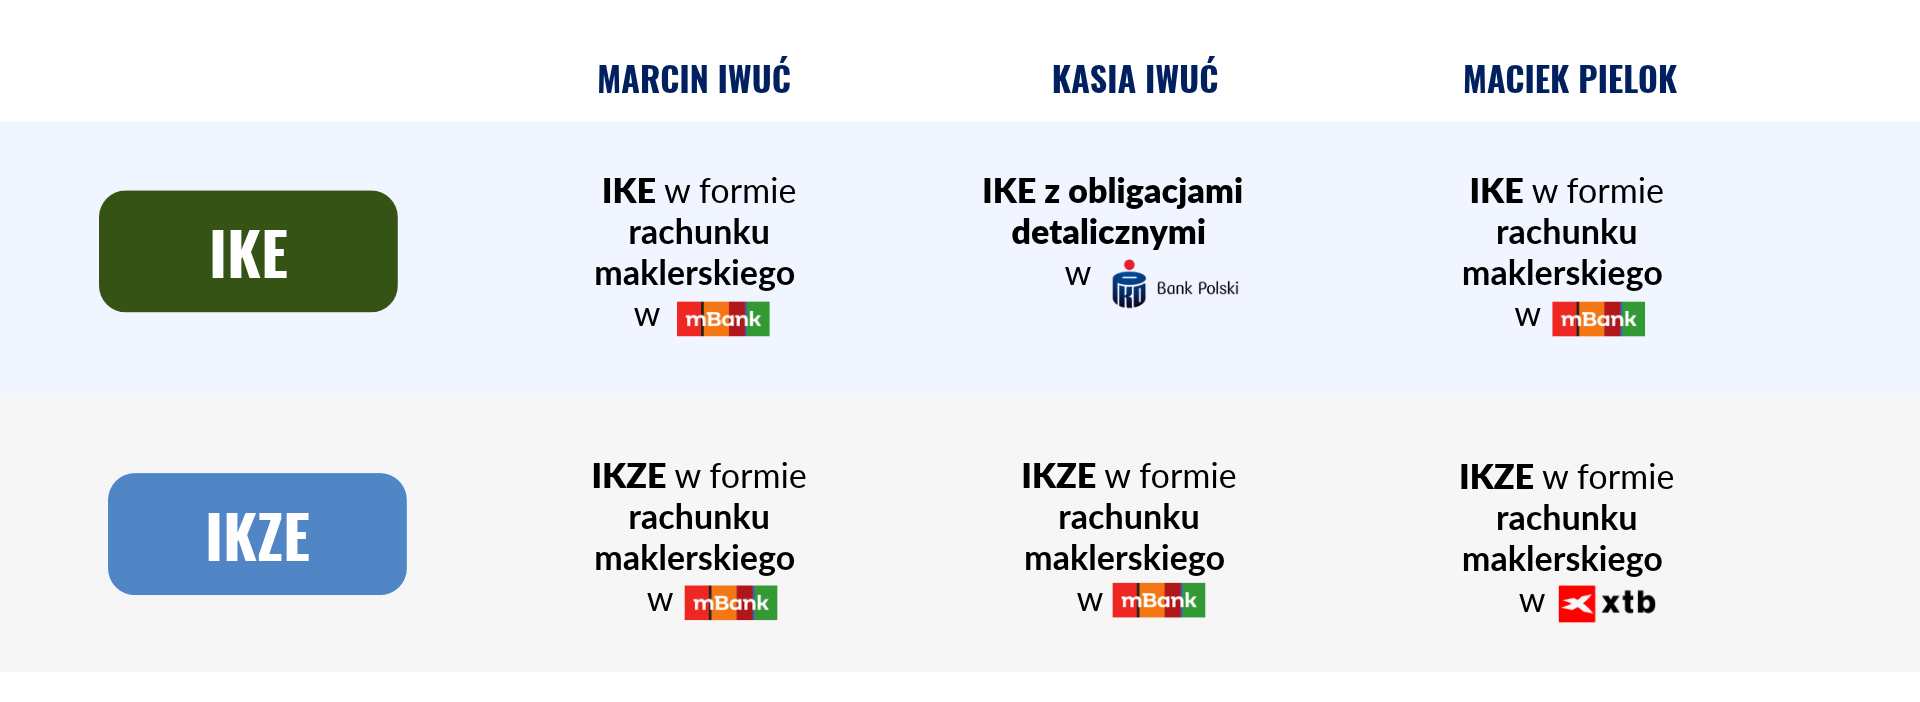
Obecnie mamy takie produkty:
- maklerskie IKE oraz IKZE w mBanku – Marcin
- maklerskie IKZE w mBanku i IKE Obligacje w PKO BP – Kasia
- maklerskie IKE w mBanku oraz IKZE w XTB – Maciek
Które IKE lub IKZE będzie dla Ciebie najlepsze?
W tym artykule nie rozstrzygamy ani nie podpowiadamy, czy powinieneś inwestować spokojniej, godząc się na niższe zyski, czy z większym ryzykiem, ale i potencjalnie większym zarobkiem. To sprawa Twojej decyzji i Twojej strategii inwestycyjnej, skrojonej pod Ciebie. Zaczynamy tam, gdzie już wiesz, w jakie aktywa chcesz inwestować i pokazujemy, jak zbudować taki portfel tanio. Bo ten sam portfel możesz zbudować drogo – i wtedy najlepiej zarabia na nim instytucja finansowa – albo tanio, i wtedy więcej zostaje u Ciebie.
Jak wybrać najlepsze IKE lub IKZE?
Proponujemy każdemu ugryzienie tego pytania w 3 krokach, które porównać można do budowy domu.
KROK 1: Najpierw musisz mieć projekt.
Tak, jak budowa domu bez projektu jest drogą do katastrofy, tak inwestowanie bez jasnej strategii zazwyczaj kończy się klapą. Dlatego jeśli nie chcesz działać „na rympał”, tylko mieć kontrolę nad swoimi ciężko zarobionymi pieniędzmi, to pierwszym krokiem musi być zdefiniowanie własnej strategii inwestycyjnej.
Jak się do tego zabrać? Zacznij od odpowiedzi na kilka pytań:
- Jaki cel finansowy chcesz osiągnąć?
- Ile masz lat na jego realizację – czyli jaki jest Twój horyzont inwestycyjny?
- Jaką stopę zwrotu chcesz osiągać w tym portfelu?
- Jakie ryzyko (straty) jesteś w stanie zaakceptować?
- Ile czasu możesz poświęcać na zarządzanie takim portfelem?
- Jak w związku z tym podzielisz swoje pieniądze pomiędzy różne klasy aktywów (gotówkę, akcje, obligacje, surowce, nieruchomości itd.)?
Przemyślana i świadomie zdefiniowana (najlepiej spisana!) strategia inwestycyjna jest kluczem do sukcesu. Oczywiście, że na początku przygody z inwestowaniem to może być trudne. Ale są dwie bardzo dobre wiadomości. Po pierwsze – w Finansowej Fortecy jest wiele o tym, jak zbudować własną strategię inwestycyjną i jak efektywnie wdrożyć ją w życie. A po drugie – za chwilę opiszemy, co możesz zrobić, gdy nie masz jeszcze jasnej strategii, a nie chcesz stracić tegorocznych limitów.
KROK 2: Na podstawie projektu ustal, jakie materiały będą Ci potrzebne
Jeśli Twoja strategia ma wieloletni horyzont inwestycyjny, to większy sens od gotówki w banku mają instrumenty, które dają większe szanse na przetrwanie inflacyjnej „próby czasu”. I właśnie wiedza o tym, w co chcesz inwestować (czyli w które klasy aktywów), zawęża listę produktów finansowych, które pomogą w realizacji Twojej strategii.
KROK 3: Dopiero wtedy dokonaj konkretnych zakupów
Jeśli większość Twojego portfela ma opierać się o obligacje skarbowe, to szukasz takiego antypodatkowego „pokrowca”, który daje Ci dostęp właśnie do tego typu obligacji. Natomiast jeśli chcesz czerpać garściami z potencjału globalnych giełd, to pomogą Ci w tym te IKE/IKZE, które dają dostęp do szerokiego wyboru tanich ETF-ów, akcji, czy tanich funduszy inwestycyjnych z zagraniczną ekspozycją.
❌ Niestety najczęściej jest tak, że w ramach jednego konta IKE lub IKZE nie da się kupić wszystkich rodzajów instrumentów, jakie chcesz posiadać.
Co do zasady, możesz wybrać TYLKO JEDNĄ opcję dla IKE oraz tylko jedną opcję dla IKZE. Sami chcielibyśmy, aby istniało IKE i IKZE, w którym dałoby się równocześnie tanio kupować zagraniczne ETF-y, jak i polskie oszczędnościowe obligacje antyinflacyjne, ale póki co takiego rozwiązania nie ma. Jest Super IKE oferowane przez Biuro Maklerskie PKO BP, które łączy dostęp do detalicznych obligacji skarbowych z rachunkiem maklerskim, ale niestety oferuje dostęp wyłącznie do polskiej giełdy i ma wyższe koszty, co opisujemy w dalszej części artykułu. Co można zrobić w takiej sytuacji?
Możesz „rozdzielić” IKE i IKZE na różne klasy aktywów
Nie musisz wybierać IKE i IKZE w tej samej instytucji finansowej. Jeśli np. z Twojej strategii wynika, że chcesz lokować 70% środków w obligacjach indeksowanych inflacją, a 30% w globalnych akcjach, możesz przykładowo rozwiązać to tak:
- Otworzyć IKE Obligacje – i tam kupować obligacje
- Otworzyć IKZE w domu maklerskim – i tam kupować zagraniczne ETF-y inwestujące w akcje
- Lub od 2027 roku do inwestycji w obligacje używać konta OKI (pamiętaj, że detaliczne obligacje skarbowe bez podatku w ramach OKI są tylko do kwoty 25 tys. zł).
To oczywiście tylko jeden z przykładów rozwiązania tej sytuacji. Zobaczmy jednak, co robić, gdy nie masz jeszcze własnej strategii inwestycyjnej.
Co robić, gdy nie masz jeszcze strategii, a nie chcesz stracić limitów wpłat na bieżący rok?
Zachęcamy Cię, by strategii inwestycyjnej nie budować na łapu-capu. To jedno z tych zadań, na które warto poświęcić więcej czasu oraz dać sobie przestrzeń do namysłu i pogłębienia wiedzy. Dlaczego? Bo to właśnie od strategii inwestycyjnej będzie zależeć to, ile zarobią Twoje pieniądze. Z drugiej strony, jeśli nie wpłacisz pieniędzy w tym roku, to przepadnie Ci tegoroczny limit IKE/IKZE. A przecież szkoda, by się zmarnował.
👉 Co więc zrobić z takim dylematem? Są na szczęście sposoby, by nie przepuścić tegorocznych limitów wpłat na IKE i IKZE, nawet jeśli Twoja strategia nie jest gotowa:
Sposób 1: Wpłacasz gotówkę na IKE/IKZE w formie rachunku maklerskiego, ale jeszcze jej nie inwestujesz.
W kalendarzowym wyścigu z czasem o wykorzystanie limitów na dany rok liczy się data zaksięgowania środków w danej instytucji, a nie data ich zainwestowania w konkretne instrumenty. Żeby wykorzystać limit w danym roku, pieniądze muszą więc wpłynąć przed końcem dnia 31 grudnia, ale mogą spokojnie POCZEKAĆ na rachunku pieniężnym w domu maklerskim do czasu, aż zdefiniujesz swoją strategię. Pamiętaj jednak, że nie warto odkładać budowy strategii w nieskończoność.
Sposób 2: Wpłacasz gotówkę na IKE/IKZE Obligacje.
W ten sposób Twoje pieniądze są ulokowane bezpiecznie, od razu pracują i też czekają, aż „wykokosisz się” ze swoją strategią inwestycyjną.
Jeśli po zastosowaniu któregoś z powyższych rozwiązań i po zdefiniowaniu swojej strategii dojdziesz do wniosku, że Twoje środki powinny być jednak w innej instytucji – nie ma problemu. Możesz dokonać wówczas tzw. wypłaty transferowej i przenieść je do innej instytucji.
Na to zwróć uwagę
Zwróć tylko uwagę, czy w instytucji, w której na szybko zakładasz IKE/IKZE, występuje opłata za wypłatę transferową w pierwszych 12 miesiącach. W przypadku IKE i IKZE Obligacje za transfer do innej instytucji w pierwszych 12 miesiącach od założenia konta zapłacisz 150 zł. Są instytucje, które nic nie pobierają, jak na przykład zawodnicy z naszego rankingu, czyli IKE i IKZE eMakler i mInwestor w mBanku, ale są i tacy, którzy pobierają znacznie więcej. Na szczęście pobieranie opłaty za transfer jest ograniczone do pierwszych 12 miesięcy. Może to być dla Ciebie czas na zastanowienie się, co dalej i jak poukładać swoją strategię inwestycyjną.
✅ Brak opłaty za wypłatę transferową daje Ci swobodę szybkiego dokonania zmiany rodzaju IKE/IKZE, jeśli po zaplanowaniu swojej strategii inwestycyjnej uznasz to za konieczne.
👉 Co zrobić, jeśli pierwotnie wybrane przez Ciebie IKE/IKZE ma wysoką opłatę za wypłatę transferową w pierwszych 12 miesiącach? Poczekaj, aż Twój antypodatkowy pokrowiec skończy roczek i wtedy przenieś się do instytucji oferującej IKE/IKZE bardziej dopasowane do Twojej świeżo stworzonej strategii inwestycyjnej.
Priorytetem jednak jest naszym zdaniem wykorzystanie tegorocznych limitów wpłat na IKE/IKZE. Zawsze później możesz, a wręcz powinnaś/powinieneś, dokonać świadomych zmian, by dopasować rodzaj IKE/IKZE do swojej strategii inwestycyjnej.
Dlaczego ranking IKE i IKZE w domach maklerskich?
Moglibyśmy to krótko skwitować: bo sami z nich korzystamy i właśnie w takich IKE i IKZE mamy ulokowane najwięcej naszych pieniędzy z tych ulokowanych w kontach emerytalnych.
Jeśli interesują Cię szczegóły naszej strategii inwestycyjnej, możesz ją śledzić w cyklu: Finansowa Forteca w praktyce. Raz na kwartał publikujemy w tym cyklu rezultaty naszych działań i wyniki portfela.
Formę rachunku maklerskiego dla IKE i IKZE wybraliśmy ze względu na założenia naszej strategii inwestycyjnej i wynikającą z niej preferencję do wykorzystywania tanich, zagranicznych ETF-ów, notowanych w USD i EUR.
Ważna informacja: LINKI PARTNERSKIE
Kto nas zna i śledzi od jakiegoś czasu, to wie, że promujemy wyłącznie takie narzędzia i usługi, z których sami z zadowoleniem korzystamy lub z czystym sumieniem polecamy swojej rodzinie i znajomym.
Dlatego wstawiamy pod tym wpisem i filmem linki partnerskie do IKE, IKZE w mBanku oraz IKE, IKZE w XTB w ramach płatnej współpracy. 👉 Jeśli z tych linków skorzystasz, to wesprze nasz blog i kanał.
Wszystkie oferty IKE/IKZE w formie rachunków maklerskich z naszego rankingu są naprawdę tanie w porównaniu z IKE i IKZE w innej formie, więc nie wykluczamy, że w przyszłości dopniemy kolejne współprace z firmami oferującymi tanie IKE/IKZE.
Podkreślamy, że współpraca w żaden sposób nie wpływa na wyniki rankingu. Ocena wynika z obiektywnych kryteriów i obliczeń (niskie koszty, wyliczenia w różnych scenariuszach, historia ruchów instytucji, przewidywalność warunków), a nie naszych subiektywnych odczuć.
Jakie KORZYŚCI przemawiają za IKE/IKZE w domu maklerskim?
Rozłóżmy na czynniki pierwsze te korzyści, które dla nas były najważniejsze. Zobaczysz, jak przez proces eliminacji stanęło właśnie na IKE i IKZE w formie rachunku maklerskiego:
- Ekspozycja na zagranicę. Kluczowym elementem naszej strategii jest oparcie części portfela inwestycyjnego o zagraniczne akcje. Wybraliśmy ten rodzaj IKE/IKZE, który daje nam największe możliwości na tym polu. Takie możliwości oferują IKE i IKZE w formie:
(1) rachunków maklerskich
(2) funduszy inwestycyjnych i
(3) ewentualnie Ubezpieczeniowych Funduszy Kapitałowych.
Opcje 2 i 3 nie spełniają jednak kryterium taniego inwestowania, więc dla nas też odpadają.
- Tanie inwestowanie. Wysokie koszty inwestycji, czyli opłaty za nabycie, sprzedaż, przechowywanie i zarządzanie są – obok braku strategii inwestycyjnej – największym WROGIEM pomnażania pieniędzy. Skupiając się na możliwie tanich instrumentach, sprawiamy, że więcej pieniędzy zostaje w naszej kieszeni. Im mniejsza kwota inwestycji jest „nadgryzana” opłatami, tym większy kapitał pracuje w kolejnych okresach. Efekt kosztów w długim horyzoncie czasowym ma ogromne przełożenie na ostateczną kwotę, jaką wyjmiemy z IKE czy IKZE. Niskie koszty to domena większości ETF-ów opartych o szerokie indeksy. Obecnie zostawiają one w tyle nawet najtańsze fundusze inwestycyjne oferowane przez polskie Towarzystwa Funduszy Inwestycyjnych (TFI), o UFK nawet nie wspominając.
Przy pomocy jednego czy dwóch ETF-ów możemy w swoim portfelu odwzorować zachowanie większości akcji dostępnych na świecie. Dzięki takiemu podejściu możemy spośród setek dostępnych instrumentów ograniczyć się do zaledwie kilku i nie tracić czasu na częste analizowanie ich wyników.
Dywersyfikacja jest dla nas ważna
W naszej strategii inwestycyjnej zdecydowaliśmy, że sporą część portfela chcemy mieć w innej walucie niż PLN. I osiągamy ten cel właśnie kupując zagraniczne ETF-y. Dzięki temu ograniczamy ryzyko długofalowej deprecjacji złotego do światowych walut (ponosząc oczywiście ryzyko, że jednak PLN się umocni) i dodatkowo – choć może to nieintuicyjne – ograniczamy w ten sposób krótkoterminową zmienność wartości naszych portfeli w czasie rynkowych spadków, bo wtedy PLN zwykle się osłabia.
Podstawowym elementem naszej strategii inwestycyjnej jest inwestowanie w zagraniczne akcje. Dlaczego? Nie chcemy popełnić błędu wielu inwestorów, którzy nadmiernie inwestują w akcje z kraju, z którego pochodzą. Czasem wręcz kupują akcje jednej konkretnej firmy, tylko dlatego, że pochodzi z ich miasta. Ten błąd poznawczy doczekał się nawet swojej nazwy: home bias.
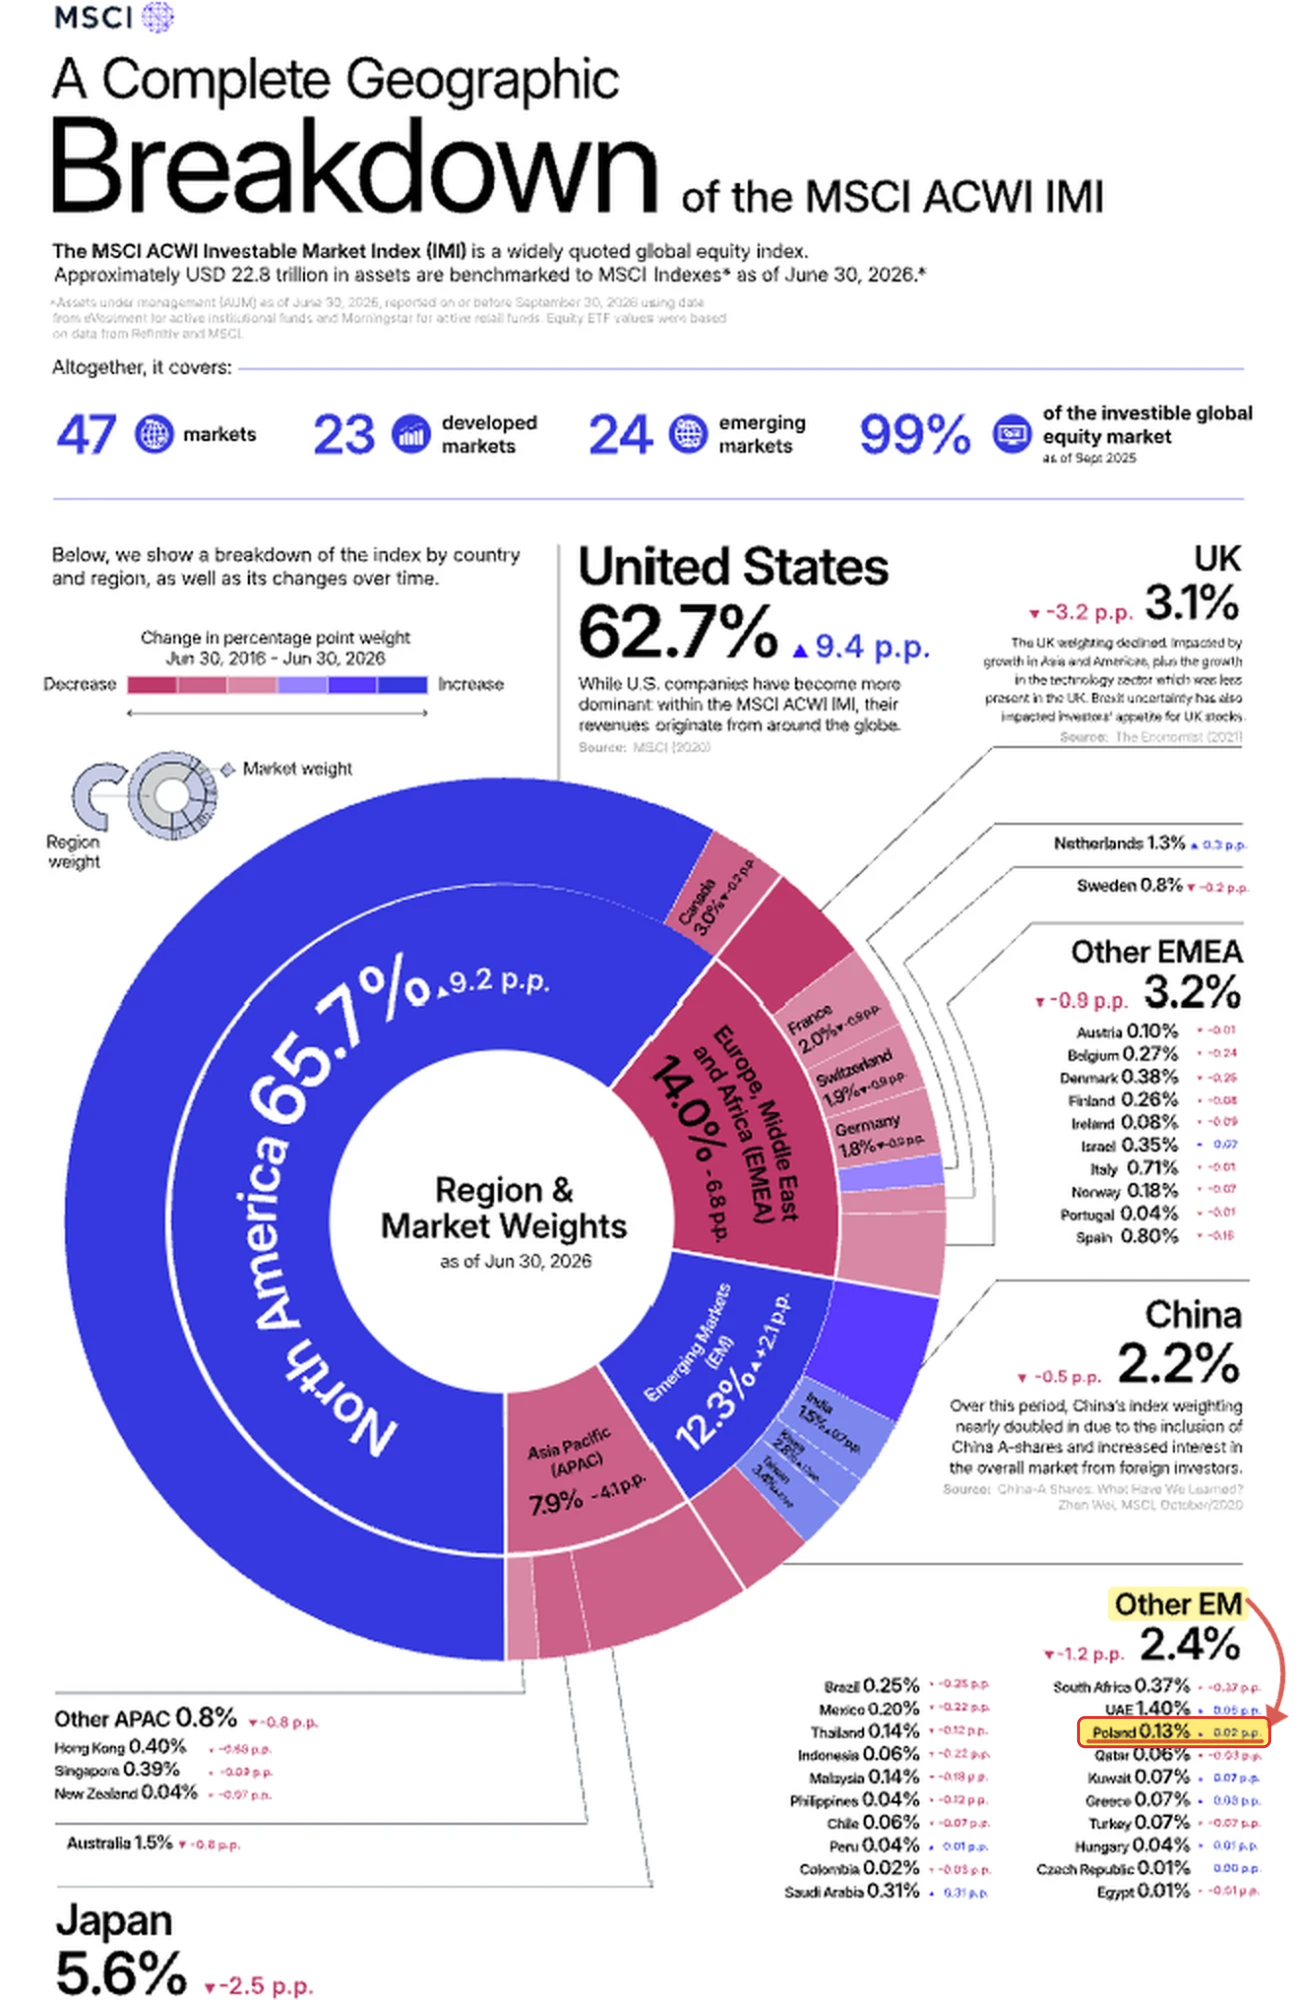
Wystarczy mieć z tyłu głowy jedną statystykę. Kapitalizacja polskiej giełdy, czyli wartość rynkowa wszystkich akcji firm notowanych na GPW w Warszawie, stanowi zaledwie ok. 0,13% w indeksie rynków całego świata (MSCI ACWI IMI). To tak mało, że na grafice zatytułowanej „Kompletny rozkład geograficzny globalnego indeksu akcji” trzeba wykazać się sokolim wzrokiem, żeby wypatrzeć nasz kraj wciśnięty do kategorii „inne rynki wschodzące”:
Nasza rodzima giełda, czyli GPW, tak naprawdę jest „giełdką”. Dodatkowo, w naszych portfelach sporą część kapitału inwestujemy w Polsce, w detaliczne obligacje skarbowe, mamy też własne mieszkanie i nieruchomości na wynajem (Kasia i Marcin). A jeśli masz PPK, to takie konta również inwestują głównie w polskie akcje i obligacje. Dlatego w części akcyjnej chcemy zdywersyfikować geograficznie nasz portfel i inwestować bardziej „światowo”.
Wszystko to sprawia, że w pierwszej kolejności skupiamy się na kontach maklerskich, które:
👉 Można opakować w IKE/IKZE – dzięki temu możemy zaoszczędzić na podatkach.
👉 Dają dostęp do giełd zagranicznych.
Dwa rankingi – rynek polski i rynek zagraniczny
I na ten moment takie maklerskie IKE lub IKZE oferuje aż 10 instytucji, o jedną instytucję więcej niż w poprzednim roku, bo do tego grona dołączyło biuro maklerskie banku ING. Są to poniższe domy maklerskie albo biura maklerskie banków:
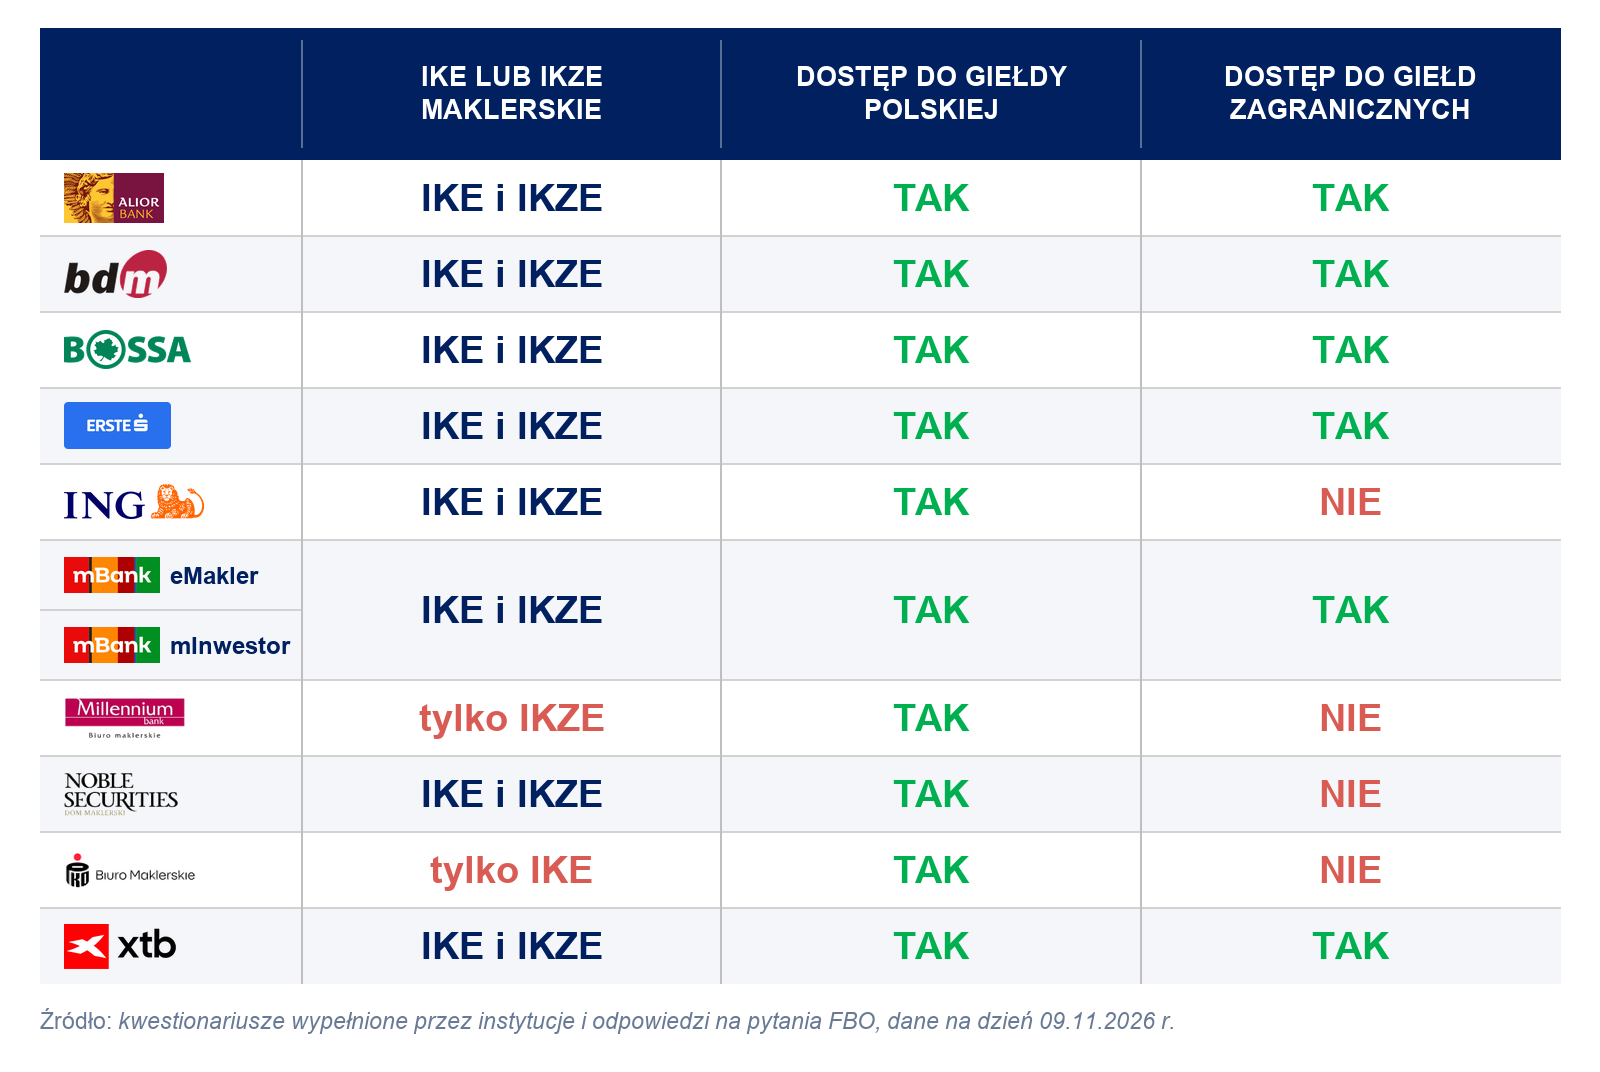
Niestety tylko część z nich daje dostęp do giełd zagranicznych, czyli pozwala kupować zagraniczne ETF-y. Na pozostałych rachunkach kupisz wyłącznie instrumenty z polskiej giełdy, a dla nas to za mało.
A co z ETF-ami na zagraniczne akcje dostępnymi na polskiej giełdzie?
Ktoś może powiedzieć, że na polskiej giełdzie przybywa ETF-ów i że jest ich już 50 (wliczając ETC i ETN). Tyle że ETF-y z polskiej giełdy:
- są wyraźnie droższe niż ich zagraniczna konkurencja,
- nie naśladują dokładnie tych najszerszych indeksów, w które chcemy inwestować,
- nie zapewniają dywersyfikacji walutowej, na której nam zależy.
Jak już pisaliśmy powyżej, sporo inwestujemy w Polsce, więc w giełdowej części portfela chcemy rozproszyć inwestycje geograficznie i walutowo. Umożliwiają nam to zagraniczne ETF-y, które inwestują w tysiące firm z wielu krajów, a więc i w cały koszyk walut obcych, i nie są zabezpieczone do złotówki. Dzięki temu zmniejszamy ryzyko związane z polską gospodarką, polską polityką i polskim złotym.
Kibicujemy dalszemu rozwojowi ETF-ów na parkiecie w Warszawie, zwłaszcza polskim dostawcom, ale póki co stawiamy na światowe klasyki wśród ETF-ów. A do inwestowania w takie ETF-y potrzebujemy IKE/IKZE w formie rachunku maklerskiego z dostępem do giełd zagranicznych – najczęściej chodzi o giełdę we Frankfurcie i w Londynie. Niczym nie ryzykujemy, bo wybierając taki rachunek IKE/IKZE, otrzymujemy równocześnie dostęp do polskiej giełdy i krajowych instrumentów, czyli mamy „dwa w jednym”.
Dlatego w tym artykule znajdziesz tak naprawdę 2 rankingi. Zaczniemy od RANKINGU MAKLERSKICH IKE/IKZE Z DOSTĘPEM DO GIEŁD ZAGRANICZNYCH 2026. I jeśli o nas chodzi, to pewnie moglibyśmy na tym rankingu skończyć. Wiemy jednak, że wśród Czytelników tego bloga są osoby, którym wystarczy polska giełda, dlatego w drugiej części przygotowaliśmy też RANKING MAKLERSKICH IKE/IKZE Z DOSTĘPEM DO GIEŁDY POLSKIEJ 2026.
CZĘŚĆ 1: Ranking 2026 – IKE i IKZE w domach maklerskich z dostępem do rynków zagranicznych
No to zobaczmy, z czego tak właściwie możemy wybierać. Warunek dostępu do giełd zagranicznych powoduje, że na placu boju zostaje tylko sześć instytucji. Zawodników jest jednak siedmiu, ponieważ w mBanku mamy do wyboru dwa rachunki:
- powiązane z systemem banku IKE/IKZE eMakler (TU link partnerski).
- oraz oddzielny rachunek w samym biurze maklerskim mBanku – IKE/IKZE mInwestor (TU link partnerski).
Te konta nieco się różnią, więc omówimy je oddzielnie.
I już w tym momencie możemy napisać, że jest lepiej niż w poprzednim roku. W gronie biur/domów maklerskich oferujących dostęp do giełd zagranicznych są dobrze już znane z naszych poprzednich rankingów: Bossa, mBank, Erste (czyli dawny Santander), XTB i BDM. A teraz do tej piątki dołączył Alior, który po raz pierwszy dał dostęp do giełd zagranicznych.
Pozostałe cztery instytucje: ING, Millennium, Noble Securities i PKO BP niestety będą uwzględnione tylko w RANKINGU maklerskich IKE/IKZE z dostępem do polskiej giełdy 2026.
Jak pracowaliśmy nad rankingiem?
Pracę nad rankingiem zaczęliśmy miesiąc temu i wysłaliśmy listę pytań do wszystkich 10 domów i biur maklerskich, które oferują maklerskie IKE i IKZE. Otrzymaliśmy odpowiedzi w formie wypełnionej tabeli i każdą odpowiedź i opłatę weryfikowaliśmy z tabelą opłat, regulaminami i wzorcowymi umowami. Z poszczególnymi domami i biurami maklerskimi przeszliśmy przy tym kilka rund dodatkowych pytań. Prace angażowały cały zespół FBO.
Przy tej okazji serdecznie dziękujemy wszystkim instytucjom za odpowiedzi i współpracę przy tworzeniu tego rankingu 😊.
INTERAKTYWNY KALKULATOR OFERT IKE/IKZE
Zweryfikowane opisy ofert znajdziesz w naszym interaktywnym KALKULATORZE.
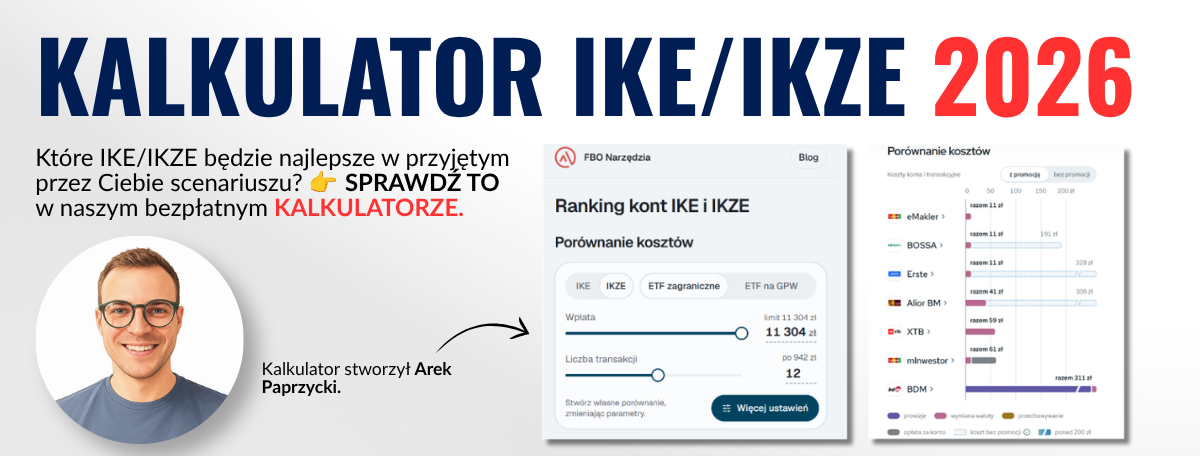
I to jest nasza tegoroczna niespodzianka 😊. W tym roku udostępniamy Ci darmowy interaktywny kalkulator kosztów IKE i IKZE, w którym przeliczysz, w której instytucji założysz najtańsze IKE/IKZE i poczytasz więcej o ofercie każdego z zawodników. A my na podstawie tych wszystkich odpowiedzi i wyliczeń różnych scenariuszy z kalkulatora dokonaliśmy oceny.
W tym miejscu podziękowania dla Arka Paprzyckiego z naszego zespołu, który ten kalkulator opracował 🙂
Jakie KRYTERIA przyjęliśmy, a jakie pominęliśmy? Maklerskie IKE i IKZE z dostępem do giełd zagranicznych – Ranking 2026
Każdą ofertę prześwietlaliśmy naprawdę szczegółowo, co zresztą widać po opisach ofert w naszym KALKULATORZE. Zebraliśmy sporo informacji, ale oczywiście nie każda informacja ma takie samo znaczenie.
Kryteria rankingu IKE/IKZE 2026 r.
Najważniejsze były dla nas takie kwestie:
✅ PODSTAWOWE OPŁATY, w tym prowizje za transakcje, koszty przewalutowań, przechowywanie instrumentów, koszty otwarcia i prowadzenia konta.
✅ STAŁOŚĆ KOSZTÓW, czyli to, czy niskie opłaty są wpisane do tabeli opłat, czy wynikają tylko z promocji.
✅ OPŁATY ZA ZWROTY I TRANSFER, najlepszy rachunek powinien dawać dużą swobodę zmiany dostawcy IKE/IKZE.
✅ INNE NIETYPOWE OPŁATY (lub fakt, że nie występują)
Które kwestie nie były dla nas ważne?
Były również kryteria, które, choć poniżej opisujemy, to świadomie pominęliśmy w ocenie, uznając je za zbyt uznaniowe lub mniej istotne. W tej grupie znalazły się:
❌ WYGLĄD I WYGODA PLATFORMY TRANSAKCYJNEJ. To subiektywna sprawa, a do każdej platformy można się przyzwyczaić. Sami dokonujemy jednej transakcji w kwartale lub mniej, więc wygoda platformy nie ma dla nas wielkiego znaczenia.
Nie jesteśmy gotowi na ponoszenie wyższych opłat tylko dlatego, że w którejś instytucji łatwiej jest złożyć zlecenie niż w innej. Oczywiście dostrzegamy, że w jednej system ułatwia kupowanie instrumentów, a w innej utrudnia i wolimy intuicyjne systemy :). Jednak każdego systemu transakcyjnego można się szybko nauczyć, a my dokonujemy nielicznych transakcji w roku, przez co nie odczuwamy tak mocno ewentualnych niedogodności.
❌ ANALIZY I SERWISY EKONOMICZNE DOSTĘPNE WRAZ Z RACHUNKIEM. Dla niektórych będzie to duża wartość dodana, dla innych (w tym dla nas) – kwiatek do kożucha. Zresztą, jeśli jesteś w społeczności FBO dłużej, na pewno zorientowałeś się, że wartość prognostyczna większości analiz niewiele różni się od wróżenia z fusów czy rzutu monetą.
❌ LICZBA I LOKALIZACJA FIZYCZNYCH PUNKTÓW OBSŁUGI. Wychodzimy z założenia, że w analizowanych rachunkach wszystko można załatwić przez Internet (czy kuriera). Zresztą domy maklerskie preferują kontakt online i często mają wyższe opłaty dla dostępu tradycyjnego: w okienku czy przez telefon. W rankingu braliśmy pod uwagę opłaty, jakie trzeba ponieść, gdy korzystamy z IKE lub IKZE przez Internet.
❌ PREMIE ZA OTWARCIE KONTA I INNE DODATKI. To miłe dodatki, ale w ocenie je pomijamy. Wspominamy o nich w dalszej części artykułu, bo mogą być dla Ciebie ważne.
Staraliśmy się być jak najbardziej obiektywni, zarówno przyjmując powyższe kryteria, jak i w samej ocenie oferty poszczególnych instytucji. Ale jak już wspominaliśmy – KAŻDY ranking ma zawsze pewną dozę subiektywnej oceny.
Dla przykładu, opracowując ten ranking, staraliśmy się uwzględniać zarówno wyliczenia dla osoby, która dopiero zaczyna inwestować i wpłaca niskie kwoty, np. 200 zł co miesiąc, jak i takie, które już sporo uzbierały i wypełniają cały limit IKE czy IKZE, inwestując sporymi kwotami. Dlatego pamiętaj, że zawsze możesz samemu prześwietlić te oferty i sporządzić swój własny, prywatny ranking skrojony dokładnie pod Twoje potrzeby, a nasz interaktywny KALKULATOR, w którym są też opisy ofert, na pewno Ci w tym pomoże.
#1 Kryterium: Podstawowe koszty
Prowizje
Zacznijmy od pierwszego kosztu, czyli od wysokości prowizji za transakcje kupna i sprzedaży. Jest to absolutnie podstawowy koszt, przecież wpłacamy pieniądze na IKE lub IKZE, aby kupić aktywa finansowe, a nie po to, by pieniądze leżały na rachunku maklerskim. Zobaczmy więc, ile nas to będzie kosztowało na każdym z siedmiu rachunków maklerskich:
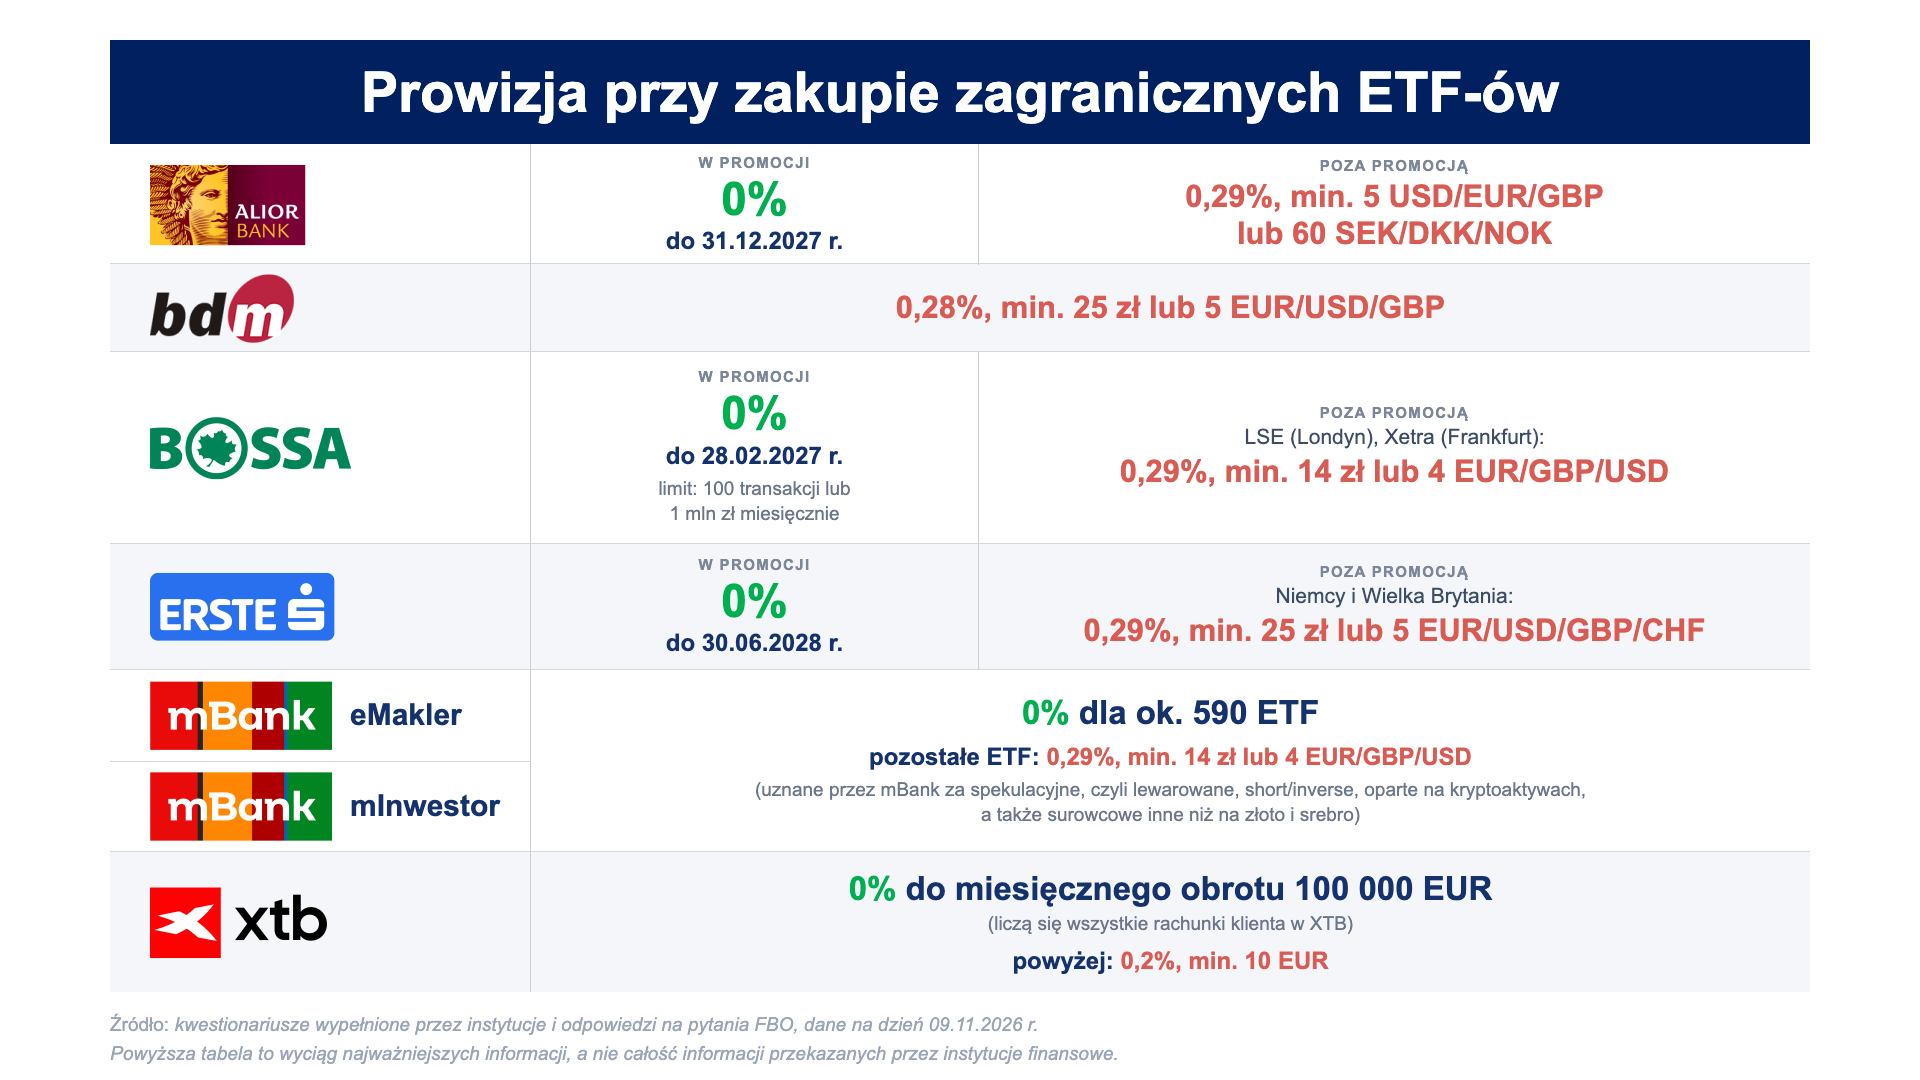
W tej kategorii sporo się zmieniło od ubiegłego roku. Aż sześciu z siedmiu naszych zawodników – czyli XTB, eMakler i mInwestor w mBanku, Bossa, Erste i Alior – obecnie w ogóle nie pobiera prowizji za kupno czy sprzedaż zagranicznych ETF-ów. Jako pierwszy zerową prowizję zaproponował dwa lata temu XTB, gdy debiutował z IKE. W ubiegłym roku na taki ruch zdecydował się mBank, zaledwie kilka dni później odpowiedziała Bossa, a jako czwarty dołączył Santander (dziś Erste). W tym roku to samo zrobił Alior. To jest walka cenowa w najlepszym dla nas – klientów tych rachunków – wydaniu.
Jednak zero zeru nie równe. W XTB (TU link partnerski) i w mBanku (TU link partnerski) te 0 zł prowizji jest na stałe w tabeli opłat. W ubiegłym roku mBank zapowiadał, że zerową prowizję wpisze na stałe do tabeli opłat i słowa dotrzymał. W przypadku Bossy, Erste i Aliora zerowa prowizja to element promocji, a do kiedy trwa, pokazujemy w tabelach (jedną znajdziesz powyżej, a drugą poniżej). I tu od razu nasuwa się pytanie, czy przedłużą promocję? Bo przecież instytucje finansowe doskonale zdają sobie sprawę, że końcówka roku to okres, kiedy wiele osób interesuje się kontami IKE/IKZE, a twórcy internetowi oceniają te konta, tak jak my w tym rankingu.
Zapytaliśmy więc wprost, czy planują przedłużenie promocji albo wpisanie tych stawek na stałe do tabeli opłat. Odpowiedzi zamieściliśmy poniżej i uwzględniliśmy je przy ocenie poszczególnych ofert:
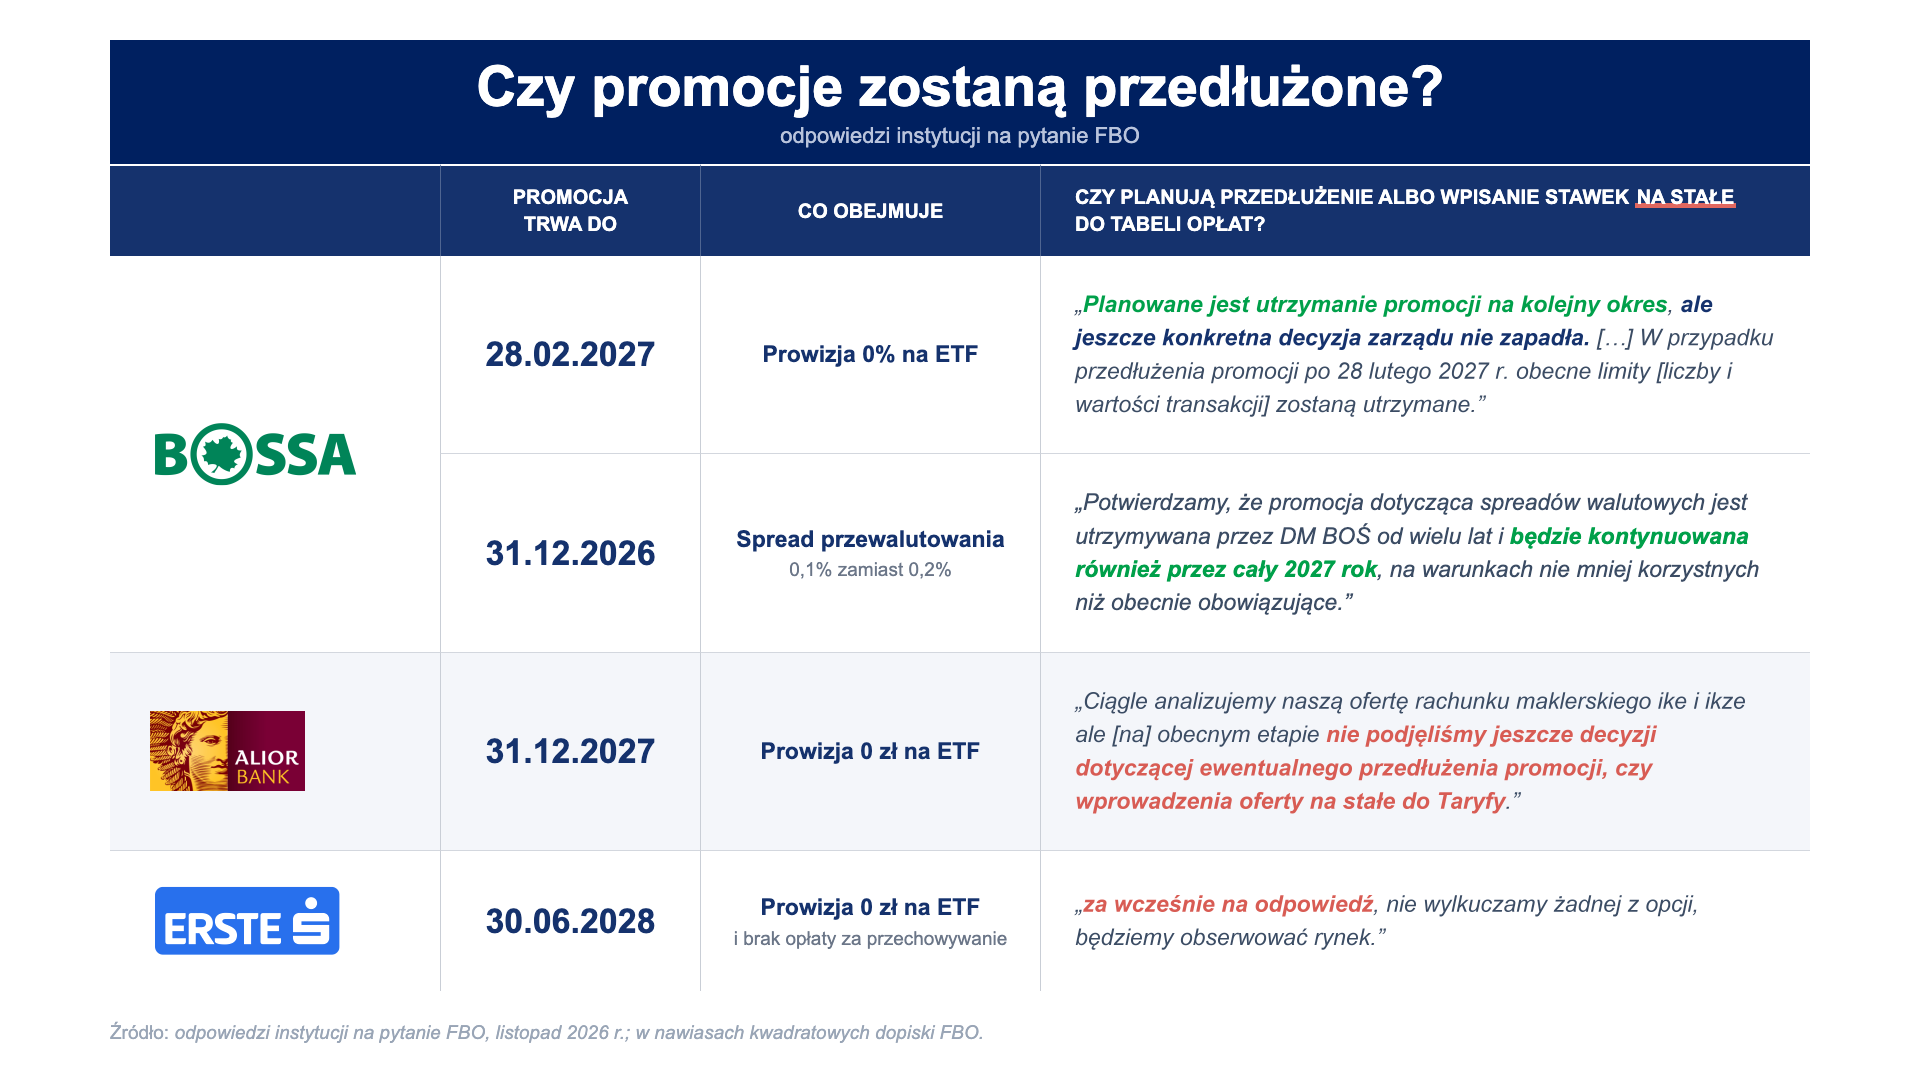
Bossa, której promocja kończy się najszybciej, planuje ją przedłużyć – i trzeba dodać, że w poprzednich latach była w tym słowna. Alior i Erste, których promocje trwają odpowiednio do końca 2027 r. i do połowy 2028 r., nie zdradzają, co dalej.
Dlaczego stała stawka w tabeli opłat jest dla nas warta więcej niż promocja?
Super, że to są długoterminowe promocje, ale to wciąż tylko promocje. Analizując konta IKE i IKZE, siłą rzeczy mamy w tle długi horyzont inwestowania – 10, 20, 30 lat. I z tej perspektywy uciążliwe jest sprawdzanie co roku, czy warunki promocyjne zostały przedłużone, czy trzeba robić transfer. Owszem, dziś trwa wojna cenowa biur maklerskich, ale nie wiemy, kiedy któraś instytucja powie „pas”.
Stawki wpisane do Tabeli Opłat i Prowizji (TOiP) to znacznie większa ochrona niskich kosztów. Mamy świadomość, że TOiP też nie jest wyryta w kamieniu, ale trudniej ją zmienić, a sytuacje, w których można to zrobić, są z góry opisane w umowie. Trzeba wykazać, że zaszła ważna, obiektywna przyczyna, uprzedzić klientów i dać im prawo rozwiązania umowy. Taka zmiana to więc cięższy proces, a podwyżki przyciągają uwagę Urzędu Ochrony Konkurencji i Konsumentów.
Czy zerowe prowizje mają w ogóle szanse się obronić biznesowo?
Zerowe prowizje na ETF-y na IKE/IKZE są świetną sprawą dla nas – inwestorów. Ale czy taki model ma w ogóle szanse obronić się biznesowo? Nie trzeba być marketingowym geniuszem, żeby stwierdzić, że zejście z prowizjami do zera ma przyciągnąć nowych Klientów (albo nie stracić obecnych), a taka usługa jest niskoprzychodowa, a może nawet – nierentowna. Jak Alior, Bossa, Erste, mBank i XTB mają wtedy zarabiać i nie zatopić biznesu?
Idąc od końca, najmniej wątpliwości budzi XTB. Ten broker ma zerową prowizję wpisaną do Tabeli Opłat i Prowizji, co cementuje te korzystne dla Klientów warunki, ale jej brak odbija sobie opłatą za przewalutowanie 0,5% (o przewalutowaniach piszemy w kolejnym punkcie). I z uwagi na tę marżę przy przewalutowaniu strzelamy, że XTB już nawet na samym IKE/IKZE stratne nie jest. Nie jest natomiast żadną tajemnicą, że XTB generuje gros przychodów biznesowych na Klientach grających instrumentami zwanymi CFD i może liczy na to, że po założeniu IKE/IKZE Klient z czasem zacznie aktywniej inwestować na tych instrumentach pochodnych. My unikamy CFD jak ognia, to instrumenty spekulacyjne, a nie służące do długoterminowego inwestowania i jak podaje samo XTB, 79% rachunków inwestorów detalicznych grających na CFD traci pieniądze.
A czy zerowa prowizja od ETF na IKE/IKZE ma szanse biznesowo obronić się w Aliorze, Bossie i Erste? Te instytucje zwalniają z prowizji tylko w ramach promocji. Brokerzy liczą więc pewnie, że część Klientów z czasem zacznie inwestować bardziej aktywnie w inne instrumenty niż ETF-y oraz/lub będzie inwestować u danego brokera także poza IKE/IKZE. Nawet na IKE/IKZE z bezprowizyjnymi transakcjami na ETF-y biura maklerskie mogą też wypracować jakąś usługę dodatkową/funkcjonalność premium, za którą część Klientów zdecyduje się zapłacić.
Pamiętajmy też, że Alior, mBank, Erste to biura maklerskie stanowiące część banku, a więc gra może się toczyć o szerszą relację z Klientem – kredyty, konta bankowe itd.
PROWIZJE – uwagi szczegółowe
Zwróćmy jeszcze uwagę na te kwestie:
- W XTB brak prowizji dotyczy sytuacji, gdy łączny miesięczny obrót na wszystkich kontach, które ktoś ma u tego brokera (nie tylko IKE i IKZE), nie przekracza równowartości 100 tys. EUR. Po przekroczeniu tego limitu transakcje zostaną obciążone prowizją w wysokości 0,2% (min. 10 EUR). W Bossie promocja ma limit: 100 transakcji miesięcznie lub 1 mln zł miesięcznie na rachunek.
W naszej ocenie takie limity trudno przekroczyć przy pasywnym inwestowaniu, więc nie traktujemy ich jako istotne ograniczenie. - Z kolei mBank zerową prowizję stosuje do ok. 590 ETF-ów, a wyłączył z niej ETF-y, które uznał za spekulacyjne – lewarowane, typu short/inverse, oparte na kryptoaktywach oraz surowcowe inne niż złoto i srebro. Dla nich obowiązuje standardowa prowizja: 0,29%, min. 14 zł. To również nie wpływa na naszą ocenę, bo 590 ETF-ów objętych zerową prowizją to aż nadto, by zbudować pasywną strategię, a te wykluczone raczej nie znajdą zastosowania w portfelu pasywnego inwestora.
PROWIZJE – ocena
I mając te wszystkie kwestie na uwadze, biorąc pod uwagę wyłącznie prowizje za transakcje kupna i sprzedaży to:
- Na pierwszym miejscu są ex aequo XTB (TU link partnerski) i mBank (zarówno eMakler (TU link partnerski), jak i mInwestor). U nich zero złotych jest wpisane do tabeli opłat, więc nie drżymy, czy przedłużą promocję, czy nie.
Zaznaczamy w tym miejscu, że XTB „odbija” sobie ten brak prowizji w kosztach przewalutowania, pobierając z kolei znacznie więcej niż konkurenci, ale koszty związane z przewalutowaniem analizujemy odrębnie w kolejnym punkcie. - Na drugim miejscu są Alior, Bossa i Erste, gdzie zerowa prowizja to promocja. Można by to drugie miejsce jeszcze różnicować, dając Erste plus za dłuższy czas promocji, a Bossie minus za krótszy. Ale podchodząc do tego uczciwie, należałoby też uwzględnić warunki poza promocją. I wtedy Bossa dostałaby plus za niższą prowizję minimalną (na podstawowych giełdach to 0,29%, min. 14 zł), a Erste (na podstawowych giełdach to 0,29%, min. 25 zł) i Alior (na podstawowych giełdach to 0,29%, min. 5 EUR) minus za wyższą.
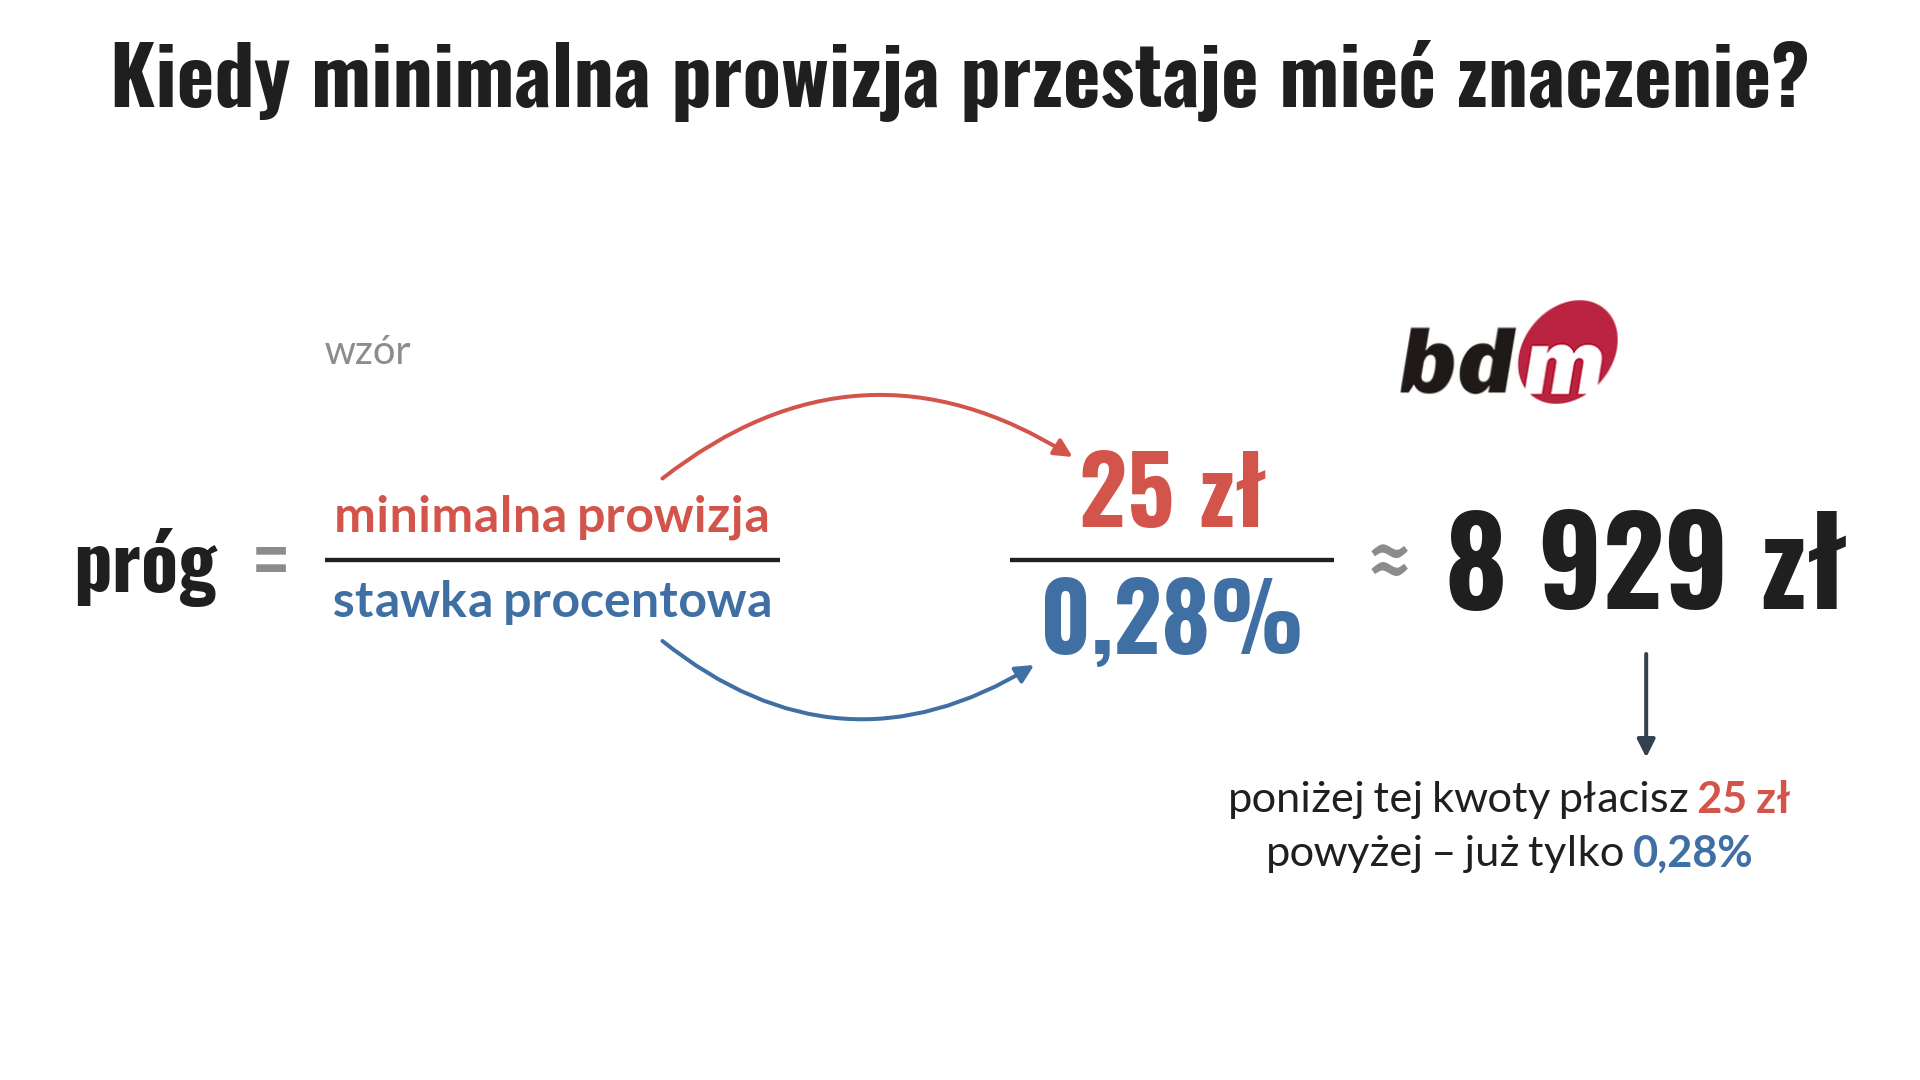
- Na trzecim miejscu jest BDM z prowizją wynoszącą 0,28%, min. 25 zł. O ile 0,28% można by jeszcze przełknąć, o tyle prowizja minimalna ma znaczenie. Przez nią, co pokażemy dalej w wyliczeniach, nie opłaca się inwestować w BDM-ie małymi kwotami. Kupując instrument za 100 zł, zapłacisz 25 zł prowizji. Te 25 zł przestaje mieć znaczenie dopiero przy kwocie bliskiej 9 tys. zł.
I mimo tego, że BDM w kategorii „prowizje” zajął ostatnie miejsce, chcielibyśmy BDM-owi pogratulować. Chcielibyśmy docenić BDM, że polski, niewielki dom maklerski podjął rękawicę i z sensowną ofertą dołączył do tej niewielkiej liczby instytucji, które oferują zagraniczne ETF-y w ramach IKE i IKZE. Naszym zdaniem zawstydził tym takie tuzy jak PKO BP, Pekao SA czy ING. ING zapowiedziało zresztą, że w przyszłym roku ma zamiar dołączyć do tej stawki. Trzymamy za nich i za resztę kciuki.
KOSZTY PRZEWALUTOWANIA
Spójrzmy teraz na koszty przewalutowania. To również jeden z podstawowych kosztów, którego nie unikniemy, jeśli chcemy inwestować na zagranicznych giełdach, czyli kupować tanie ETF-y na zagraniczne akcje. By to zrobić, potrzebujemy obcych walut, euro, dolarów, funtów. Jak wynika wprost z ustawy o IKE i IKZE, na konto IKE lub IKZE możemy wpłacać wyłącznie polskie złote, nie da się przelać waluty, więc kosztu przewalutowań nie da się uniknąć. Jak na tym tle wypadają poszczególni zawodnicy?
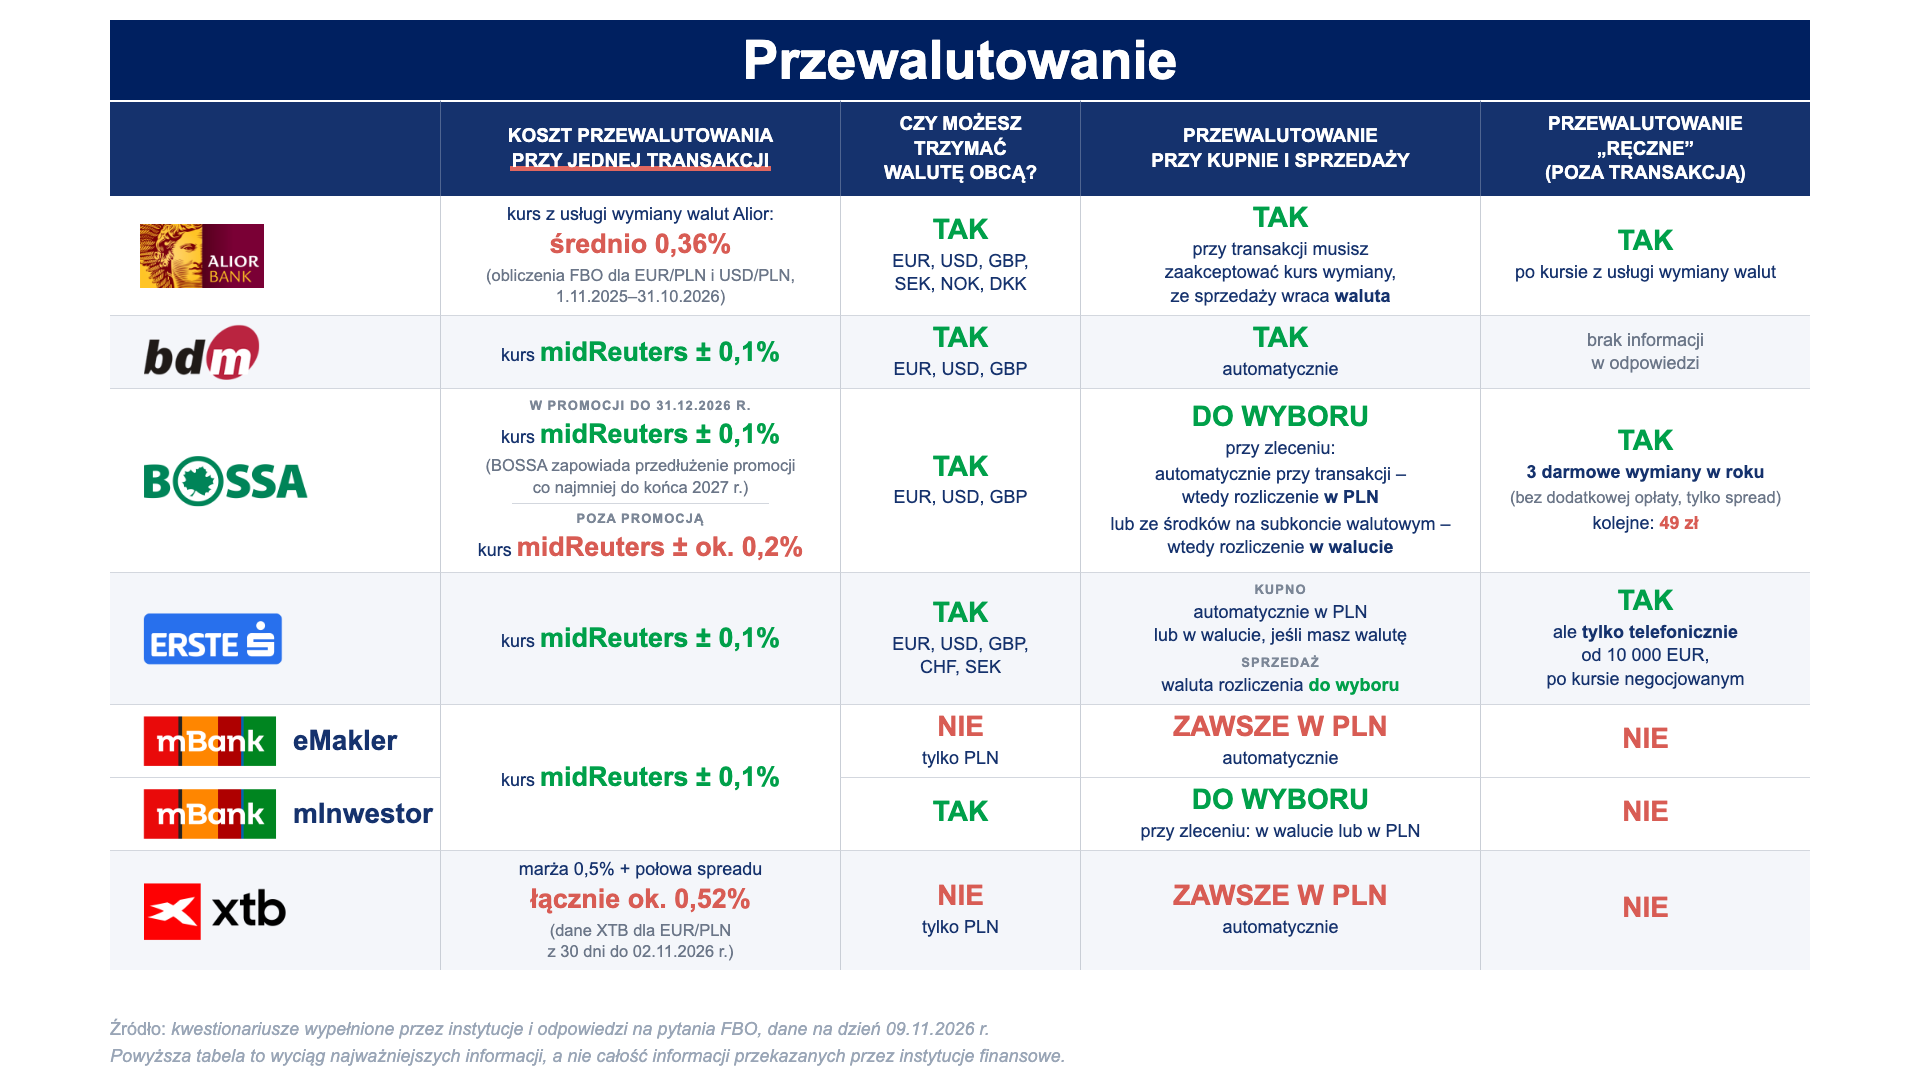
Jak widzisz, standardem jest stosowanie kursu midReuters, do którego przy zakupie waluty jest doliczane, a przy sprzedaży odliczane 0,1%. Takie kursy stosują Bossa (w promocji, poza promocją spread 2 razy wyższy), mBank, Erste i BDM. Przy obecnym kursie euro spread przy pojedynczej transakcji kupna czy sprzedaży instrumentów wynosi mniej niż pół grosza za każde EUR, czyli naprawdę niewiele.
Znacznie gorzej jest w Aliorze. Kurs zależy od kantoru Aliora, a spread nie jest określony procentowo jak u konkurentów, czyli jest nieprzewidywalny i historycznie był kilkukrotnie wyższy niż u konkurencji. Policzyliśmy go na kursach euro i dolara z ostatniego roku (od 1.11.2025 do 31.10.2026 r.) i wyszło nam średnio 0,36% przy pojedynczej transakcji.
Najgorzej wypada XTB, bo przy okazji przewalutowania pobiera dwie opłaty:
- W XTB analogicznie, jak w ofertach mBanku, Bossy, BDM i Erste występuje spread walutowy bid-ask, choć trzeba przyznać, że mikroskopijny – niższy niż u tych konkurentów.
- DODATKOWO, do transakcji walutowej XTB dolicza sobie całkiem sporą marżę – aż 0,5% wartości transakcji (!)
Łącząc te dwie opłaty, klient płaci więc ok. 0,52% (dane XTB dla pary EUR/PLN z ostatnich 30 dni, stan na 02.11.2026 r.), czyli ponad pięć razy więcej niż u pozostałych zawodników poza Aliorem. I tą opłatą XTB odbija sobie brak prowizji za zakup i sprzedaż ETF-ów. I dlatego w przypadku kupna instrumentów zagranicznych na IKE czy IKZE w XTB nie można mówić o darmowych ETF-ach.
Wyższy koszt przewalutowania w Aliorze i XTB może być szczególnie istotny przy wypłacie z kont IKE i IKZE, zwłaszcza gdy po latach inwestowania w zagraniczne ETF-y zgromadzisz na IKE czy IKZE pokaźny kapitał. Zobacz na wykresie z KALKULATORA, ile różnic kursowych naliczyłyby poszczególne instytucje przy wypłacie na 250 tys. zł. Różnice kursowe zaznaczyliśmy różowymi słupkami:
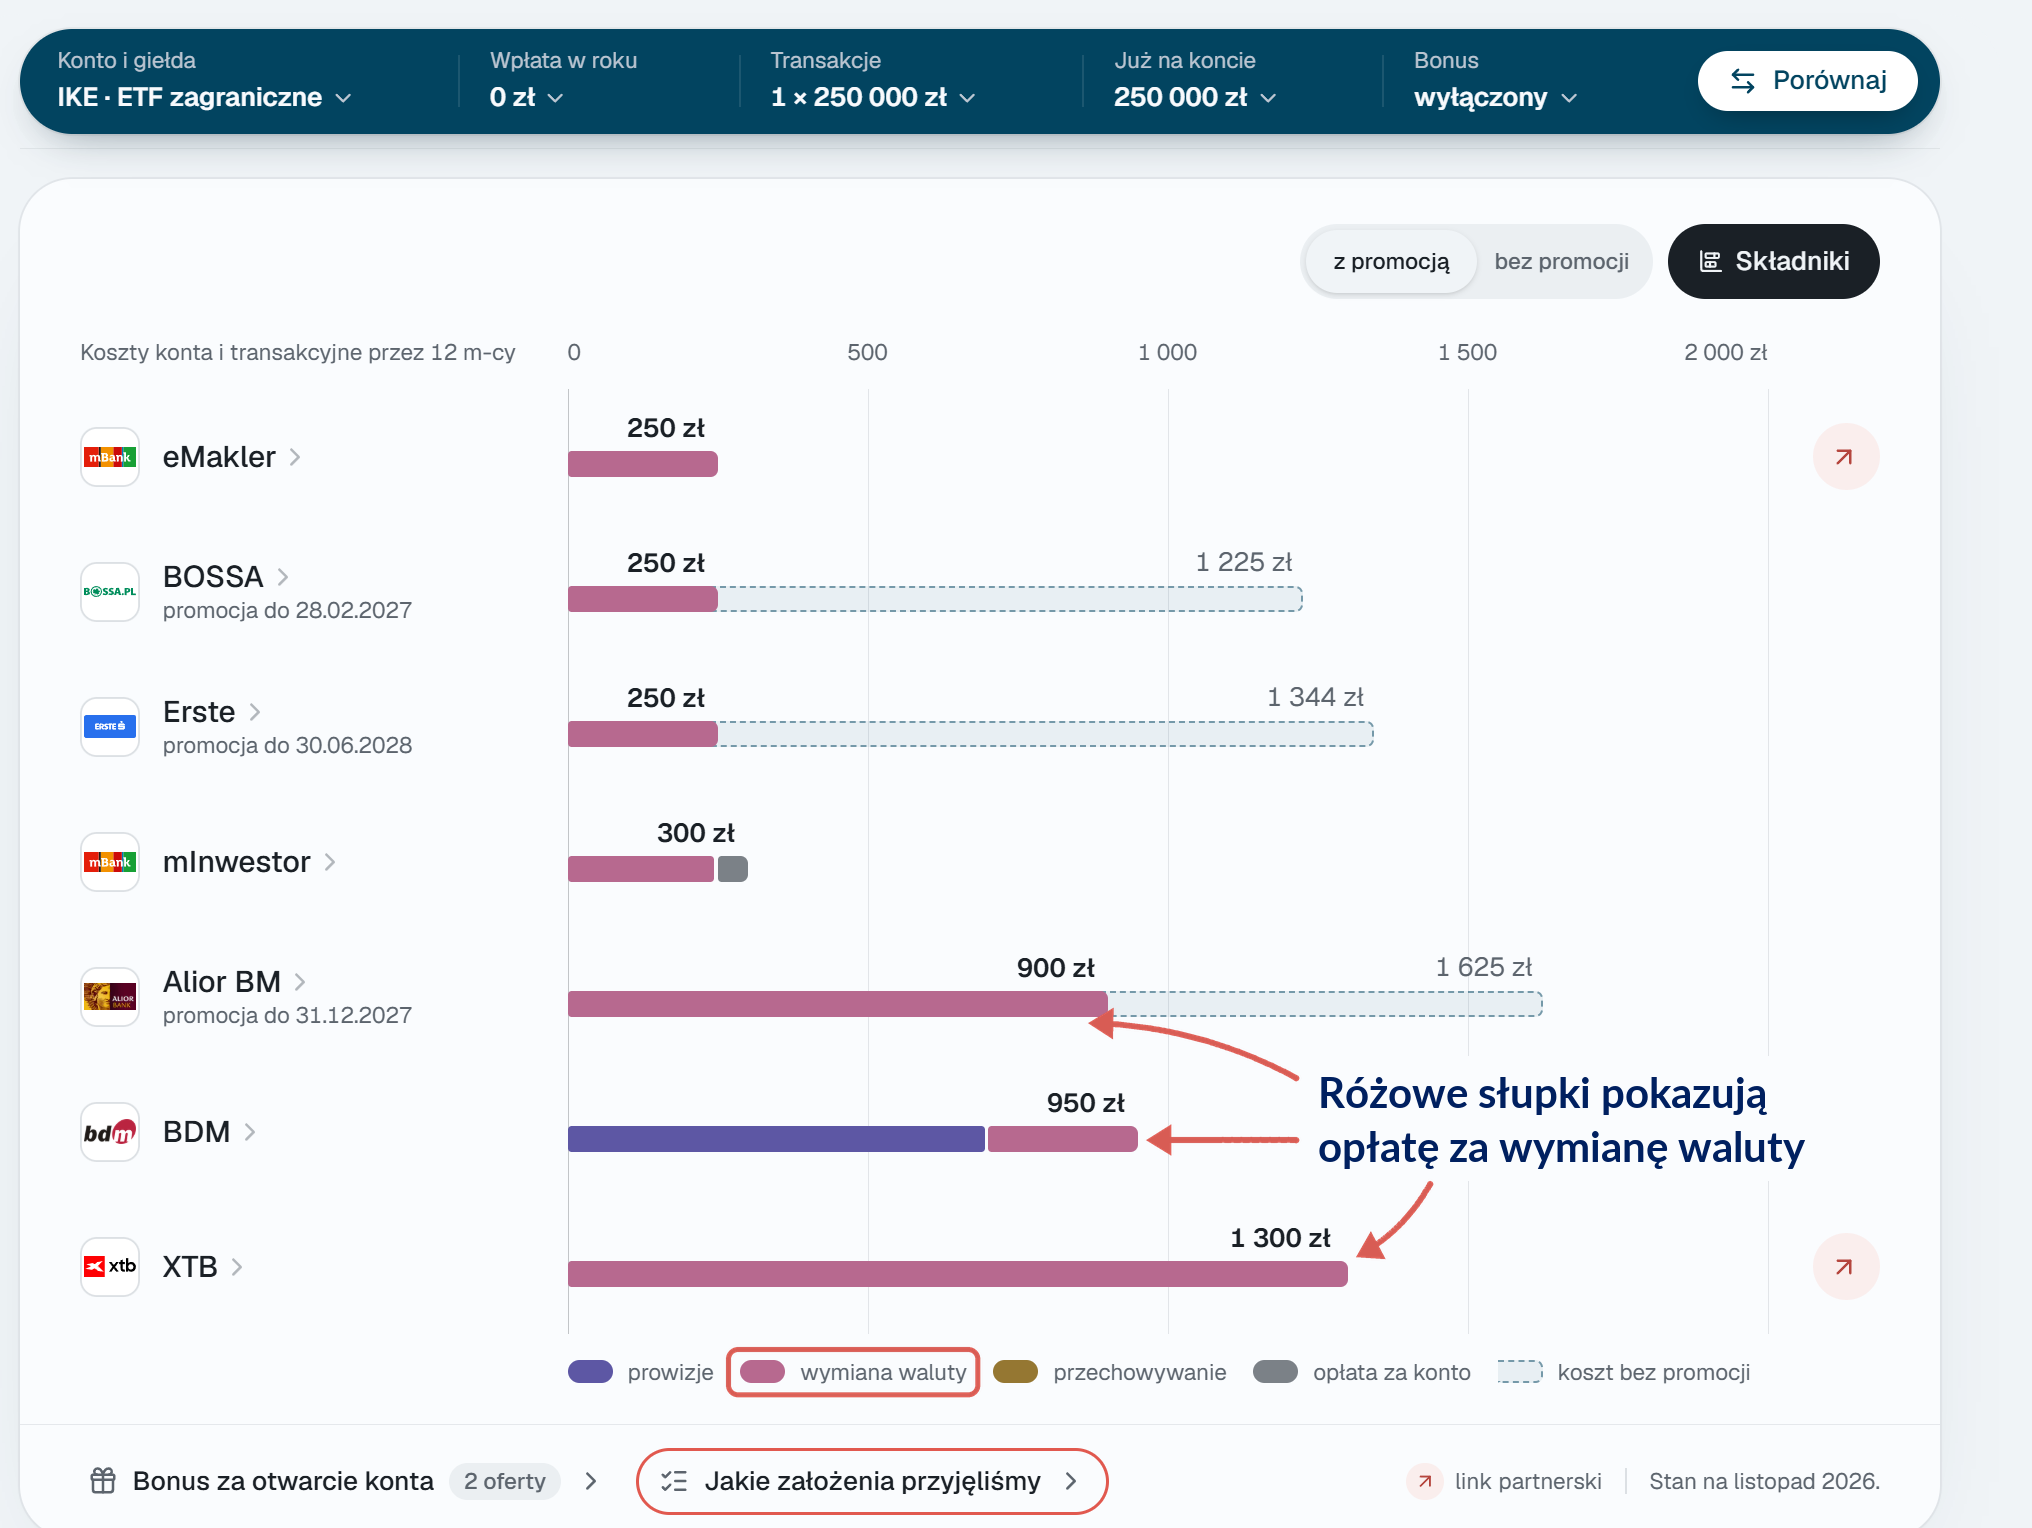
Waluta obca na rachunku
Zaraz przejdziemy do końcowej oceny poszczególnych zawodników pod kątem przewalutowania, ale wpierw zobaczmy, jaka jest swoboda trzymania walut. Na te konta można wpłacać wyłącznie polskie złote, ale może się zdarzyć, że sprzedasz zagraniczny instrument wyceniany np. w euro czy dolarze, dokonasz rebalancingu lub wpłynie Ci dywidenda w walucie.
W każdej z tych sytuacji większość brokerów, poza XTB i eMaklerem, pozwoli Ci pozostawić obcą walutę i wykorzystać ją przy kolejnym zakupie, unikając kosztów przewalutowania. eMakler i XTB nie dają takiej możliwości, więc tu wypadają nieco gorzej, ale o ile w eMaklerze te przewalutowania nie są bardzo drogie (spread wynosi 0,1%), to w XTB oznacza to konieczność ponoszenia kosztów ok. 0,52% od wartości transakcji przy każdym zakupie lub sprzedaży instrumentu zagranicznego.
Dodatkowo Bossa, Erste i Alior oferują opcje zakupu waluty w momencie innym niż przy okazji zakupu zagranicznego instrumentu:
- w Bossie 3 pierwsze „ręczne” wymiany będą Cię kosztować jedynie spread (w promocji 0,1% od kursu midReuters, poza nią – 0,2%), a kolejnych możesz dokonać, płacąc – oprócz spreadu – 49 zł.
W przypadku Bossy, pod każdym rankingiem pojawiają się pytania, dlaczego w ogóle mówimy o kosztach przewalutowań w Bossie, skoro na ich stronie można znaleźć informację, że trzy pierwsze przewalutowania są bezpłatne. By je uprzedzić, wyjaśniamy, że Bossa przy KAŻDYM przewalutowaniu pobiera spread, który pokazywaliśmy, więc żadne przewalutowanie nie jest darmowe, ale za pierwsze trzy w roku „ręczne” („ręczne”, czyli NIE wynikające z zakupu czy sprzedaży zagranicznych instrumentów) przewalutowania na IKE i pierwsze trzy na IKZE Bossa nie pobierze dodatkowej prowizji, a za czwarte już tak (49 zł).

- w Erste tylko telefonicznie od 10 000 EUR po kursie negocjowanym,
- w Aliorze po kursie z usługi wymiany walut Aliora.
Wspominamy o powyższym, choć zdecydowana większość inwestorów z tych funkcji nie skorzysta. Więcej szczegółów na ten temat znajdziesz w powyższej tabeli oraz bezpośrednio w KALKULATORZE przy każdej z ofert.
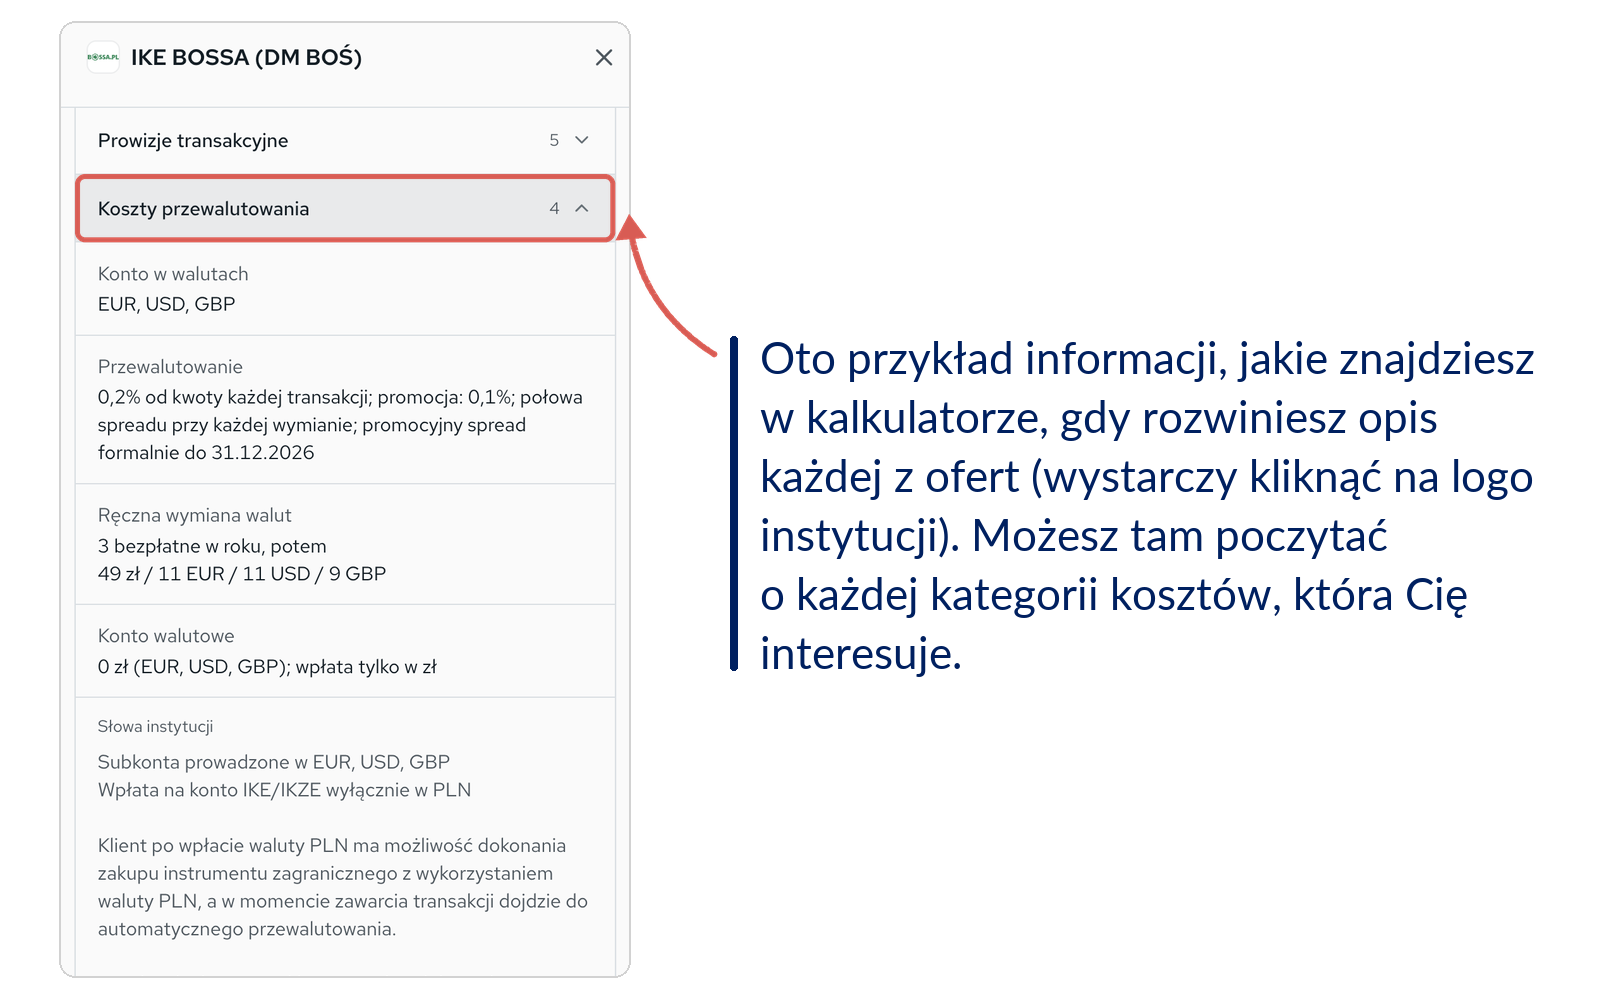
KOSZTY PRZEWALUTOWANIA – ocena
I mając to wszystko na względzie, biorąc pod uwagę kryterium przewalutowań, najlepiej wypada:
- Bossa, bo ma i niski koszt przewalutowania, i równocześnie dużą swobodę, jeśli chodzi o walutę rozliczenia transakcji. Tu bardzo mocno polegamy na odpowiedzi Bossy, że promocję na spread będzie przedłużać, bo poza promocją spread w Bossie byłby dwa razy wyższy. Zapowiada ją co najmniej do końca 2027 r.
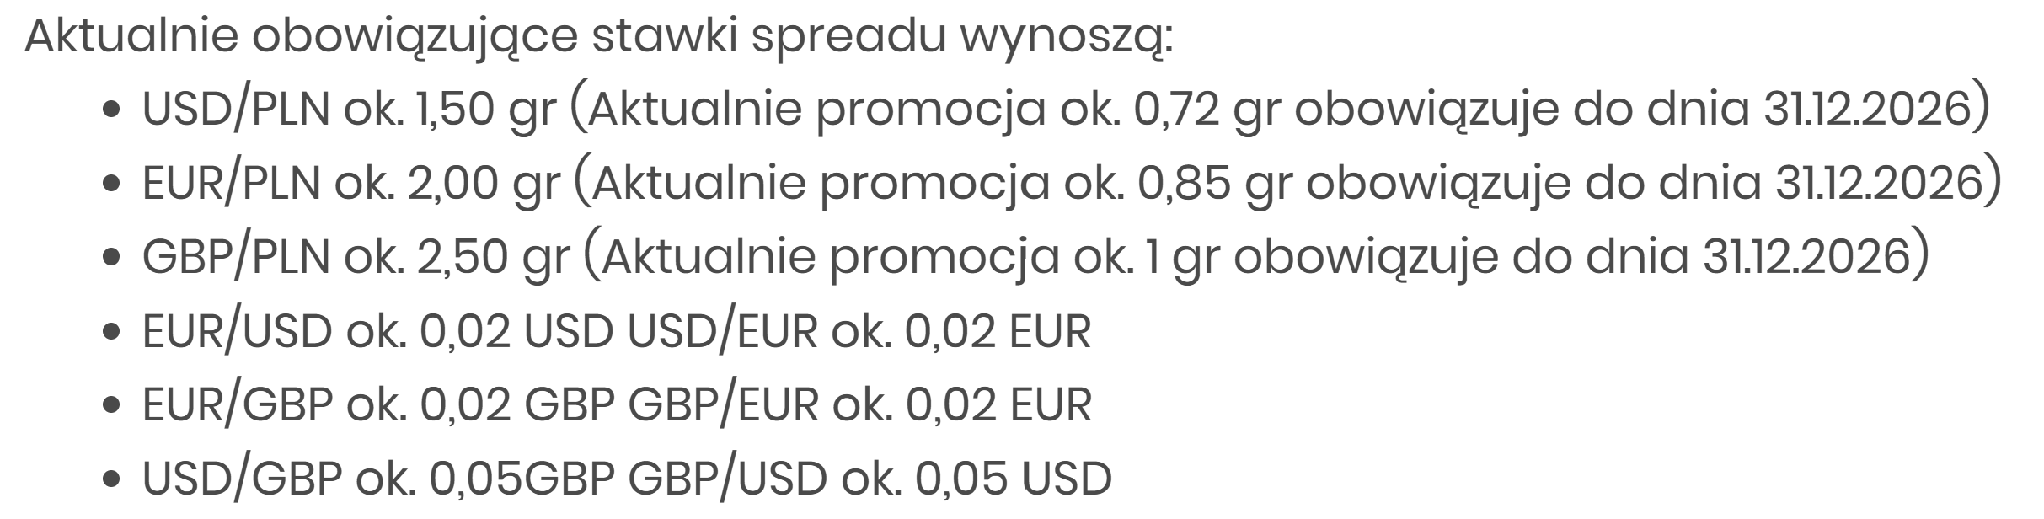
- Minimalnie za Bossą, na drugim miejscu są Erste oraz mBank w Biurze maklerskim (mInwestor) z takim samym spreadem jak Bossa w promocji, czyli 0,1% od kursu midReuters. Te dwa konta pozwalają trzymać na rachunku IKE/IKZE różne waluty. Możliwe, że na tym miejscu jest również BDM, ale nie mamy pełnych informacji i nie wiemy, jak tam wygląda „ręczne” przewalutowanie.
- W środku stawki jest eMakler z tak samo niskim kosztem przewalutowania jak zajmujące wyższe miejsca Bossa, mInwestor i Erste. Niższe miejsce wynika z braku możliwości trzymania walut obcych – wszystko jest rozliczane zawsze w PLN.
- Przedostatnie miejsce zajmuje Alior, dla którego to najsłabszy element oferty. Widzimy tu trzy problemy. Po pierwsze, kursy zależą od stawki w kantorze Aliora, więc trudno się zorientować, jaki jest spread. Po drugie, skoro nie jest ustalony na sztywno, może się w przyszłości zmieniać – a da się go zapisać prosto, jak u konkurencji, która podaje 0,1% od kursu midReuters. Po trzecie, gdy policzyliśmy go na kursach dolara i euro z ostatniego roku, wyszło nam znacznie więcej niż u konkurencji: średnio 0,36%.
- Na ostatnim miejscu, daleko za pozostałymi, jest XTB z najwyższymi opłatami za przewalutowanie ok. 0,52% (0,5% marży + spread) i z kontem, na którym, podobnie jak w eMaklerze, nie można trzymać walut.
Przejdźmy do kolejnego kryterium.
OPŁATA ZA PRZECHOWYWANIE ZAGRANICZNYCH INSTRUMENTÓW NA KONTACH IKE I IKZE
Kolejny koszt, który analizowaliśmy w ramach rankingu IKE/IKZE 2026 r., to opłata za przechowywanie instrumentów, czyli ich depozyt. Instytucja może pobierać opłatę od Twojego portfela ETF-ów za sam fakt, że są one zapisane na rachunku. Na szczęście coraz więcej instytucji z niej rezygnuje.
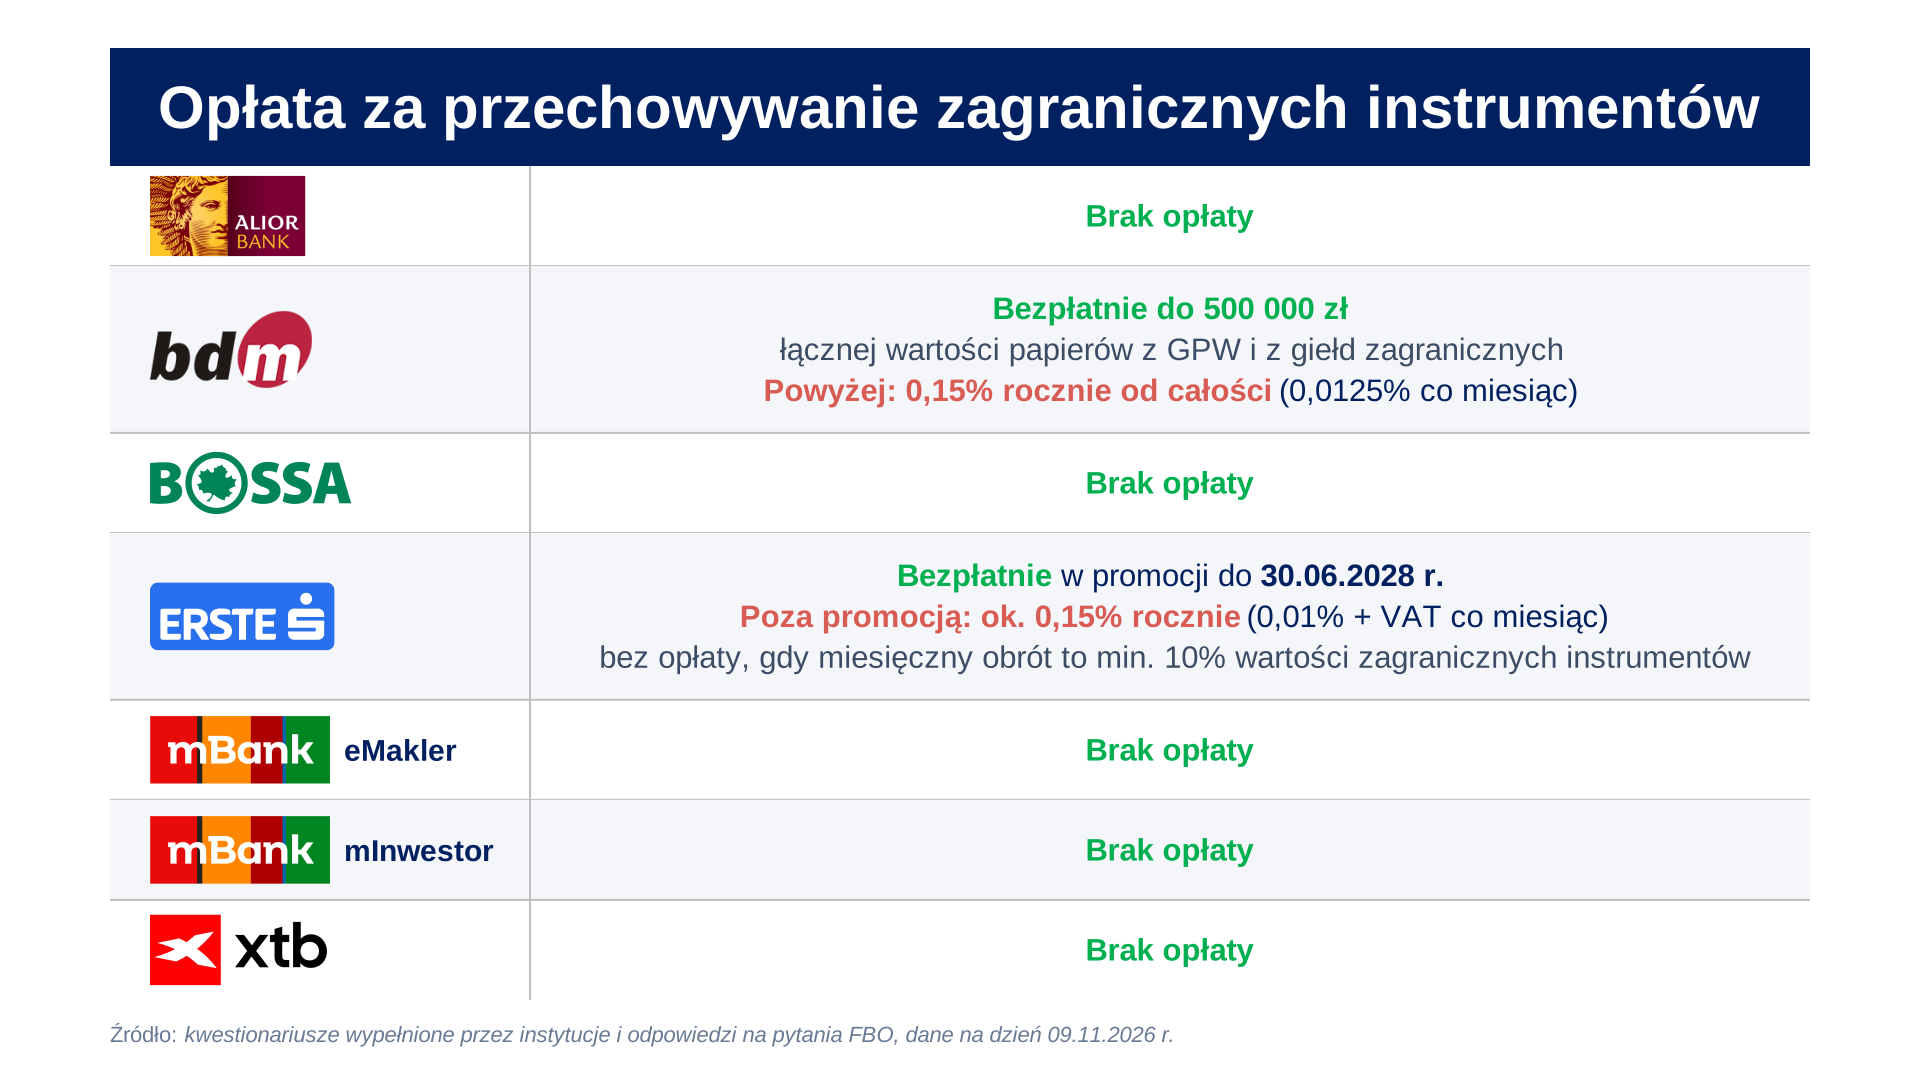
- W tej kategorii najlepiej wypadają Alior, Bossa, mBank – zarówno eMakler (TU link partnerski), jak i mInwestor (TU link partnerski) – i XTB (TU link partnerski). Na IKE i IKZE w tych instytucjach po prostu nie ma opłaty za depozyt, nawet przy dużych portfelach, a jej brak wynika z tabeli opłat, a nie z promocji. Kilka lat temu mBank mocno wkurzył klientów, gdy znienacka wprowadził właśnie tę opłatę za przechowywanie, pisaliśmy o tym na blogu, ale w 2024 zupełnie się z niej wycofał. Co należy docenić, Bossa wpisała brak tej opłaty do tabeli opłat (od 5 stycznia 2026 r.), wcześniej również z niej zwalniała, ale w ramach promocji.
- Na drugim miejscu umieszczamy BDM. W BDM brak opłaty jest wpisany do tabeli opłat i dotyczy portfeli do 500 tys. zł (liczy się łączna wartość papierów z GPW i z giełd zagranicznych, ale limit jest odrębny dla każdego rachunku, czyli odrębny dla IKE, IKZE i zwykłego rachunku maklerskiego). Natomiast przy przekroczeniu tego limitu BDM pobiera opłatę od całości, a nie od nadwyżki: 0,15% rocznie (0,0125% co miesiąc), czyli tyle samo, co Erste poza promocją.
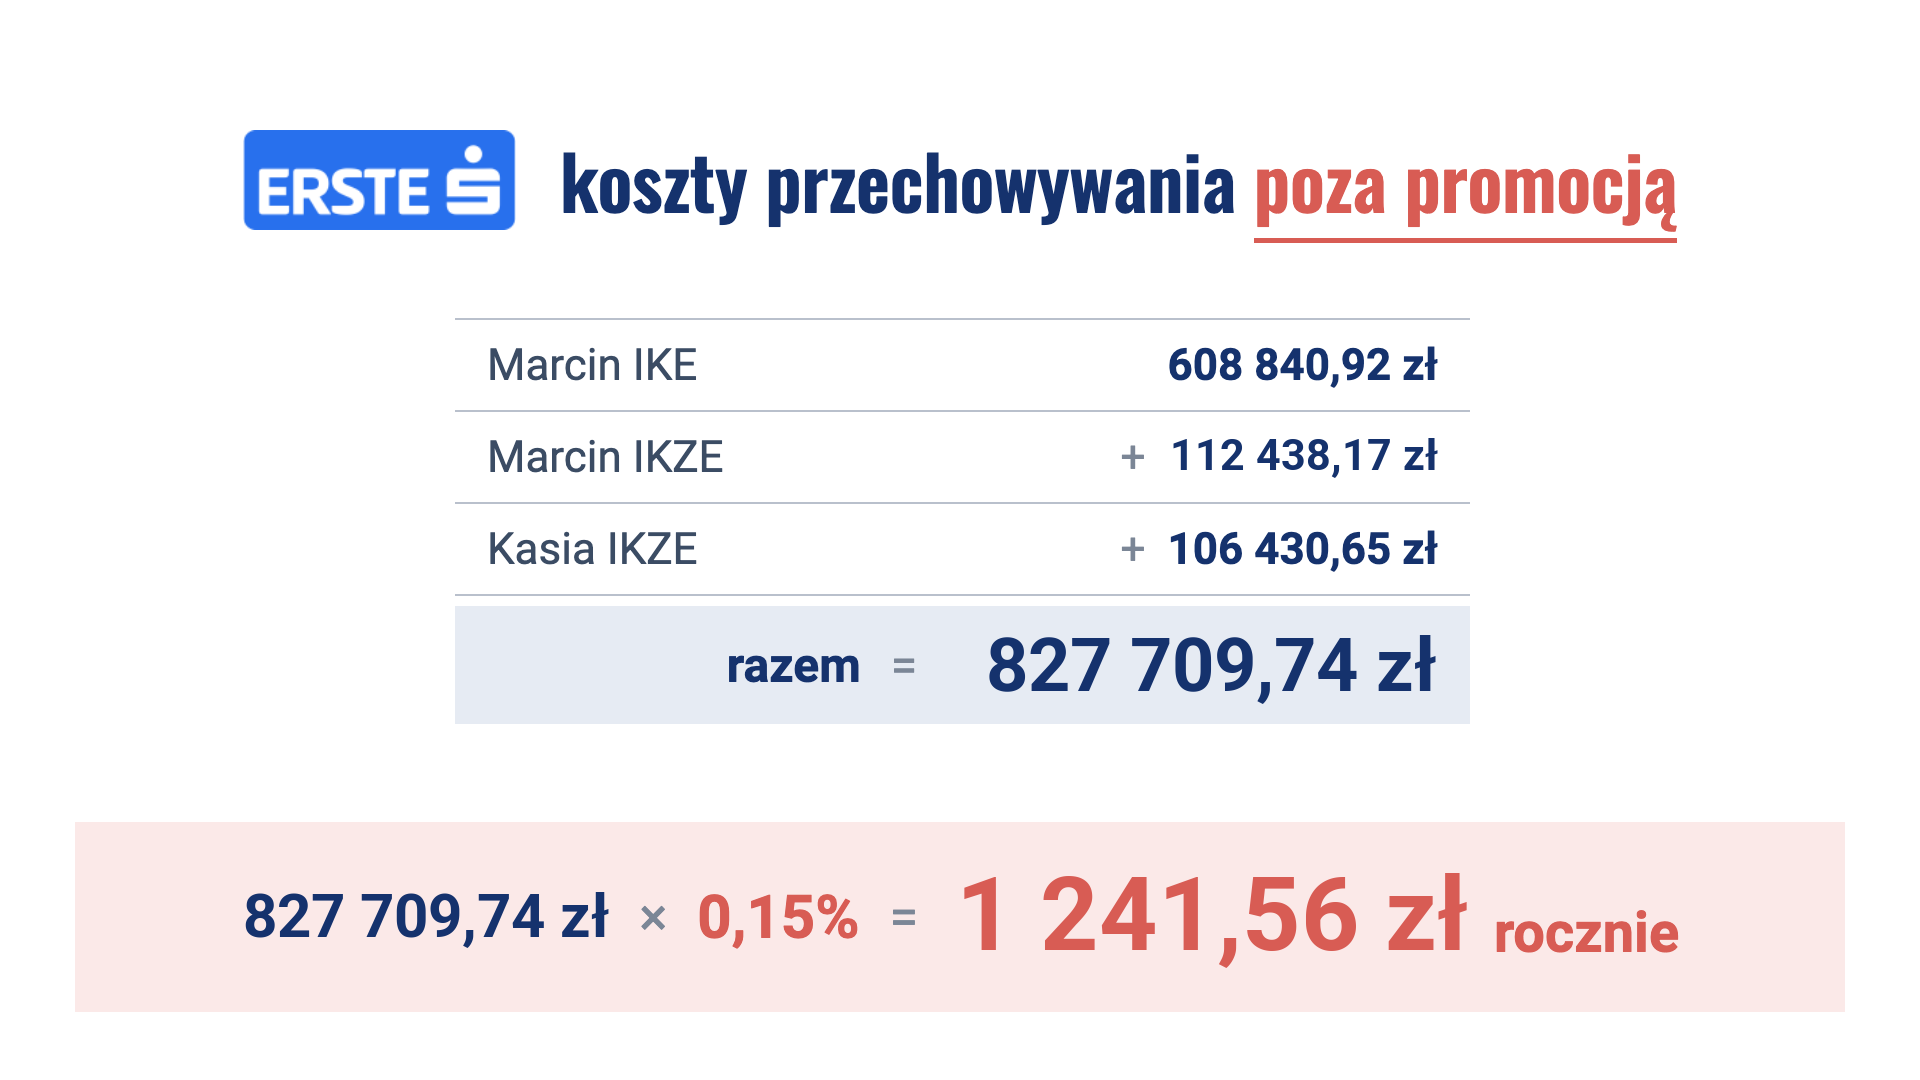
- Na ostatnim, trzecim miejscu jest Erste, w którym przechowywanie instrumentów jest bezpłatne w ramach promocji do 30.06.2028 r. W zeszłym roku promocja trwała do końca 2026 r., więc Erste ją wydłużyło. Widać, że Erste próbuje się zbliżyć do pozostałych zawodników i mocno temu kibicujemy 😊. Poza promocją depozyt zagranicznych instrumentów kosztuje 0,01% + VAT miesięcznie (czyli ok. 0,15% rocznie), niezależnie od wielkości portfela. W praktyce oznacza to, że od każdych 10 000 zł w Twoim portfelu, gdyby promocja nie była przedłużona, zapłacisz około 15 zł rocznie. Kosztu można uniknąć, jeśli miesięczny obrót wyniesie co najmniej 10% wartości zagranicznych instrumentów w portfelu, ale pasywni inwestorzy rzadko spełnią ten warunek. Bez promocji w Erste byłoby więc całkiem drogo. Dlatego my na razie nie rozważalibyśmy Erste ze względu na już duże zgromadzone aktywa. Dla przykładu my (Kasia i Marcin) mamy na maklerskich IKE i IKZE łącznie ponad 800 tys. zł. Gdyby promocja się skończyła, za samo przechowywanie płacilibyśmy ok. 1 200 zł rocznie albo musielibyśmy uciekać transferem, o którym piszemy w dalszej części artykułu. A po co, skoro te same ETF-y możemy kupić na tańszym koncie?
Opłata za otwarcie i prowadzenie rachunku
Z podstawowych kosztów została nam jeszcze opłata za otwarcie lub prowadzenie rachunku IKE czy IKZE i możemy przejść do podsumowania łącznych kosztów w kalkulatorze.
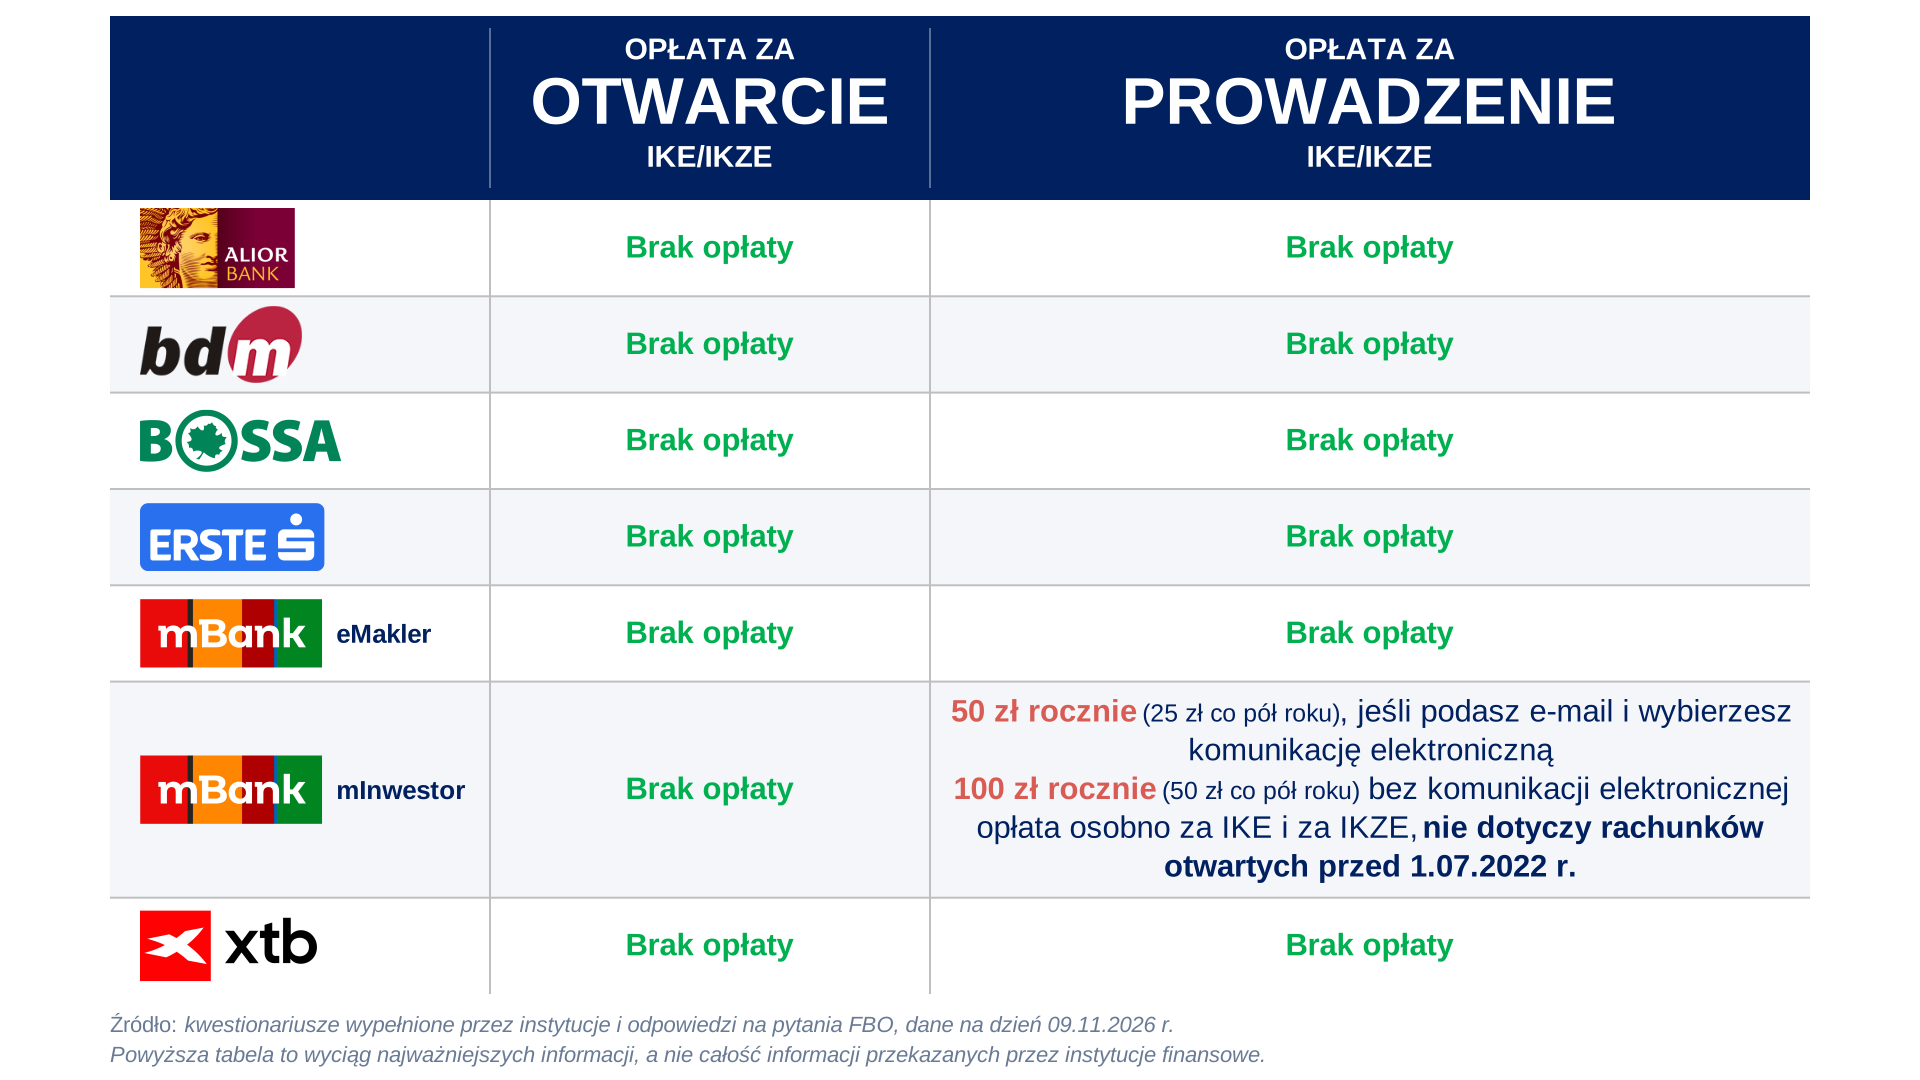
Otwarcie IKE/IKZE jest bezpłatne u wszystkich, a prowadzenie konta jest bezpłatne u wszystkich poza mInwestorem. W mInwestorze trzeba płacić 50 zł rocznie, a zwolnienie z opłaty dotyczy tylko osób, które otworzyły mInwestora przed 1 lipca 2022 r. Rok temu mBank deklarował, że przy najbliższej okazji ta opłata zniknie:
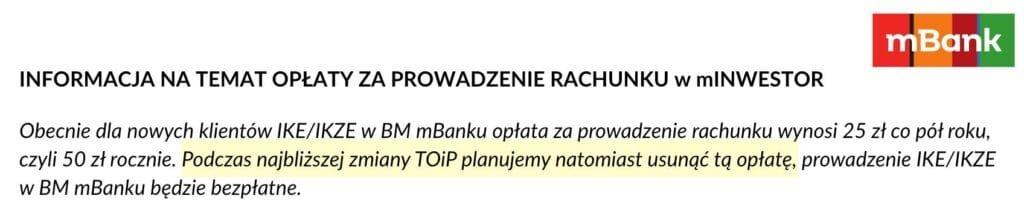
Ale tych zapowiedzi nie zrealizował i obecnie nie deklaruje zniesienia opłaty:
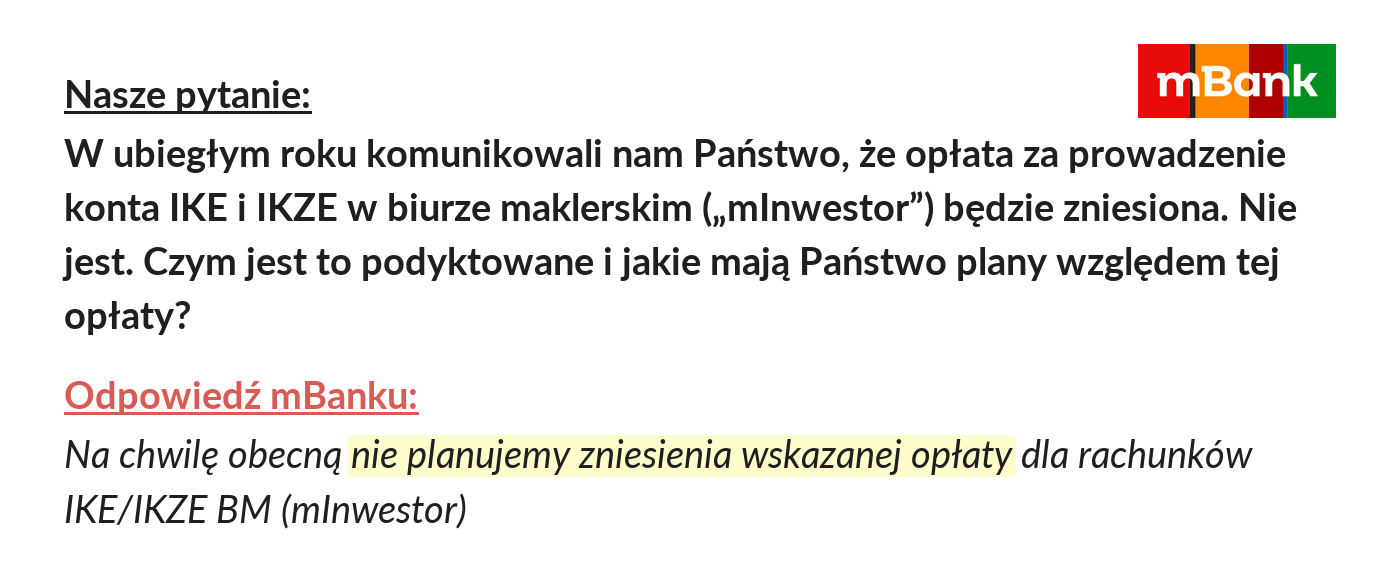
Trochę wygląda to tak, jakby mBank chciał klientów przekierować do eMaklera (TU link partnerski), gdzie tej opłaty nie ma, a nie do mInwestora.
W tej kategorii mInwestor jest więc na ostatnim miejscu, a wszyscy pozostali na pierwszym.
Pozostałe koszty i produkty dodatkowe
Sprawdziliśmy też, czy instytucja nie wymaga płacenia za produkt, który jest obowiązkowy przy IKE/IKZE:
- W XTB (TU link partnerski), żeby mieć IKE/IKZE, trzeba założyć główny rachunek inwestycyjny. Jest on darmowy i dodatkowo XTB bardzo jasno wpisało w swojej tabeli, że jeśli posiadasz IKE lub IKZE, to nie dotyczy Cię opłata za brak aktywności zarówno na IKE/IKZE, jak i na powiązanym rachunku głównym.
- IKE/IKZE eMakler (TU link partnerski) wymaga posiadania konta bankowego w mBanku. Takie konto bez karty płatniczej też jest darmowe.
- W Erste konto bankowe nie jest wymagane do posiadania IKE/IKZE z ETF-ami, ale jeśli chcesz otworzyć je przez Internet, to wtedy potrzebujesz konta bankowego w tej instytucji. Takie konto może być bezpłatne (po spełnieniu warunków).
- Alior, Bossa, BDM i mInwestor (TU link partnerski) nie wymagają towarzyszących produktów.
Podsumowując, w każdej instytucji da się założyć IKE/IKZE maklerskie z dostępem do giełd zagranicznych bez dodatkowego płatnego produktu.
Prowizje, przewalutowania, przechowywanie instrumentów i opłata za prowadzenie konta – ile konkretnie zapłacimy?
Skoro znamy już wszystkie podstawowe koszty prowadzenia rachunków u każdego z naszych siedmiu zawodników, to połączmy je i zobaczmy, gdzie jest najtaniej, a gdzie najdrożej w różnych scenariuszach. Jak się pewnie domyślasz, nie ma tutaj jednej odpowiedzi – bardzo dużo zależy od Twojej konkretnej sytuacji: ilu transakcji dokonujesz, jaką kwotą i ile już masz uzbierane na kontach IKE/IKZE.
W ubiegłych latach, by ułatwić szacowanie kosztów, zamieszczaliśmy kalkulator w Excelu, ale w tym roku przygotowaliśmy zupełnie nowe narzędzie: interaktywny i znacznie prostszy KALKULATOR, w którym przeliczysz własne scenariusze, gdy chcesz inwestować w ETF-y:
Bierzemy pod uwagę, że w niektórych instytucjach opłaty są promocyjne, a w niektórych wpisane na stałe do tabeli opłat i prowizji, więc KALKULATOR pozwoli Ci oszacować oba warianty: z promocją i bez niej.
SCENARIUSZ I – START OD ZERA, 200 ZŁ CO MIESIĄC
Czyli co zrobić, jeśli chcemy w ramach IKE/IKZE inwestować małe kwoty?
Zacznijmy od kogoś, kto dopiero startuje z inwestycjami na IKE i IKZE i zaczyna inwestować po 200 zł co miesiąc, za każdym razem kupując zagraniczny ETF. Wprowadziliśmy te wartości do KALKULATORA:
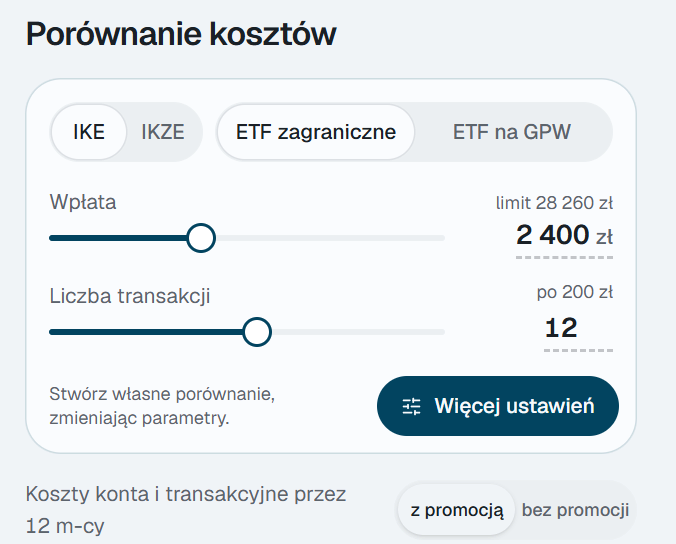
Jak przy takim stylu inwestowania sprawdzają się nasi brokerzy?
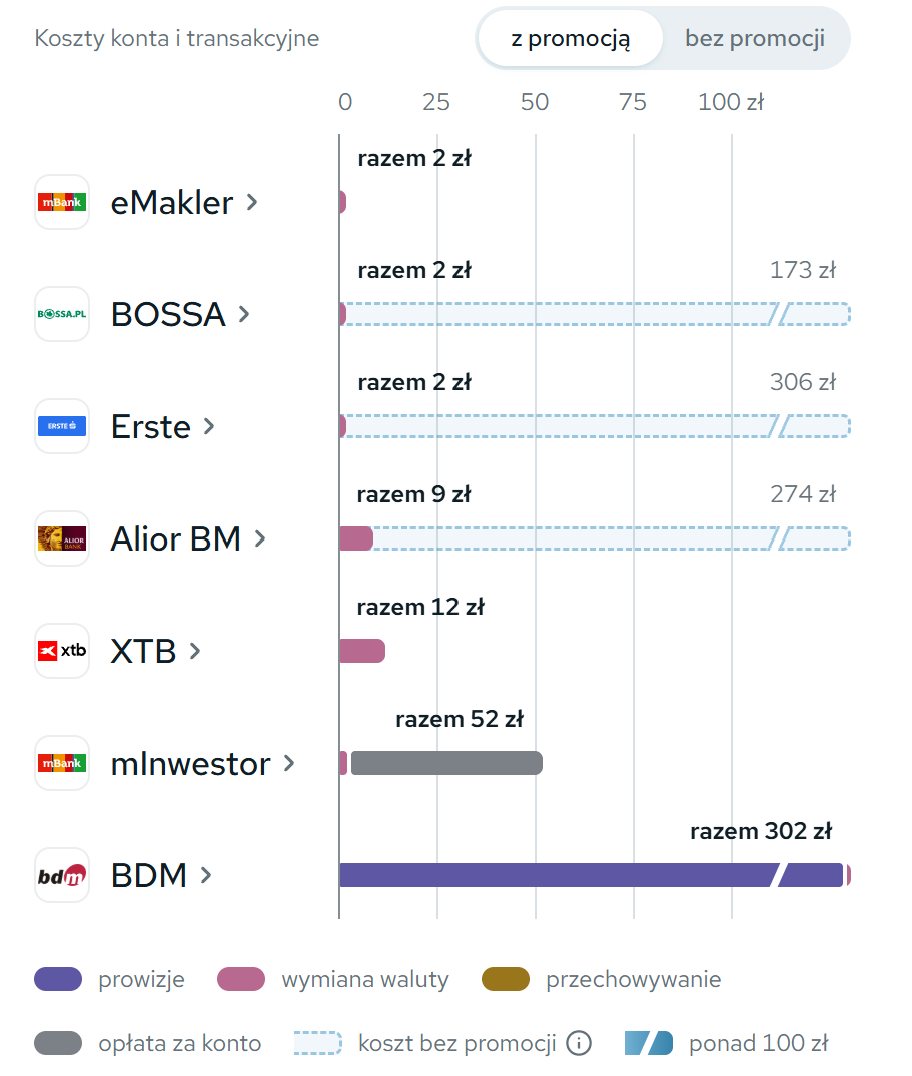
Jak widzisz, w tym scenariuszu (12 transakcji po 200 zł każda) koszt prowadzenia maklerskiego IKE/IKZE służącego do zakupu zagranicznych ETF-ów to u najtańszych zaledwie kilka złotych w skali roku:
- Najlepiej wychodzą eMakler (TU link partnerski), Bossa w promocji i Erste w promocji, te konta kosztowałyby tylko 2 zł rocznie. Dzięki zerowej prowizji ponosisz tu tylko koszt spreadu przy przewalutowaniu (różowe słupki w kalkulatorze), a ten jest w tych instytucjach niski.
- W Aliorze spread jest wyższy, ale i tak wychodzi niewiele do zapłaty, czyli 9 zł, a w XTB „aż” 12 zł.
Zaraz przejdziemy do kolejnego przykładu, ale w tym miejscu ponownie chcielibyśmy zwrócić Twoją uwagę na to, jak tanie są te produkty w porównaniu z drogimi IKE, IKZE w formie funduszy inwestycyjnych, dobrowolnych funduszy emerytalnych, a tym bardziej ubezpieczeniowych. I dlatego na początku tego rankingu tyle uwagi poświęciliśmy pokazaniu, ile kosztują IKE i IKZE prowadzone w innej formie niż rachunek maklerski. I dlatego właśnie wolimy IKE i IKZE maklerskie.
- Gorzej wypada mInwestor: 52 zł. W kalkulatorze widzisz rozbicie tej kwoty – to głównie opłata 50 zł za prowadzenie konta (szary słupek).
- BDM ma niestety prowizję minimalną 25 zł od transakcji. Przy 12 transakcjach po 200 zł oznaczałoby to zapłatę aż 300 zł prowizji. Ten przykład dobitnie pokazuje, jak ogromne znaczenie, szczególnie przy transakcjach na niewielkie kwoty, ma wysokość prowizji minimalnych. Łączne koszty w BDM to 302 zł przy 2 400 zł wpłaty. Naszym zdaniem za dużo, dlatego ten rachunek niespecjalnie nadaje się do inwestowania niewielkich kwot.
Jak widać, wszystkie z analizowanych rachunków maklerskich z dostępem do giełd zagranicznych (poza BDM) zdecydowanie nadają się do inwestowania małych kwot. Jeszcze kilka lat temu regularne inwestowanie niewielkimi kwotami nie było łatwe, bo każda z instytucji miała sporą prowizję minimalną. Potem pojawił się XTB z zerową prowizją, co już było znacznym ułatwieniem. Natomiast teraz przy zerowej prowizji w eMaklerze i mInwestorze wpisanej na stałe do tabeli opłat i w przypadku promocyjnych ofert: Aliora, Bossy i Erste nie ma znaczenia, czy inwestujesz mniejszymi kwotami, czy większymi. A to dlatego, że jedynymi kosztami, jakie ponosisz przy transakcji, są koszty przewalutowań, a te są ustawione procentowo, bez problematycznego przy inwestowaniu małych kwot minimum.
200 zł co miesiąc przy założeniu braku promocji
Wracając do przykładu (12 transakcji x 200 zł każda), zastanówmy się, ile by wynosiły koszty, gdyby instytucje nie przedłużyły swoich promocji, czyli kasowały według standardowej taryfy? To te dłuższe, przerywane słupki na wykresie powyżej. Dla wygody możesz też po prostu przełączyć kalkulator na warunki „bez promocji”. Uwaga: w kalkulatorze prowadzimy obliczenia dla całego roku i zakładamy, że albo promocja istnieje cały rok (wybierz wówczas opcję „z promocją”), albo cały rok jej nie ma („bez promocji”).
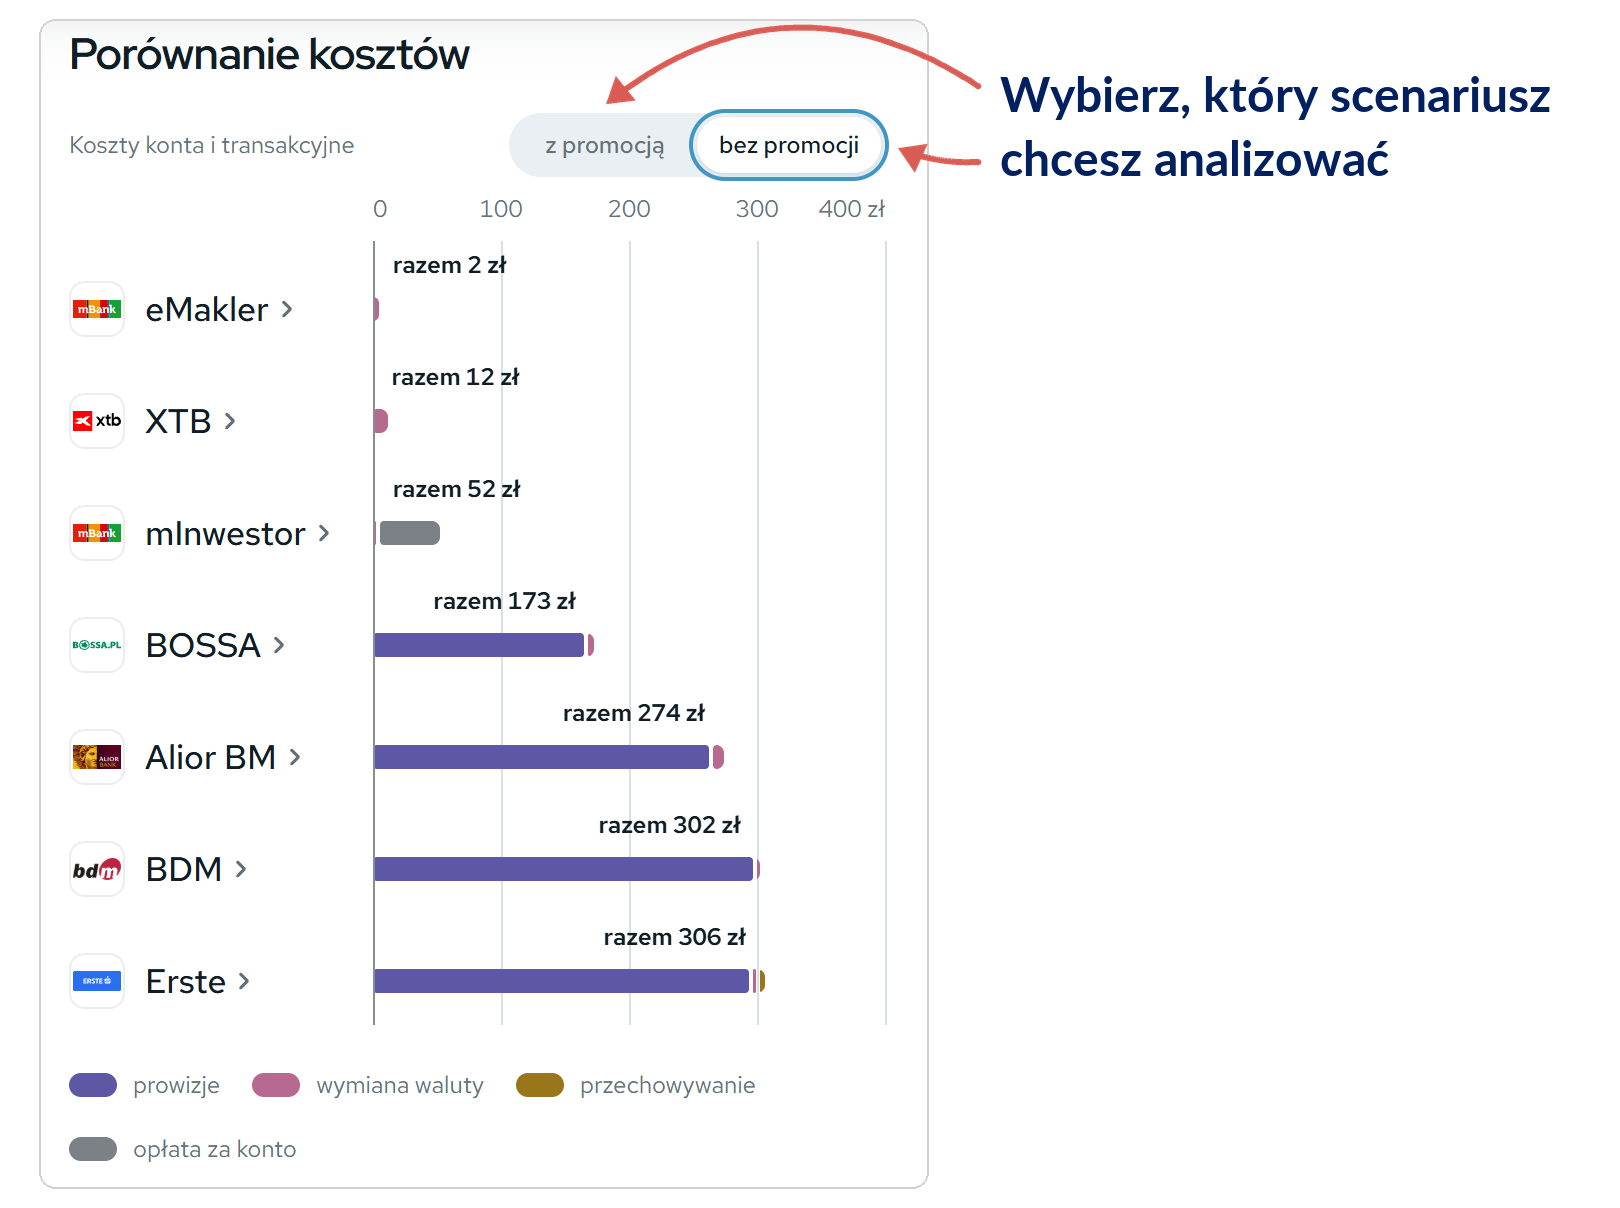
W takiej sytuacji:
- Na pierwszym miejscu jest eMakler (TU link partnerski), bo dobre warunki ma po prostu w tabeli opłat. Z promocją czy bez – tu nic się nie zmieniło – dalej mamy konto za 2 zł. Za to akurat ofertę eMaklera bardzo cenimy.
- Nic się też nie zmienia w XTB (TU link partnerski) – dalej 12 zł, bo XTB też ma wszystko wpisane na stałe do tabeli opłat. Tylko wcześniej, gdy uwzględnialiśmy promocję u konkurentów (Alior, Bossa, Erste), XTB z kosztem 12 zł było na piątym miejscu, a teraz, jak widzisz, jest na drugim.
- mInwestor wskakuje na trzecie miejsce, bo w tym scenariuszu lepiej jest zapłacić tę roczną opłatę za prowadzenie konta (50 zł) plus niewielkie różnice kursowe (2 zł), niż kupować instrumenty w Aliorze, Bossie i Erste, gdyby te instytucje nie przedłużyły swojej promocji.
- W Bossie minimalna prowizja poza promocją to niestety 14 zł, a do tego dochodzi dwa razy droższe przewalutowanie. Łącznie wychodzi 173 zł.
- BDM jest bez zmian (302 zł), bo u niego warunki wynikają z podstawowej tabeli opłat. Natomiast podobne kwoty należałoby zapłacić w Erste (306 zł) i Aliorze (274 zł) głównie z powodu prowizji minimalnych, które w tych instytucjach poza promocją są dość wysokie (0,29%, min. 25 zł w Erste i 0,29%, min. 5 EUR w Aliorze).
SCENARIUSZ II – WIELE TRANSAKCJI NA KWOTY OKOŁO 1 000 ZŁ
Co by się stało, gdybyśmy delikatnie zmodyfikowali nasze założenia? Przyjmijmy, że ktoś wpłaca niższy limit IKZE – czyli ten dla osób nieprowadzących działalności gospodarczej (11 304 zł w 2026 r.) i że chce inwestować systematycznie, co miesiąc. Oznacza to 12 transakcji, każda na kwotę 942 zł. Wpisujemy te założenia do kalkulatora.
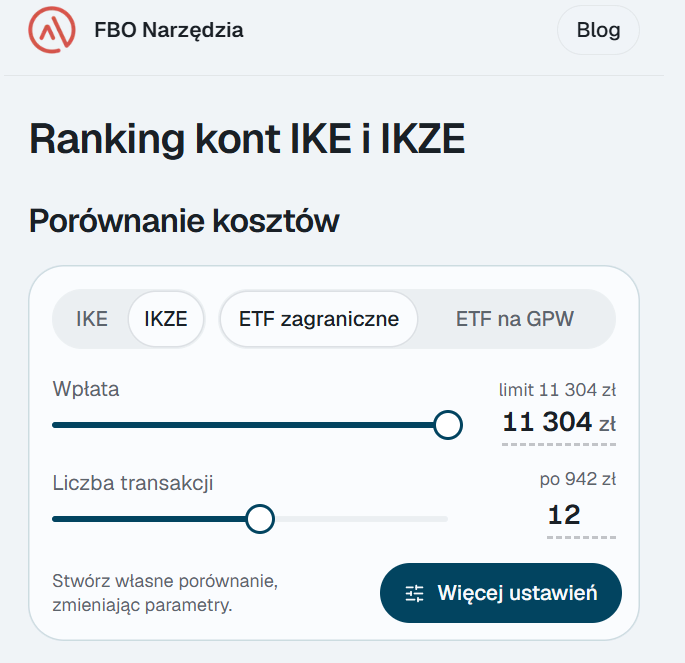
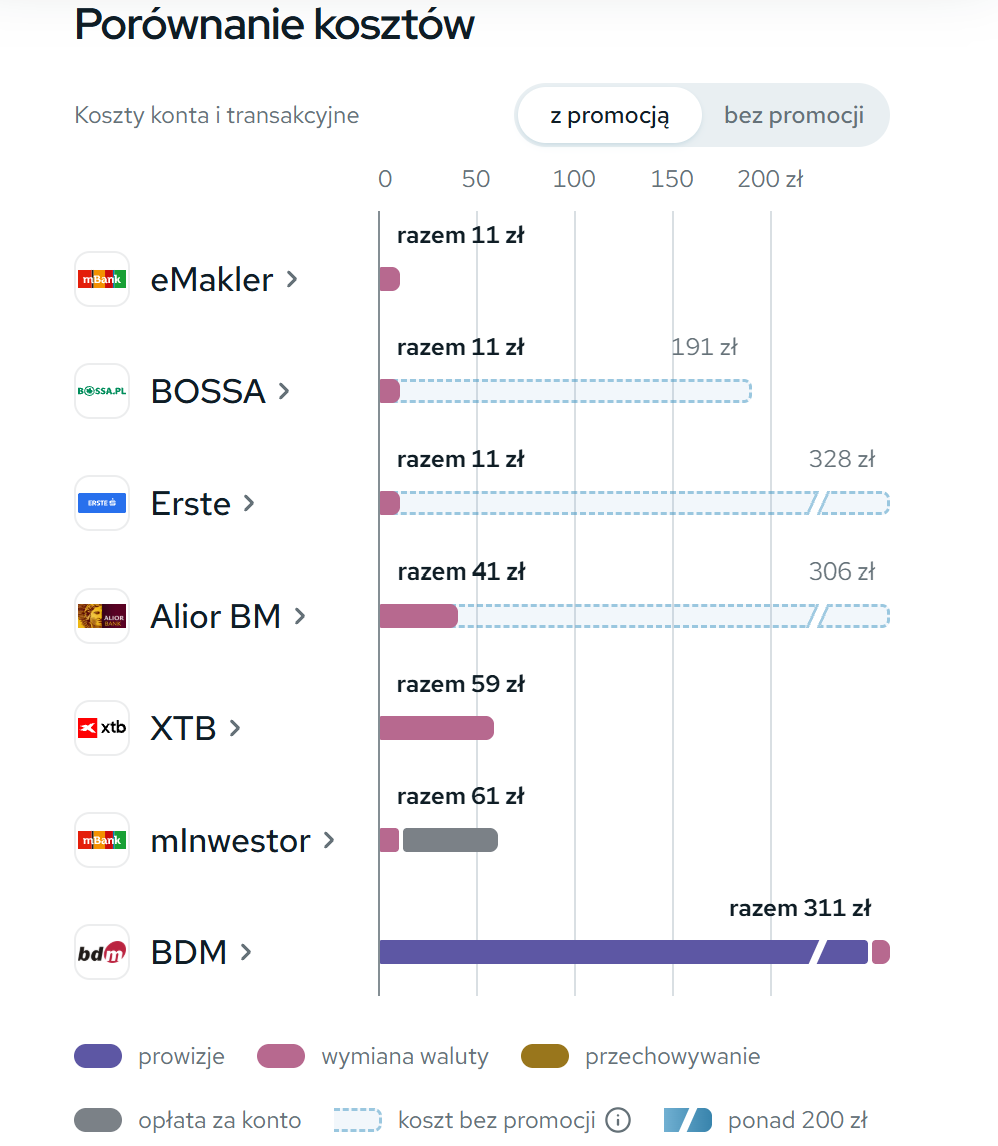
Drobna zmiana założeń, ale zaraz zobaczysz, jaki miało to wpływ na koszty.
- W takiej sytuacji najtańsze będą ponownie eMakler (TU link partnerski) oraz Bossa w promocji i Erste w promocji, z kosztem na poziomie 11 zł rocznie. Wyższe kwoty transakcji to od razu ciut wyższe koszty przewalutowania, ale to wciąż homeopatyczne kwoty.
- Alior (41 zł) i XTB (59 zł), pomimo wyższych kosztów przewalutowania, nadal wychodzą bardzo przystępnie.
- mInwestor za sprawą opłaty za konto (50 zł) wychodzi gorzej: 61 zł, ale już niewiele traci do XTB.
Jak widzisz, opłata za prowadzenie konta występuje tylko w mInwestorze (jedyny szary słupek w kalkulatorze) i psuje to konto. - No i BDM odstaje: 311 zł. Niestety prowizja minimalna dalej ma znaczenie, nawet przy transakcjach na prawie 1 000 zł. To dokładnie to, o czym pisaliśmy wcześniej.
Ok. 1 000 zł co miesiąc przy założeniu braku promocji
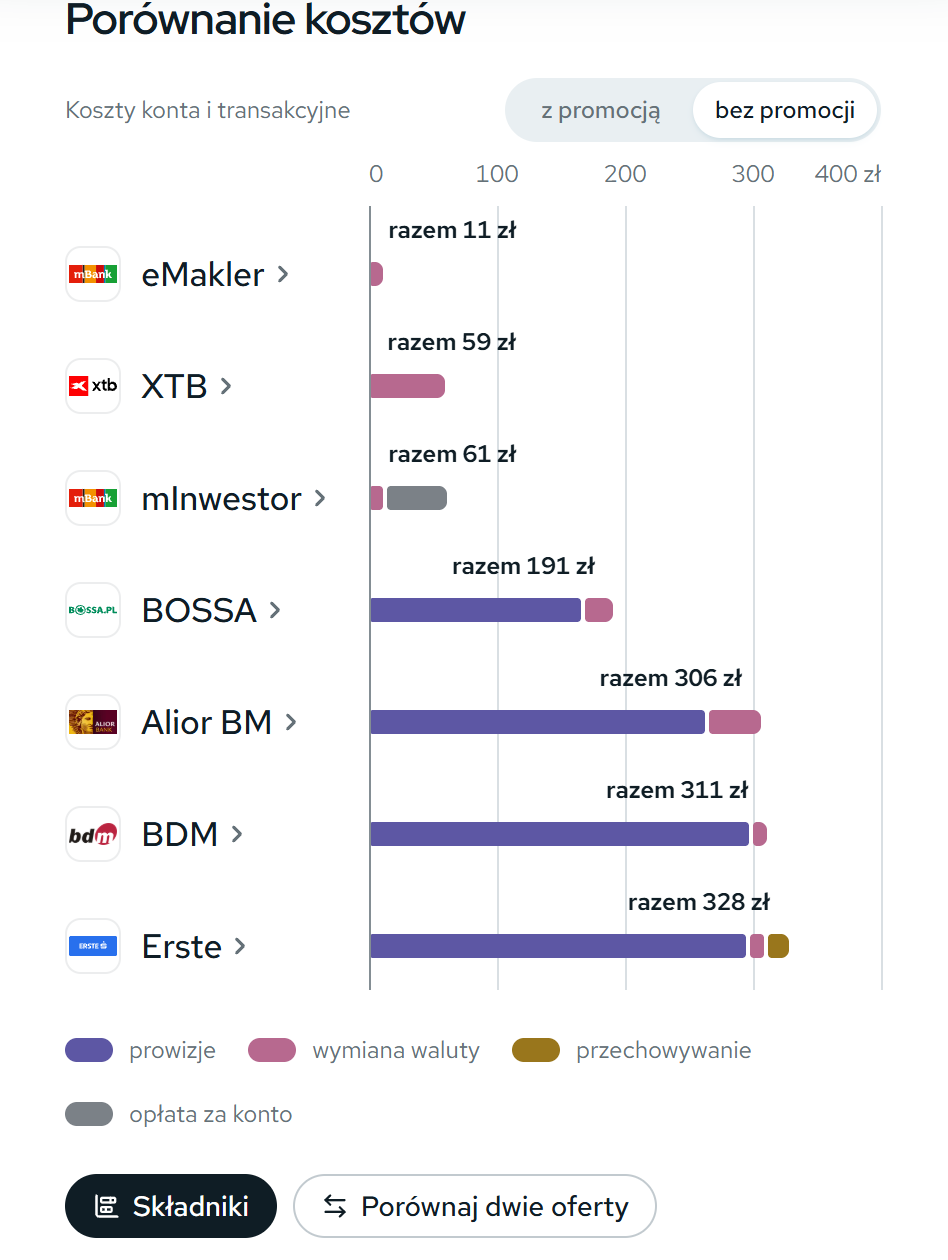
A co, jeśli ktoś jest dość sceptyczny, że promocje będą przedłużane w nieskończoność? Tak wyglądałoby to dzisiaj bez promocji. Podkreślimy tylko ponownie, że liczymy koszty roczne i w tym przypadku zakładamy, że promocji nie ma przez cały rok:
- eMakler (TU link partnerski) zostaje wyraźnym liderem przy 11 zł rocznie. U niego łączna kwota za transakcje nie uległa zmianie w porównaniu z analizowaną powyżej opcją „z promocją”, ale po prostu konkurenci Bossa, Alior i Erste spadli na dalsze miejsca, bo u nich zerowe prowizje wynikają z promocji.
- Na drugie miejsce wskakuje XTB (TU link partnerski), bo nie ma opłaty minimalnej. Przy transakcjach na ok. 1 000 zł taniej wychodzi zapłacić 0,52% łącznych kosztów przewalutowania w XTB niż prowizje minimalne u konkurentów, gdyby nie przedłużyli promocji na zerowe prowizje (Alior, Bossa, Erste).
- mInwestor kosztuje bez zmian 61 zł (głównie opłata za konto),
- a Bossa poza promocją 191 zł
- Alior, BDM i Erste kosztują 306–328 zł, głównie przez prowizje minimalne, które poza promocją są wysokie.
A gdyby doliczyć premię za otwarcie konta?
Do tej pory nie braliśmy w naszych kalkulacjach w ogóle pod uwagę, że są instytucje, które nowym klientom zasilającym konta IKE bądź IKZE są skore dopłacić premię na początek. O premiach więcej piszemy w odrębnym akapicie w tym artykule, a linki do promocji i ich opisy zamieściliśmy również bezpośrednio w kalkulatorze. Każdy natomiast musi samodzielnie ocenić, czy spełnia warunki promocji, czy nie. W tym miejscu chcemy jedynie podkreślić, że możesz takie premie uwzględnić w obliczeniach.
My załóżmy w kalkulatorze, że nasz przykładowy inwestor zgarnie 200 zł bonusu.
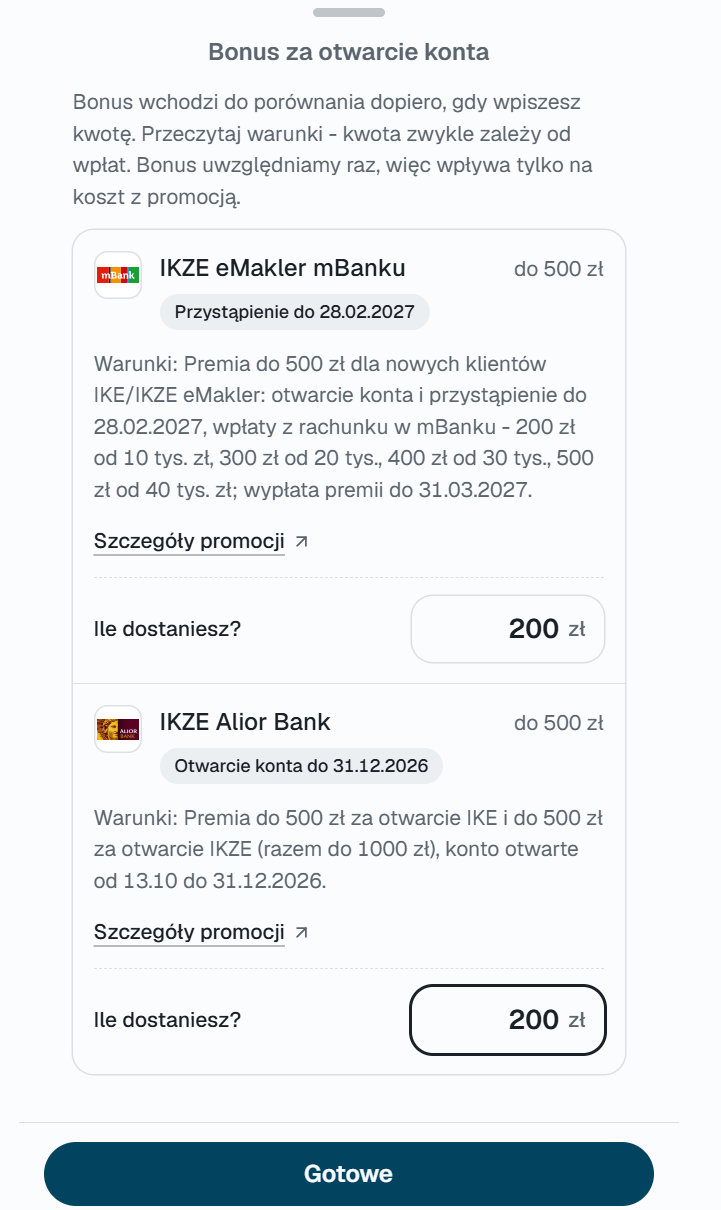
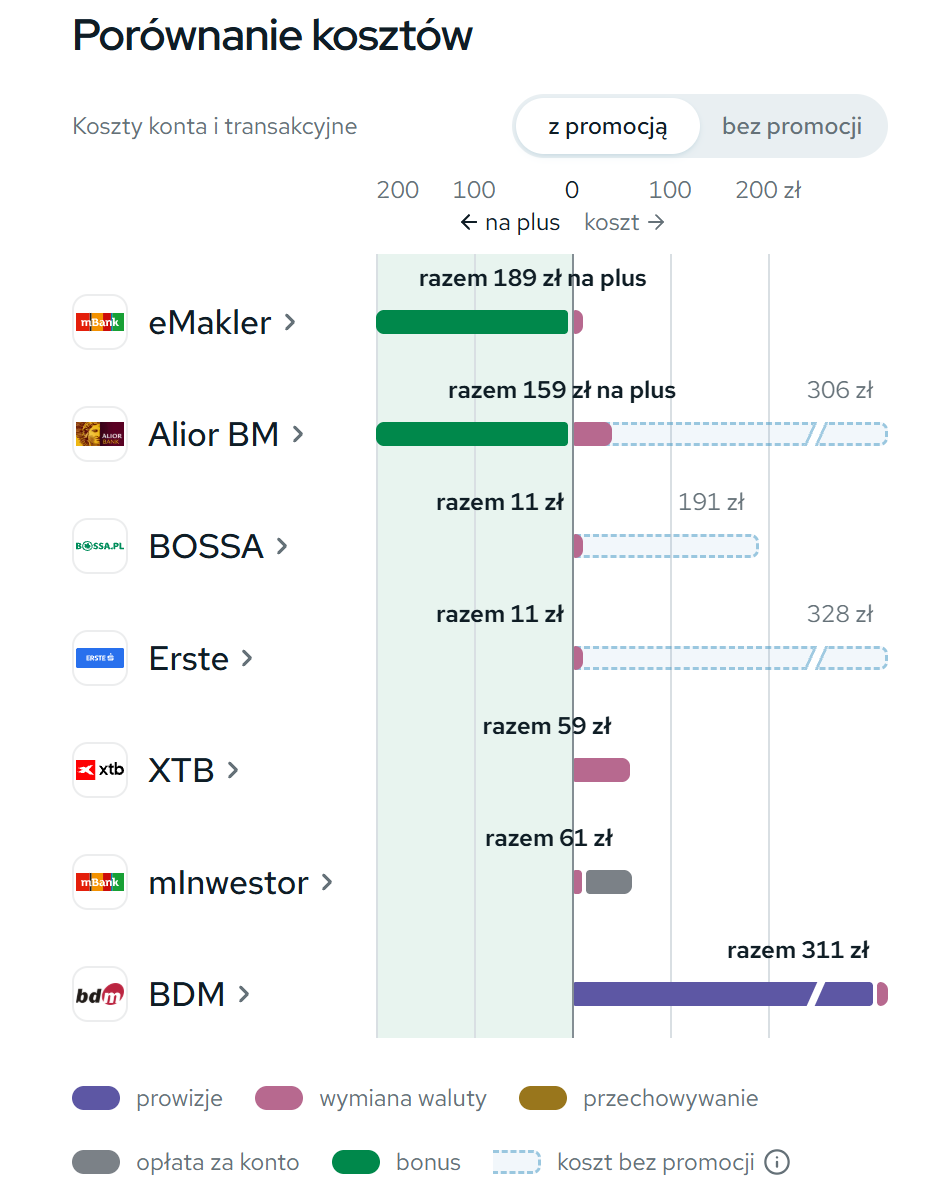
Wtedy w pierwszym roku te dwie instytucje: Alior i mBank z eMaklerem wręcz dopłacają do oszczędzania na IKE/IKZE: w eMaklerze (TU link partnerski) wychodzisz 189 zł na plus, a w Aliorze 159 zł na plus.
SCENARIUSZ III – KILKA TRANSAKCJI, SPORY PORTFEL
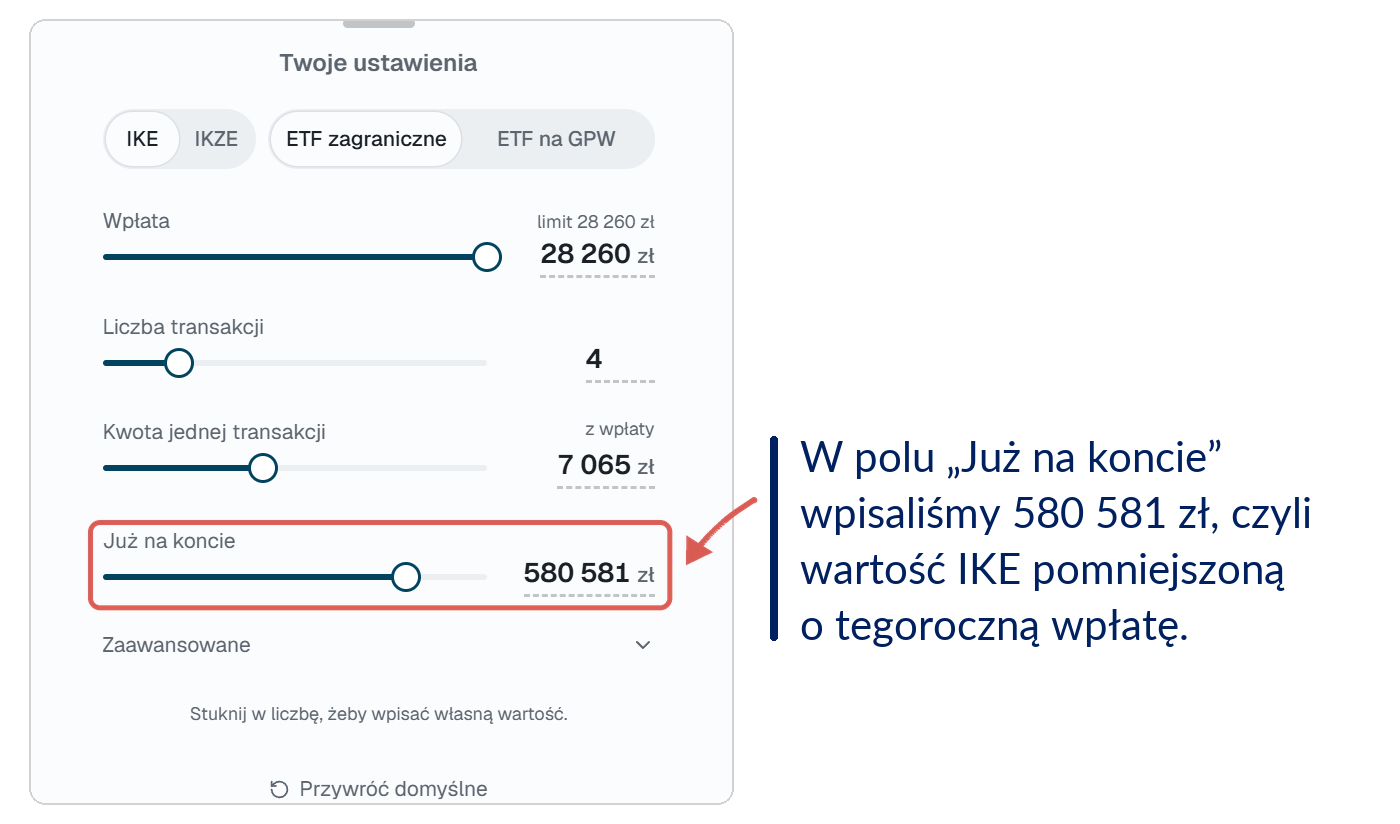
I już ostatnie przeliczenie. Niech to będzie IKE Marcina, bo tam się nazbierały najgrubsze kwoty. Ten portfel znasz zapewne z Finansowej Fortecy i z cyklu Finansowa Forteca w praktyce. Na tym IKE uzbierało się już blisko 609 tys. zł (zakładamy 580 tys. zł przed wpłatą roczną), bo Marcin od lat wykorzystuje limity roczne, ale też dokonał transferu z PPE. Do naszych obliczeń przyjmijmy wpłatę całego rocznego limitu IKE (28 260 zł) i nieliczne transakcje – załóżmy, że co kwartał. To daje cztery transakcje, średnio po 7 065 zł. W polu „Już na koncie” wpisaliśmy 580 581 zł, czyli wartość IKE pomniejszoną o tegoroczną wpłatę:
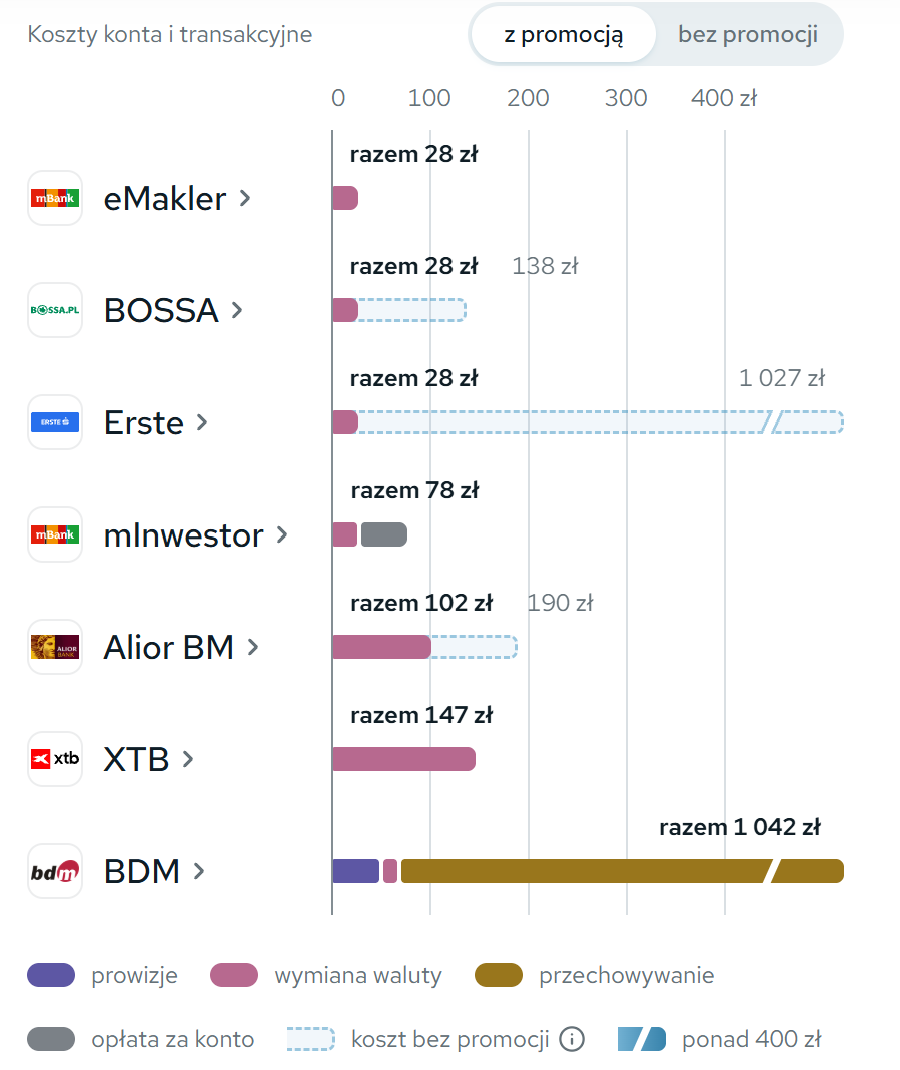
Przy dużym portfelu i transakcjach na wysokie kwoty (ok. 7 tys. zł w naszym przykładzie):
- najtaniej wychodzą eMakler (TU link partnerski), Bossa w promocji i Erste w promocji, z kosztem na poziomie 28 zł rocznie. Ten koszt w całości wynika z przewalutowania przy zakupie zagranicznych ETF-ów.
- na drugim miejscu jest mInwestor (78 zł), w którym do kosztu przewalutowania (28 zł) dochodzi opłata za prowadzenie konta (50 zł).
- potem Alior (102 zł) i XTB (147 zł) przy wyższych kosztach przewalutowania (odpowiednio 0,36% transakcji i 0,52% transakcji) nadal wypadają bardzo atrakcyjnie.
- BDM nie byłby jednak dobrym wyborem z uwagi na sporą wartość konta IKE. Ten broker pobiera opłatę za depozyt, gdy portfel przekroczy 500 tys. zł, a Marcin ten limit przekroczył. I w takiej sytuacji BDM pobiera opłatę od całości, a nie wyłącznie od nadwyżki nad 500 tys. zł. Stąd 1 042 zł rocznie.
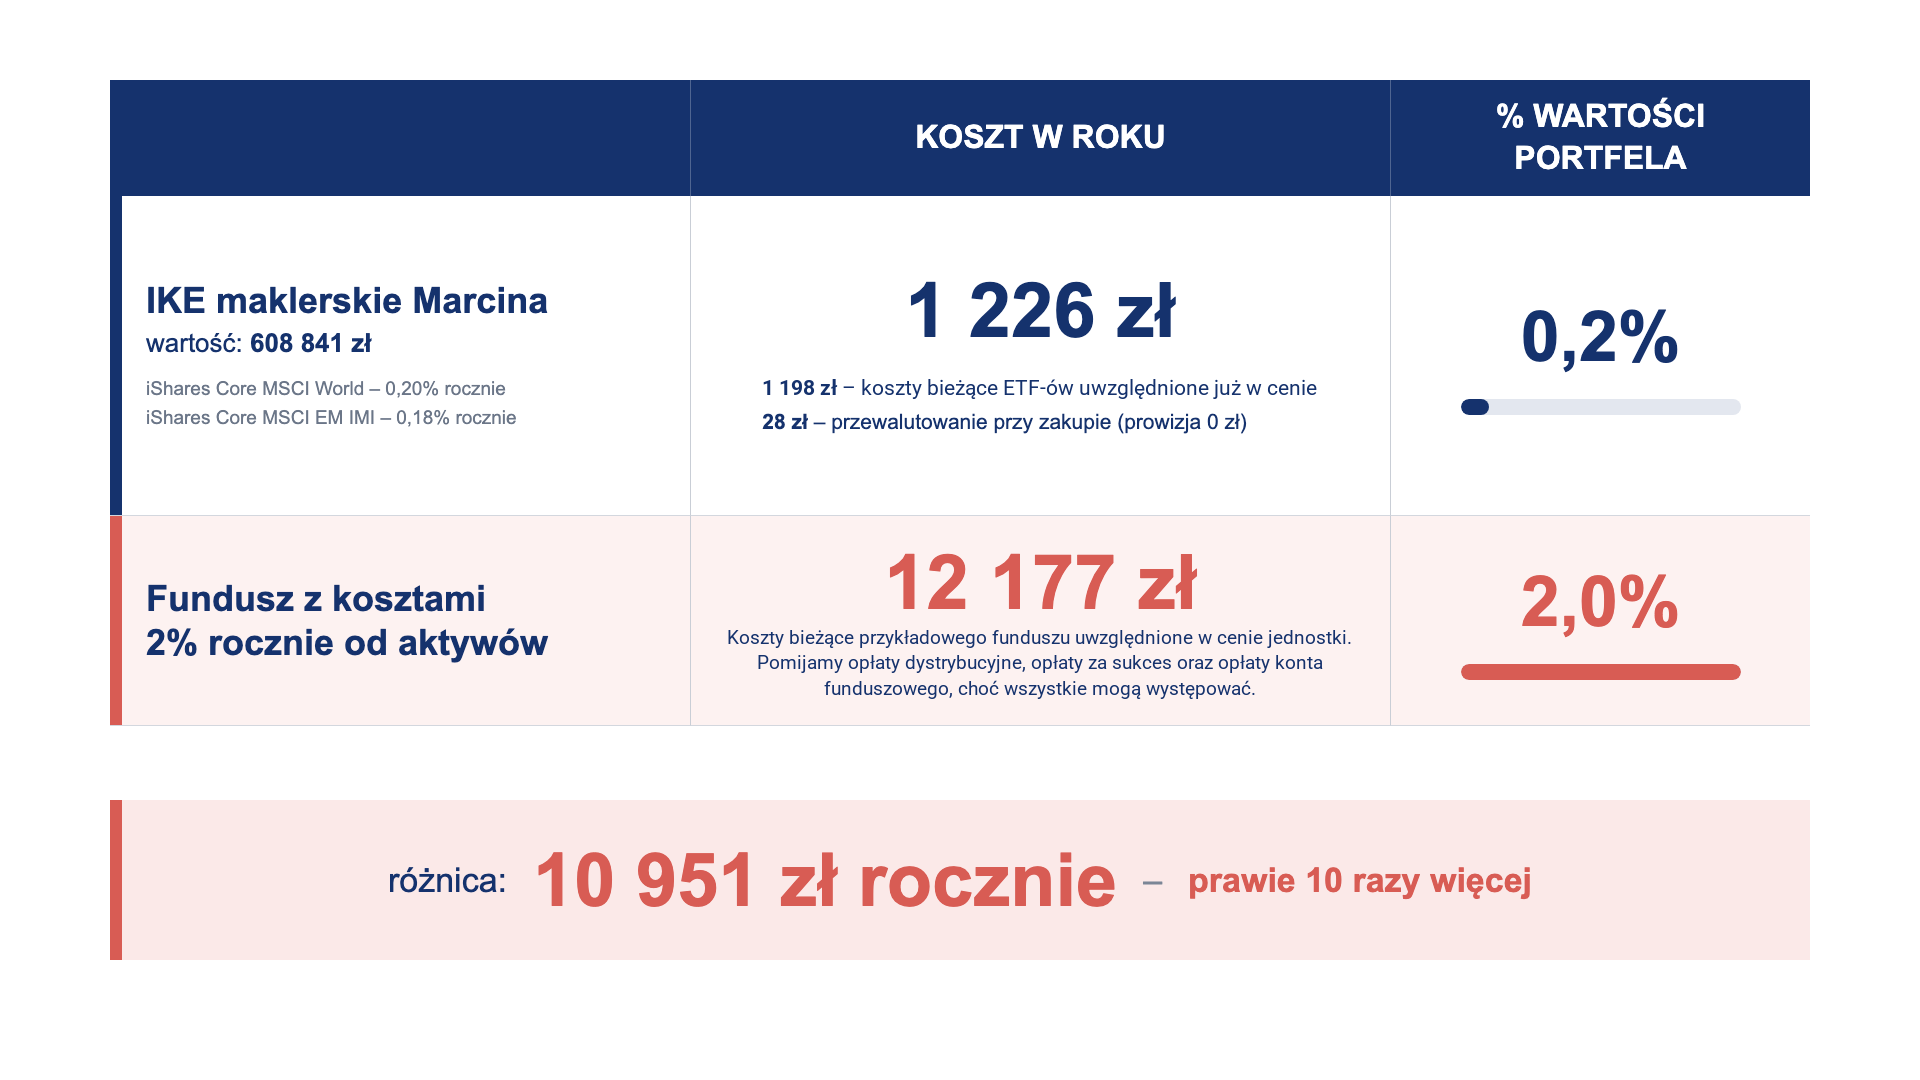
U najtańszych zawodników z naszego rankingu, jak widzisz, można mieć konto z kosztem zaledwie 28 zł rocznie i na chwilę chcemy zwrócić Twoją uwagę, jak tani jest ten sposób inwestowania w porównaniu do kwoty inwestycji. W skali roku Marcin, który ma IKE w eMaklerze (TU link partnerski) przy transakcji zakupu ETF-ów ponosi wyłącznie koszt przewalutowania 28 zł. Prowizji przy zakupie nie ma, bo mBank zwalnia z niej, co ma wpisane do tabeli opłat. Te 28 zł to oczywiście nie jest całość kosztów ponoszonych przez Marcina, ponieważ same ETF-y również generują koszty (około 1 198 zł rocznie, co jest wliczone bezpośrednio w kurs ETF-u). Dodając te dwa koszty, mamy 1 226 zł rocznie, czyli zaledwie 0,2% wartości portfela.
Tymczasem, gdyby Marcin inwestował za pośrednictwem funduszu aktywnie zarządzanego z kosztami np. 2% rocznie (co przy funduszach akcyjnych inwestujących w zagraniczne akcje byłoby dość niską opłatą), zapłaciłby ponad 12 tys. zł, czyli prawie 10 razy więcej.
Ok. 7 000 zł co kwartał przy założeniu braku promocji
A gdyby uwzględnić, że nie będzie promocji?
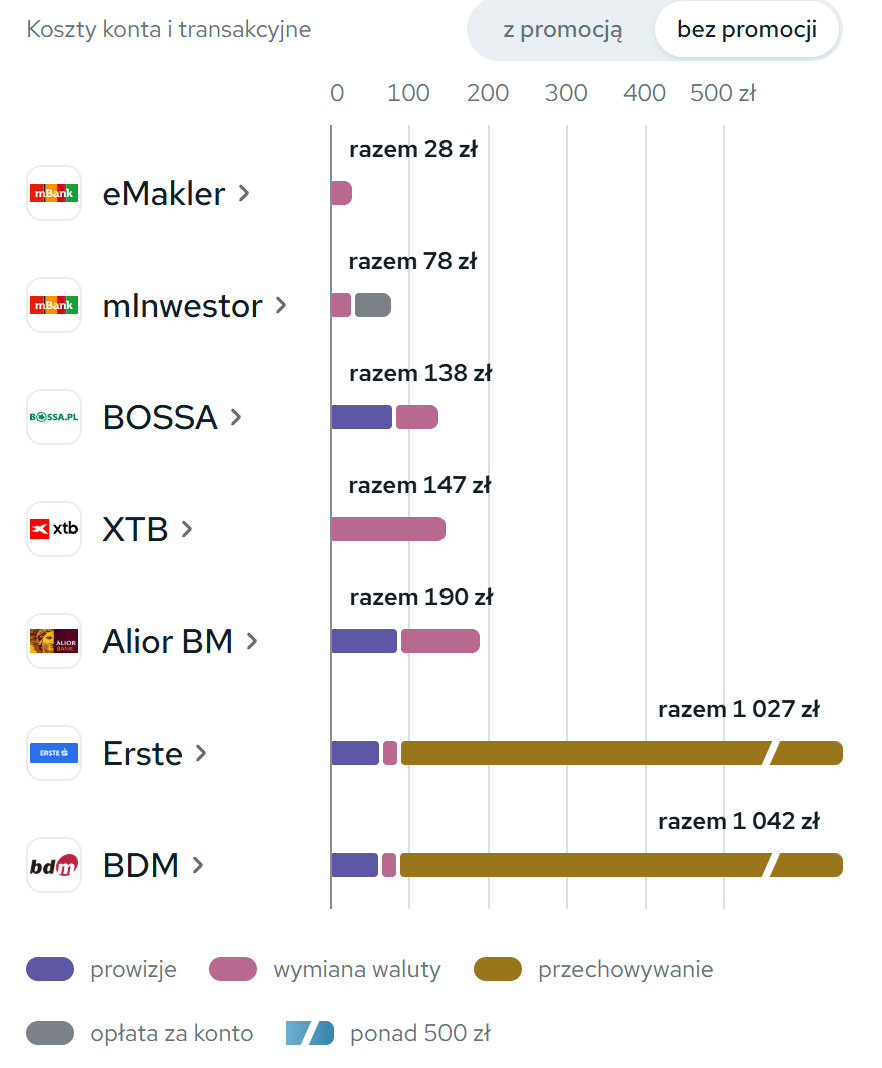
Przy założeniu, że promocje nie będą obowiązywać, roczne koszty prowadzenia IKE, na którym uzbierała się już spora kwota i na którym inwestor dokonuje czterech transakcji w roku na kwotę ok. 7 tys. zł (roczny limit IKE w czterech transakcjach co kwartał), wyglądają następująco:
- oba konta mBanku wychodzą na prowadzenie: eMakler (TU link partnerski) z kosztem 28 zł i mInwestor (TU link partnerski) z kosztem 78 zł. Te kwoty nie zmieniają się w porównaniu do ofert z promocją, ponieważ eMakler i mInwestor mają opłaty wpisane do tabeli opłat.
- na drugie miejsce spadłyby Bossa poza promocją (138 zł) i XTB (147 zł). I tu warto zaznaczyć, że dla inwestora, który inwestuje większe kwoty, Bossa nawet poza promocją byłaby nieco tańsza niż XTB.
- Na trzecie miejsce spada Alior poza promocją (190 zł), który pobiera koszty przewalutowania około 0,36% i dodatkowo, poza promocją, prowizję 0,29%, min. 5 EUR (przy tej kwocie działa minimum).
- Mocno odstają Erste poza promocją (1 027 zł) i BDM (1 042 zł), bo przy takiej kwocie rachunku ogromne byłyby w tych instytucjach opłaty za przechowywanie instrumentów. Z opłaty za przechowywanie można być zwolnionym w Erste, ale nie dotyczy to pasywnych inwestorów, którzy już zgromadzili na IKE czy IKZE spore środki, bo trzeba by co miesiąc obracać kwotą równą co najmniej 10% wartości zagranicznych instrumentów. Dlatego też sami, mając na uwadze spore środki zgromadzone na IKE i IKZE i przy tym, że inwestujemy konsekwentnie i co roku wypełniamy limity, nie bierzemy pod uwagę żadnej instytucji z tak wysoką opłatą za przechowywanie. Czy to w promocji, czy bez.
Otwórz KALKULATOR i policz swój scenariusz
W naszej ocenie te trzy scenariusze wystarczą, by zorientować się w podstawowych kosztach każdego konta. Nie będziemy ich mnożyć, bo po to utworzyliśmy ten KALKULATOR, aby każdy mógł wpisać swoje założenia i dokładnie sprawdzić swoją sytuację. Kalkulator daje Ci dużo możliwości:
- Wpiszesz dowolną kwotę transakcji.
- Ustawisz liczbę transakcji w skali roku.
- Określisz, ile pieniędzy masz już na swoim IKE bądź IKZE.
- Wybierzesz między inwestowaniem na polskiej giełdzie, gdzie opłaty się różnią, a inwestowaniem na giełdach zagranicznych w ETF-y, tak jak my to pokazujemy tutaj.
Kalkulator jest darmowy. Wprowadź do niego własne założenia, tak jak my zrobiliśmy to powyżej 😊, a potem – wyciągaj wnioski dla siebie.
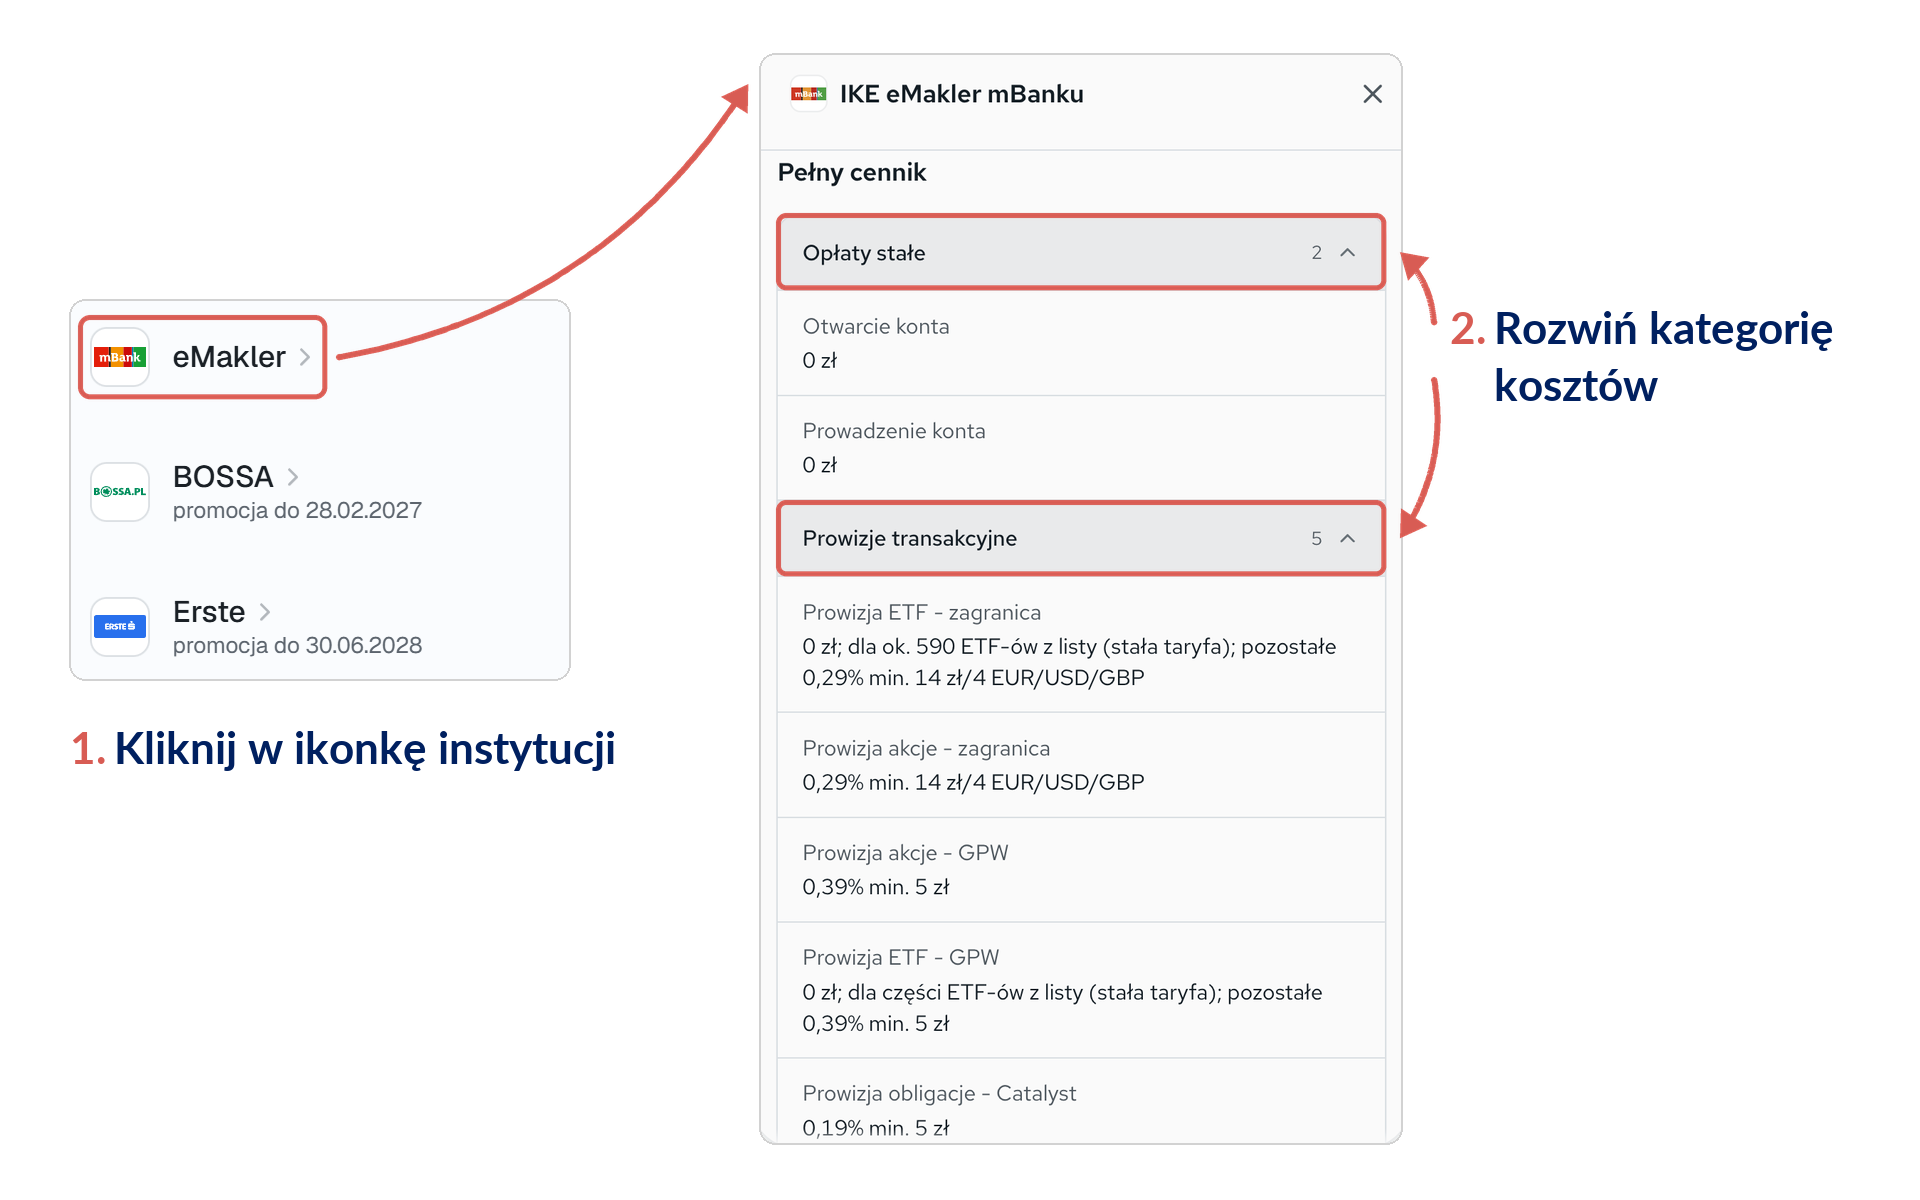
Pamiętasz pewnie, że co roku dołączaliśmy do rankingu gigantyczny plik Excela ze szczegółami ofert poszczególnych firm, dokładnie przez nas zweryfikowanymi. W tym roku również te opisy przenieśliśmy do kalkulatora. Wystarczy, że klikniesz w ikonkę poszczególnych instytucji i zobaczysz szczegóły i opisy ofert.
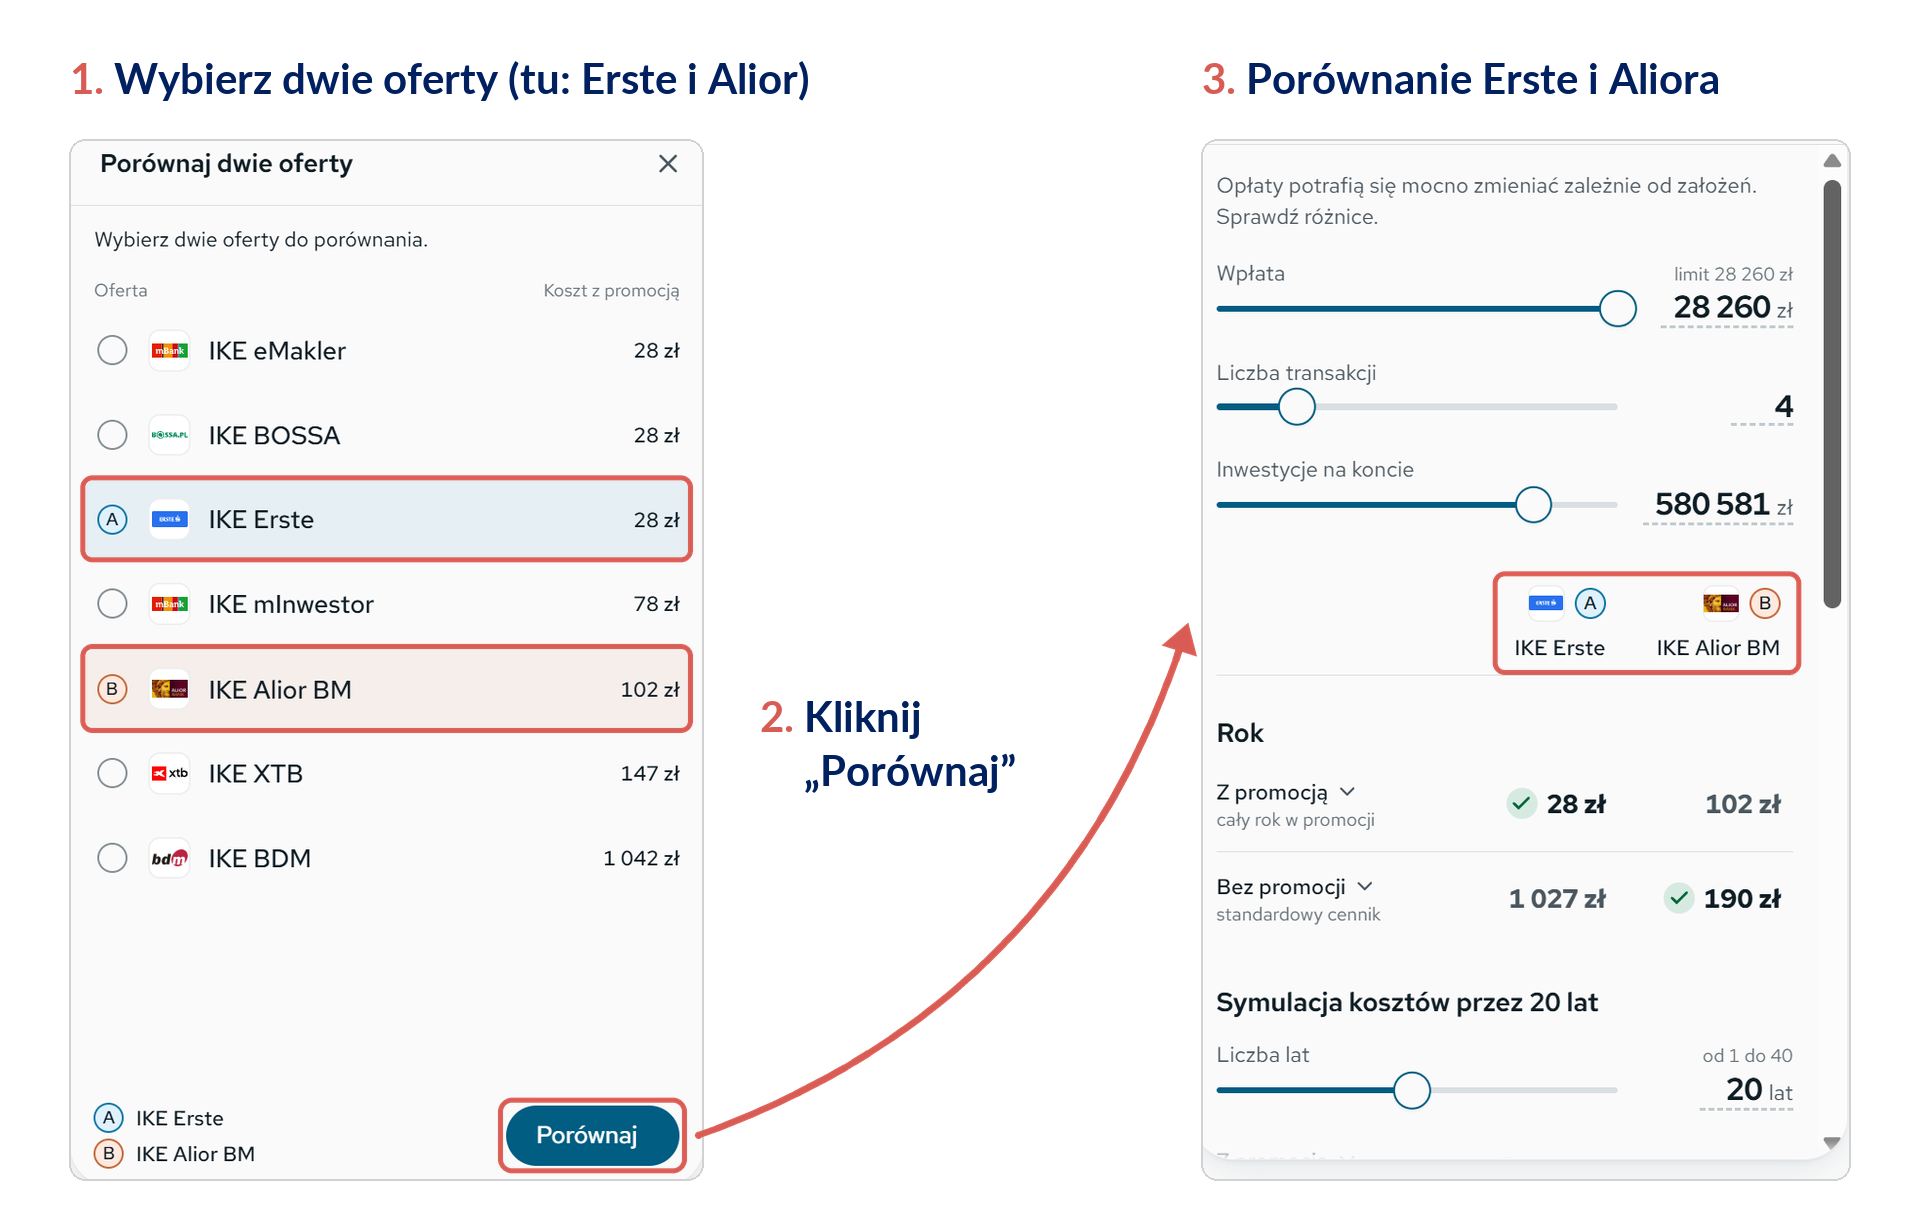
W kalkulatorze możesz też porównać ze sobą dwie oferty.
Kryterium: SWOBODA – jak łatwo jest się wycofać z danego IKE/IKZE lub zamienić je na inne?
Dobre IKE/IKZE nie może być klatką, z której ucieczka będzie za droga. Dlatego na koniec jeszcze rzućmy okiem na opłaty za zwroty z takich kont i transfer do innej instytucji. Nie są to najważniejsze koszty, bo wiele osób jest w stanie ich uniknąć, trzymając się przez dłuższy czas jednej instytucji, lecz warto sprawdzić, czy instytucja oferuje nam elastyczność i nie obarcza nadmiernymi opłatami, jeśli zakończymy inwestowanie lub będziemy chcieli przenieść się do innego podmiotu.
Zwrot z IKE, Zwrot z IKZE
Na początku weźmy na warsztat ZWROT, czyli wyciągnięcie pieniędzy z IKE lub IKZE przed czasem, w którym nabywamy pełne prawa do preferencji podatkowych. Zwrot wiąże się z zapłatą podatku, co dokładnie tłumaczymy w osobnych artykułach o IKE i IKZE. Tu skupiamy się tylko na tym, ile DODATKOWO skasuje Cię instytucja. Jak to wygląda w badanych biurach i domach maklerskich? Rzuć okiem na tabelę:
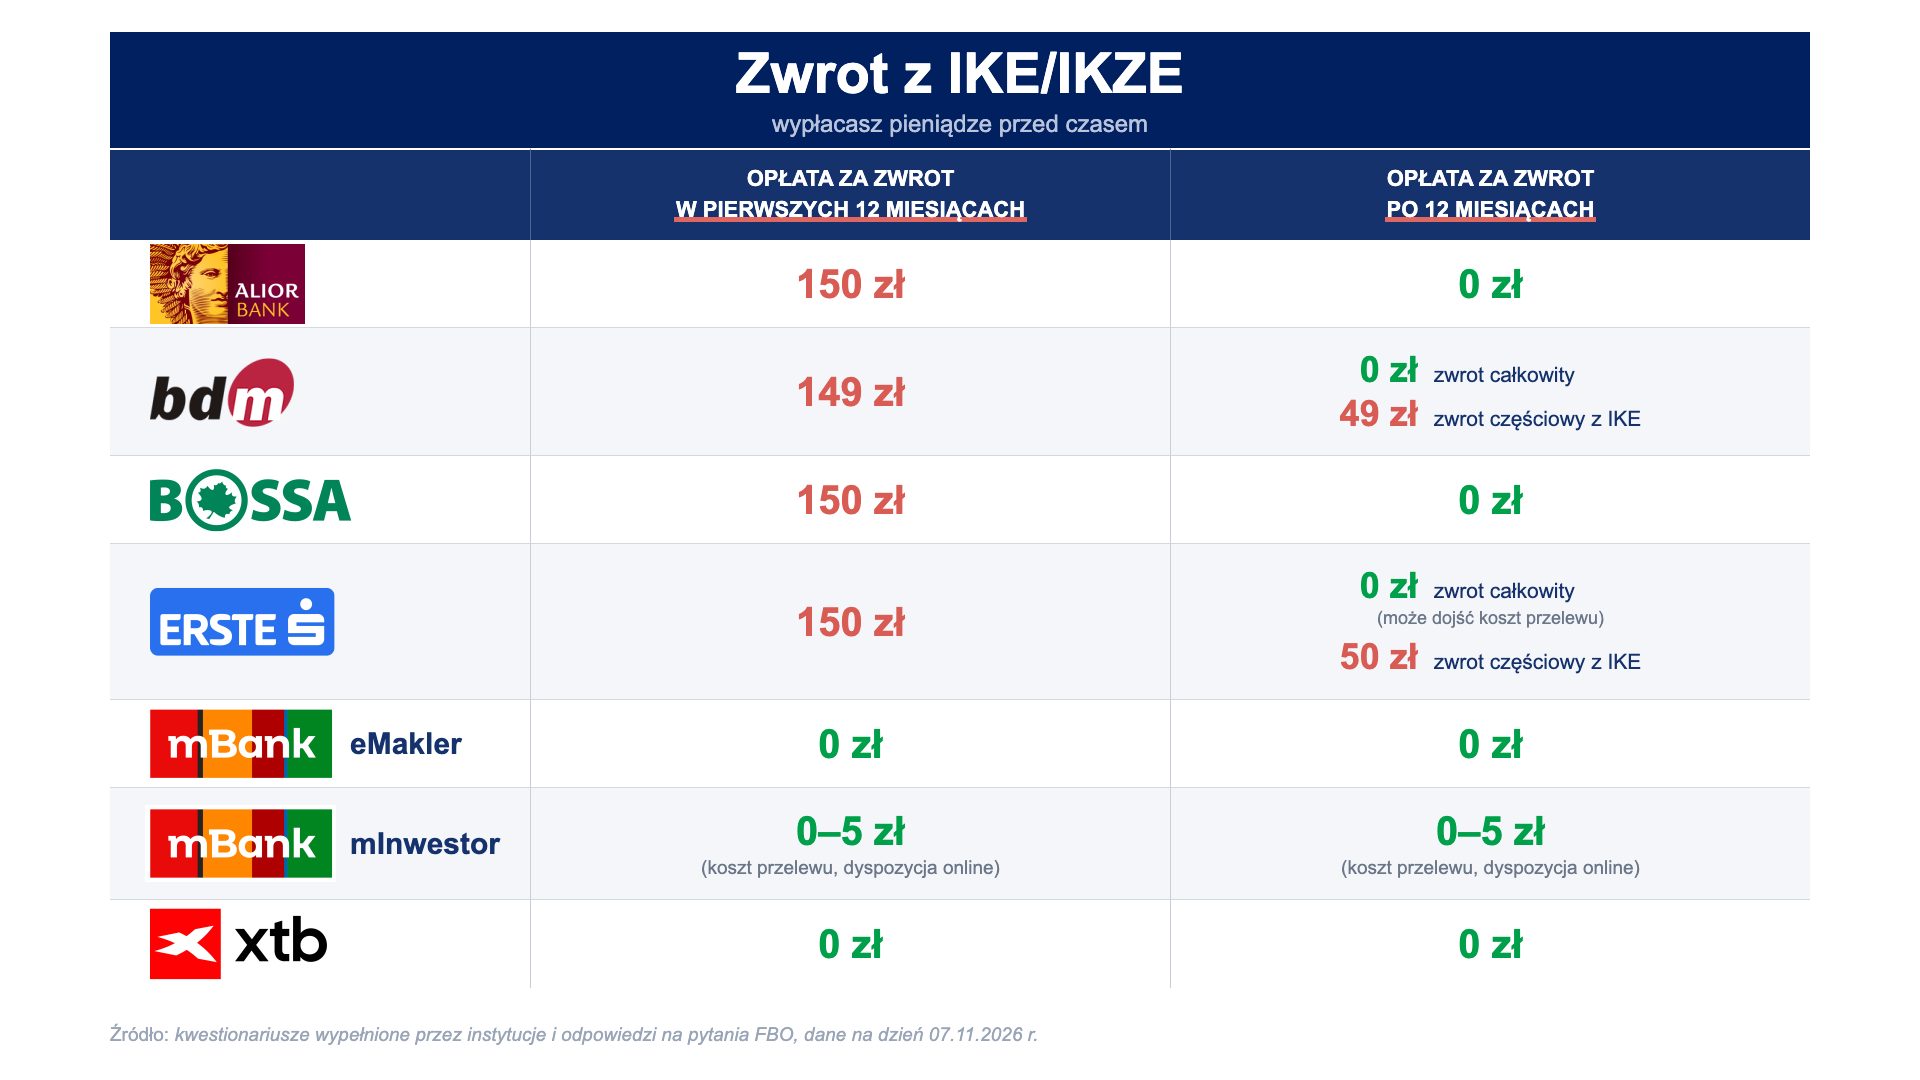
Na szczęście przepisy mocno ograniczają możliwość pobrania takich opłat po 12 miesiącach od otworzenia konta, ale, jak widać, są instytucje, które rezygnują z opłat nawet w pierwszym roku:
- Najlepiej wypadają: XTB (TU link partnerski) oraz mBank (zarówno eMakler (TU link partnerski), jak i mInwestor). Na mInwestorze są jedynie koszty przelewu, jeśli zwrot jest realizowany na konto bankowe poza mBankiem.
- Gorzej jest pod tym względem w Aliorze, BDM, Bossie i Erste, które za zamknięcie konta w pierwszym roku żądają 150 zł (BDM 149 zł). Rok temu zapytaliśmy brokerów, co się dzieje, gdy konto IKE/IKZE jest puste: czyli otworzyłeś/otworzyłaś je, ale nie dokonałeś/dokonałaś żadnej wpłaty. Santander (dziś Erste) odpowiedział, że odstępują wtedy od pobierania opłaty za zwrot, ale Bossa i BDM w tej sytuacji opłaty nie odpuszczą.
- Po roku zwrot całkowity jest u wszystkich darmowy, a za zwrot częściowy z IKE (z IKZE możliwy jest tylko zwrot całkowity) każą sobie płacić tylko BDM i Erste – odpowiednio 49 zł i 50 zł.
Wypłata transferowa IKE i IKZE
Druga sytuacja to WYPŁATA TRANSFEROWA – czyli przeniesienie się z IKE lub IKZE na IKE lub IKZE w innej instytucji. Wypłaty transferowej dokonuje się zazwyczaj, gdy po prostu chcesz się przenieść do tańszej instytucji lub gdy zmieniasz strategię inwestycyjną. Na przykład wcześniej miałeś IKE Obligacje, a teraz zmieniasz na IKE w formie rachunku maklerskiego lub odwrotnie. Nie płacisz wtedy podatku i możesz to zrobić na dwa sposoby:
- zlecając transfer środków pieniężnych, LUB
- zlecając transfer papierów wartościowych – tę opcję oferuje wyłącznie IKE/IKZE w formie rachunku maklerskiego i to jest kolejny przykład przewagi takiego IKE i IKZE nad innymi typami. Dzięki temu nie jesteś poza rynkiem w trakcie transferu i unikasz prowizji oraz różnic kursowych związanych ze sprzedażą instrumentów w jednej instytucji i ich kupnem w drugiej. A jeśli oszczędzasz za pomocą IKE/IKZE od lat, to mogłyby być spore koszty. Sami korzystaliśmy z tej drugiej opcji, gdy coś nam nie pasowało w ofercie jednego dostawcy albo bardziej pasowało u innego: przenosiliśmy instrumenty bez sprzedawania ich w jednej instytucji i kupowania w drugiej.
W każdej sytuacji, czy to przy przenosinach pieniędzy, czy instrumentów, na szczęście ustawa o IKE i IKZE pozwala pobierać opłatę tylko w pierwszych 12 miesiącach (po 12 miesiącach można pobierać tylko rekompensatę kosztów poniesionych na rzecz KDPW, a w przypadku zagranicznych instrumentów koszty KDPW nie występują). W tabeli poniżej możesz zobaczyć, które instytucje korzystają z tej możliwości.
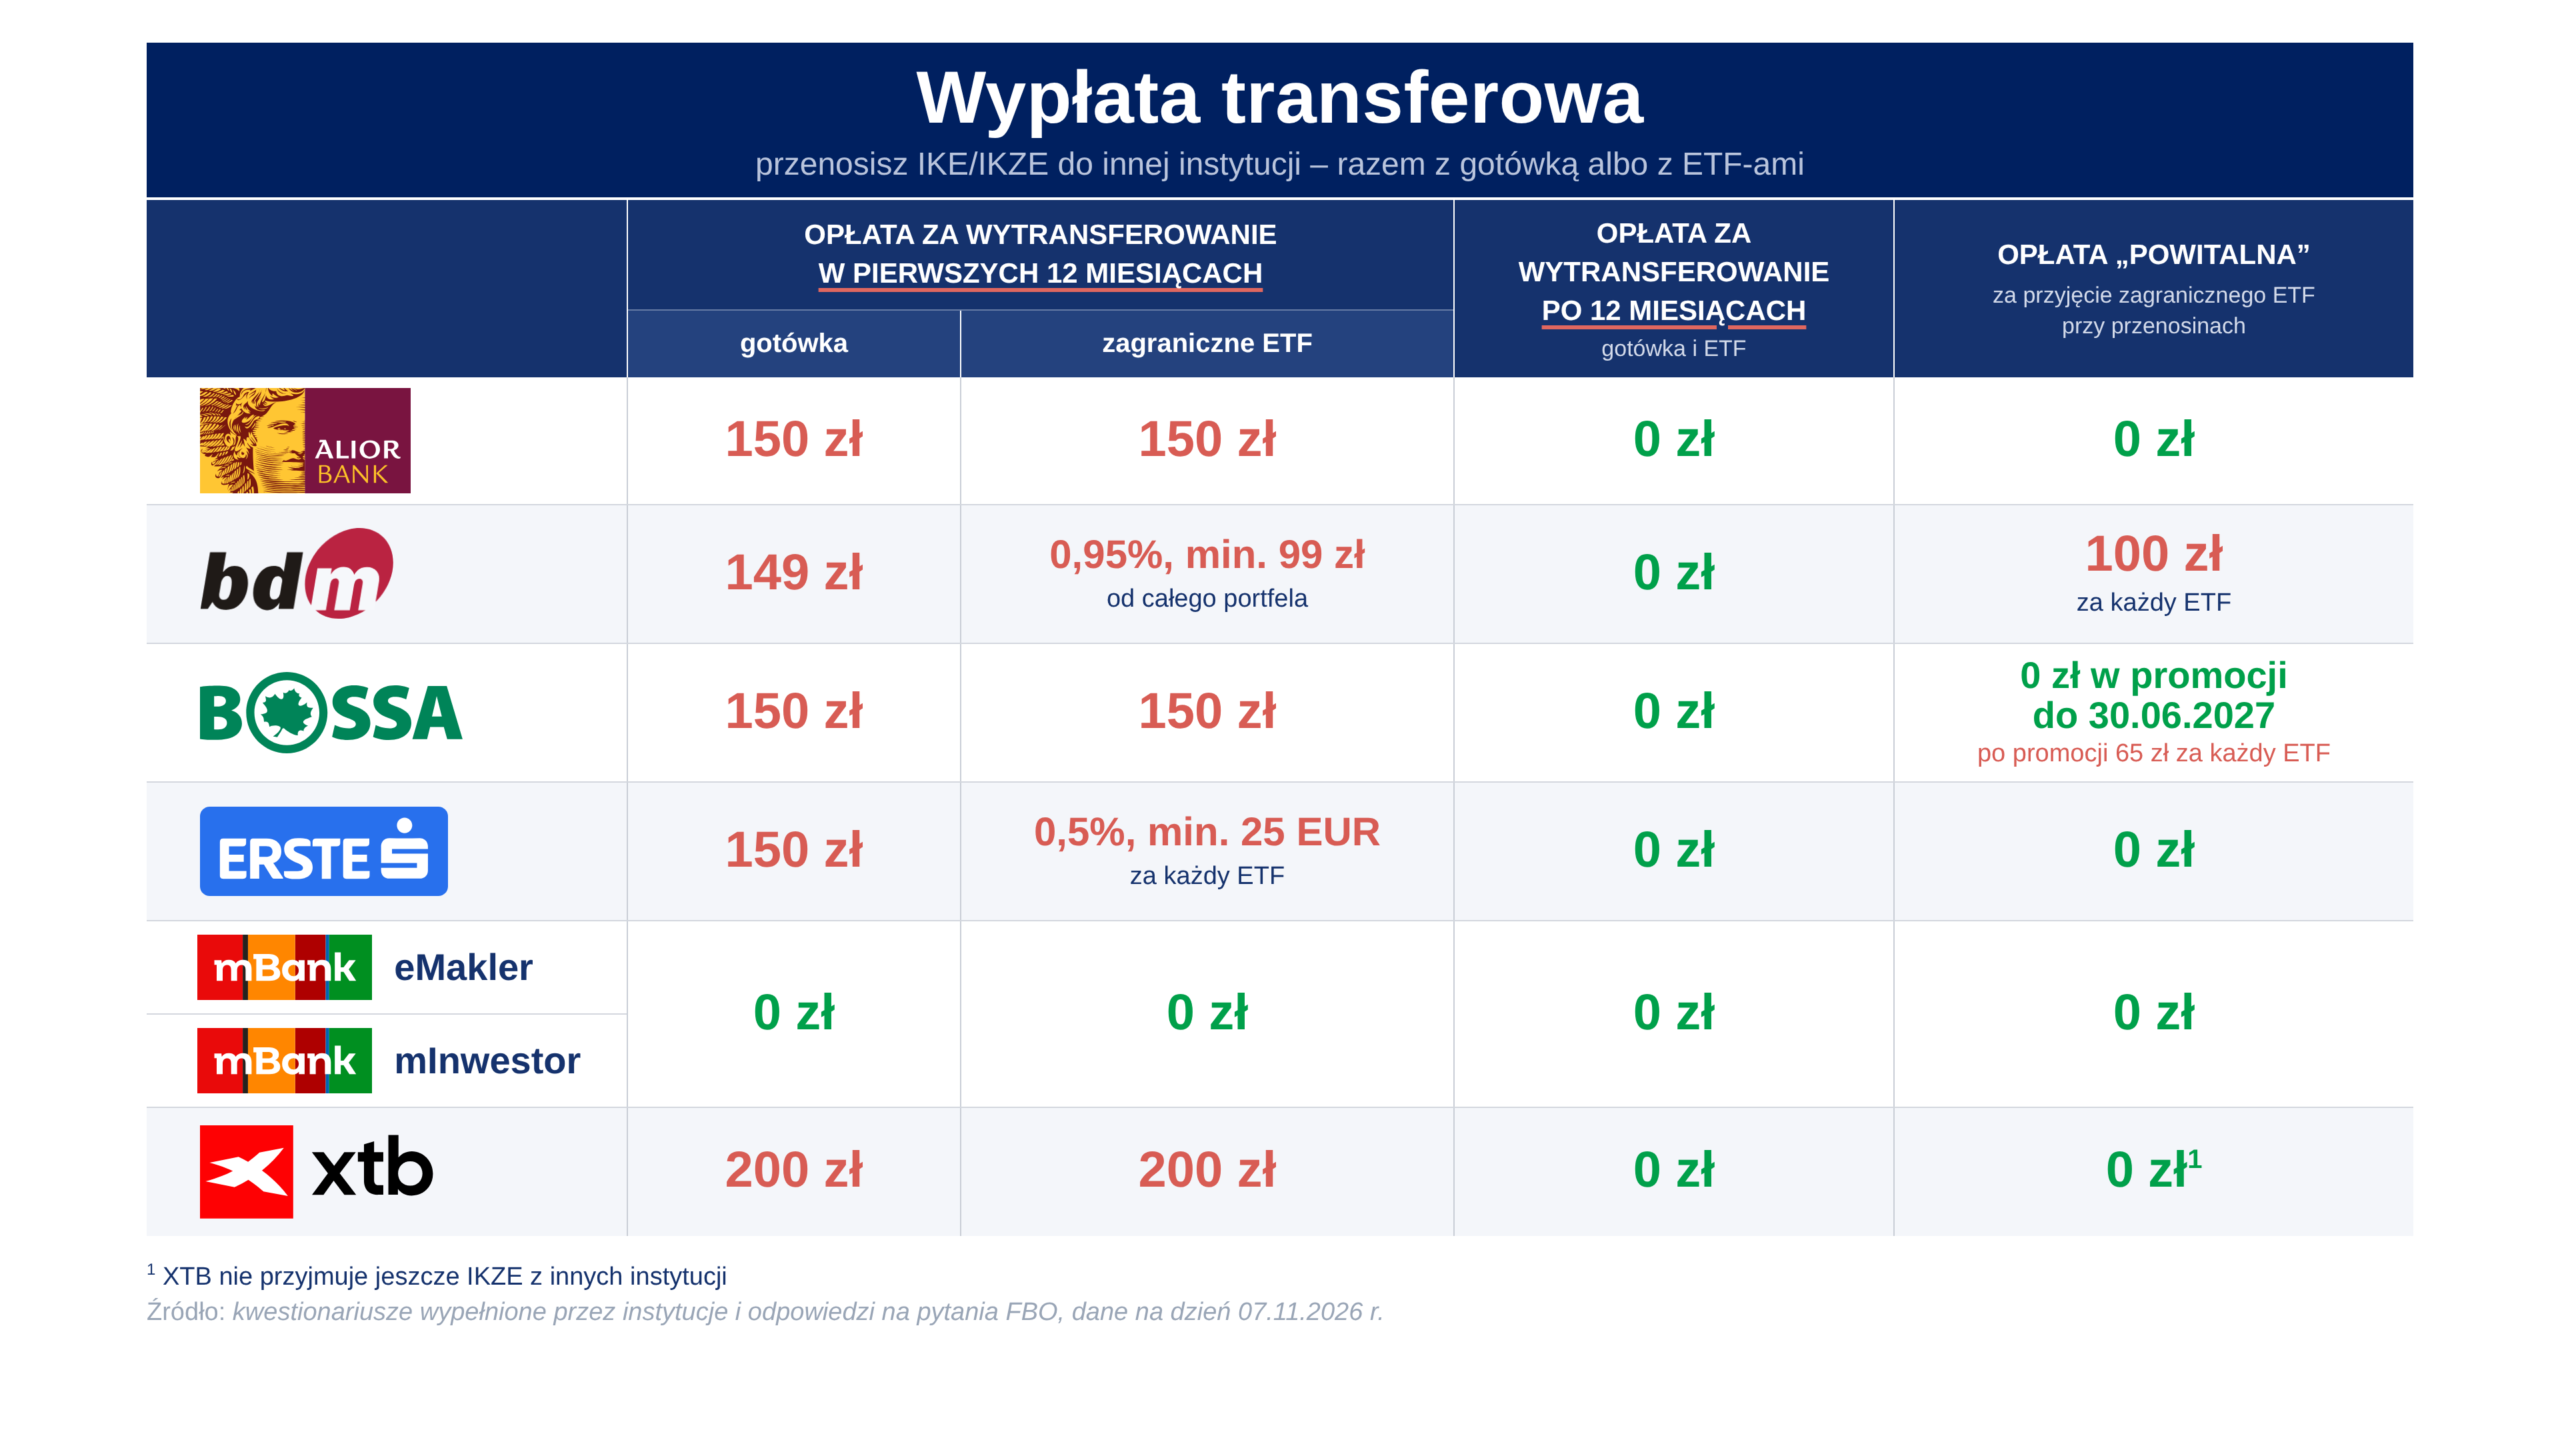
- Jak widzisz, w pierwszym roku opłaty za transfer są powszechne. Wyjątkiem jest tutaj mBank, który jako jedyny ich nie pobiera. Pozostali biorą przeważnie od 150 zł do 200 zł. Najdrożej mogłoby wyjść przy transferze instrumentów z BDM i Erste, gdzie opłata jest procentowa. Przykładowy transfer instrumentów o wartości 50 000 zł kosztowałby 475 zł w BDM, a w Erste 250 zł lub nawet więcej, bo poza opłatą procentową Erste ma też opłatę minimalną 25 euro za każdy ETF.
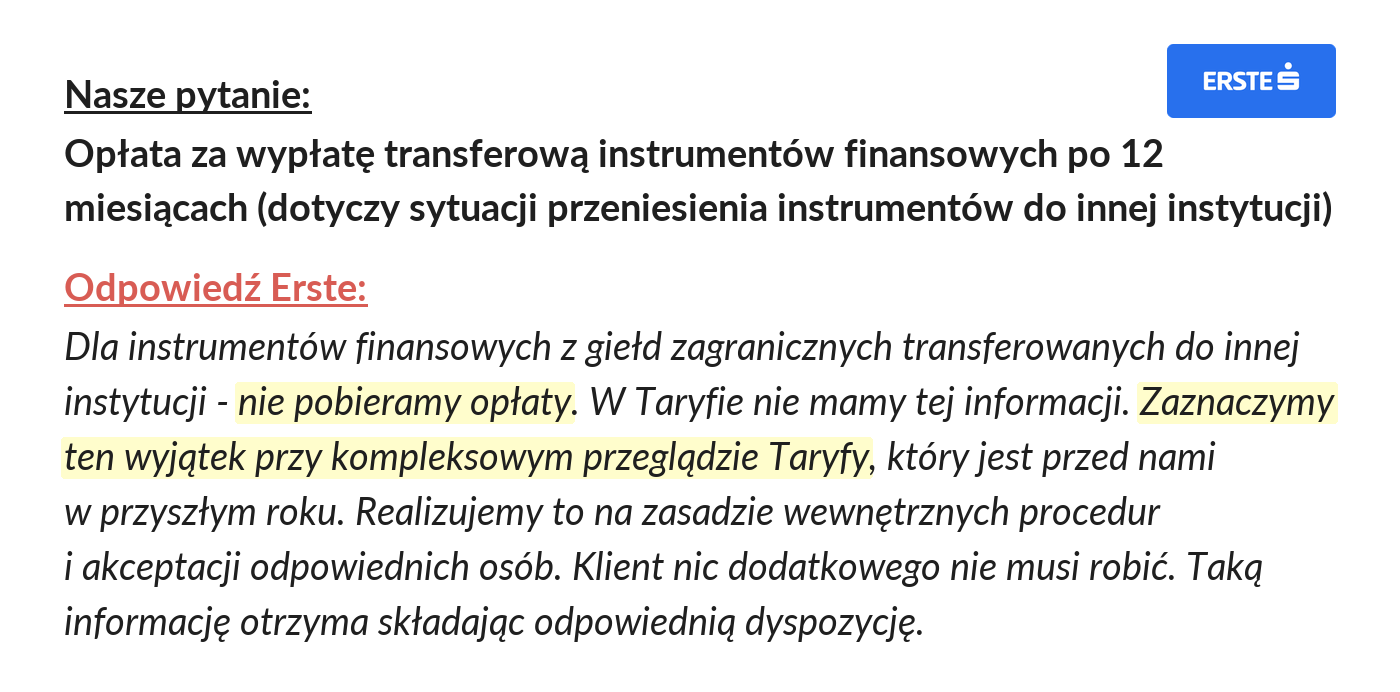
- Po 12 miesiącach od zawarcia IKE/IKZE opłaty za transfer znikają w każdej instytucji. Rok temu wytykaliśmy Erste (wtedy jeszcze Santander BM) opłatę 0,5%, minimum 25 EUR od każdego zagranicznego ETF-u. W tym roku Erste odpowiedziało nam, że tej opłaty już nie pobiera, i ten ruch chcemy docenić.
Podsumowując, w kategorii „swoboda ucieczki” – wygrywa mBank (TU link partnerski), który mógłby posłużyć jako złoty standard do naśladowania na tym polu. Najgorzej, choć wcale nie tak źle, wypadają Erste i BDM, a reszta instytucji jest w środku stawki. Przy czym do XTB wciąż nie przeniesiesz swojego IKZE – nie wdrożyło tych transferów.
IKE i IKZE – Opłaty za przyjęcie instrumentów
Wyjść z papierami to jedno, ale teraz jeszcze może być opłata „powitalna”, czyli za przyjęcie, zapis ETF na nowym rachunku IKE/IKZE w docelowym biurze maklerskim, a wysokości tej opłaty ustawa o IKE i IKZE niestety nie ogranicza.
- mBank (eMakler i mInwestor), XTB, Alior oraz Erste nie pobierają takiej opłaty „wejściowej”. W Erste opłata 25 EUR za przyjęcie instrumentu jest wprawdzie w taryfie, ale instytucja deklaruje, że zwalnia z niej klientów na podstawie wewnętrznych procedur, a klient nie musi nic robić.
- Opłata za przyjęcie zagranicznych instrumentów występuje za to w BDM i w Bossie i jest naliczana per ETF – odpowiednio 100 zł i 65 zł za ETF, przy czym Bossa w ramach promocji do 30.06.2027 zwalnia z tej opłaty. Jeśli ktoś ma wiele różnych instrumentów, to koszt takiego transferu do Bossy (poza promocją) czy BDM może być pokaźny. Ale jeśli ktoś inwestuje pasywnie, to pewnie na IKE lub IKZE ma jeden czy kilka ETF-ów i przenosiny do BDM lub Bossy (poza promocją) nie byłyby kosztowne.
Inne koszty i KWESTIE DODATKOWE, pozakonkursowe
Jak widzisz, przy tym rankingu bardzo szczegółowo sprawdzamy tabele opłat, regulaminy i zarządzenia w poszukiwaniu kosztów, które mogłyby nas zaskoczyć. Poza tymi już omówionymi nie widzimy nic, czym musielibyśmy się przejmować. Są natomiast miłe dodatki, których w ocenie poszczególnych rachunków nie bierzemy pod uwagę, ale wspomnijmy o nich, bo mogą być dla Ciebie istotne. Są to premie oraz oprocentowanie konta.
Premie za otwarcie konta
W chwili pisania tego akapitu premię za założenie konta IKE/IKZE i wpłaty na nie możesz dostać u dwóch naszych zawodników:
- W eMaklerze (TU link partnerski) premia wynosi od 200 zł do 500 zł. Pełny regulamin promocji jest TUTAJ.
- W Aliorze możesz dostać do 500 zł na każdym rachunku (do 1 000 zł za IKE i IKZE razem). Link do promocji znajdziesz TUTAJ.
Obie promocje są dla osób, które dopiero zakładają IKE lub IKZE w danej instytucji, a premia zależy od kwoty wpłat. Wcześniejsze posiadanie konta w tych bankach nie wyklucza z promocji, a w mBanku jest wręcz potrzebne, bo wpłaty muszą iść z konta osobistego w mBanku. Niestety mBank wyklucza z promocji transfer z innego IKE/IKZE, a w Aliorze transfer liczy się jako wpłata. Szczegółowe warunki i to, czy się załapiesz, sprawdzisz pod powyższymi linkami.
Oprocentowanie wolnej gotówki
Choć maklerskie IKE i IKZE służą do inwestowania, a nie do trzymania gotówki, to miłym dodatkiem jest też oprocentowanie wolnej gotówki. W standardzie takie oprocentowanie oferuje XTB, a BDM – po podpisaniu aneksu. W XTB to 2,8% w skali roku przez pierwsze 90 dni od zawarcia umowy, a później 1,40% (stawki na 09.11.2026). W BDM jest to 40% średniej stawki POLSTR O/N z poprzedniego miesiąca, czyli na ten moment ok. 1,4% (od salda 10 000 zł). Świetnie, że te rachunki są w ogóle oprocentowane, ale wysokość oprocentowania jest niska w porównaniu z najlepiej oprocentowanymi kontami i lokatami, które sprawdzisz choćby w naszym rankingu lokat, więc pieniądze lepiej trzymać poza rachunkami maklerskimi.
💡Ranking kont i lokat na blogu powstaje w ramach płatnej współpracy z firmą 3deals Michał Pałka, która dostarcza silnik do rankingów.
Wygoda użytkowania (poza konkurencją)
Nie oceniamy aplikacji mobilnych ani platform transakcyjnych. Tu każdy ma swój gust, a do każdego z tych systemów można się przyzwyczaić. Zobacz zresztą nasze tutoriale do eMaklera i XTB: krok po kroku pokazujemy w nich, jak otworzyć konto i kupić ETF. Dodamy tylko, że XTB wreszcie umożliwiło korzystanie z IKE/IKZE na komputerze.
Są jednak funkcje, które ułatwiają inwestowanie w zagraniczne ETF-y
Prawa ułamkowe vs ETF-y z niską ceną jednostki
Pierwsza funkcja jest szczególnie przydatna, jeśli chcesz inwestować małe kwoty. Przy transakcjach na kilka tysięcy złotych traci na znaczeniu, choć nadal jest wygodna. Mowa o możliwości zakupu tylko części jednostki ETF. Taką funkcję, zwaną Prawami ułamkowymi, ma nadal tylko XTB. Dzięki temu możesz kupić np. 1,37 jednostki ETF i wykorzystujesz do zakupu prawie całą kwotę. U pozostałych zawodników trzeba kupować pełne jednostki, przez co w praktyce na rachunku zostają większe resztki gotówki.
Udziały ułamkowe, czy w nomenklaturze XTB „Prawa Ułamkowe” w praktyce sprowadzają się do tego, że jeśli nie masz wystarczającego kapitału na zakup całej jednostki ETF-u czy całej akcji, to XTB pozwala Ci „ze swojej puli” kupić tylko kawałek tego ETF/akcji. W ten sposób możesz mieć np. 1,37 jednostki ETF albo 0,28 akcji jakiejś spółki. O ile pełne jednostki instrumentu (np. cała 1 jednostka ETF-u) stanowią Twoją własność i są w pełni zabezpieczone przez cały ekosystem depozytu papierów wartościowych, systemu rekompensat itd., o tyle to, co po przecinku, nie jest Twoją własnością, tylko tzw. powierniczym prawem, czyli zobowiązaniem XTB wobec Ciebie.
Gdy uzbierasz do całej jednostki/całej akcji, to XTB scala te ułamki i Ty stajesz się właścicielem pełnej jednostki.
O ile więc z instrumentami ułamkowymi wiążą się oczywiste korzyści (można zainwestować całą wpłatę, bez resztek), to są też związane z nimi ryzyka:
To, co po przecinku, czyli niepełny udział w jakimś instrumencie, nie jest objęte systemem gwarancji KDPW, więc jeśli coś stałoby się z XTB, to tych Praw Ułamkowych trzeba by dochodzić na zasadach ogólnych z masy upadłościowej XTB.
Wypłata transferowa papierów nie obejmuje praw ułamkowych. Trzeba je sprzedać przed transferem.
W przeszłości zdarzyło się, że prawa ułamkowe powodowały niepożądane przez inwestorów efekty przy rzadkich i nietypowych operacjach. Nawiązujemy tu do sytuacji z 2025 roku, gdy split akcji Dino doprowadził do automatycznej sprzedaży wszystkich akcji tej spółki z rachunków Klientów XTB, którzy używali przy niej Praw Ułamkowych. Ku zdziwieniu Klientów sprzedane zostały też ich „całościowe” akcje tej spółki. XTB przychylił się wtedy do stanowiska klientów i zaoferował im inny sposób rozliczenia tego zdarzenia korporacyjnego.
W naszej opinii korzyści z Praw Ułamkowych znacznie przekraczają ich mankamenty i kibicujemy, żeby więcej brokerów wprowadziło tę funkcjonalność.
Ale jest i dobra wiadomość dla osób chcących inwestować małe kwoty na rachunkach, które nie mają praw ułamkowych. Dostawcy ETF-ów połapali się, że wysoka cena jednostki ogranicza im grono klientów, bo utrudnia inwestycje drobnym inwestorom. Podziałali i dziś jednostkę ETF na globalne akcje kupisz za mniej niż 60 zł, a niektóre nawet za 20 zł. Dzięki temu brak praw ułamkowych nie przekreśla dziś inwestowania małych kwot, choć fajnie jakby więcej brokerów wprowadziło te „ułamki”.
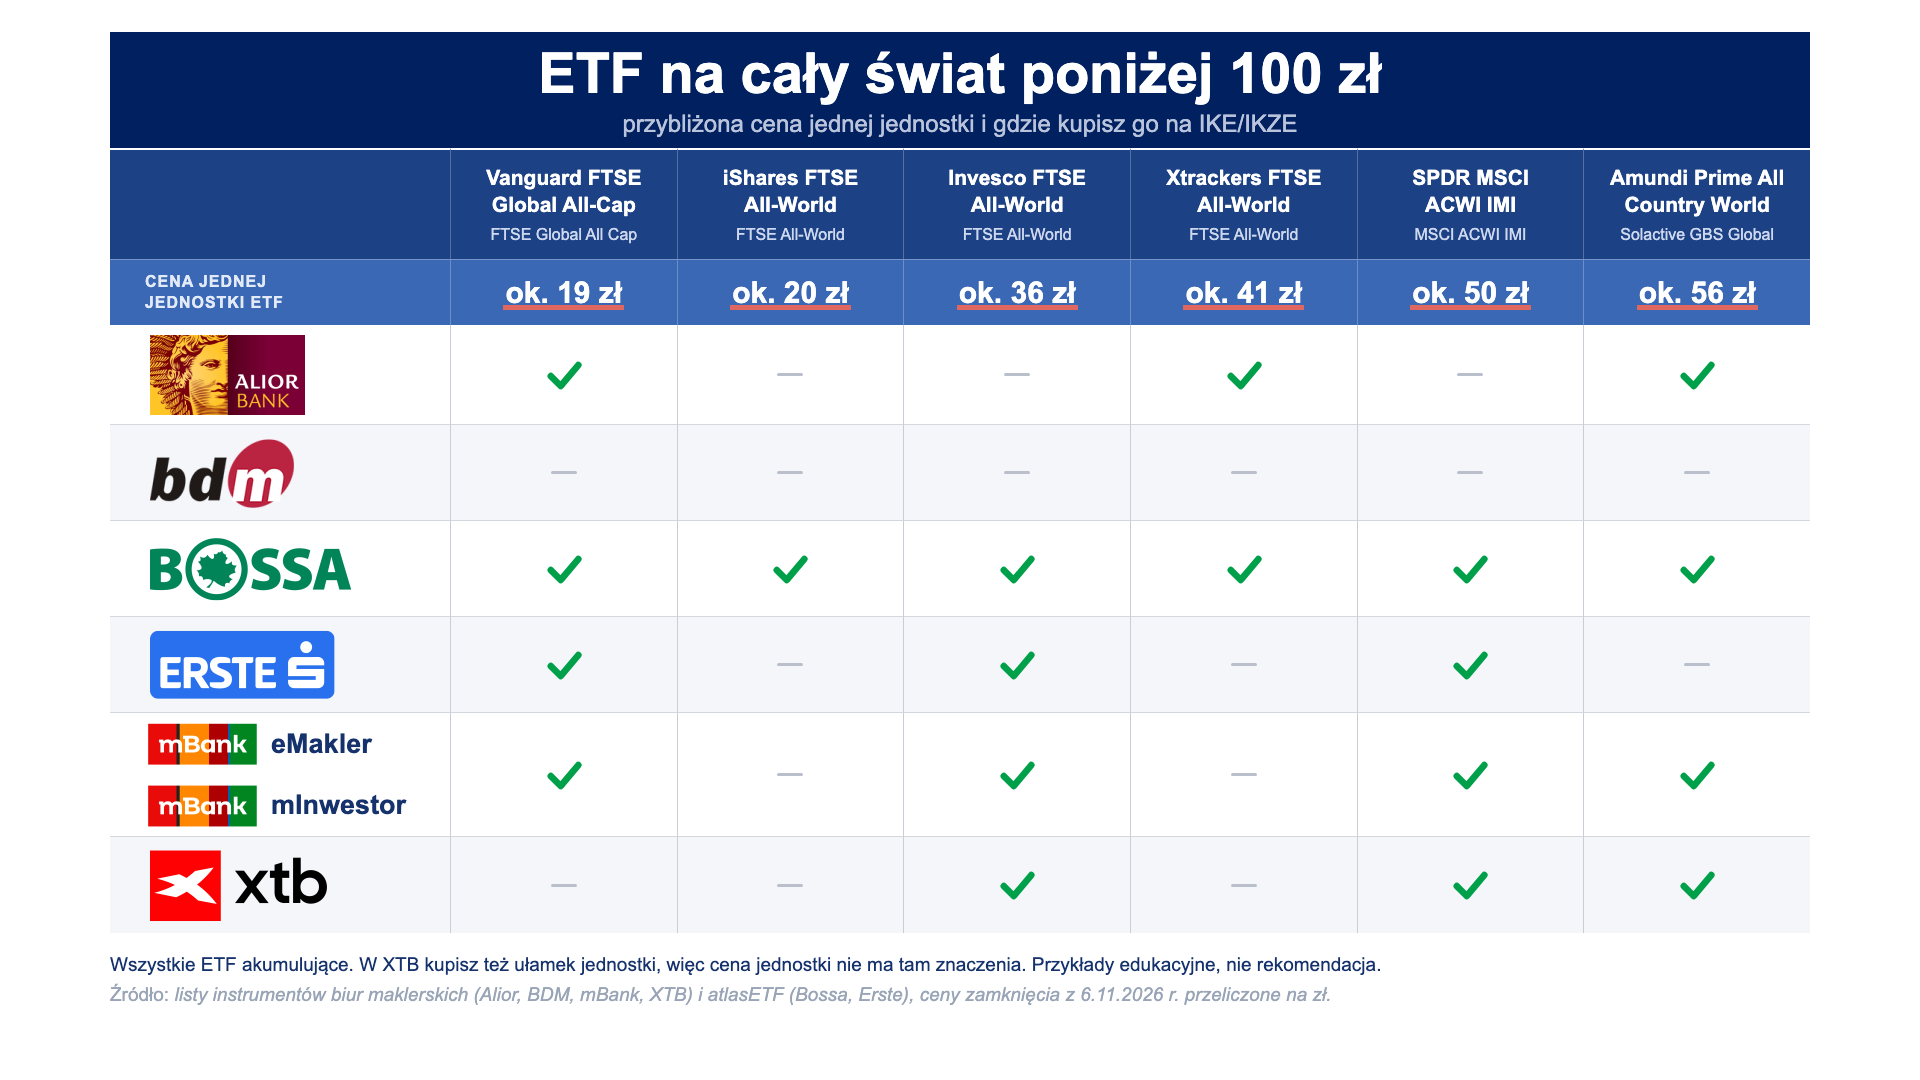
Szerokość oferty ETF
Pociągnijmy temat ETF-ów. Najmniej zagranicznych ETF-ów kupisz w BDM-ie, choć wciąż jest ich ponad 200 do wyboru. U wszystkich pozostałych jest ich aż nadto.
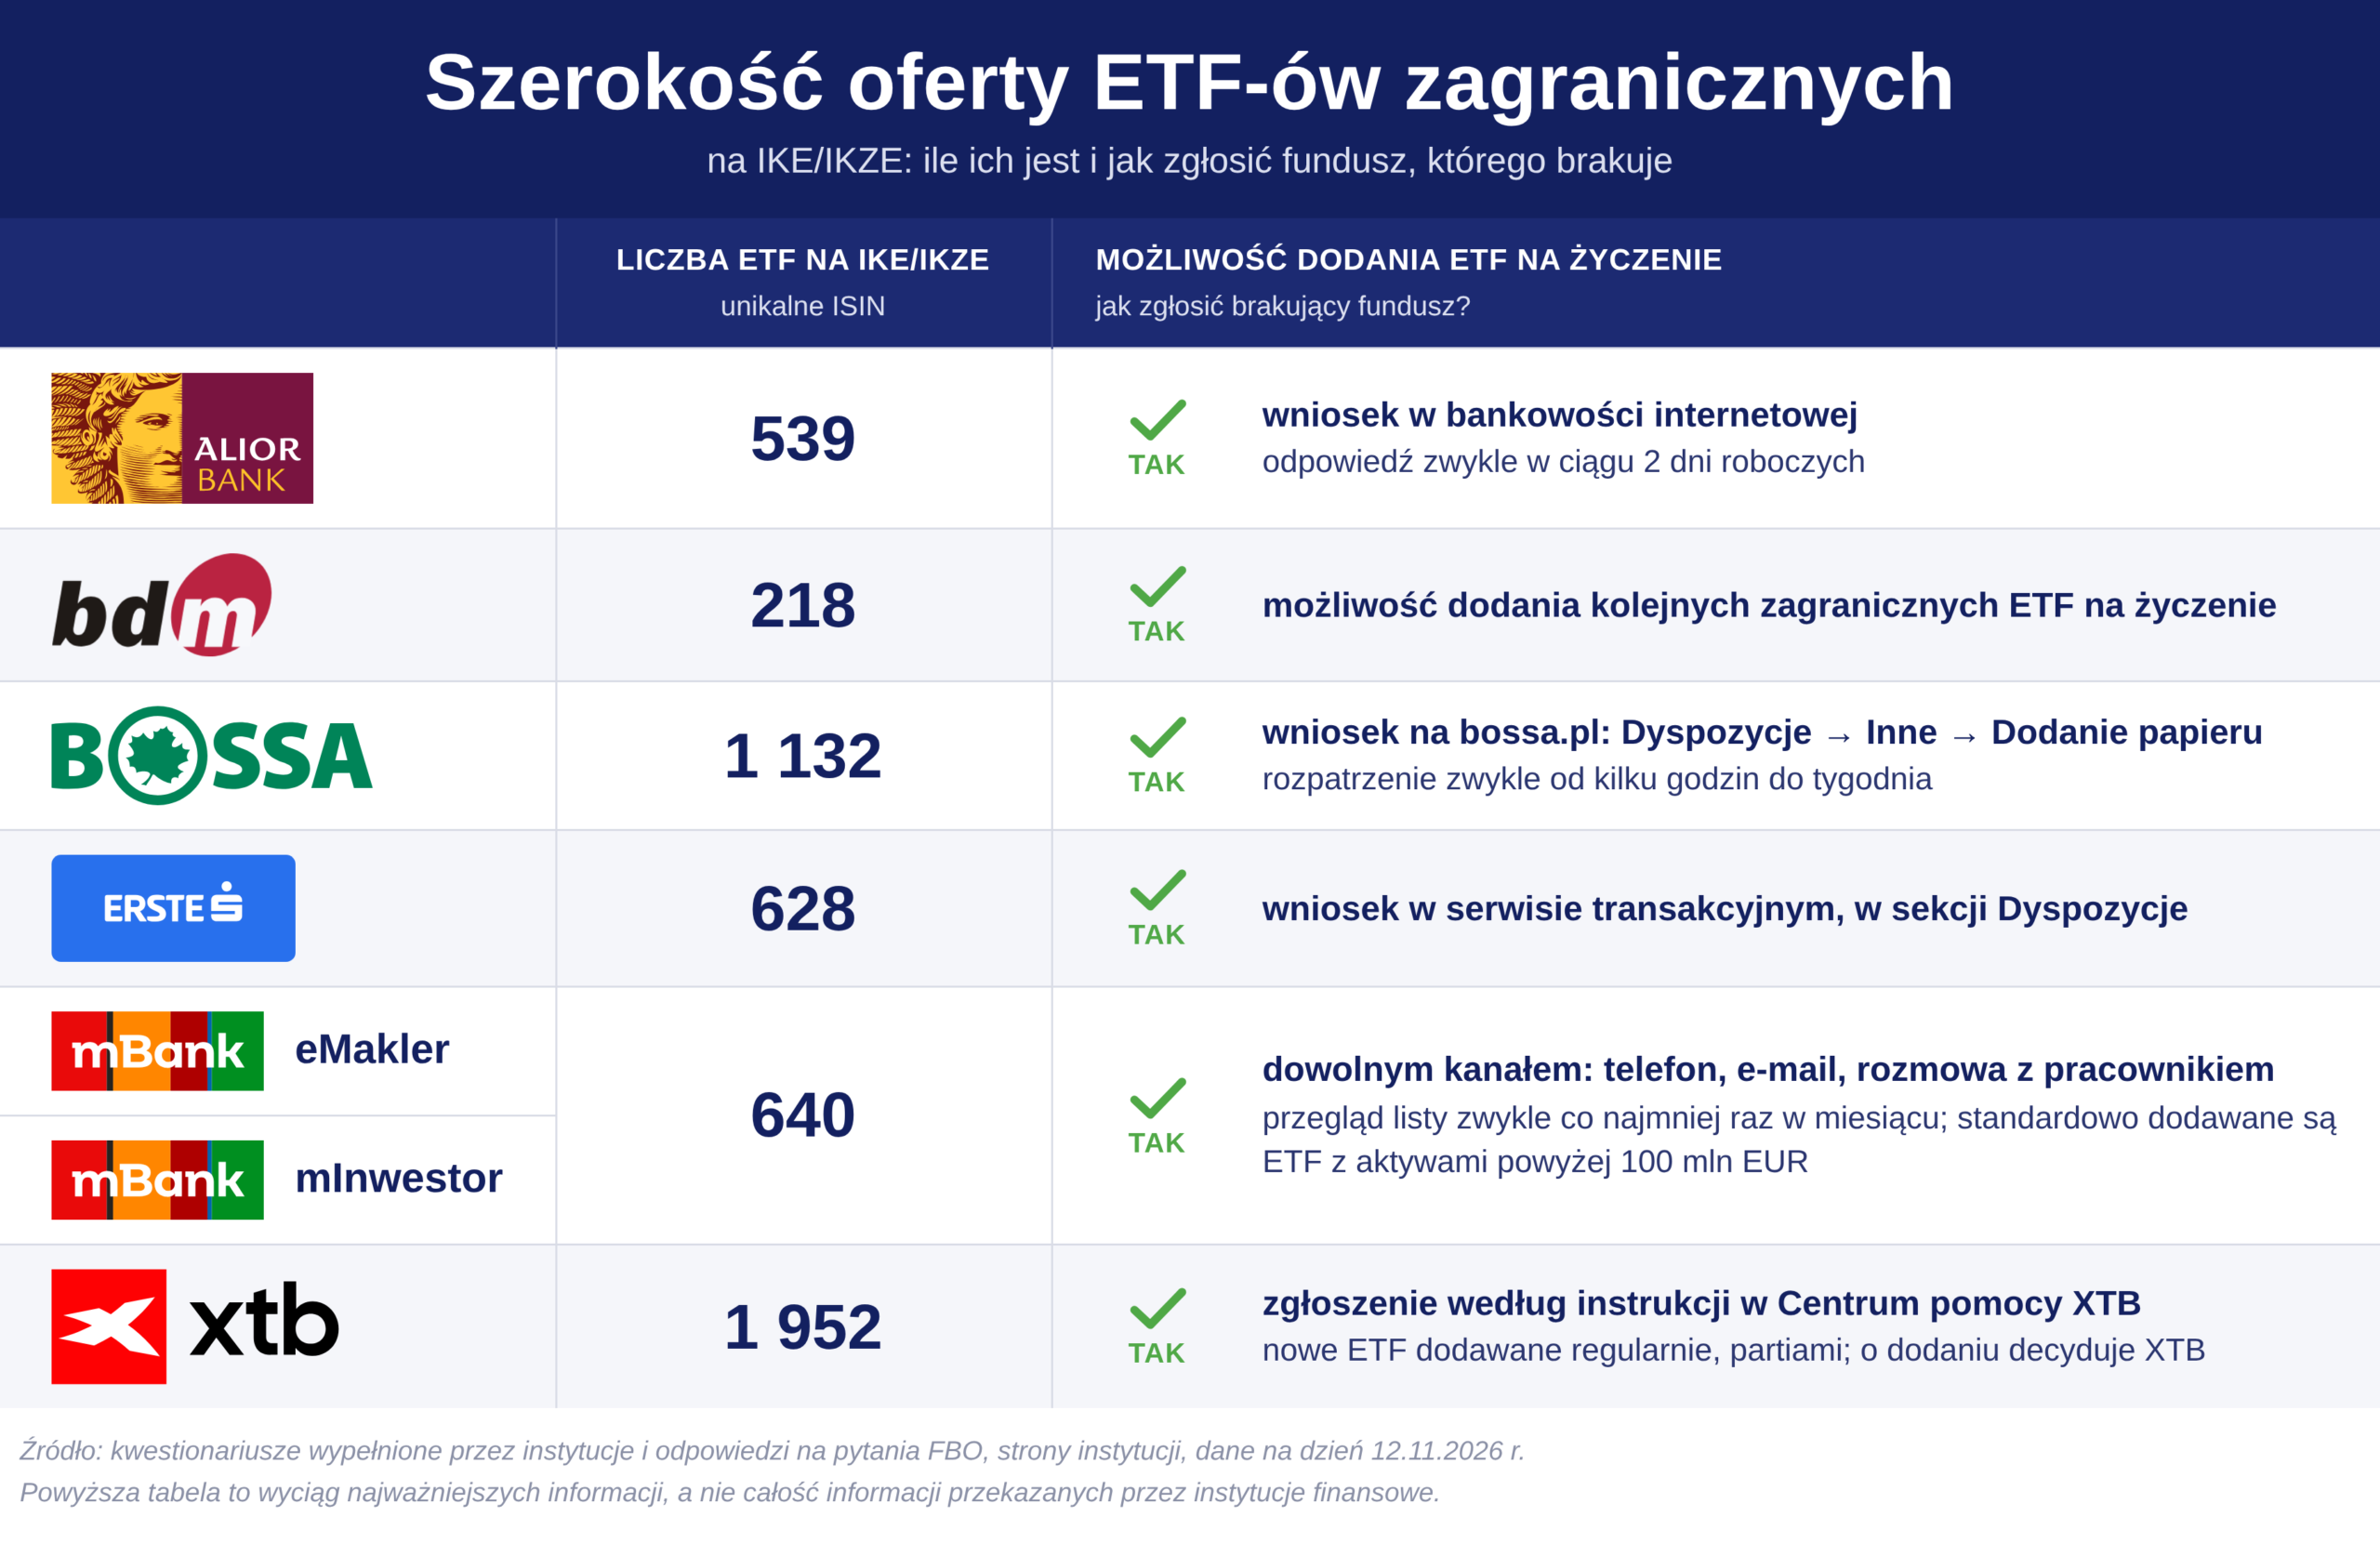
Prawda taka, że do prostego, skutecznego portfela zwykle wystarczy Ci jeden albo dwa szerokie ETF-y, a te znajdziesz wszędzie. Zresztą widać w raportach, że polscy inwestorzy jak już inwestują w ETF-y, to gros swoich aktywów lokują w raptem kilkunastu.
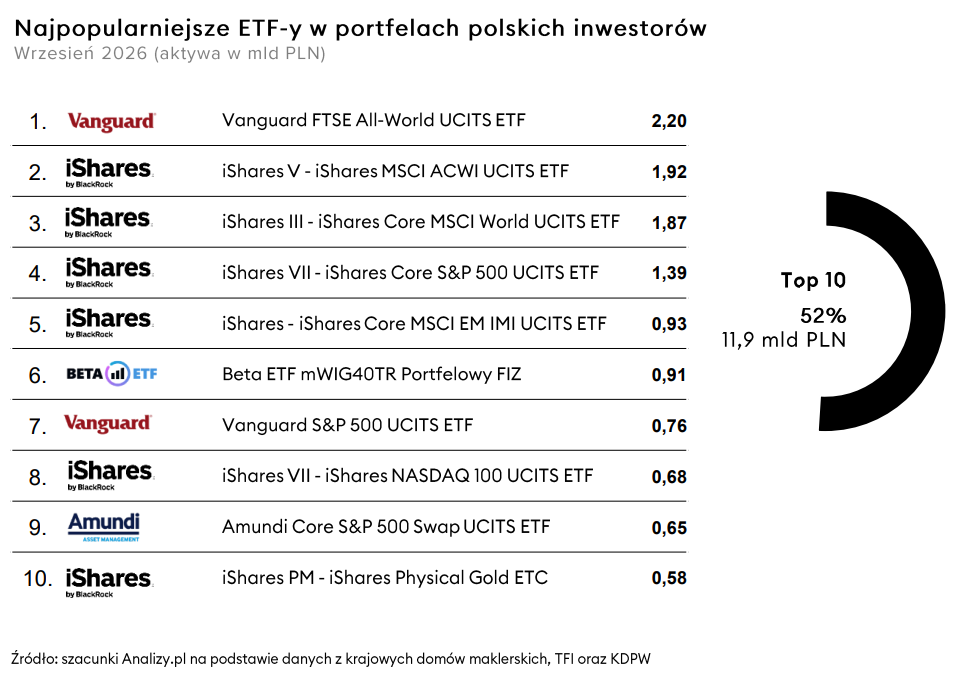
Dlatego licytowanie się, czy lepsze jest 600, czy 1 100 pozycji, naszym zdaniem, niewiele wnosi do wyboru rachunku. Szczególnie że każdy zawodnik z rankingu deklaruje, że na wniosek klientów poszerza ofertę ETF-ów. Więc jeśli jakiegoś Ci brakuje, często wystarczy zawnioskować o dodanie.
Które ETF-y wybrać?
Tę decyzję wyznacza właśnie Twoja strategia inwestycyjna. Możesz ją stworzyć samodzielnie, korzystając z naszych bezpłatnych materiałów na blogu. Jeśli jednak chcesz szybkiego rozwiązania i czujesz, że przydałoby Ci się prowadzenie za rękę, to zapraszamy Cię do naszego programu Zacznij Skutecznie Inwestować. Szczegóły czekają na Ciebie na stronie: fincrafters.pl.
Bieżące notowania zagranicznych ETF
Kolejna funkcja – widoczność bieżących cen zagranicznych ETF-ów, co się przydaje, gdy przy zakupie czy sprzedaży instrumentów masz wprowadzić cenę maksymalną czy minimalną.
- BDM ich w ogóle nie ma.
- W Erste trzeba za nie płacić.
- Alior, mBank i Bossa pokazują za darmo kursy z CBOE – kulawe, ale lepsze niż żadne. Natomiast brawo dla Bossy, która dla giełdy we Frankfurcie wprowadziła w tym roku pokazywanie bieżących cen prosto z giełdy.
- W XTB to od lat wygląda najlepiej, bo kursy aktualizują się na bieżąco.
Jeszcze ciekawostka trochę związana z notowaniami. XTB wprowadziło na IKE/IKZE wydłużone godziny handlu. Dzięki temu można zrobić transakcję na ETF-ach poza godzinami otwarcia głównych giełd. Ta wygoda ma jednak swój koszt. Handlując przed sesją głównej giełdy lub po niej, zapłacimy ciut szerszy spread w cenie ETF-u. Wg obliczeń przesłanych nam przez XTB dla kilku najpopularniejszych ETF-ów mówimy o zwiększeniu kosztów transakcyjnych o 2,5–11 zł przy transakcji na 10 tys. zł.
Uwierzytelnianie dwuskładnikowe (2FA)
Jedną z podstawowych form cyberbezpieczeństwa jest wymóg potwierdzania na dwa sposoby operacji, które robisz w sieci. Znasz to z aplikacji bankowej, gdy wymagane jest hasło SMS do potwierdzenia przelewu, albo potwierdzenie w aplikacji bankowej odciskiem palca przy zmianie limitów przelewów.
Dobra wiadomość: na każdym z siedmiu rachunków w rankingu jest 2FA przy logowaniu (wyjątek to starsze konta mInwestora – o tym niżej). Różnice zaczynają się dalej:
- Zlecenia potwierdzasz drugim składnikiem tylko w Aliorze i w eMaklerze w przeglądarce.
- W XTB i w mBanku 2FA nie wyłączysz, nawet gdybyś chciał.
- A jeśli masz mInwestora założonego przed 29 listopada 2025 r., sprawdź to dziś. Tam 2FA trzeba włączyć samemu.
Zapytaliśmy instytucje, gdzie i jakie uwierzytelnianie dwuskładnikowe stosują. Na bazie odpowiedzi zebraliśmy to w poniższej tabeli:
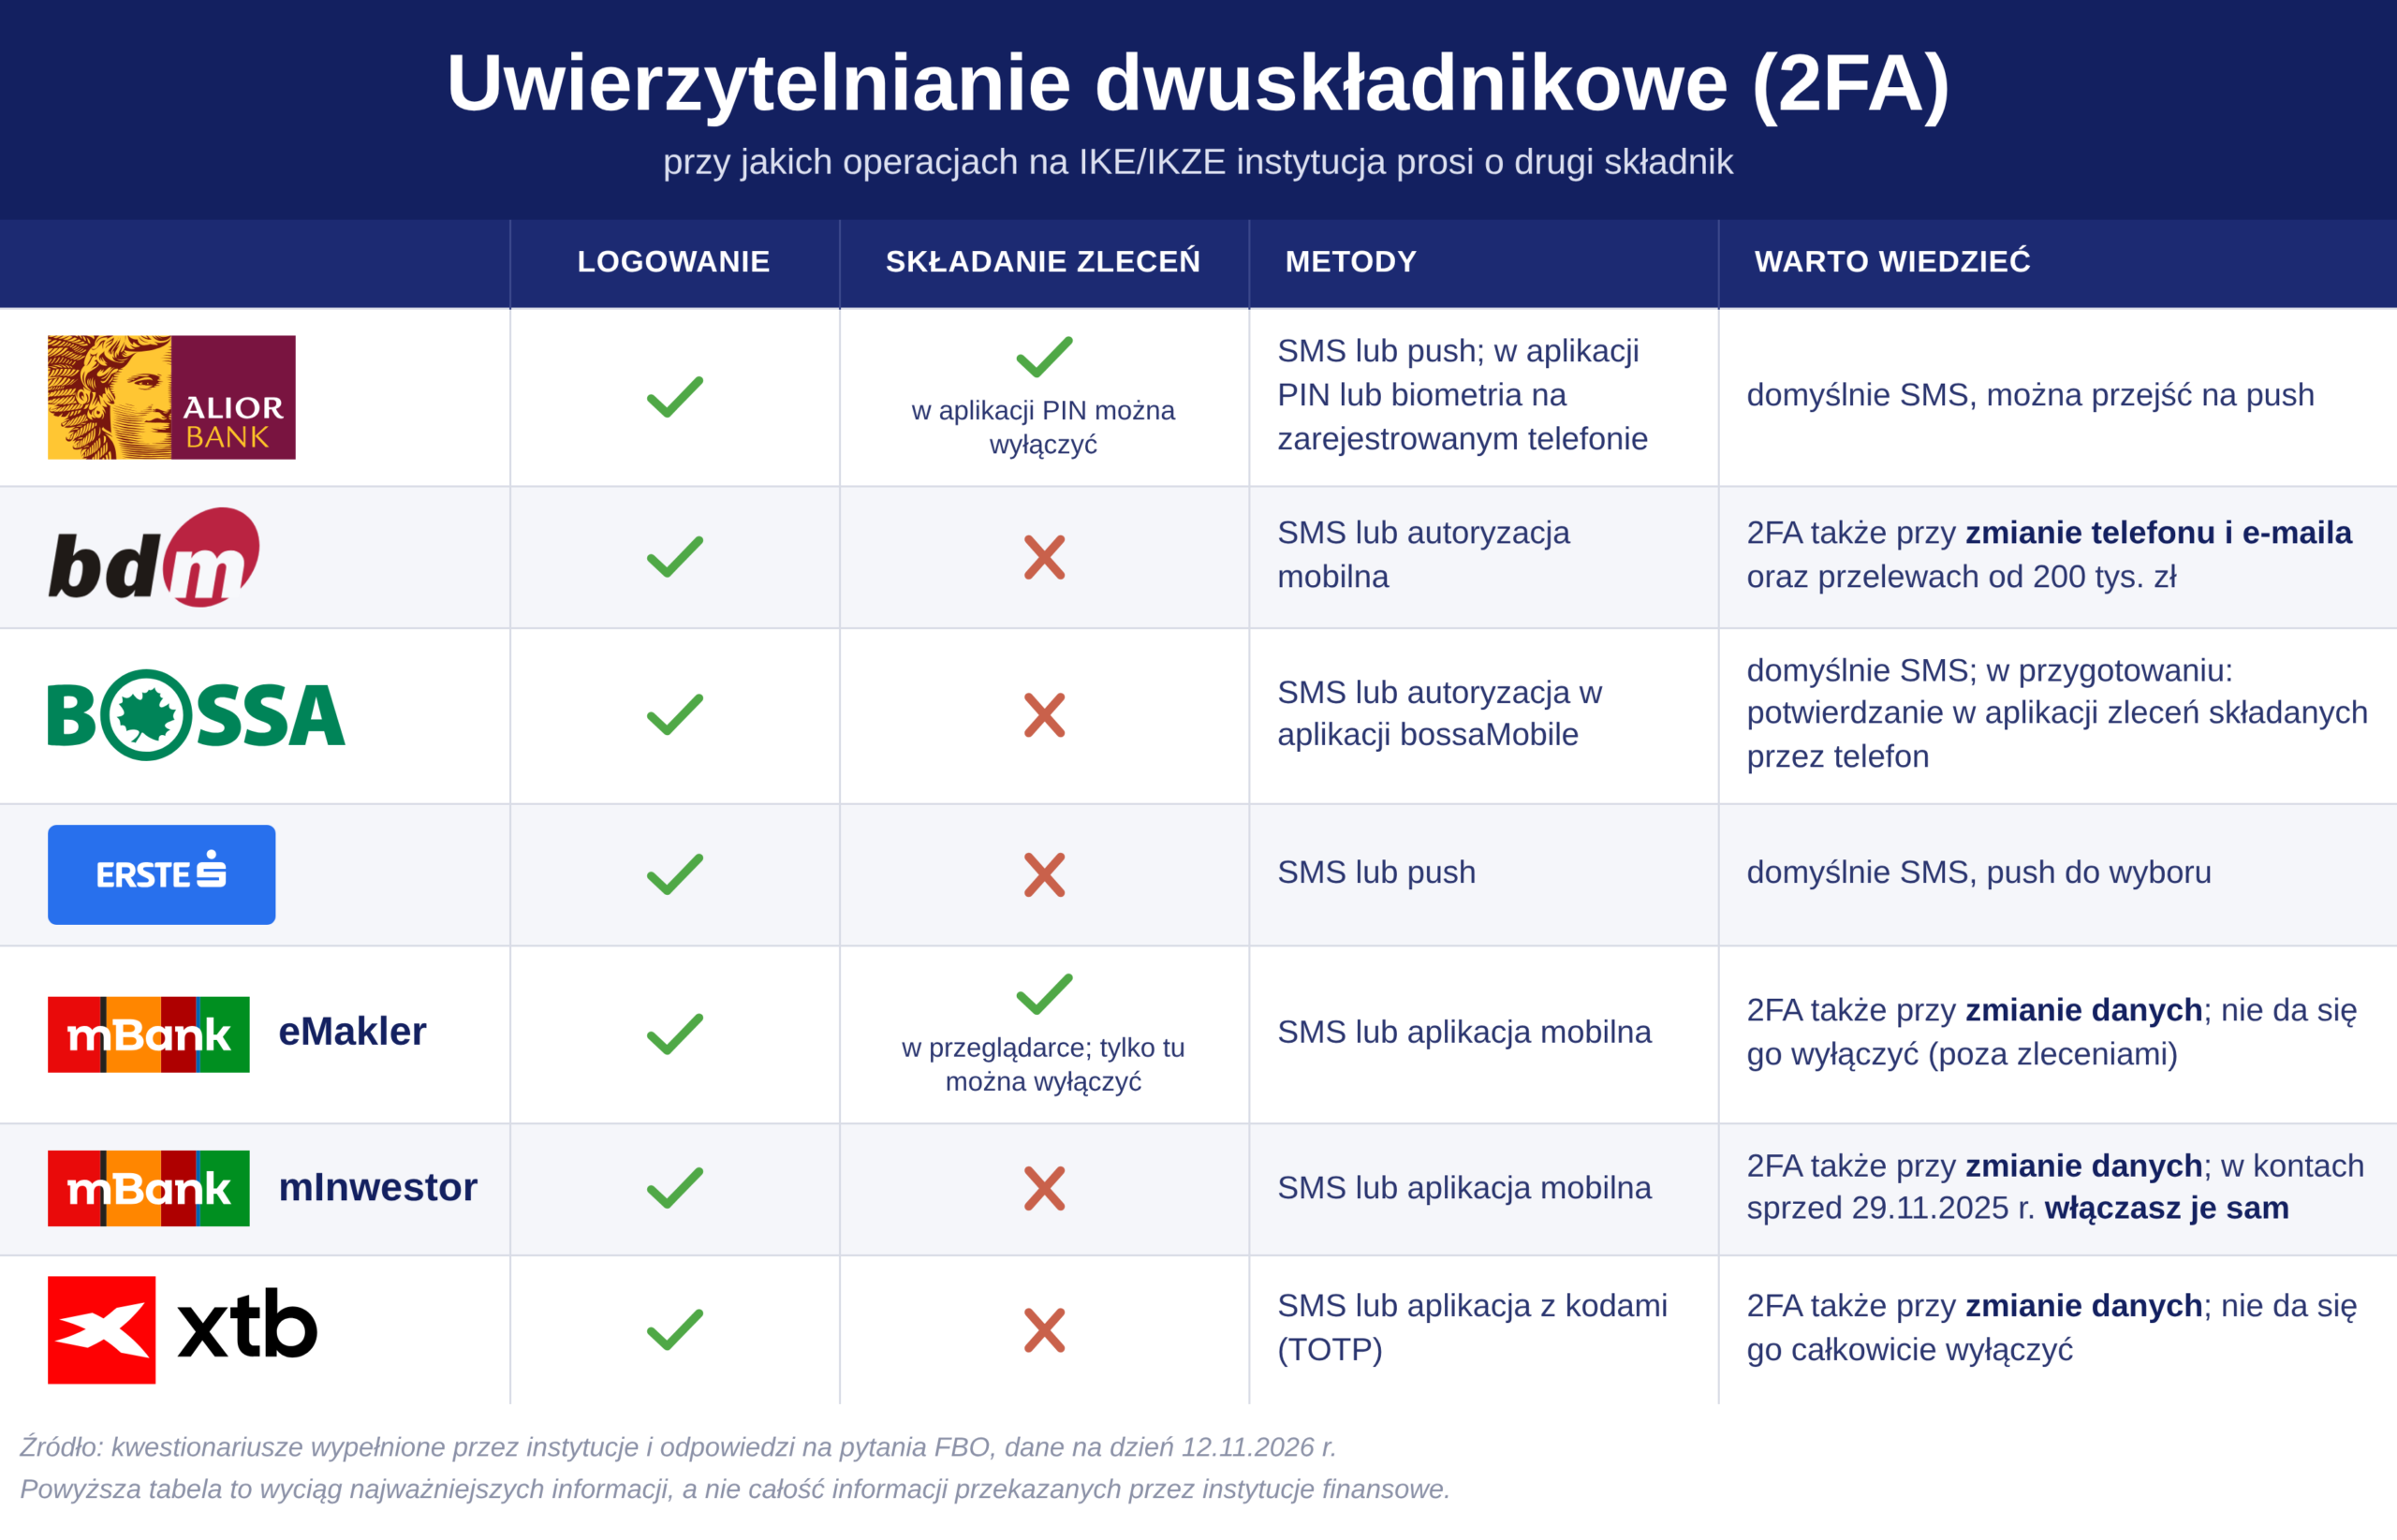
WYNIKI Rankingu IKE IKZE 2026 – IKE i IKZE w domach maklerskich z dostępem do rynków zagranicznych
No dobrze – policzyliśmy różne scenariusze, a teraz przyszedł czas na werdykt. Wszyscy nasi zawodnicy przedstawili naprawdę dobre oferty, w naszej opinii znacznie atrakcyjniejsze niż IKE i IKZE w innych formach: w TFI, UFK czy DFE. Ale zwycięzców wybrać trzeba. Przerobiliśmy najważniejsze koszty i myślę, że już się domyślasz, w jakiej kolejności przedstawimy zwycięzców. Oto kolejność w tegorocznym rankingu rachunków maklerskich IKE lub IKZE z dostępem do giełd zagranicznych:
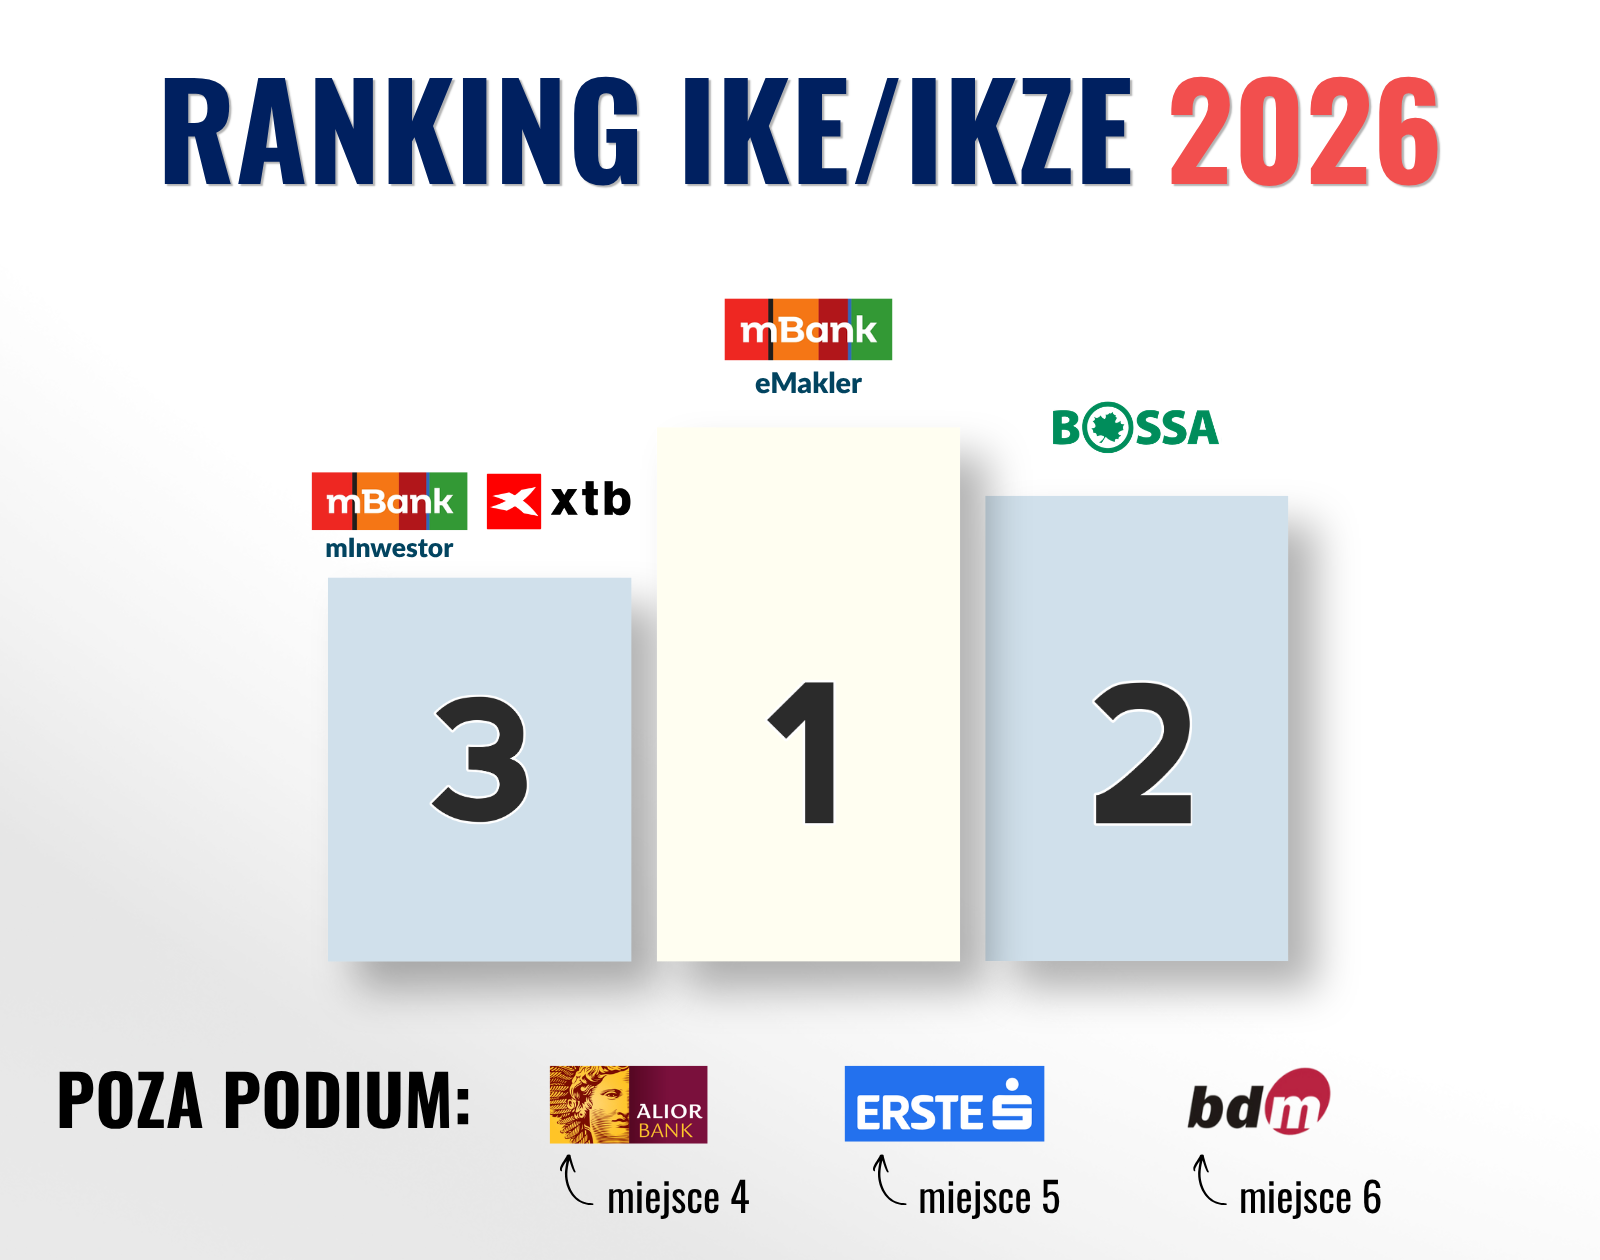
Dla przypomnienia i porównania wrzucamy jeszcze podium zeszłoroczne. Jak widzisz, eMakler (TU link partnerski) obronił pierwsze miejsce, Bossa i XTB zamieniły się miejscami, a mInwestor zostaje na trzecim, które tym razem dzieli z XTB.
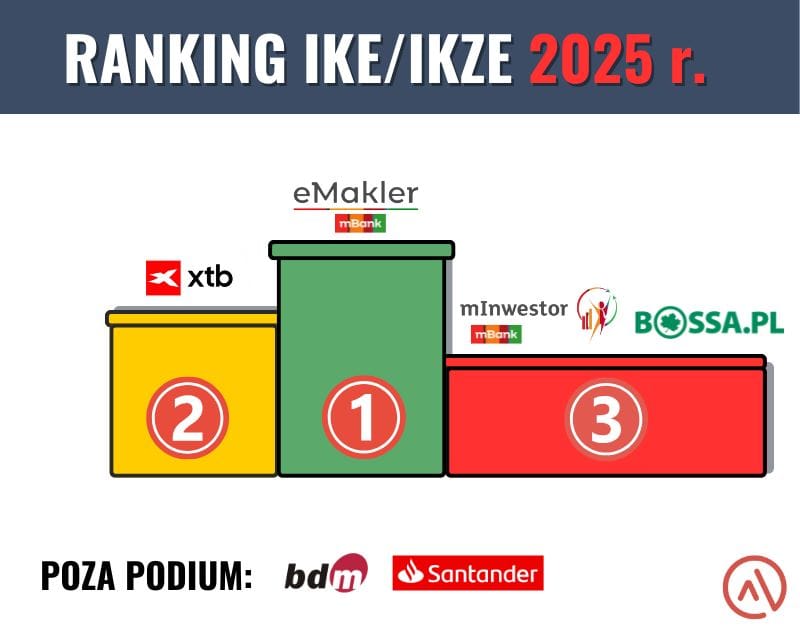
Ranking IKE IKZE 2026 – omówienie wyników
BDM, Erste i Alior lądują POZA podium
- Ostatnie miejsce zajmuje BDM. W BDM wysoka prowizja minimalna (0,28% min. 25 zł przy kupnie/sprzedaży zagranicznych ETF) sprawia, że ten rachunek nie nadaje się do inwestowania małych kwot. W mniejszym stopniu przeszkadza nam opłata za przechowywanie instrumentów zagranicznych, bo dotyczy portfeli przekraczających 500 tys. zł (0,15% rocznie od całości), czyli dość niewielu inwestorów. Doceniamy jednak tanie przewalutowanie i sam fakt, że tak mała instytucja stworzyła IKE/IKZE z dostępem do giełd zagranicznych, podczas gdy kilka ogólnopolskich banków nadal tego nie zrobiło.
- Na przedostatnim miejscu jest Erste. W promocji, która trwa do połowy 2028 roku, Erste kosztuje tyle samo co najtańsi zawodnicy w naszym rankingu, z wyjątkiem opłat za zwroty i transfery, gdzie jest droższe. Bolą nas jednak warunki pozapromocyjne: prowizja (0,29%, min. 25 zł) i opłata za przechowywanie zagranicznych aktywów (0,15% rocznie). Jeśli promocja miałaby się skończyć – a Erste nie zadeklarowało nam, że zamierza ją przedłużyć – ten rachunek wychodziłby w wielu przypadkach drożej niż BDM. Żeby Erste mogło powalczyć o podium, musi wpisać do tabeli opłat solidną obniżkę lub zniesienie opłaty za przechowywanie instrumentów oraz niższą prowizję minimalną przy każdej transakcji.
- Na czwartym miejscu jest nasz beniaminek w tym zestawieniu, czyli Alior. Naszym zdaniem to bardzo mocny debiut. Podoba nam się promocyjny zakup ETF-ów za 0 zł do końca 2027 r., choć Alior też (podobnie jak Erste) nie zadeklarował przedłużenia promocji. Świetnie, że nie ma tam żadnej dziwnej opłaty za przechowywanie zagranicznych instrumentów. Rażą nas koszty przewalutowania: to, że nie są nigdzie na sztywno zapisane, i to, że historycznie były wysokie i wyniosły średnio 0,36%. Ale nawet przy ich uwzględnieniu Alior jest w promocji tańszy, a poza promocją przy większych transakcjach niewiele droższy niż XTB z trzeciego miejsca (przy małych wyraźnie droższy przez minimalną prowizję 5 EUR). W przypadku Aliora fajnie byłoby zobaczyć w kolejnym rankingu (1) obniżkę kosztów przewalutowania i (2) wpisanie konkretnej, niskiej wartości spreadu do oferty oraz (3) przedłużenie promocji na zerową prowizję, albo wpisanie atrakcyjnych prowizji do TOiP.
III miejsce – XTB i mInwestor
- Trzecie miejsce zajmuje XTB (TU link partnerski), przede wszystkim dlatego, że jego warunki są wpisane na stałe do tabeli opłat i prowizji. Jeśli nie obracasz ponad 100 tys. EUR miesięcznie (liczone na wszystkich rachunkach w XTB łącznie), płacisz zerową prowizję, ale też niestety wysokie koszty przewalutowania: 0,52%. W odróżnieniu od kilku konkurentów nie martwimy się, czy XTB przedłuży promocję na brak prowizji.
Widać jednak, że rynek trochę XTB odjeżdża i mamy nadzieję, że XTB obniży w przyszłości opłatę za przewalutowanie (0,5%). Gdy dwa lata temu, w 2024 r., XTB zadebiutował w naszym rankingu, był na prowadzeniu. Wtedy jako jedyny miał zerowe prowizje i pobierał tylko koszty przewalutowania, podczas gdy konkurencja brała prowizje rzędu 0,29% transakcji, minimum 14 zł. Kto inwestował wtedy mniejszymi kwotami, na przykład kupował za 200 zł lub nawet za 1 000 zł, w XTB płacił najmniej. A przy zakupie za większą kwotę, np. 5 000 zł, XTB było niewiele droższe od konkurencji. Wówczas XTB był więc uniwersalnym, niedrogim rachunkiem.
Tymczasem konkurenci – mBank, Bossa – poprawili swoje oferty, dołączyły Erste i Alior z promocjami na zerową prowizję, a XTB stoi w miejscu. Jeszcze w ubiegłym roku (2025) można było się zastanawiać, czy zerowe prowizje to nie chwilowa moda u konkurentów i czy zaraz nie powrócą oni do standardowych stawek. Tymczasem mBank wpisał zerową prowizję do tabeli opłat, Erste znacząco wydłużyło promocję na zerową stawkę, a Bossa planuje przedłużenie promocji. To oznacza, że dziś w wielu scenariuszach XTB jest po prostu droższe od mBanku oraz promocyjnych: Bossy, Erste i Aliora. I to nie dlatego, że pogorszyło swoją ofertę, bo w niektórych aspektach, głównie pozakosztowych, nawet ją ciut poprawia. Po prostu konkurencja polepszyła swoją ofertę.
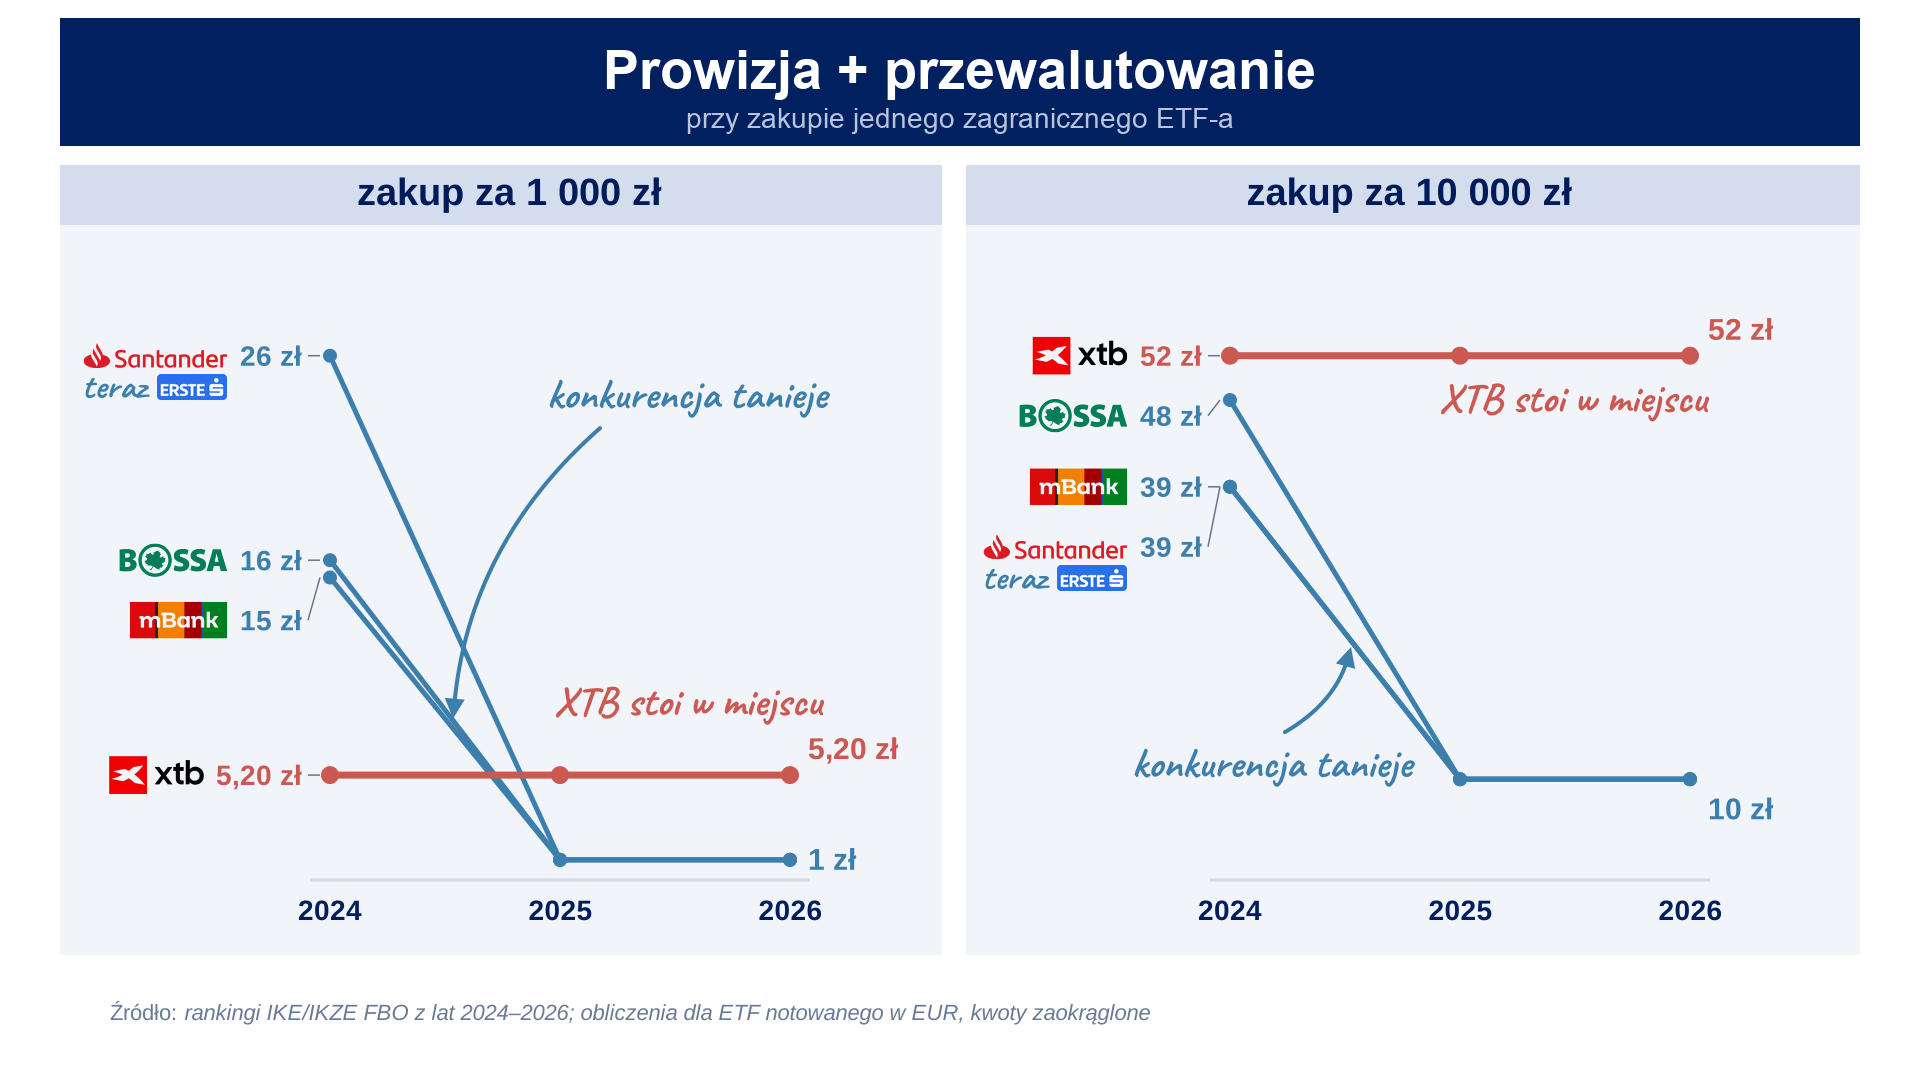
Tym samym trzecie miejsce dla XTB wynika z tego, że opłaty są wpisane na stałe do taryfy opłat i prowizji, co jest bezpieczniejsze dla klienta i co, jak pisaliśmy, bierzemy pod uwagę.
- Z tego samego powodu na trzecim miejscu jest też mInwestor (TU link partnerski). Byłby to nasz faworyt, bo ma tak samo niskie koszty jak eMakler i również są one wpisane do tabeli opłat, a dodatkowo można na nim trzymać różne waluty. Niestety ma też opłatę za prowadzenie rachunku: 50 zł w skali roku. Przy większym portfelu te 50 zł to nie problem, ale jeśli ktoś zaczyna i wpłaca 1 000 zł, to to odczuje. W naszych wyliczeniach mInwestor wypada dobrze w scenariuszach z większymi transakcjami. Rok temu pisaliśmy, że liczymy na zlikwidowanie tej opłaty do rankingu 2026 – niestety została.
II miejsce – Bossa
- Bossa, która w 2024 i 2025 roku zajmowała trzecie miejsce, w tym roku awansuje i zostaje wiceliderem. Jej promocyjne warunki są bardzo dobre – zarówno brak prowizji przy ETF-ach, jak i tanie przewalutowanie. Poza promocją byłoby znacznie drożej (2 razy wyższe koszty przewalutowania i prowizja 0,29%, min. 14 zł), ale taniej niż w Erste, a przy dużych kwotach taniej niż w Aliorze i XTB.
- Nie wpisując najlepszych warunków (kursów walutowych czy prowizji) do tabeli opłat, Bossa zostawia sobie otwartą furtkę. Z drugiej strony napisała nam, że planuje przedłużenie promocji. Patrząc na historię naszej korespondencji z Bossą z poprzednich lat i na jej działania, do tej pory trzymała się tego, co obiecywała.
- W stałych warunkach chcemy docenić dużą elastyczność walutową tego rachunku oraz to, że w tym roku Bossa w końcu wpisała do taryfy brak opłaty za przechowywanie zagranicznych instrumentów.
I miejsce – eMakler
- Zwycięzcą rankingu IKE/IKZE z dostępem do giełd zagranicznych 2026 zostaje eMakler w mBanku (TU link partnerski), który broni tytułu z ubiegłego roku. Za co lubimy to konto? We wszystkich analizowanych przez nas scenariuszach, dla większych i dla małych kwot, to konto jest najtańsze lub ex aequo najtańsze z Bossą i Erste. Przy czym, żeby Erste czy Bossa zrównały się z eMaklerem, musimy założyć, że te instytucje utrzymają promocje, a eMakler ma te warunki wpisane na stałe do tabeli opłat.
- eMakler nie pobiera żadnych opłat za zwroty i transfery zagranicznych ETF-ów, więc nic nie trzyma nas przed ewentualnym wypłaceniem pieniędzy czy zmianą dostawcy. Jedyną niedogodnością dla niektórych osób jest brak subkont walutowych, ale przy niskim koszcie przewalutowań (+/-0,1% od midReuters) nie jest to takim problemem jak w XTB.
Jak widzisz, mocno wnikamy w oferty produktów finansowych, żeby wyrobić sobie na ich temat zdanie. Te, które wychodzą nam z analiz jako bardzo atrakcyjne oraz z których sami korzystamy i które polecamy swoim najbliższym, polecamy też w naszych materiałach. Dlatego w tym artykule zamieszczamy linki partnerskie do IKE i IKZE w mBanku oraz IKE i IKZE w XTB w ramach płatnej współpracy. To pomaga nam realizować naszą misję uzbrojenia 15 milionów Polaków w finansową wiedzę i narzędzia, bo, jak się domyślasz, takie darmowe kalkulatory nie powstają za darmo😊
Gorąco zachęcamy jeszcze raz: skorzystaj z KALKULATORA i samodzielnie oceń, która oferta najbardziej pasuje do Twoich założeń. Przedstawiliśmy Ci nasz sposób rozumowania, ale Twoje wnioski mogą być inne, szczególnie że Twoje konto IKE i IKZE może się różnić od naszych kont kwotą i liczbą transakcji, a poza tym dla Ciebie mogą być istotne inne kwestie niż dla nas, na przykład możesz mieć inne podejście niż my do promocji. My, przygotowując ten ranking, staraliśmy się uwzględnić sytuację różnych osób: kogoś, kto wpłaca cały limit IKE i robi tylko cztery transakcje w roku na grube kwoty, i kogoś, kto co miesiąc inwestuje 200 zł, kogoś, kto ma już na IKE trochę więcej pieniędzy, i kogoś, kto dopiero zaczyna.
A jeśli myślisz o założeniu IKE/IKZE w którejś z tych instytucji lub o przeniesieniu tam konta, będzie nam bardzo miło, jeśli skorzystasz z naszych linków: IKE/IKZE eMakler w mBanku (TU link partnerski), IKE/IKZE mInwestor w mBanku (TU link partnerski) oraz IKE/IKZE w XTB (TU link partnerski).
I na tym kończymy Ranking maklerskich IKE/IKZE z dostępem do giełd zagranicznych 2026 i przechodzimy do Rankingu maklerskich IKE/IKZE z dostępem do giełdy polskiej 2026, ale zanim to nastąpi, kilka uwag, które mogą Ci pomóc uniknąć błędu przy zakładaniu konta IKE lub IKZE.
Na co uważać, zakładając IKE lub IKZE?
Przy otwieraniu konta upewnij się, że podpisujesz umowę na właściwy produkt. Dla przykładu, jeśli chcesz założyć maklerskie IKE czy IKZE z dostępem do giełd zagranicznych, to po pierwsze upewnij się, że faktycznie zakładasz IKE lub IKZE, a nie zwykły rachunek maklerski, który może nazywać się tak samo. Przykładowo w mBanku wybierasz IKE eMakler albo IKZE eMakler, a nie zwykły rachunek maklerski eMakler.
Po drugie i trudniejsze, upewnij się, że zakładasz właściwe IKE/IKZE, czyli nie kieruj się wyłącznie nazwą instytucji. Otóż wiele instytucji oferuje równocześnie kilka różnych kont IKE i IKZE, nawet nasi zawodnicy i na ich przykładzie to Ci zaprezentujemy:
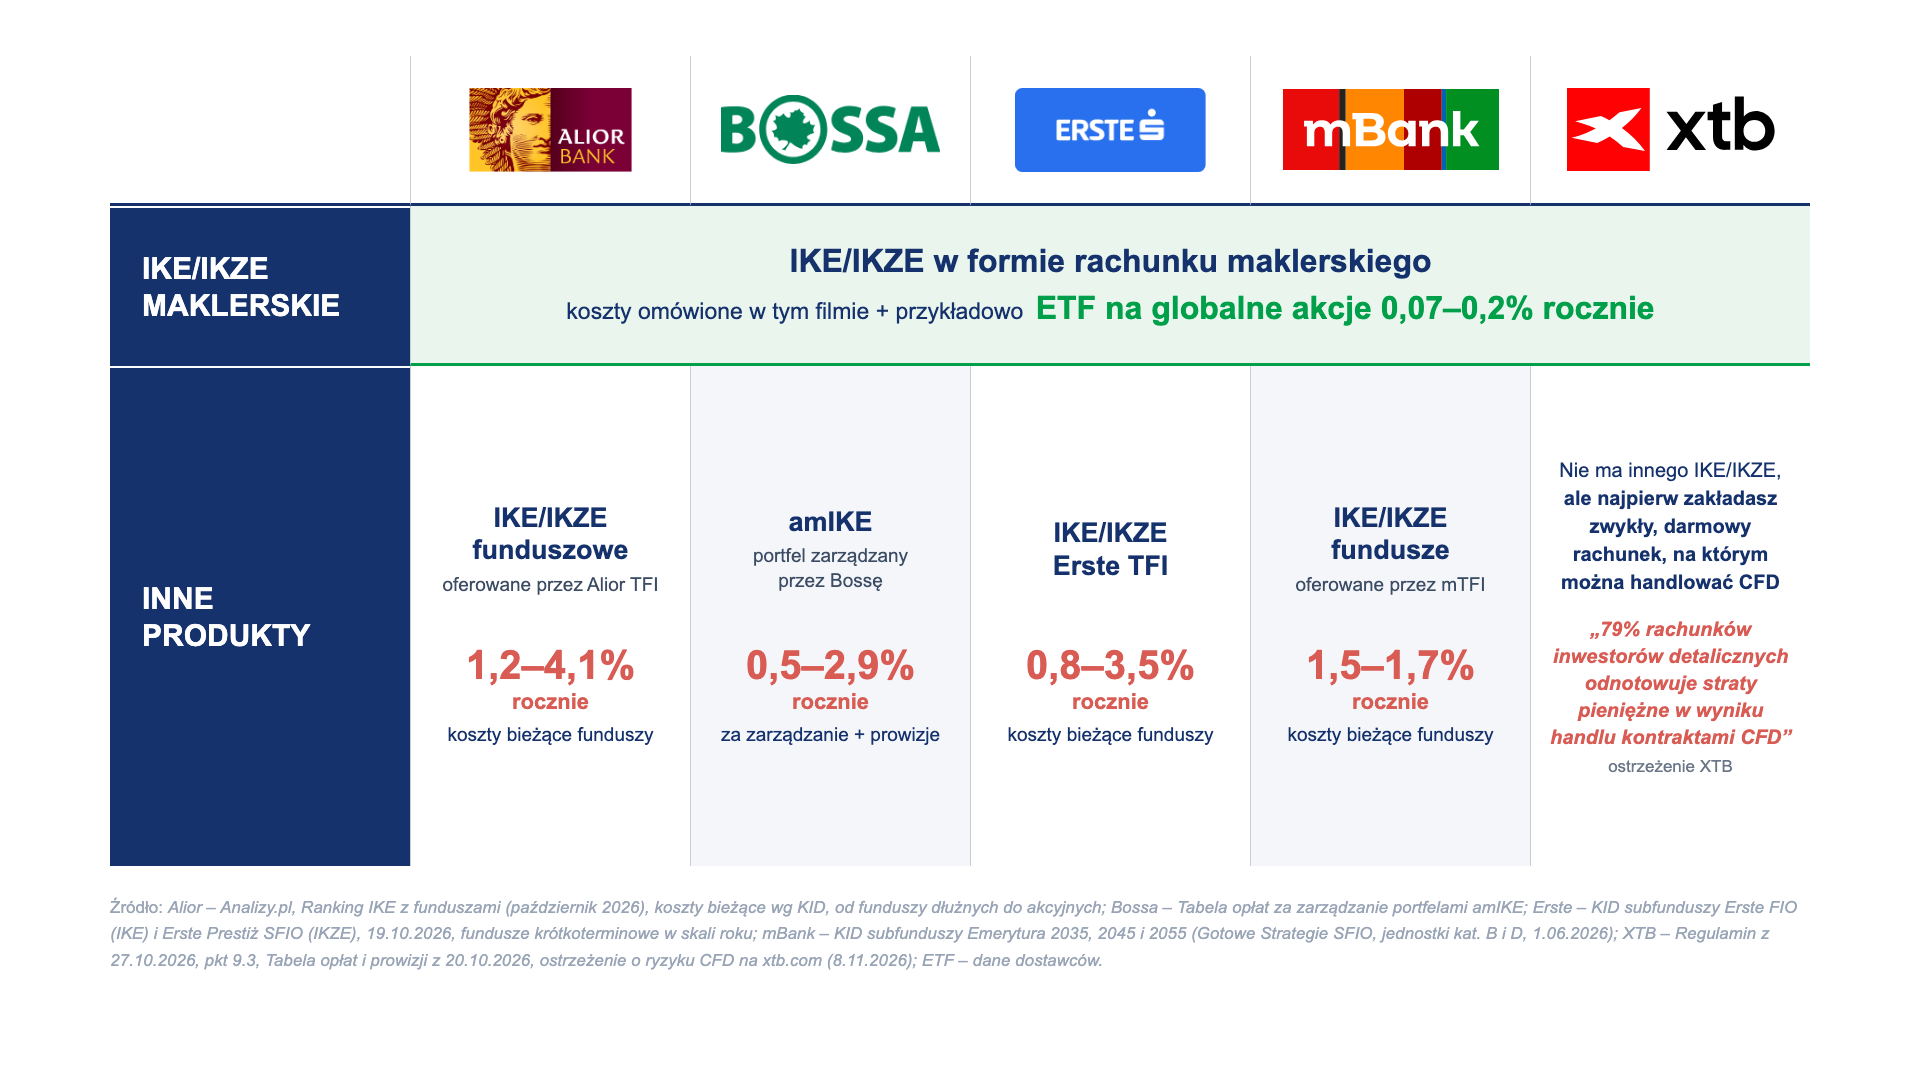
Na stronach mBanku, Erste i Aliora zobaczysz na przykład również możliwość otwarcia IKE i IKZE w formie funduszy inwestycyjnych oferowanych przez TFI. To zupełnie inne IKE i IKZE niż te, które omawiamy w tym artykule, ze znacznie wyższymi kosztami, które widzisz w tabeli powyżej. Kierując się wyłącznie nazwą dostawcy, łatwo kupić nie to, co się chciało.
W Bossie zobaczysz z kolei amIKE, czyli zarządzany przez tę firmę portfel na rachunku maklerskim. Tam koszty wynoszą od 0,5% do 2,9% w skali roku, a do tego trzeba doliczyć prowizje. Licząc całość kosztów, może to być tak samo drogie jak wspomniane wyżej drogie fundusze.
W XTB, zakładając IKE czy IKZE, nie pomylisz się, bo jest tylko jedno – to z trzeciego miejsca w naszym rankingu. Tu mamy inne zastrzeżenie. Żeby mieć IKE czy IKZE w XTB, musisz mieć też zwykły rachunek, a na nim dostępne są kontrakty CFD, czyli instrumenty spekulacyjne. Według samego XTB 79% rachunków inwestorów detalicznych traci na nich pieniądze. Tam więc uważaj. Zaznaczmy jednak bardzo wyraźnie, że na swoich IKE oraz IKZE XTB nie daje dostępu do CFD. Dodatkowo XTB wprowadziło konieczność wypełnienia dodatkowej ankiety, jeśli nowy Klient na rachunku głównym, poza IKE/IKZE, chciałby z CFD korzystać. Obydwa utrudnienia w dostępie do CFD oceniamy pozytywnie. Konsekwentnie przestrzegamy Was przed CFD – my unikamy ich jak ognia.

CZĘŚĆ 2: Ranking 2026 – maklerskie IKE IKZE dla inwestora skupionego tylko na polskich walorach
W naszych strategiach inwestycyjnych korzystamy z ETF-ów notowanych na zagranicznych giełdach, ZAMIAST ograniczać się tylko do instrumentów notowanych na GPW w Warszawie. Tu tylko przypomnimy trzy główne powody, bo opisaliśmy je już szerzej na początku artykułu:
- Ograniczenie do polskiej giełdy = niższa dywersyfikacja.
- Ograniczenie do polskiej giełdy = wyższe koszty i mniej możliwości.
- IKE/IKZE z dostępem do giełd zagranicznych = automatycznie dostęp do polskiej giełdy. Wybierając IKE/IKZE w domu maklerskim z ofertą giełd zagranicznych dostajemy 2w1.
Z tych przyczyn, o czym też już pisaliśmy, dla nas ważniejszy jest Ranking maklerskich IKE/IKZE z dostępem do giełd zagranicznych. Natomiast Ty możesz mieć zupełnie inną strategię i być może wystarczą Ci polskie akcje, notowane obligacje oraz ETF-y, ETC i ETN notowane w Warszawie. I dlatego publikujemy również Ranking maklerskich IKE/IKZE z dostępem do rynków polskich 2026.
Kryteria
👉 Jakie IKE/IKZE w domu maklerskim wypada najkorzystniej, jeśli skupiasz się tylko na inwestowaniu w polskie walory?
W rankingu IKE/IKZE tylko pod polską giełdę stosujemy podobne kryteria, jak w rankingu dla giełd zagranicznych. Liczą się dla nas:
✅ Koszty transakcyjne dla papierów krajowych. I tu skupiamy się przede wszystkim na notowanych na GPW ETF-ach, w drugiej kolejności na akcjach z GPW, a mniej nas interesują zakupy notowanych obligacji.
✅ Koszty na rachunku w tym przechowywanie instrumentów, koszty prowadzenia rachunku oraz brak nietypowych opłat.
✅ Koszty transferów, zwrotów i wypłat z IKE/IKZE.
Porównujemy 10 instytucji z maklerskim IKE/IKZE: Alior, BDM, Bossa, Erste, ING, mBank (eMakler i mInwestor), BM Millennium (tylko IKZE), Noble Securities, PKO BP (tylko IKE), XTB. eMaklera i mInwestora oceniamy osobno, więc w rankingu dla polskiej giełdy startuje 11 zawodników.
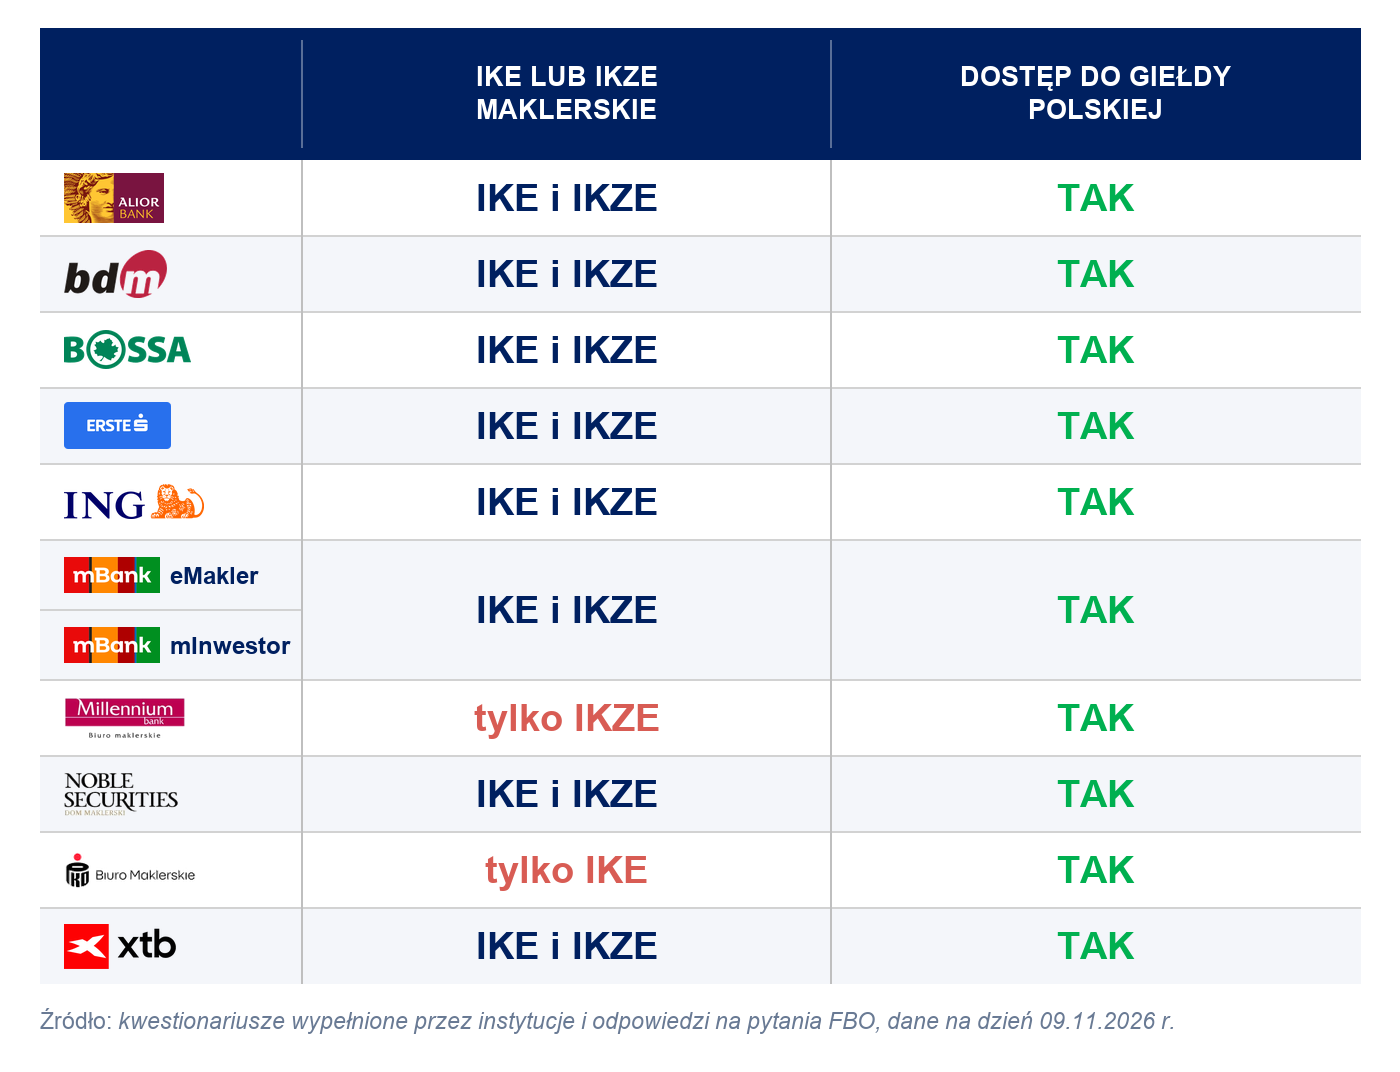
Prowizje na ETF-y notowane w Warszawie
Zacznijmy od prowizji za zakup i sprzedaż ETF-ów notowanych na GPW, bo tu są spore pozytywne zmiany od poprzedniego roku. Na dziś standardem jest inwestowanie za 0 zł w ETF-y na krajowym rynku. A podstawowa różnica dotyczy tego, czy te zerowe prowizje na ETF-y są wpisane do tabeli opłat, czy wynikają z promocji i do kiedy trwa ta promocja. Widać, że polskie biura maklerskie walczą o klienta inwestującego w ETF-y na warszawskiej giełdzie.
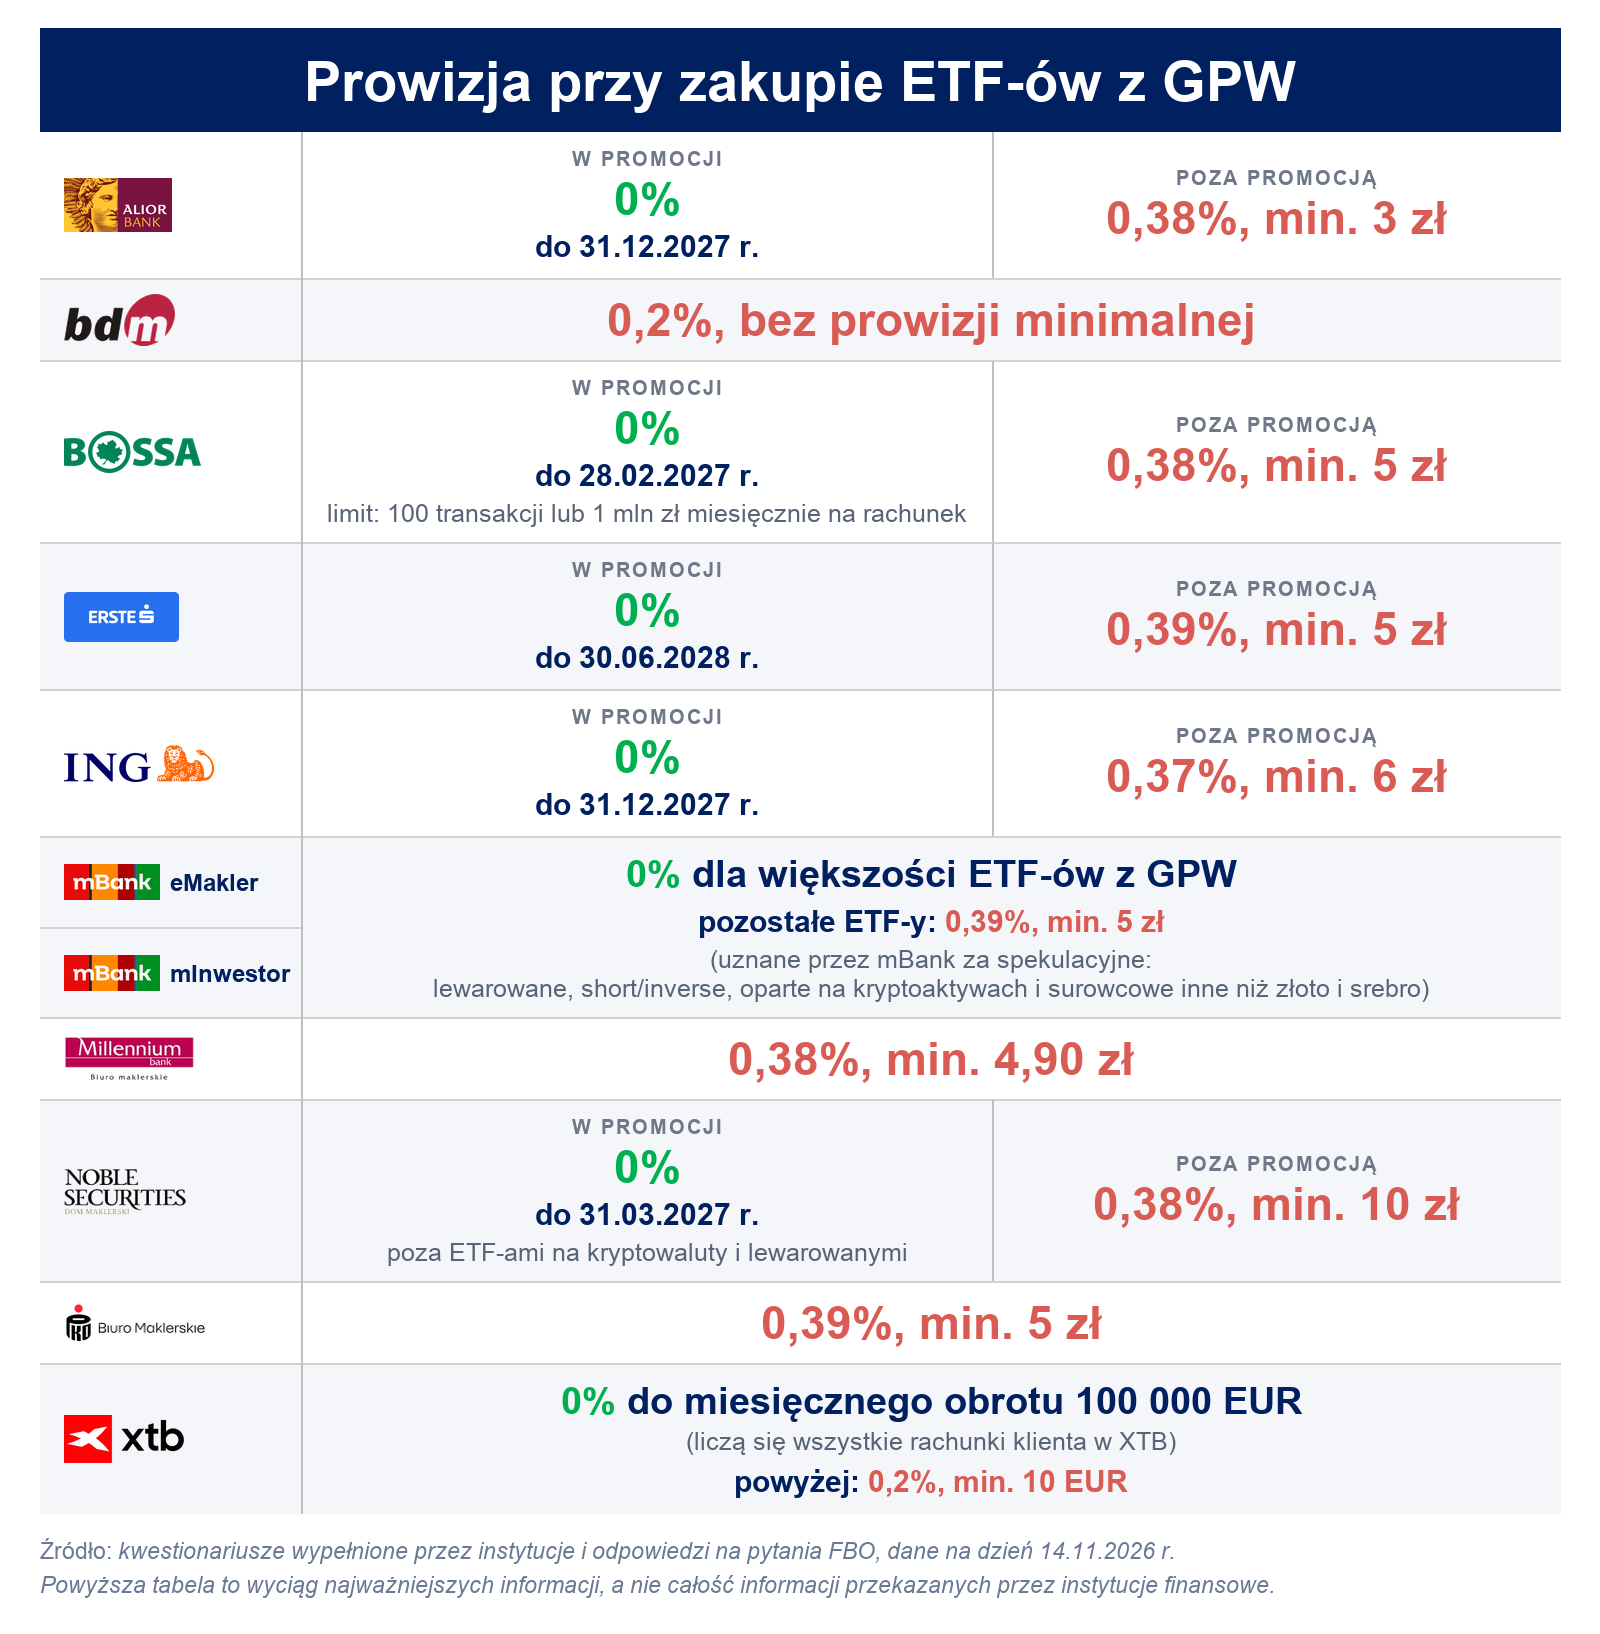
Na tym polu najlepiej wypadają XTB oraz mBank. XTB (TU link partnerski) ma 0% wpisane do tabeli opłat i prowizji, ze znanym Ci już limitem 100 tys. euro obrotu na wszystkich kontach miesięcznie. Po przekroczeniu limitu prowizja wynosi 0,2%, minimum 10 euro, ale tak wysoki limit przekroczy znikoma liczba posiadaczy kont IKE/IKZE.
Pierwsze miejsce dla obydwu kont mBanku: eMakler (TU link partnerski) i mInwestor (TU link partnerski) również wynika z tego, że mBank wpisał 0% prowizji na ETF z GPW do tabeli opłat i prowizji. Prowizję (0,39%, min. 5 zł) w mBanku trzeba by zapłacić tylko od tych ETF-ów, które mBank uznał za spekulacyjne, w przypadku polskiej giełdy jest to na ten moment 7 ETF-ów.
Drugie miejsce zajmuje BDM. W BDM-ie co prawda promocji nie ma, ale standardowa prowizja przy transakcjach na ETF z GPW jest bardzo atrakcyjna: 0,2% bez opłaty minimalnej.
Na trzecim miejscu ex aequo stawiamy Aliora, ING, Bossę i Erste, w których zerowa prowizja wynika z promocji. Najszybciej promocja kończy się w Bossie (28 lutego 2027 r.), ale Bossa planuje przedłużenie promocji (decyzji zarządu jeszcze nie ma), a najpóźniej w Erste (30 czerwca 2028 r.). W ING i Aliorze promocja upływa z końcem 2027 roku. Jeśli spojrzymy na warunki pozapromocyjne, to w tej grupie plusik należy się Aliorowi za niższą od reszty minimalną prowizję wynoszącą 3 zł.
Promocję na zerową prowizję ma również Noble do 31 marca 2027 r., ale nie zadeklarował przedłużenia promocji, a poza promocją transakcje na ETF-ach z polskiej giełdy kosztują 0,38%, min. 10 zł. Jest to najwyższe minimum spośród standardowych stawek u wszystkich naszych zawodników, co wraz z brakiem deklaracji przedłużenia promocji spycha Noble na czwarte miejsce.
Na piątej pozycji w tej podkategorii lądują Millennium (0,38%, min. 4,90 zł) ze swoim IKZE oraz PKO BP ze swoim Super IKE (0,39%, min. 5 zł). Obydwa te podmioty nie wprowadziły żadnej promocji na prowizję przy transakcjach na ETF z GPW.
Prowizje na akcje z GPW
Przy transakcjach na pojedynczych akcjach z GPW warunki są gorsze niż przy ETF-ach. Standardowa prowizja u naszych konkurentów wynosi 0,37–0,39%, minimum ok. 5–6 zł.
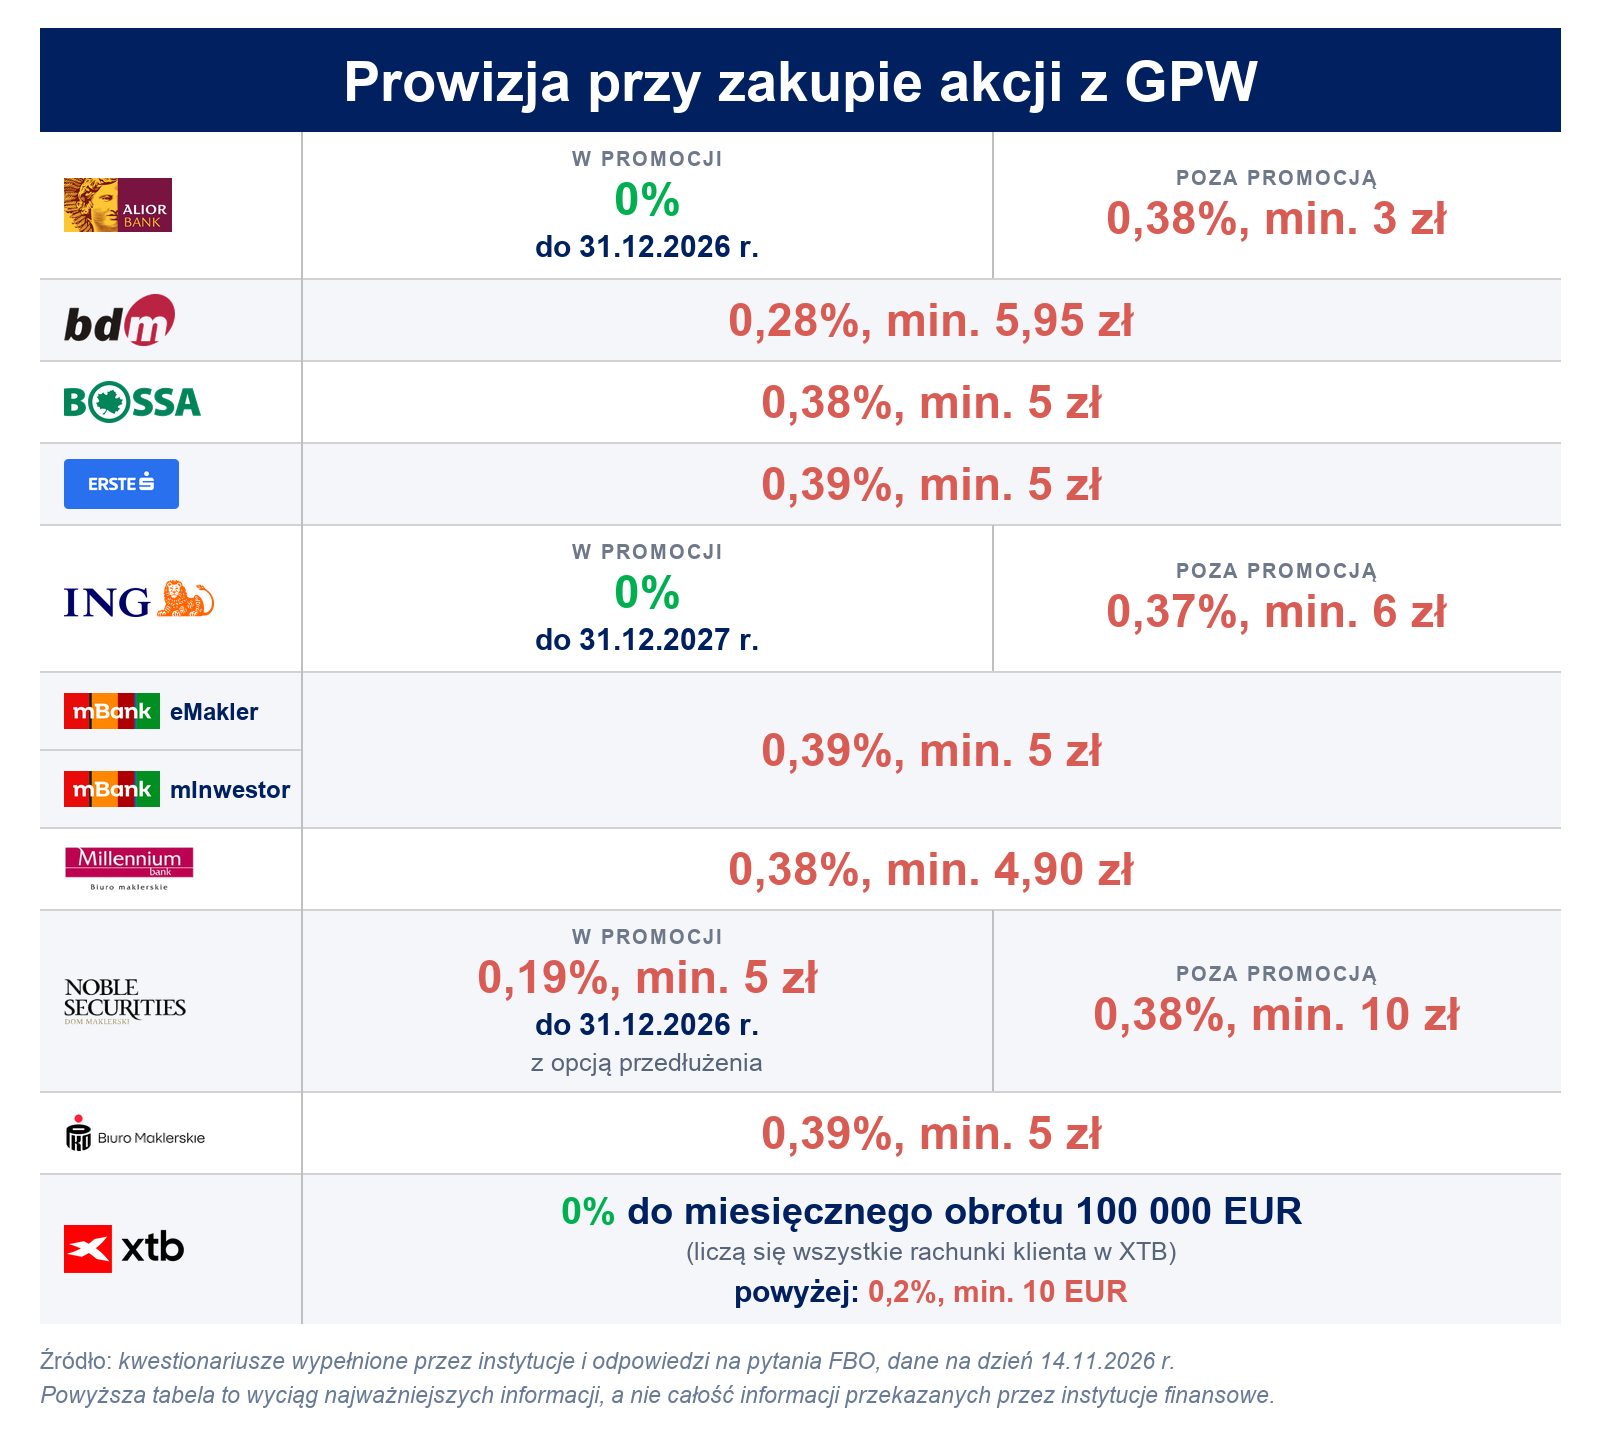
Na tym tle pozytywnie wyróżniają się:
- BDM z niższą prowizją procentową 0,28%, ale z umiarkowanym minimum – 5,95 zł.
- Alior z prowizją 0% w promocji do 31 grudnia 2026 r., a poza promocją z prowizją 0,38%, ALE niższą minimalną prowizją 3 zł.
- ING z prowizją 0 zł w promocji do 31 grudnia 2027 r., a poza promocją na poziomie przeciętnym w tej kategorii: 0,37%, minimum 6 zł.
- Noble Securities z prowizją w promocji do 31 grudnia 2026 r. 0,19%, min. 5 zł, jednak poza promocją jego prowizja jest mało atrakcyjna z uwagi na najwyższe w tej kategorii minimum 10 zł (0,38%, min. 10 zł).
Jednak bezdyskusyjnie najlepsze warunki do kupowania akcji z polskiej giełdy ma XTB (TU link partnerski), w którym prowizja wynosi 0 zł (do limitu 100 000 euro miesięcznego łącznego obrotu na wszystkich kontach klienta w XTB). Co ważne, zerowa prowizja wynika z tabeli opłat, a nie z promocji, która może zostać przedłużona albo nie. Dlatego w tej podkategorii „prowizje na polskiej giełdzie – akcje” stawiamy XTB na pierwszym miejscu.
Dopóki trwają promocje, akcje z GPW kupisz też – nie płacąc ani grosza prowizji – w Aliorze i ING. W Aliorze promocja kończy się najszybciej (31.12.2026 r.) i na ten moment Alior nie zadeklarował nam, czy zamierza ją przedłużyć:
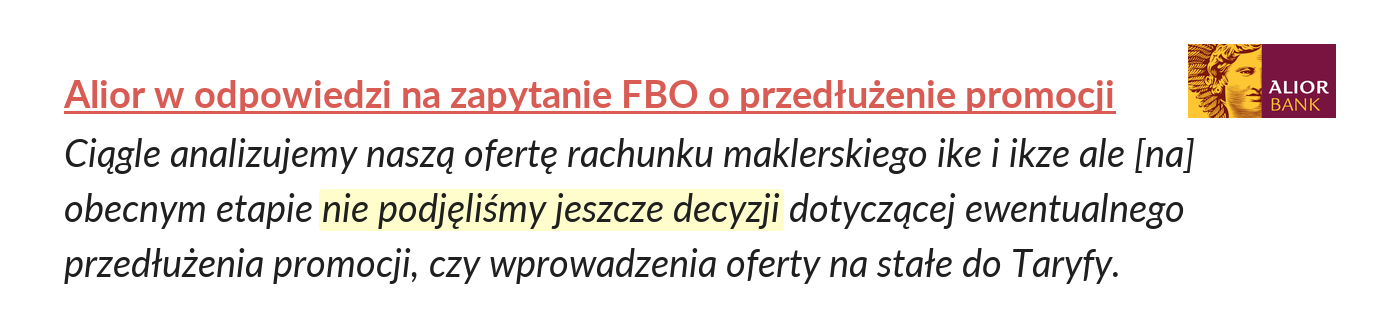
Promocja w ING kończy się rok później (31.12.2027 r.) i też nie mamy informacji, czy będzie przedłużona. A tak „pozarankingowo” zdziwiliśmy się, że klient ING widzi ogłoszenie tej promocji wyłącznie na stronie internetowej i nie jest w stanie pobrać żadnego dokumentu, np. regulaminu czy zarządzenia (może sobie co najwyżej zrobić zdjęcie strony). Zapytaliśmy ING o ten, dla nas nietypowy sposób informowania klientów:
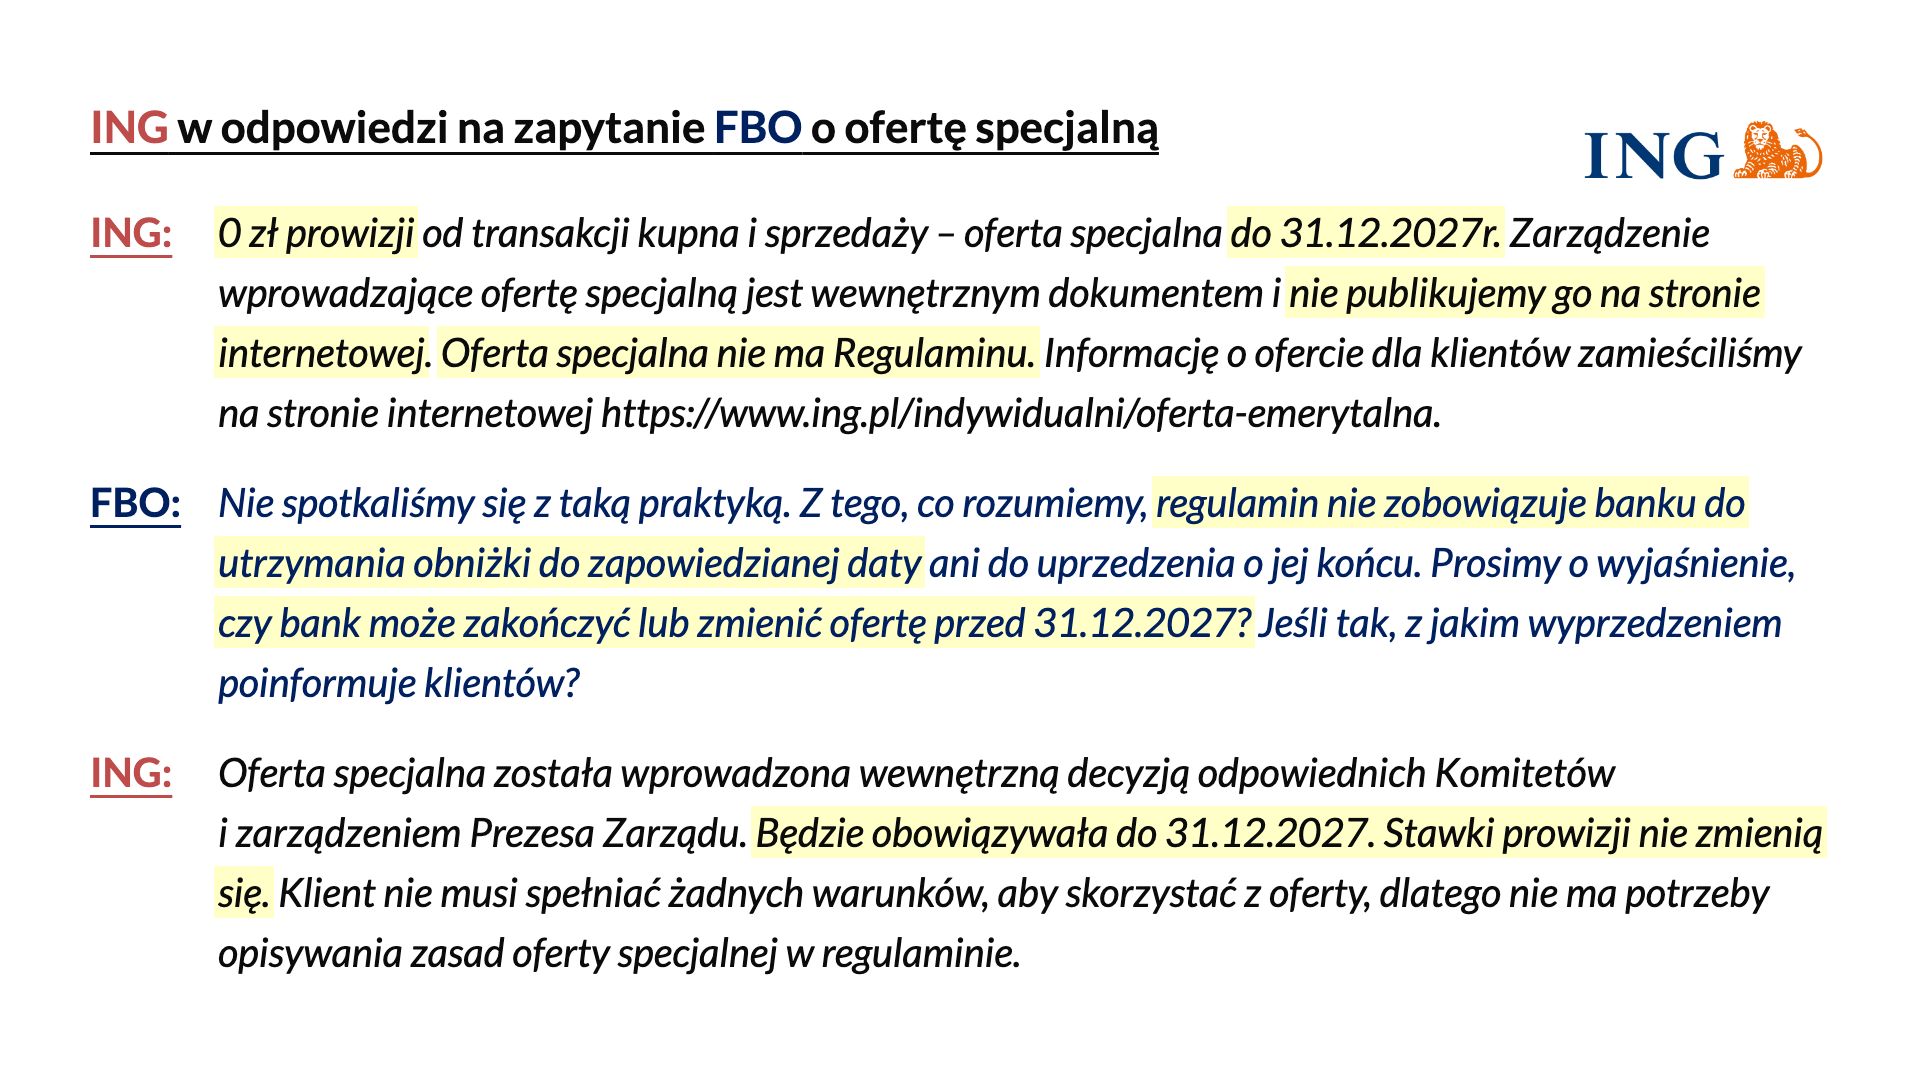
Wracając do kolejności w tej podkategorii, na drugim miejscu jest tłoczno. Stawiamy tu Aliora, BDM oraz ING, każde z trochę innego powodu. ING punktuje najdłuższą promocją na zerową prowizję dla akcji z GPW (31.12.2027). Po promocji stawka jest na poziomie średniej z tej kategorii: 0,37% minimum 6 zł. BDM co prawda promocji nie ma, ale ma – w porównaniu z pozostałymi zawodnikami – niską prowizję procentową 0,28%, choć też i umiarkowane minimum 5,95 zł. BDM sprawdzi się zatem lepiej od wielu konkurentów przy transakcjach na wyższe kwoty. Zaletą Aliora jest promocja na zerowe prowizje – choć ta może się wkrótce skończyć – ale też i niskie minimum (3 zł) po okresie promocji. Alior zatem sprawdzi się przy transakcjach na niższe kwoty.
Jeśli porównamy ofertę BDM i Aliora (poza promocją), to przy transakcji do ok. 1 566 zł taniej wyjdą zakupy polskich akcji w Aliorze, a powyżej tej kwoty – w BDM.
Na trzecim miejscu też gęsto. Takie przeciętne warunki znajdziemy w eMaklerze, mInwestorze, Bossie, Erste, Millennium i PKO BP z Super IKE.
Natomiast czwarte miejsce zajmuje Noble ze względu na wysoką prowizję minimalną, 10 zł po zakończeniu promocji (0,19%, min. 5 zł w promocji do 31.12.2026, potem 0,38%, min. 10 zł).
Prowizje na obligacje z GPW
Kupno obligacji notowanych na GPW – a dokładnie to na rynku Catalyst dedykowanym do obligacji – to wciąż sprawa dla niewielkiej grupy doświadczonych inwestorów. Być może zrobi się popularniejsze od 2027 r., gdy wejdą konta OKI, bo obligacje w złotych mieszczą się w ich zwolnieniu podatkowym. Na razie to jednak nisza wśród inwestorów indywidualnych, więc podsumowanie będzie krótkie.
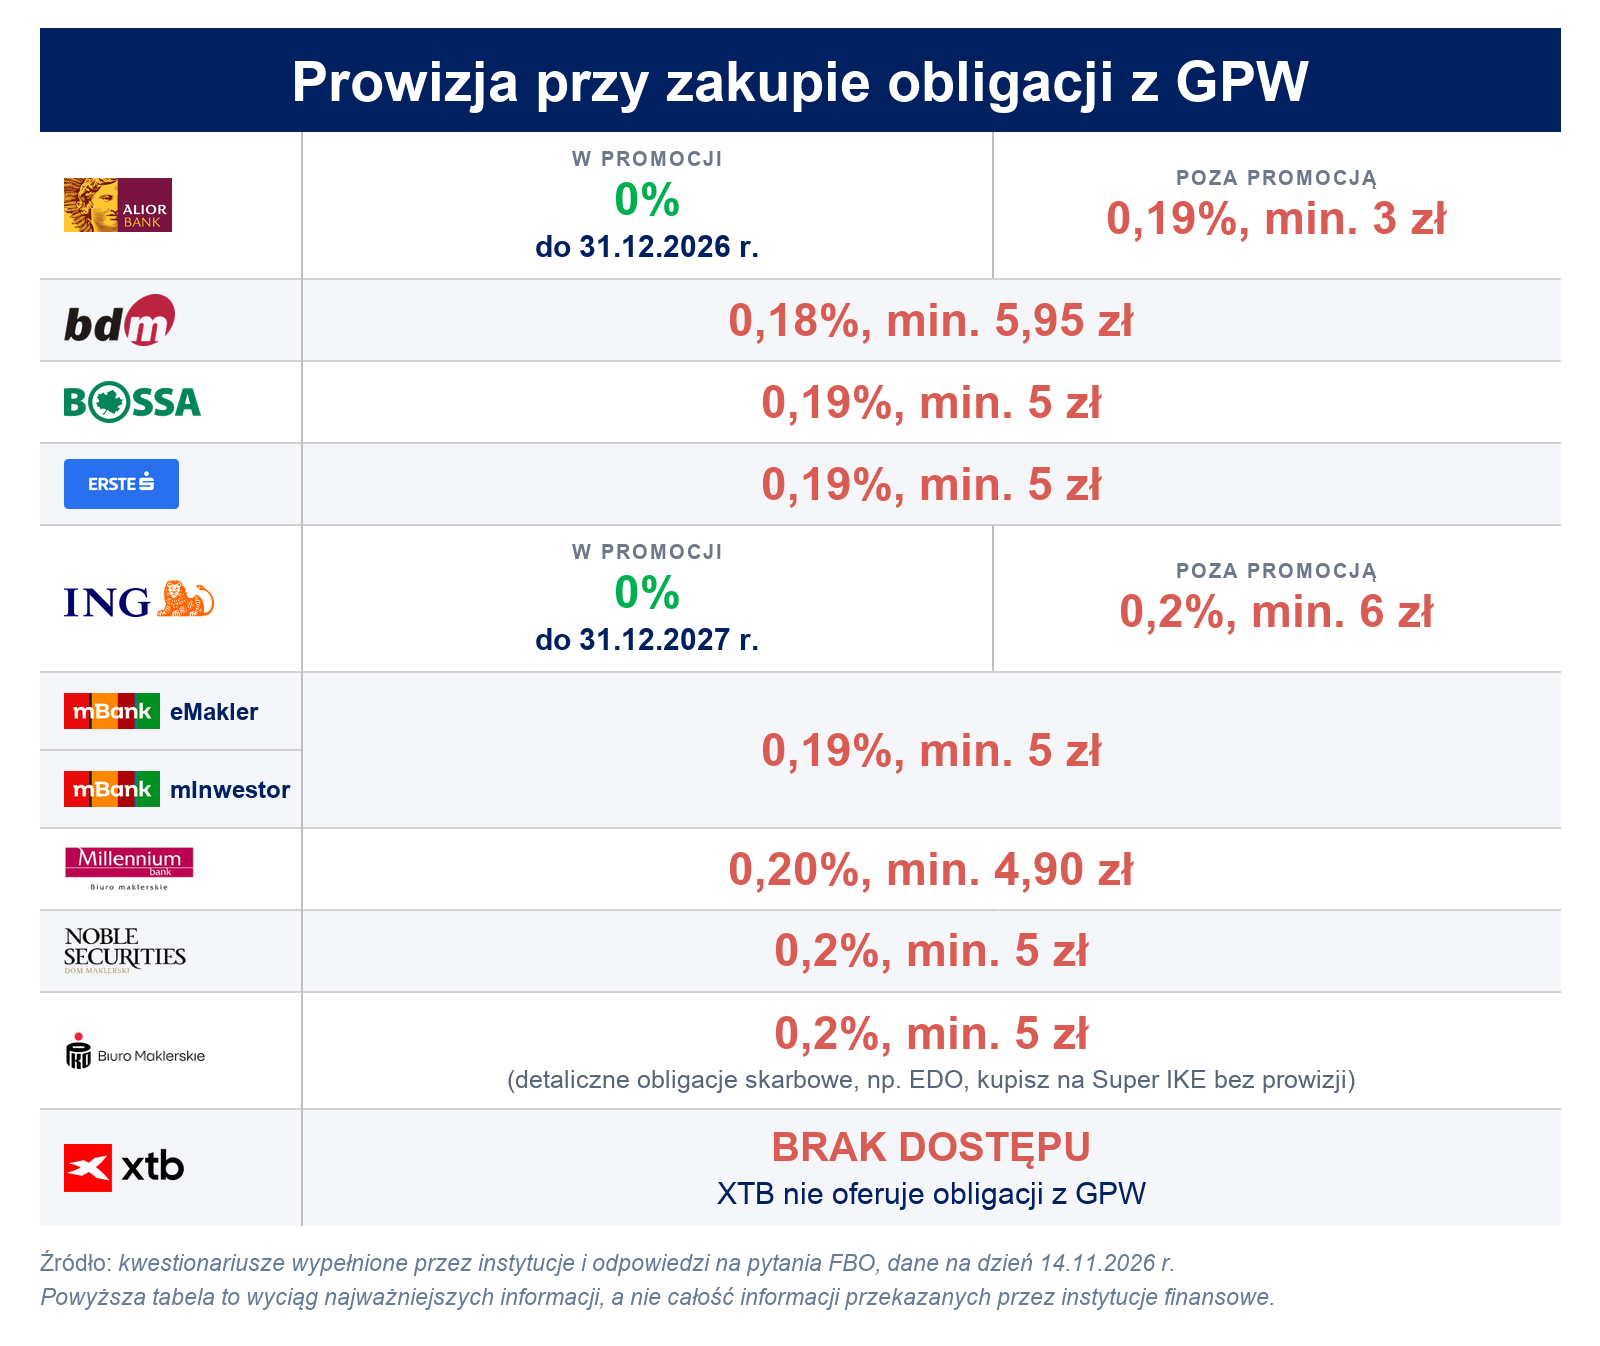
Na pierwszym miejscu ex aequo stawiamy Aliora i ING. Alior do końca 2026 r. ma w promocji zerową prowizję na obligacje z GPW, a po promocji wyróżnia się najniższą minimalną prowizją: 0,19%, min. 3 zł. ING ma zerową prowizję w promocji aż do końca 2027 r. Po promocji jego warunki są przeciętne (0,2%, min. 6 zł), a minimalna prowizja jest nawet najwyższa w zestawieniu.
Pozostałe rachunki zajmują w tej podkategorii drugie miejsce, bo mają bardzo zbliżone cenniki: 0,18–0,20%, min. 4,90–5,95 zł. XTB nie oceniamy, bo obligacji z GPW nie da się tam kupić.
Ważne zastrzeżenie! Obligacje notowane na GPW to zupełnie inne instrumenty niż detaliczne obligacje skarbowe (np. EDO), o których dużo piszemy na blogu. Z kont w tym zestawieniu detaliczne obligacje skarbowe kupisz tylko na Super IKE w PKO BP. Są też osobne konta IKE Obligacje i IKZE Obligacje w PKO BP, które opisujemy oddzielnie.
Opłaty za przechowywanie papierów krajowych
Przy inwestowaniu na giełdzie papierów wartościowych w Warszawie opłata za przechowywanie inwestycji występuje dużo częściej niż przy instrumentach zagranicznych. Są instytucje, które pobierają ją już od pierwszej złotówki aktywów zapisanych na kontach IKE czy IKZE, są takie, które pobierają ją w przypadku dużych portfeli, ale są też takie, które z niej rezygnują. I od nich zaczniemy.
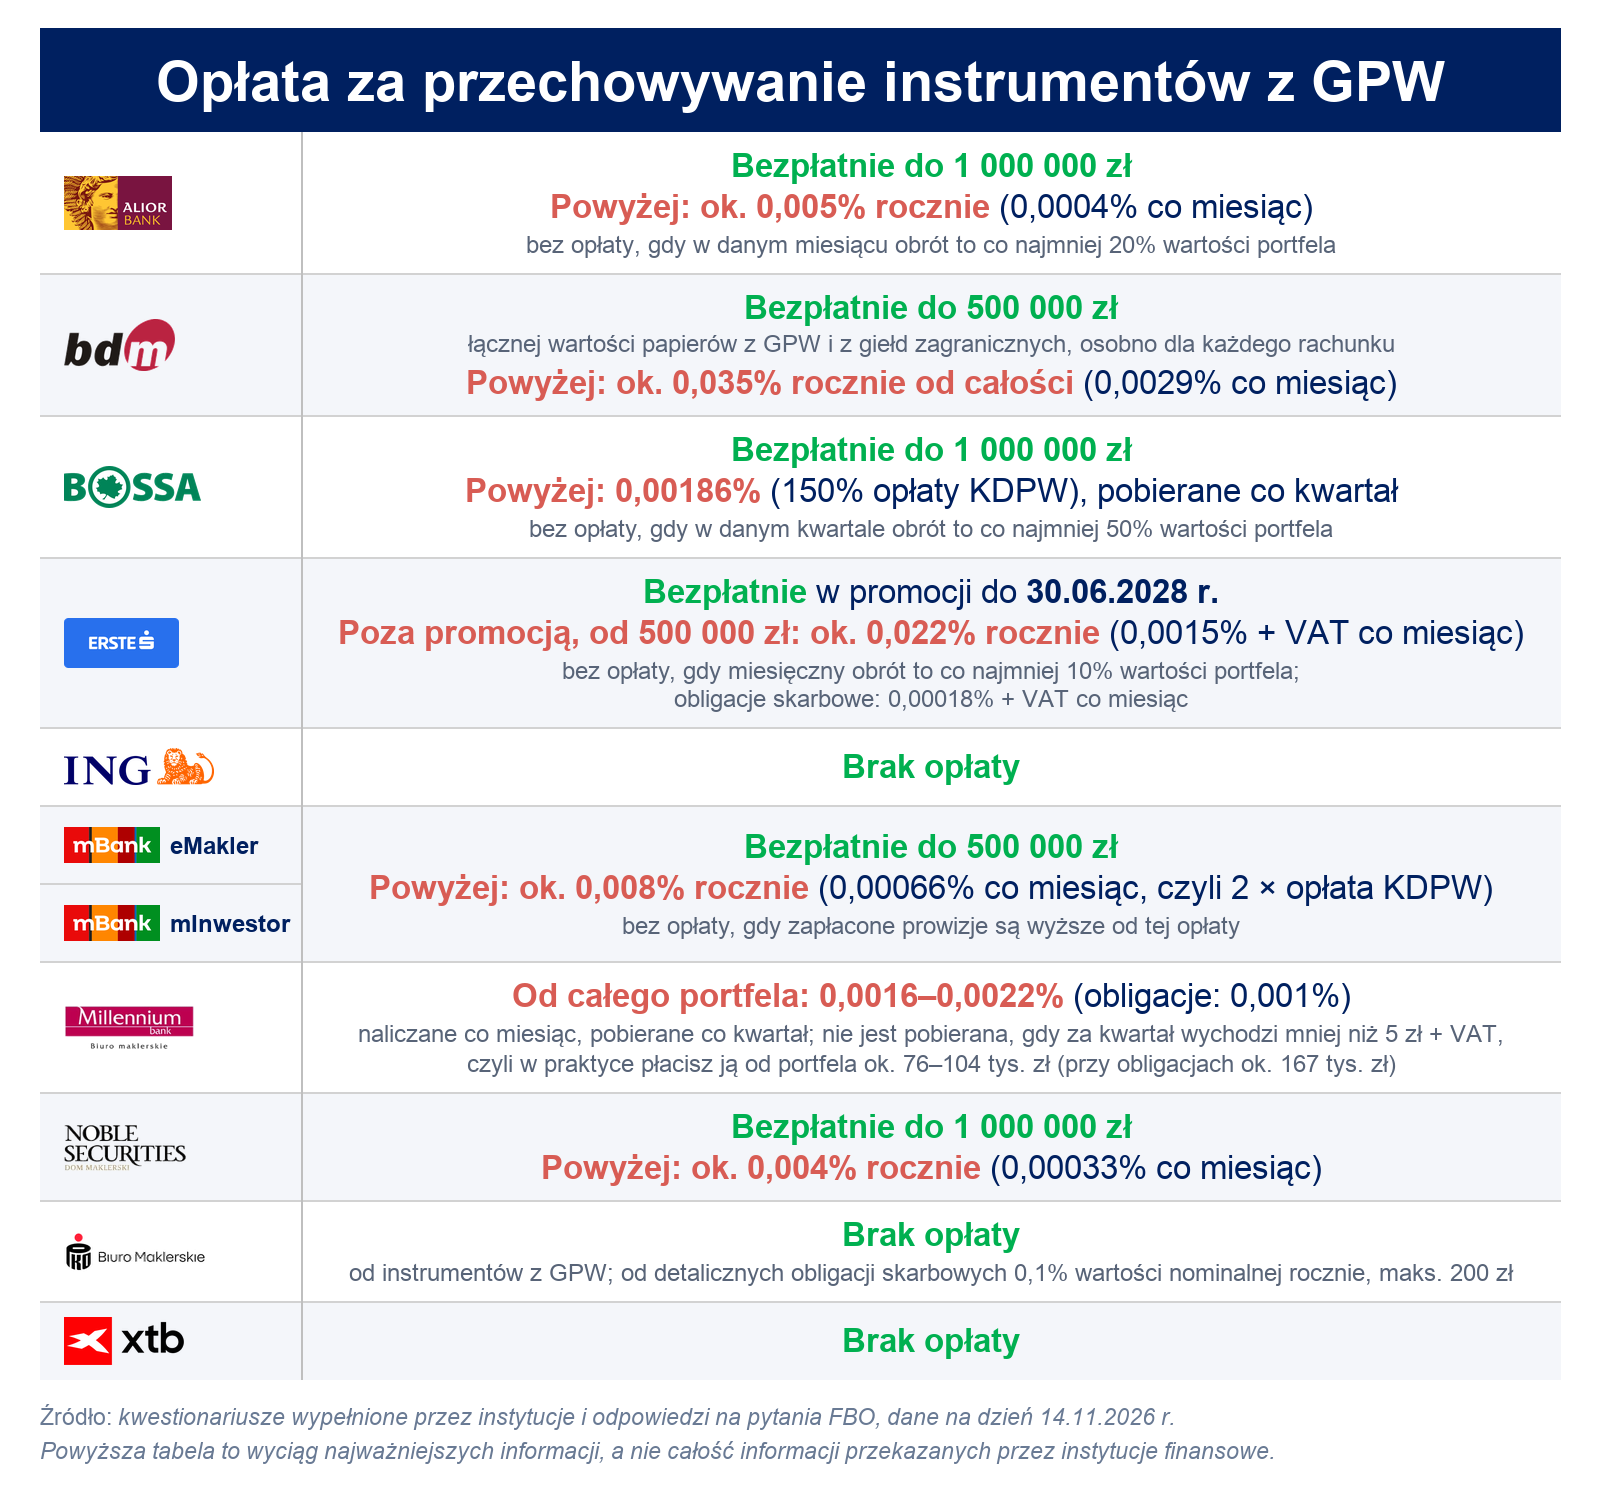
Najlepsze warunki mają ING i XTB (TU link partnerski) i Super IKE PKO BP (gdy patrzymy tylko na instrumenty giełdowe, a pomijamy obligacje detaliczne), które tej opłaty nie pobierają niezależnie od wielkości portfela.
Alior, Bossa oraz Noble plasują się na drugim miejscu, ponieważ opłatę za przechowywanie instrumentów krajowych pobierają dopiero, gdy wartość inwestycji w portfelu przekroczy 1 mln zł, a taką kwotę na IKE/IKZE chwilę się zbiera ;).
Na trzecim miejscu lądują eMakler (TU link partnerski) i mInwestor (TU link partnerski). Na tych kontach opłatę za przechowywanie papierów wartościowych nalicza się po przekroczeniu 500 tys. zł. Ex aequo z kontami mBanku, na tę pozycję wstawiamy również Erste, które w promocji nie nalicza opłaty, ale po promocji (po 30.06.2028) pobiera ją od portfeli od 500 tys. zł, chyba że miesięczny obrót sięgnie co najmniej 10% wartości portfela. Ta opłata jest wtedy znacznie wyższa niż w mBanku.
Ciekawym przypadkiem jest Millennium, który opłatę za przechowywanie nalicza od pierwszej złotówki ulokowanej w papierach wartościowych z GPW, ale nie pobiera jej, jeśli kwartalnie opłata nie przekroczy 5 zł. Efektywnie oznacza to pobieranie opłaty przy portfelach powyżej ok. 76–104 tys. zł (przy akcjach i ETF-ach). Dlatego Millennium jest na czwartym miejscu. Na tym miejscu jest też BDM, który opłatę nalicza dopiero, gdy portfel przekroczy 500 tys. zł, ale jest ona znacznie wyższa niż u innych zawodników.
Możesz zobaczyć, jak by to wyglądało u poszczególnych konkurentów, na przykładzie portfeli GPW o wartości 100 000 zł, 600 000 zł i 1,1 mln zł. Kwoty powyżej pół miliona i powyżej miliona wybraliśmy specjalnie, bo od tych progów niektórzy zawodnicy zaczynają pobierać opłatę. Pokazujemy opłaty poza promocją, żebyś mógł też zobaczyć skalę opłaty za przechowywanie w Erste, które w promocji do połowy 2028 tej opłaty nie pobiera. Pokazujemy wyniki z kalkulatora dla IKZE na ETF z GPW, żeby do porównania załapał się Millennium. PKO BP nie ma IKZE z dostępem do giełdy, tylko Super IKE, dlatego nie ma go na tym zestawieniu. Natomiast PKO BP na Super IKE opłaty za przechowywanie nie pobiera, więc na każdym obliczeniu miałoby zerową opłatę za przechowywanie.
Portfel 100 tys. zł na GPW, brak transakcji
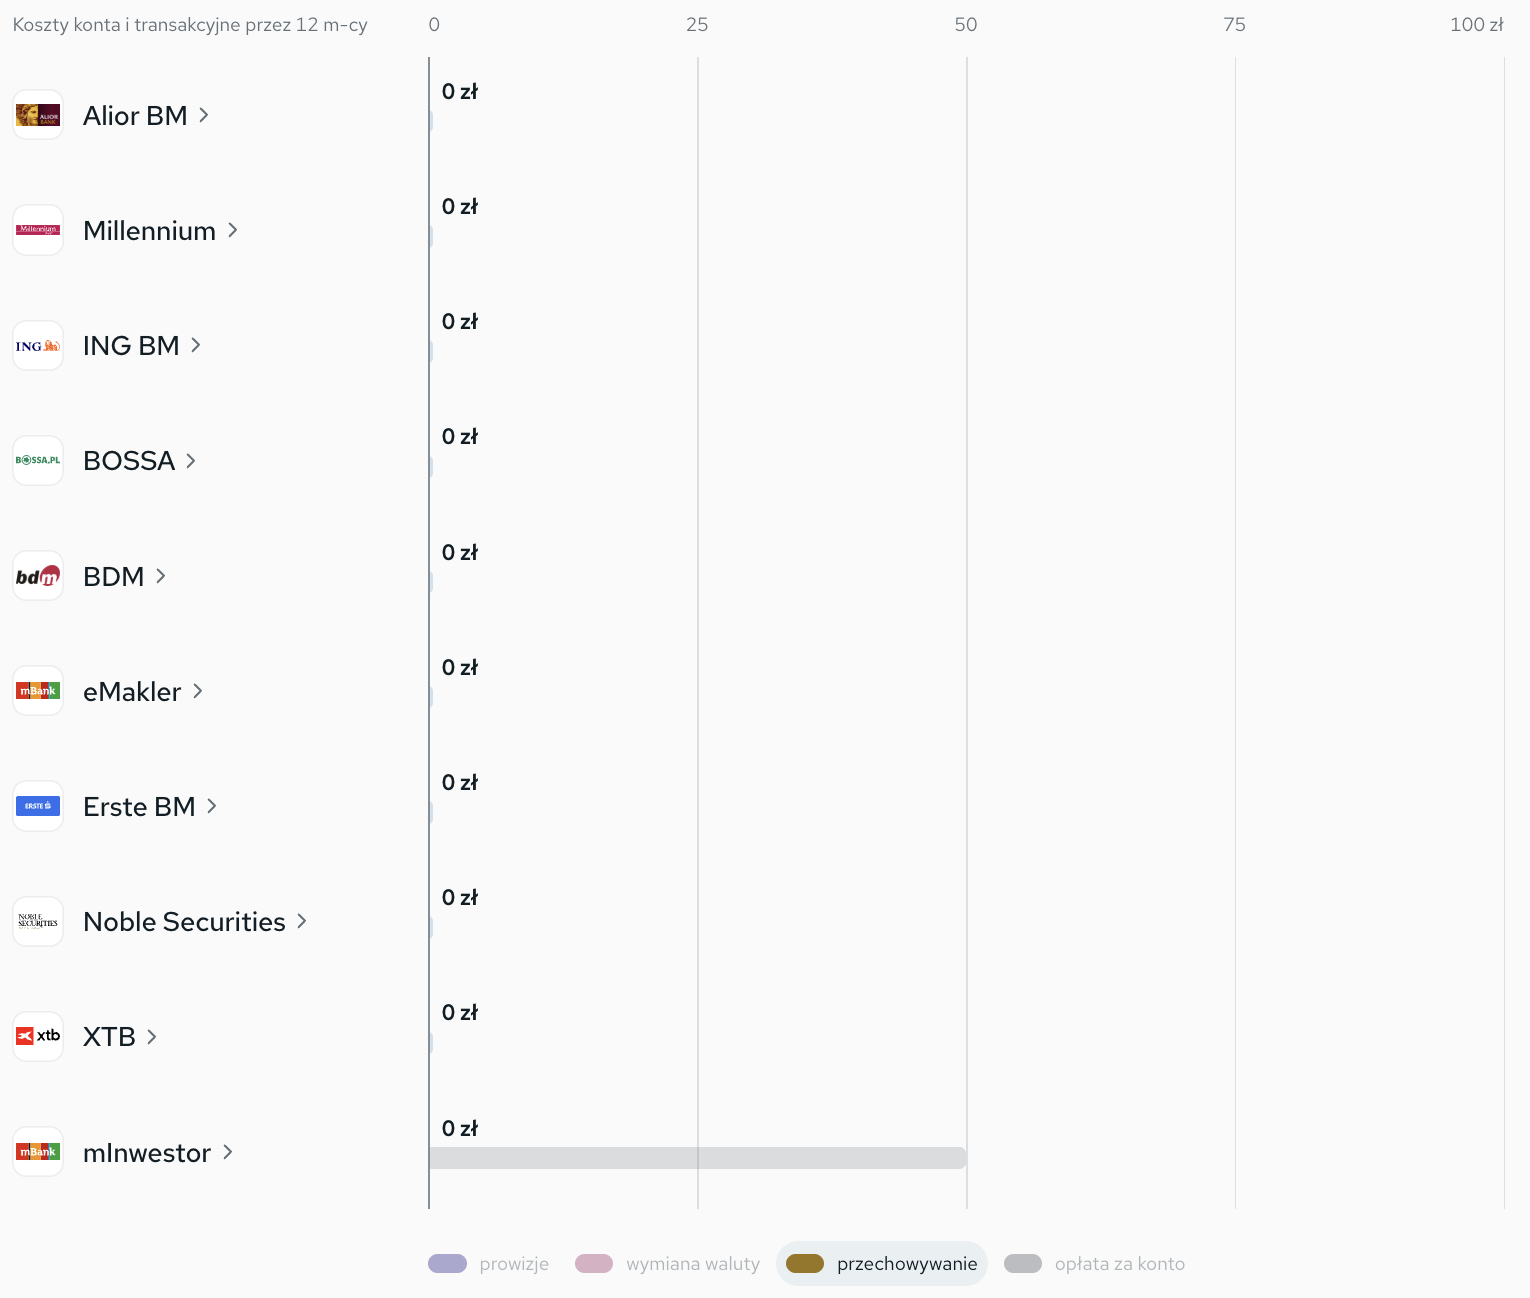
Portfel 600 tys. zł na GPW, brak transakcji
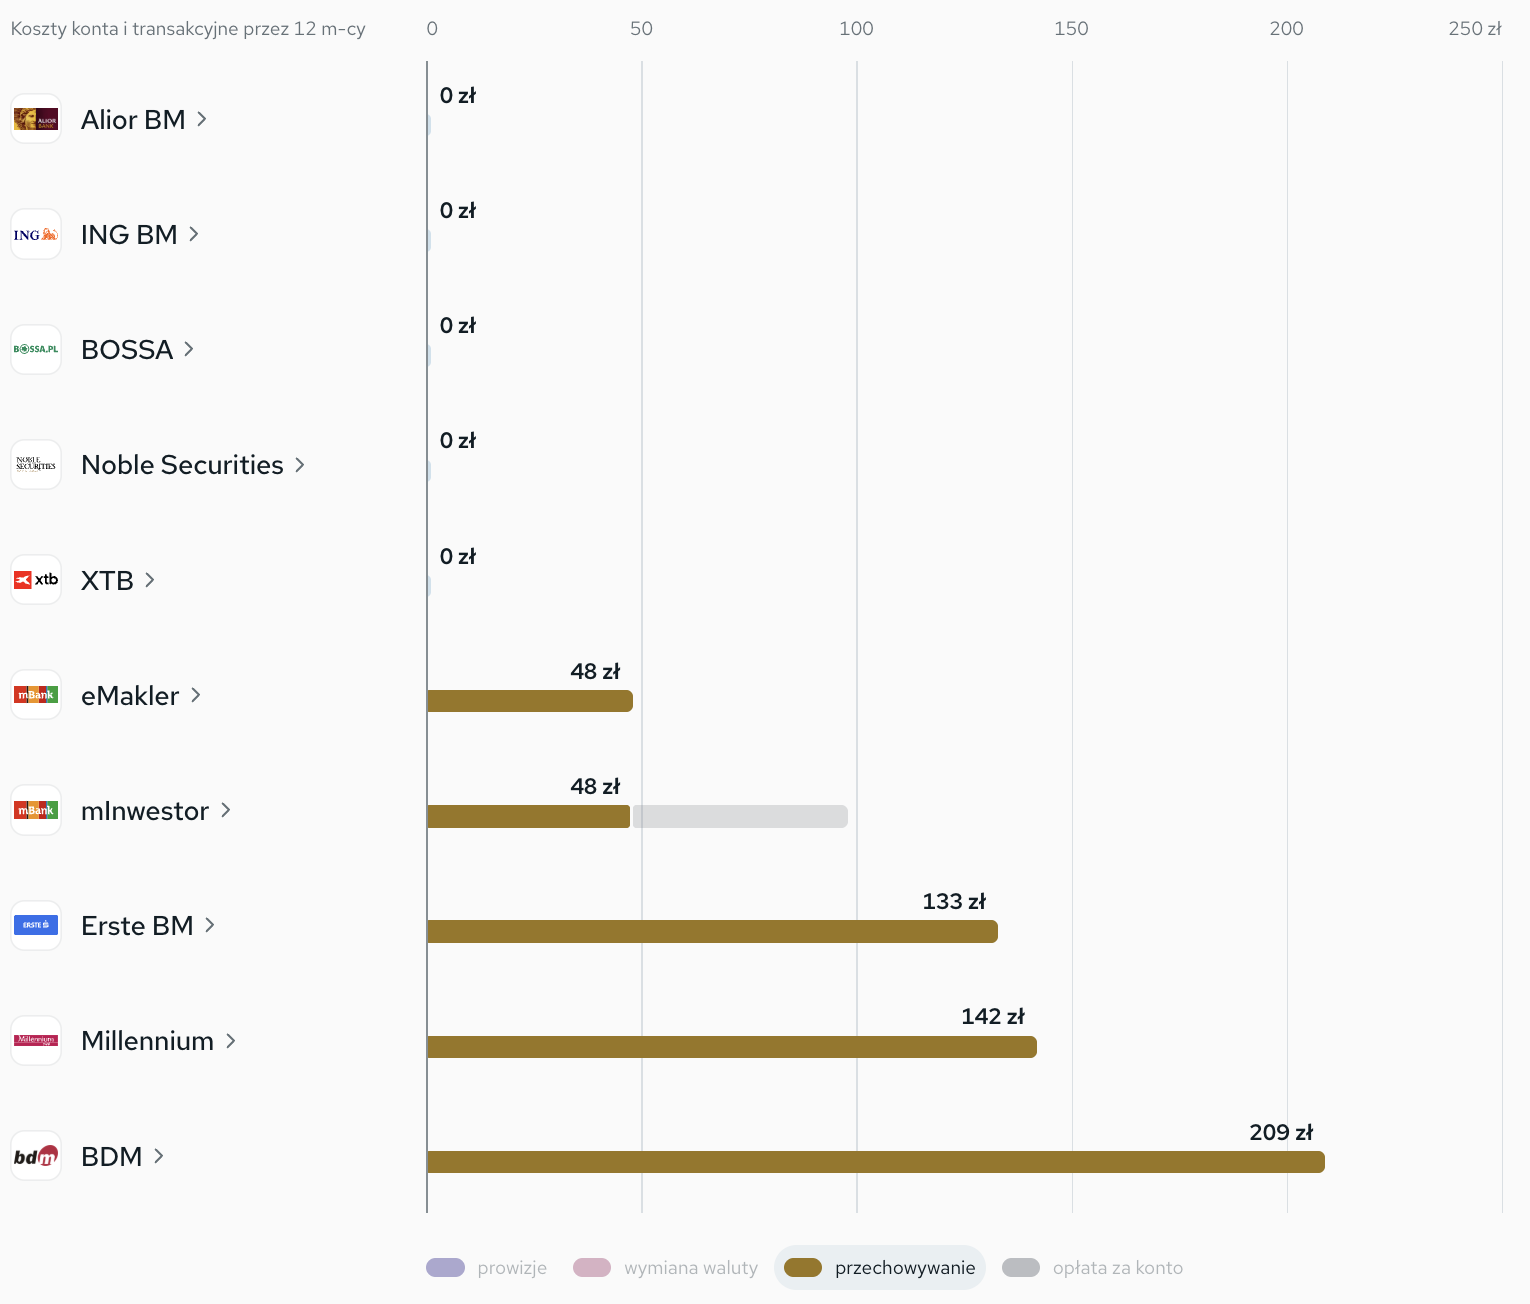
Portfel 1,1 mln zł na GPW, brak transakcji
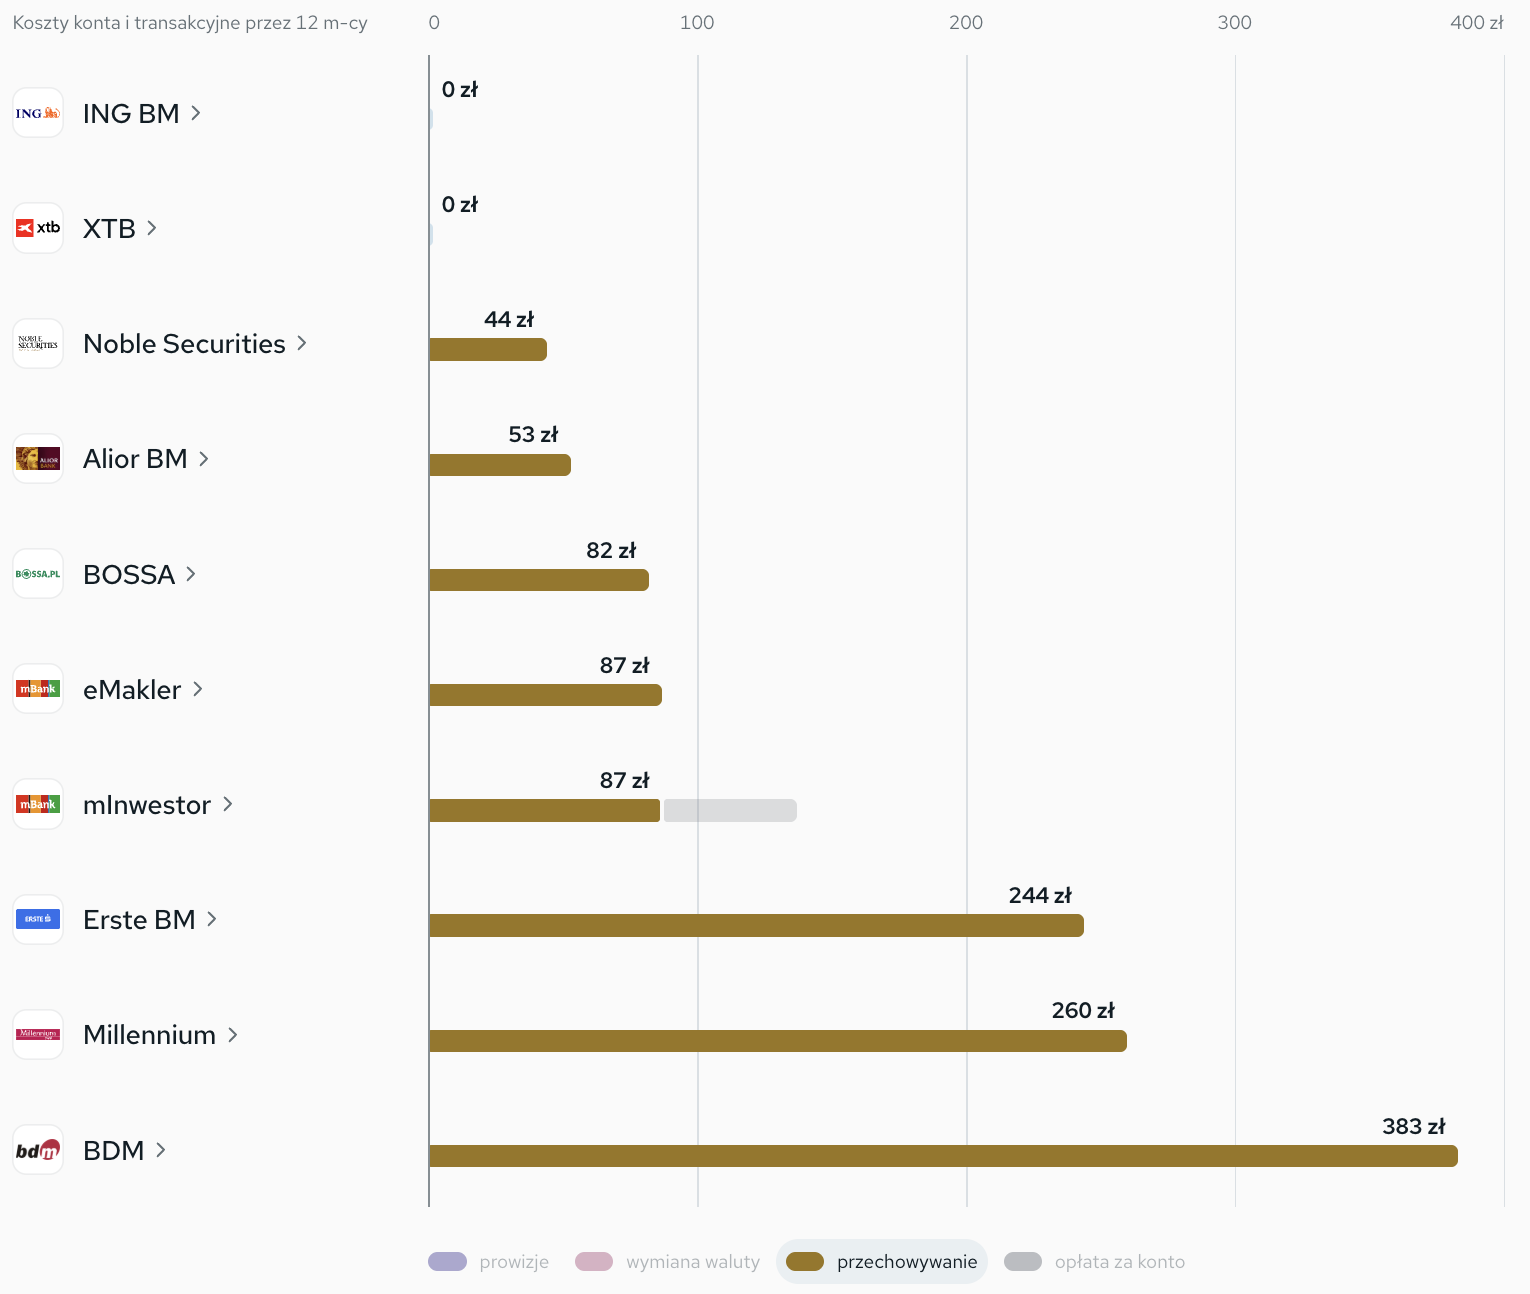
Ktoś mógłby tu zauważyć: „No dobrze, ale przecież część instytucji zwalnia z opłaty za przechowywanie instrumentów z GPW, jeśli spełnisz określone warunki”. To prawda. Zwykle chodzi o odpowiednio duży obrót na rachunku albo o wysokość zapłaconych prowizji. W rankingu nie bierzemy jednak tych zwolnień pod uwagę. Żeby się na nie załapać, trzeba być aktywnym inwestorem, który regularnie zawiera dużo transakcji. Co więcej, ktoś się w jednym miesiącu na zwolnienie załapie, w innym już nie. A na deser: zasady zwolnień są opisane tak zawile, że w trakcie korzystania z konta trudno sprawdzić, czy się je spełnia. Równie dobrze instytucje mogłyby napisać, że pobierają opłatę za przechowywanie „w dni nieparzyste, o ile nie jest pochmurnie”.
Inne opłaty przy inwestowaniu na GPW
Podstawowe koszty maklerskich IKE i IKZE z dostępem do giełdy polskiej, czyli prowizje i opłatę za przechowywanie instrumentów, mamy już omówione. Przejdźmy więc do nietypowych opłat. Występują tylko na niektórych rachunkach, ale potrafią być istotne.
IKE/IKZE mInwestor w mBanku kosztuje 50 zł rocznie (25 zł za półrocze), osobno za IKE i osobno za IKZE. Opłata nie dotyczy kont IKE i IKZE otwartych w mInwestorze przed 1 lipca 2022 r. Pisaliśmy o niej już w części rankingu poświęconej kontom z dostępem do giełd zagranicznych. Naszym zdaniem mocno psuje ona ten skądinąd sensowny rachunek. Przypominamy też, że w eMaklerze (TU link partnerski), drugim rachunku maklerskim prowadzonym przez mBank, tej opłaty nie ma.
Super IKE w PKO BP kosztuje 60 zł rocznie. Do tego dochodzi 0,1% wartości nominalnej obligacji zapisanych na koncie, maksymalnie 200 zł. Opłaty od obligacji się nie czepiamy. Na IKE Obligacje w PKO BP, które dostępu do GPW nie daje, też jest pobierana, a w pierwszych latach jest nawet wyższa. Stała opłata za konto 60 zł wyraźnie odstaje jednak od konkurencji. Poza mInwestorem (50 zł) żadna instytucja z rankingu nie pobiera opłaty za prowadzenie konta.
Millennium ma wpisane w tabelę opłat „kary”: 200 zł za niedotrzymanie minimalnej kwoty wpłat rocznych i 10 zł za wpłatę jednorazową poniżej 500 zł. W tym roku Millennium zadeklarowało nam, że opłaty 200 zł obecnie nie pobiera, bo nie ustaliło minimalnej kwoty wpłat rocznych. Oceniamy to pozytywnie, chociaż dla klientów byłoby lepiej, gdyby ta opłata zniknęła z tabeli opłat, a na razie w niej widnieje.
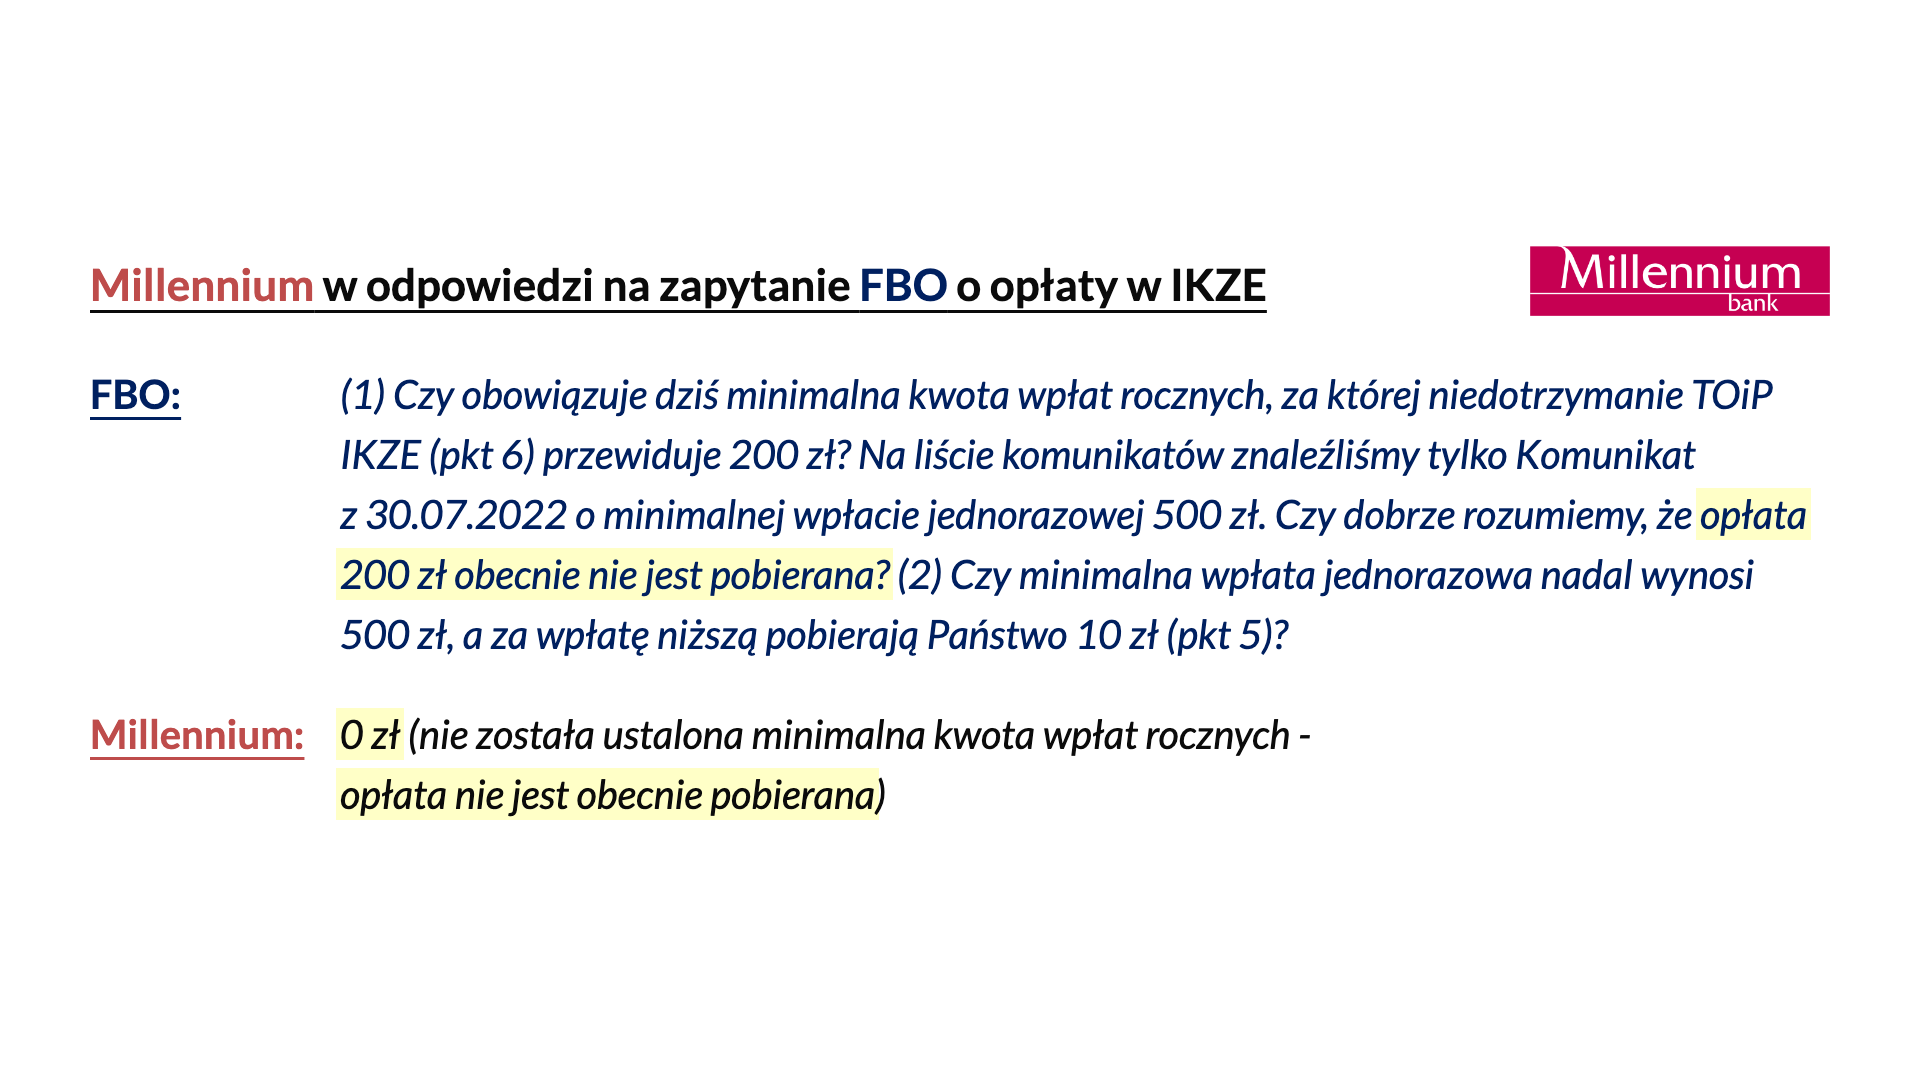
W Noble darmowe jest prowadzenie konta Premium. Konto Standard kosztuje 80 zł miesięcznie (960 zł rocznie!). Warto więc upewnić się, które konto u nich otwierasz. Noble nie odpowiedział nam na pytanie, jakie warunki trzeba spełnić, żeby mieć rachunek Premium. Sprawdziliśmy więc na własną rękę i wygląda na to, że jedynym warunkiem jest wyrażenie zgody na komunikację elektroniczną. Warto to jednak uprzednio z Noble potwierdzić.
Ranking 2026 – maklerskie IKE IKZE dla inwestora skupionego na polskim rynku – WYNIKI
No więc jak domy i biura maklerskie wypadają w ostatecznym podsumowaniu, jeśli łączymy prowizje, koszty rachunku i koszty transferów przy inwestowaniu tylko w polskie walory?
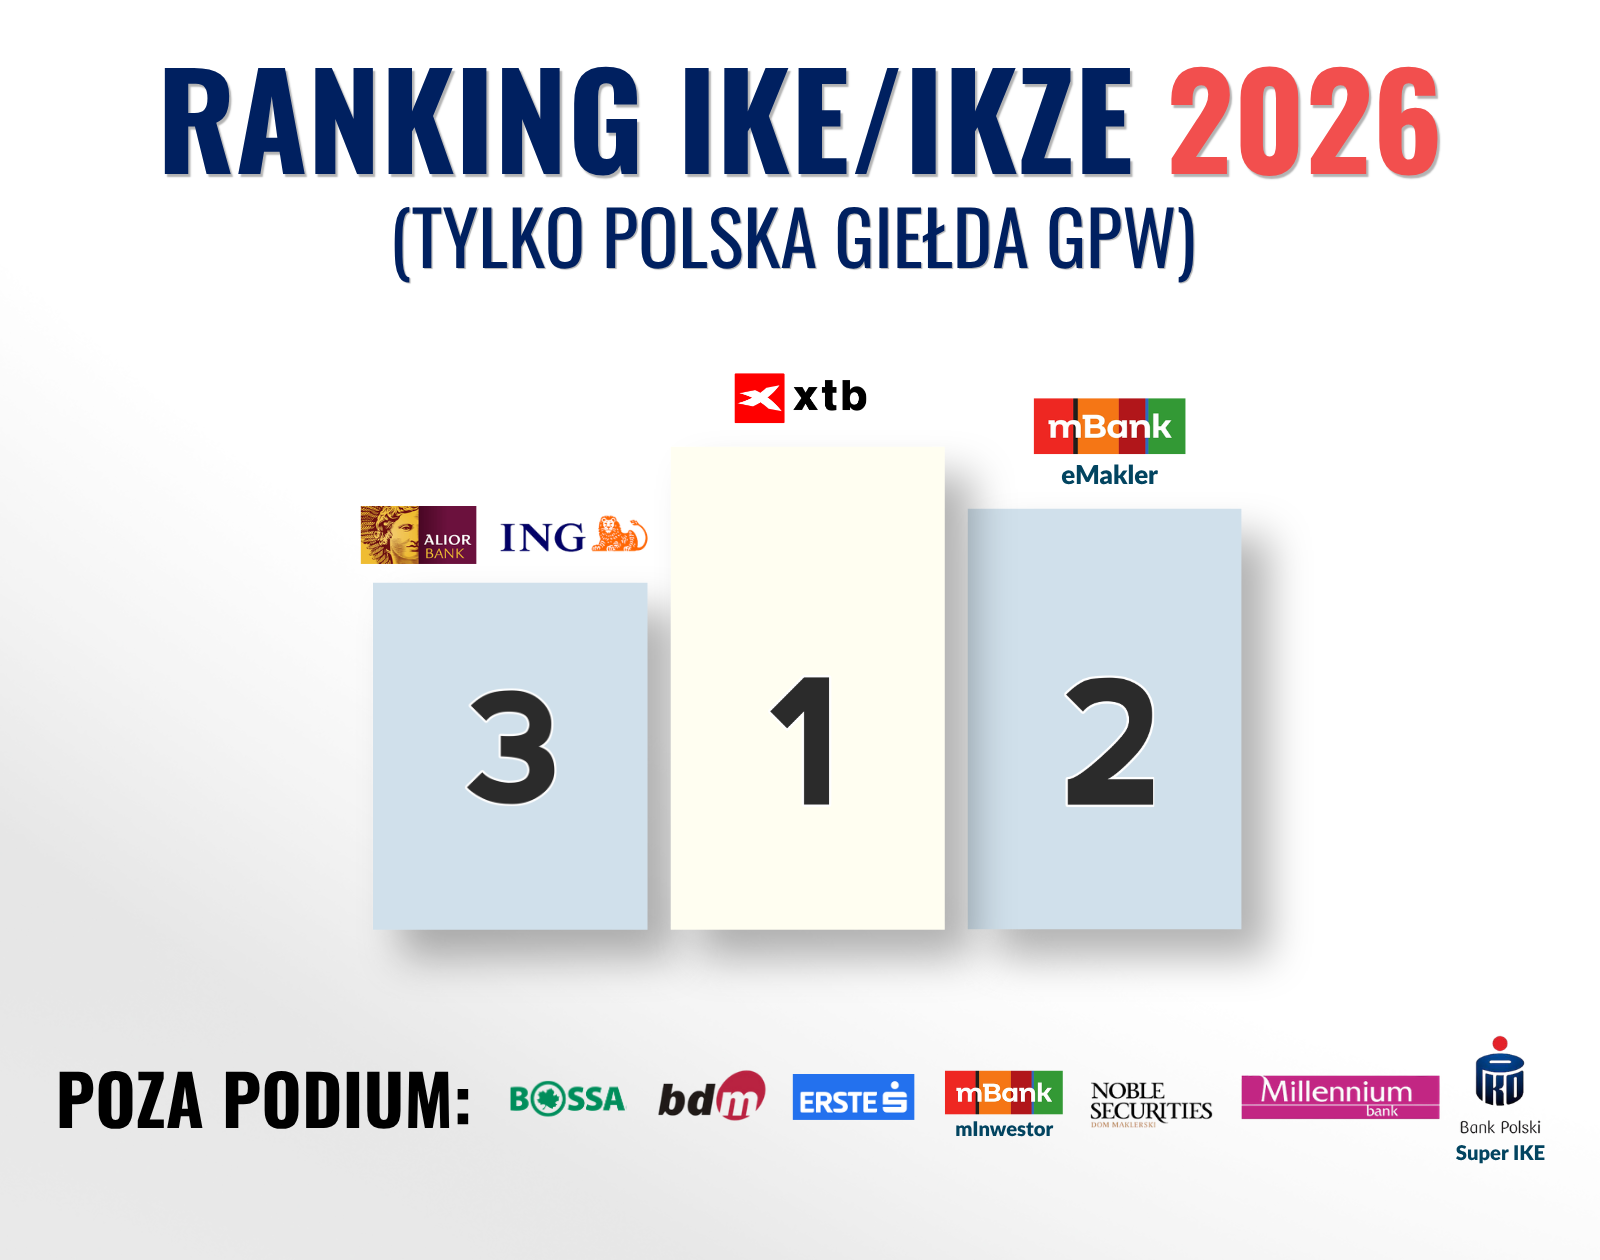
Dla wygody zamieszczamy również podium z poprzedniego roku (2025).
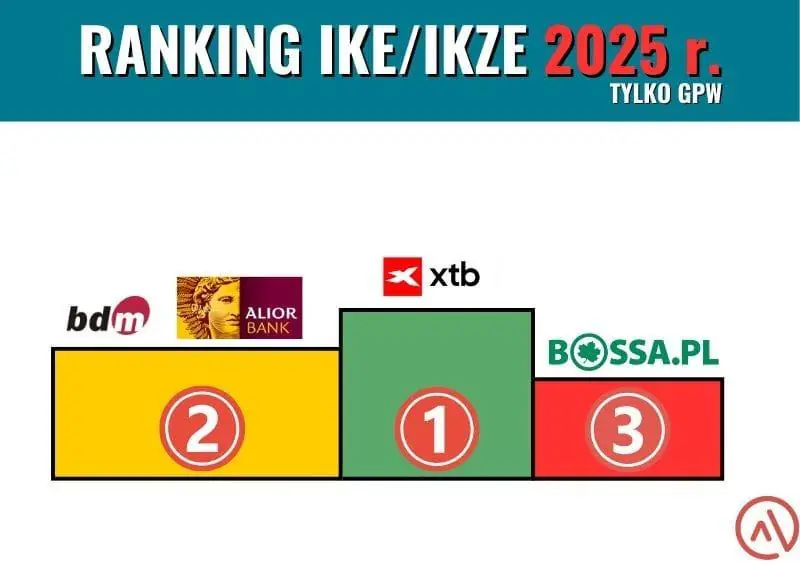
Ponownie zwycięzcą jest XTB (TU link partnerski). Jako jedyny ma zerowe prowizje od akcji oraz ETF-ów z GPW wpisane na stałe do tabeli opłat (do 100 tys. EUR obrotu miesięcznie). Wybór zwycięzcy w dyscyplinie „tylko GPW” jest więc oczywisty, chyba że ktoś chce kupować na IKE/IKZE obligacje z Catalyst, których XTB nie oferuje.
Duży awans na drugie miejsce zalicza eMakler (TU link partnerski), ponieważ mBank w 2026 r. wpisał zerową prowizję od zakupu ETF-ów do cennika (wyjątek to ETF-y, które mBank uznał za spekulacyjne). W 2025 r. zerowe prowizje w mBanku wynikały z promocji. Do tego mBank ma najlepsze wśród zawodników warunki zwrotów i transferów – są one darmowe nawet w pierwszym roku. Słabszy punkt to akcje: 0,39%, min. 5 zł, czyli na poziomie przeciętnym. Dlatego dla aktywnego inwestora kupującego pojedyncze akcje z GPW, a nie ETF-y to nie byłby pierwszy wybór.
Na trzecim miejscu ex aequo stawiamy ING (mocny debiut!) i Alior. Oba dają 0 zł za ETF-y z GPW w promocji do 31.12.2027 r.
ING ma tę zaletę, że zerową prowizją do 31.12.2027 r. obejmuje również akcje z GPW oraz obligacje z Catalyst. Alior ma 0 zł za akcje i obligacje tylko do 31.12.2026 r. i „nie podjął jeszcze decyzji” o przedłużeniu promocji. Jednak po promocji ma najniższe minimum na akcje (0,38%, min. 3 zł), więc przy małych zakupach zostaje tani.
Bossa i BDM są ex aequo na solidnym, czwartym miejscu. Z podium spadają nie dlatego, że pogorszyły swoje oferty, tylko dlatego, że rynek poszedł do przodu.
- W 2025 r. BDM wyróżniało się prowizją 0,2% bez minimum za ETF-y. W 2026 r. utrzymało tę stawkę, ale 0 zł za ETF-y mają już wszyscy z podium. BDM nadal ma najniższą procentową prowizję na akcje, jeśli pominąć XTB i oferty promocyjne pozostałych konkurentów: 0,28%, min. 5,95 zł, co jest dobre przy większych zleceniach. Minusem BDM są wysokie opłaty za transfer w 1. roku (przeniesienie papierów 0,95%, min. 99 zł) i spora opłata za przechowywanie od całego portfela powyżej 500 tys. zł, przy czym, co jest pozytywne, ta opłata jest liczona odrębnie dla konta IKE, IKZE oraz zwykłego rachunku maklerskiego.
- Bossa ma 0% na wszystkie ETF-y z GPW, ale w najkrótszej promocji, do 28.02.2027 r. Planuje ją przedłużyć, a rok temu podobną zapowiedź spełniła. Na obligacjach (0,19%, min. 5 zł) i akcjach (0,38%, min. 5 zł) z GPW jest przeciętna, a jej spory atut, elastyczność walutowa, na GPW nic nie daje.
Erste i mInwestor są ex aequo na piątym miejscu.
- mInwestor ma te same prowizje co eMakler, czyli m.in. wpisane do tabeli opłat 0 zł prowizji za większość ETF-ów z GPW, ale pobiera 50 zł rocznie za każde konto, osobno za IKE i za IKZE. W rankingu zagranicznym pomogły mu niskie koszty przewalutowania i możliwość trzymania walut, ale na GPW waluty nie mają znaczenia. Przy IKE czy IKZE, na którym jest 10 tys. zł, te 50 zł opłaty to 0,5% portfela rocznie, a konkurenci z podium mają IKE i IKZE bez opłaty za konto. Nie ma też powodu wybierać mInwestora zamiast eMaklera.
- Erste ma najdłuższą promocję na 0 zł za ETF-y i za przechowywanie – do 30.06.2028 r. Na kupno akcji i obligacji z GPW nie ma promocji i wysokość prowizji jest przeciętna (obligacje 0,19%, min. 5 zł, akcje 0,39%, min. 5 zł).
Na szóstym miejscu stawiamy Noble Securities. W promocji kupisz ETF-y za 0 zł do 31.03.2027 r., a akcje za 0,19% do końca 2026 r. Jeśli promocja nie zostanie przedłużona, wejdzie stawka z bardzo niekorzystnym minimum: 0,38%, minimum 10 zł. Konto Standard kosztuje 80 zł miesięcznie, więc uważaj, które zakładasz, bo darmowe jest tylko konto Premium. Drogi jest też transfer papierów: 0,5%, min. 100 zł od każdego instrumentu. Co więcej, Noble deklaruje pobieranie tej opłaty również po 12 miesiącach, co naszym zdaniem nie jest zgodne z ustawą o IKE i IKZE (art. 39 ust. 3). Od dwóch lat nie dostaliśmy odpowiedzi na nasze pytanie w tej sprawie.
Na siódmym miejscu stawiamy PKO BP Super IKE i Millennium ex aequo. W obu nie załapiemy się na zerowe prowizje i oba mają nietypowe opłaty, które kłują nas w oczy.
- PKO BP ma tylko Super IKE (dziwi nas brak IKZE), z opłatą 60 zł rocznie za konto. Jeśli na tym koncie trzymasz również detaliczne obligacje skarbowe, to dochodzi opłata 0,1% wartości obligacji rocznie, maks. 200 zł. Niewątpliwie to konto wyróżnia się na tle konkurentów tym, że jest jedynym, na którym można kupować równocześnie detaliczne obligacje skarbowe, ale tę kwestię opisujemy poniżej.
- W Millennium widzimy kilka nietypowych kwestii. Po pierwsze, ta instytucja oferuje tylko IKZE. Dziwi nas, dlaczego nie wprowadziła równocześnie IKE. Po drugie, za wypłatę transferową lub zwrot w pierwszym roku pobiera aż 5% wartości konta (min. 100 zł). Dodatkowo ta instytucja pobiera opłatę za przechowywanie instrumentów niezależnie od wielkości portfela, choć sama konstrukcja tej opłaty (rezygnacja, gdy kwartalnie jest to mniej niż 5 zł) powoduje, że realnie płaci się ją dopiero od portfela o wartości ok. 76–104 tys. zł, zależnie od rodzaju papierów.
SUPER IKE W PKO BP
Kilka słów o Super IKE w PKO BP, bo o to konto często mamy zapytania. Super IKE w PKO BP to jedyne IKE, na którym kupisz zarówno instrumenty z GPW, jak i detaliczne obligacje skarbowe, np. antyinflacyjne EDO, i tylko w takim połączeniu ma sens. Jeśli chcesz inwestować wyłącznie w akcje lub ETF-y z GPW, w naszym zestawieniu znajdziesz wyraźnie tańsze konta. Jeśli na razie interesują Cię tylko obligacje detaliczne, załóż IKE Obligacje w PKO BP. Nie ma ono stałej opłaty 60 zł rocznie, a gdy zechcesz dokupić coś z GPW, przekształcisz je w Super IKE aneksem podpisanym w punkcie obsługi klienta (taryfa nie przewiduje za to opłaty).
Pamiętaj też, że Super IKE nie daje dostępu do giełd zagranicznych, więc nie połączysz na nim obligacji antyinflacyjnych z ETF-ami na akcje z całego świata. W praktyce często lepszym rozwiązaniem jest dobranie dwóch oddzielnych kont – jedno do zagranicznych ETF-ów, drugie do obligacji detalicznych. Oczywiście z uwzględnieniem ograniczenia, że jedna osoba może mieć tylko 1 IKE i tylko 1 IKZE.
Podsumowanie ofert – Ranking 2026 IKE i IKZE w domach maklerskich z dostępem do rynków POLSKICH
Tu zamieszczamy krótkie podsumowanie ofert poszczególnych brokerów, tym razem skupiając się na kosztach związanych z dostępem do polskiej giełdy, nawet jeśli dany broker oferuje równocześnie dostęp do giełd zagranicznych. Szczegółowe zestawienie i linki do tabel opłat znajdziesz w kalkulatorze. Naszych zawodników przedstawiamy w takiej kolejności, jaką zajęli w rankingu maklerskich IKE i IKZE z dostępem do polskiej giełdy.
Dom Maklerski XTB
✅ 0% prowizji za zakup/sprzedaż instrumentów z polskiej giełdy: akcji i ETF-ów (do 100 tys. EUR miesięcznego obrotu na wszystkich kontach klienta; powyżej 0,2%, min. 10 EUR).
✅ Brak opłat za prowadzenie konta i za przechowywanie instrumentów – niezależnie od wartości portfela.
✅ XTB oferuje dostęp zarówno do giełdy polskiej, jak i zagranicznej. Na GPW XTB jest najtańsze, a przy kupnie ETF-ów z giełd zagranicznych broni się przy małych kwotach, ale w wielu scenariuszach jest wyraźnie droższe od eMaklera oraz promocyjnych ofert Bossy, Erste i Aliora przez koszt przewalutowania (około 0,52% przy pojedynczej transakcji).
✅ Prawa ułamkowe.
✅ Oprocentowanie niezainwestowanych środków pieniężnych (2,80% w skali roku przez pierwsze 90 dni od zawarcia umowy, później 1,40% w skali roku; stawki z 9.11.2026, więcej TUTAJ). To niewiele, ale wśród maklerskich IKE i IKZE to rzadkość – oprocentowanie mają jeszcze tylko BDM (po podpisaniu aneksu) i Noble (w promocji).
❌ Na razie brak możliwości transferu IKZE z innej instytucji do IKZE w XTB.
❌ Nie można kupować obligacji notowanych na GPW (konkurenci oferują taką możliwość w ramach IKE i IKZE).
❌ Opłata 200 zł za wypłatę transferową w pierwszych 12 miesiącach (prawa ułamkowe trzeba sprzedać przed transferem).
eMakler w mBanku
✅ 0 zł prowizji dla większości ETF-ów z GPW – na stałe w tabeli opłat. W 2025 r. była to tylko promocja.
✅ Najlepsze w zestawieniu warunki wyjścia: 0 zł za wypłatę transferową i zwroty, także w pierwszych 12 miesiącach.
✅ Brak opłaty za prowadzenie rachunku.
✅ Dostęp również do giełd zagranicznych – w rankingu dla tych giełd eMakler zajmuje 1. miejsce.
❌ Przeciętna prowizja na akcje z GPW: 0,39%, min. 5 zł – drożej niż w XTB, BDM i w promocjach ING, Aliora i Noble. Obligacje też przeciętnie: 0,19%, min. 5 zł.
❌ Opłata za przechowywanie powyżej 500 tys. zł (dwukrotność opłaty KDPW, czyli 0,00066% miesięcznie), chyba że zapłacone prowizje są wyższe od tej opłaty.
Biuro Maklerskie ING
✅ 0 zł prowizji od wszystkich instrumentów z GPW do 31.12.2027 (akcje, ETF-y i obligacje z Catalyst) w ramach oferty specjalnej. To najdłuższa promocja na akcje w zestawieniu.
✅ Brak opłat za prowadzenie konta.
✅ Brak opłat za przechowywanie instrumentów – niezależnie od wartości portfela.
✅ Brak opłat za zwroty (całkowity i częściowy), także w pierwszych 12 miesiącach. Po 12 miesiącach bez opłaty także wypłata transferowa.
❌ Oferta specjalna opiera się na wewnętrznym zarządzeniu, którego bank nie publikuje, i nie ma regulaminu – informacja jest tylko na stronie internetowej.
❌ Korzystne stawki wynikają z promocji, a nie z tabeli opłat. Po promocji 0,37%, min. 6 zł za akcje i ETF-y – minimum wyższe niż u większości konkurentów (wyższe ma tylko Noble). Przy obligacjach (0,2%, min. 6 zł) to najwyższe minimum w zestawieniu.
❌ 150 zł za wypłatę transferową do innej instytucji w pierwszych 12 miesiącach.
❌ Brak dostępu do giełd zagranicznych (ING planuje go uruchomić w 2027 r.).
Biuro Maklerskie Alior
✅ 0% prowizji w promocji: akcje i obligacje z GPW do 31.12.2026, ETF-y z GPW do 31.12.2027.
✅ Najniższe w zestawieniu minimum na akcje i obligacje po promocji: 3 zł (akcje i ETF-y 0,38%, obligacje 0,19%). Przy małych transakcjach Alior zostaje tani także po promocji.
✅ Brak opłaty za prowadzenie konta.
✅ Bezpłatne przechowywanie instrumentów do 1 mln zł.
✅ Przy przeniesieniu papierów z GPW po 12 miesiącach tylko opłata KDPW.
✅ Dostęp również do giełd zagranicznych.
❌ Alior nie podjął jeszcze decyzji o przedłużeniu promocji na akcje i obligacje, która kończy się 31.12.2026.
❌ Przeciętna prowizja procentowa po promocji (0,38%, min. 3 zł) na akcje i ETF-y z GPW – przy wyższych kwotach transakcji znajdziesz tańsze oferty.
❌ 150 zł za wypłatę transferową i zwrot całkowity (100 zł – częściowy) w pierwszych 12 miesiącach.
Dom Maklerski BOŚ S.A.
✅ 0% prowizji od wszystkich ETF-ów z GPW w promocji do 28.02.2027 (limit: 100 transakcji lub 1 mln zł miesięcznie na rachunek). Bossa planuje utrzymać promocję na kolejny okres, ale decyzja zarządu jeszcze nie zapadła. Rok temu podobną zapowiedź spełniła.
✅ Brak opłaty za prowadzenie konta.
✅ Bezpłatne przechowywanie do 1 mln zł.
✅ Częściowy zwrot zawsze za 0 zł, a po 12 miesiącach bez opłat także wypłata, wypłata transferowa i zwrot całkowity.
✅ Dostęp również do giełd zagranicznych.
❌ Najkrótsza promocja na ETF-y w zestawieniu (do 28.02.2027). Poza promocją na przeciętnym poziomie: 0,38%, min. 5 zł.
❌ Przeciętne prowizje na akcje (0,38%, min. 5 zł) i obligacje (0,19%, min. 5 zł) – przy wyższych kwotach transakcji znajdziesz tańsze oferty.
❌ 150 zł za wypłatę, wypłatę transferową i zwrot całkowity w pierwszych 12 miesiącach.
Dom Maklerski BDM
✅ Najniższa procentowa prowizja na akcje z GPW: 0,28%, min. 5,95 zł (jeśli pominąć XTB i promocje) – dobra przy większych zleceniach.
✅ ETF-y z GPW: 0,2%, min. 0 zł (brak minimum :)).
✅ Brak opłaty za prowadzenie konta.
✅ Bezpłatne przechowywanie do 500 tys. zł.
✅ Przejrzysta, krótka tabela opłat.
✅ Oprocentowanie wolnych środków po podpisaniu aneksu: 40% średniej stawki POLSTR O/N z poprzedniego miesiąca (w listopadzie 2026 r. ok. 1,4% w skali roku), od salda 10 000 zł. Jest to niewiele, ale też i nieliczne instytucje z naszego rankingu oferują w ogóle oprocentowanie.
✅ Dostęp również do giełd zagranicznych.
❌ Powyżej 500 tys. zł opłata za przechowywanie od całego portfela: 0,0029% miesięcznie za papiery z GPW. Plus: próg i opłata są liczone osobno dla każdego rachunku (IKE, IKZE i zwykłego).
❌ Bardzo wysoka opłata za przeniesienie papierów w pierwszych 12 miesiącach: 0,95% wartości, min. 99 zł – to nie jest konto dla „niezdecydowanych”, którzy chcieliby coś zmienić w pierwszym roku.
❌ 149 zł w pierwszych 12 miesiącach za wypłatę transferową środków, zwrot całkowity, wypłatę i każdą ratę. 49 zł za każdy częściowy zwrot – także po 12 miesiącach.
Erste Biuro Maklerskie
✅ 0 zł prowizji od ETF-ów z GPW i 0 zł za przechowywanie do 30.06.2028 – to najdłuższa promocja w zestawieniu.
✅ Brak opłaty za prowadzenie konta.
✅ Dostęp również do giełd zagranicznych.
❌ Korzystne stawki wynikają z promocji, a nie z tabeli opłat, a Erste nie deklaruje, co będzie po 30.06.2028. Na akcje (0,39%, min. 5 zł) i obligacje (0,19%, min. 5 zł) promocji nie ma, a stawki są przeciętne.
❌ Po promocji opłata za przechowywanie przy portfelu od 500 tys. zł: 0,0015% + VAT miesięcznie, chyba że miesięczny obrót sięgnie co najmniej 10% wartości portfela.
❌ 150 zł za wypłatę transferową i zwrot całkowity w pierwszych 12 miesiącach. 50 zł za każdy częściowy zwrot i każdą ratę – także po 12 miesiącach.
mInwestor w mBanku
Te same zalety i wady co w eMaklerze opisanym powyżej (z jednym wyjątkiem: za zwrot przelewem na zewnątrz mInwestor bierze 5 zł, a eMakler 0 zł), ale dodatkowo to konto ma wadę:
❌ Na rachunku mInwestor opłata za prowadzenie konta (50 zł rocznie, czyli 25 zł za półrocze, jeśli podasz e-mail i zgodzisz się na komunikację elektroniczną; bez tego 50 zł za półrocze). Opłata za prowadzenie rachunku dotyczy posiadaczy konta mInwestor, którzy otworzyli taki rachunek od 1 lipca 2022 r. włącznie. W eMaklerze opłata nie występuje. Według tegorocznej odpowiedzi mBanku nie ma już planów likwidacji tej opłaty.
Dom Maklerski Noble Securities
✅ W promocji bardzo atrakcyjnie: 0 zł za ETF/ETC z GPW do 31.03.2027 (poza instrumentami na kryptowaluty i lewarowanymi) i 0,19%, min. 5 zł za akcje do 31.12.2026. Noble zastrzega „opcję przedłużenia” – i rok temu promocję na akcje przedłużył.
✅ Bezpłatne przechowywanie instrumentów do 1 mln zł.
✅ Oprocentowanie wolnych środków w promocji do 31.12.2026.
❌ Po promocji 0,38%, min. 10 zł za akcje i ETF-y – najwyższe minimum w zestawieniu.
❌ Konto Standard kosztuje 80 zł za każdy rozpoczęty miesiąc (960 zł rocznie) – przy zakładaniu wybierz IKE/IKZE Premium, które jest bezpłatne.
❌ Drogie przeniesienie papierów: 0,5% wartości, min. 100 zł za każdy instrument (maks. 10 000 zł), w pierwszych 12 miesiącach i później – po 12 miesiącach naszym zdaniem niezgodnie z ustawą o IKE i IKZE (art. 39 ust. 3). Przeniesienie samych pieniędzy jest bezpłatne.
❌ Brak dostępu do giełd zagranicznych.
W poprzednich rankingach pisaliśmy o naszej negatywnej opinii o grupie kapitałowej Noble, ale w 2025 r. Noble Securities zmieniło właściciela (przejął je Skarbiec Holding) i mamy nadzieję, że zmiana będzie na lepsze.
PKO BP Super IKE
✅ Jedyne IKE, na którym kupisz naraz instrumenty z GPW i detaliczne obligacje skarbowe (te drugie bez prowizji za zakup/wykup).
✅ Brak opłaty za przechowywanie instrumentów – niezależnie od wartości portfela. Opłata jest pobierana tylko od przechowywanych obligacji detalicznych, a nie od instrumentów giełdowych: 0,1% wartości nominalnej obligacji na koniec roku, maks. 200 zł – tej części się nie czepiamy, bo podobną opłatę pobiera także IKE Obligacje.
✅ Po 12 miesiącach bez opłat za wypłatę transferową, zwrot całkowity i wypłatę.
❌ 60 zł rocznie za prowadzenie konta (80 zł bez zgody na dokumenty elektroniczne), naliczane od 2. roku. Poza mInwestorem i kontem Standard w Noble nikt w zestawieniu nie pobiera opłaty za konto.
❌ Brak promocji: 0,39%, min. 5 zł za akcje i ETF-y z GPW (obligacje 0,2%, min. 5 zł). Bez problemu znajdziesz tańszych zawodników w naszym zestawieniu.
❌ 100 zł za każdy częściowy zwrot – także po 12 miesiącach.
❌ 150 zł za wypłatę transferową, zwrot całkowity i wypłatę w pierwszych 12 miesiącach.
❌ Tylko IKE – brak IKZE z dostępem do GPW (PKO BP ma tylko IKZE Obligacje, które nie oferuje dostępu do polskiej giełdy).
❌ Brak dostępu do giełd zagranicznych.
Biuro Maklerskie Banku Millennium S.A.
✅ Brak opłaty za prowadzenie konta.
✅ Po 12 miesiącach bez opłat za zwrot i wypłatę; przy przeniesieniu papierów tylko opłata KDPW.
❌ 5% wartości konta (min. 100 zł) za wyjście w pierwszych 12 miesiącach – za wypłatę transferową, zwrot, wypłatę i każdą ratę. To absurdalnie wysoka opłata i dla nas jeden z najpoważniejszych minusów w całym zestawieniu.
❌ „Kary” w tabeli opłat: 200 zł za niedotrzymanie minimalnej kwoty wpłat rocznych i 10 zł za wpłatę jednorazową poniżej 500 zł. Millennium potwierdziło nam, że 200 zł obecnie nie pobiera (nie ustaliło minimalnej kwoty wpłat rocznych), ale zapis został w tabeli. Opłata 10 zł obowiązuje.
❌ Opłata za przechowywanie od całego portfela, ale niepobierana, gdy kwartalnie wychodzi mniej niż 5 zł – w praktyce płacisz ją od portfela o wartości ok. 76–104 tys. zł przy akcjach i ETF-ach, a przy obligacjach ok. 167 tys. zł.
❌ Brak promocji, a stawki są na średnim poziomie: 0,38%, min. 4,90 zł za akcje i ETF-y z GPW (obligacje 0,20%, min. 4,90 zł). Bez problemu znajdziesz tańszych zawodników w naszym zestawieniu.
❌ Tylko IKZE, brak IKE.
❌ Brak dostępu do giełd zagranicznych.
Lista marzeń?
2026 rok przyniósł spore i pozytywne zmiany. Jeszcze nigdy tak wiele instytucji nie oferowało taniego IKE/IKZE z dostępem do giełd zagranicznych 😊 Ale to nie oznacza, że nie może być lepiej. Podziel się więc w komentarzu, jak oceniasz oferty poszczególnych zawodników i jakich ulepszeń w ich ofertach oczekujesz. My mamy sześć pozycji w tegorocznym koncercie życzeń i świetnie by było, gdyby w kolejnym roku przy analizie ofert okazało się, że zostały uwzględnione:
- Mamy nadzieję, że instytucje, które dziś oferują atrakcyjne warunki w ramach promocji (Alior, Bossa, Erste) wpiszą je na stałe do taryfy opłat i prowizji.
- Mamy nadzieję, że te, które już to zrobiły, będą pilnować wysokiej atrakcyjności swojej oferty. Tu puszczamy oko do XTB z jego wysoką, jak na dzisiejsze standardy, marżą 0,5% za przewalutowanie.
- Chcielibyśmy zobaczyć kolejnych zawodników w tym zestawieniu. I zdaje się, że to grono rzeczywiście się powiększy, bo ING odpowiedziało nam, że planuje uruchomić dostęp do giełd zagranicznych na swoich maklerskich IKE i IKZE.
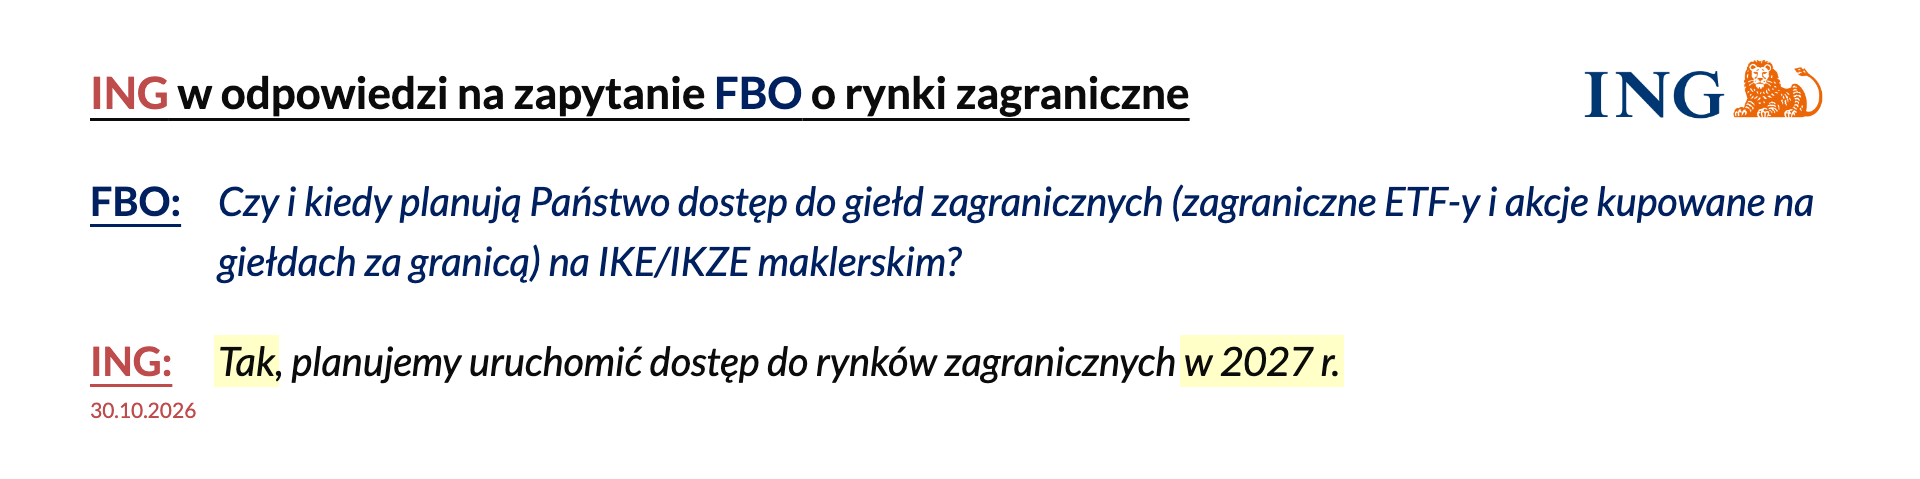
- Mamy też apel do PKO BP i Pekao: od lat czekamy na Państwa IKE/IKZE łączące obligacje detaliczne z zagranicznymi giełdami.
- Wielką pozytywną zmianą byłoby jednak, naszym zdaniem, poprawienie wygody obsługi tych rachunków. Nie chodzi nam o nowe aplikacje, tylko o to, żeby instytucje wprowadziły automat inwestycyjny. Raz dajesz zlecenie, a automat potem kupuje instrumenty już bez Twojej interwencji. Takie automaty w finansach sprawdzają się najlepiej. Póki co transakcji trzeba dokonywać samemu, dlatego przypominamy o dwóch tutorialach Maćka, w których krok po kroku pokazujemy, jakie to proste: do eMaklera i do XTB.
- Wreszcie marzy nam się, aby każdy, kto ma dziś IKE/IKZE w TFI, UFK czy DFE, po przeczytaniu tego artykułu sprawdził, jakie ponosi opłaty i jeśli okażą się niekorzystne, to rozważył transfer na tańsze IKE/IKZE.
To tylko nasz koncert życzeń. Ale może właśnie ich wypowiedzenie połączone z Waszymi głosami w komentarzach 😊 będzie impulsem dla dalszego rozwoju i poprawy oferty przez biura maklerskie. Wierzymy, że razem możemy zmieniać finansową rzeczywistość w Polsce.
✅ Chcesz pomóc? Podziel się swoją opinią o tym rankingu w komentarzu i napisz, co jest dla Ciebie istotne.

Katarzyna i Marcin Iwuć, Maciej Pielok
Naszą misją jest uzbroić 15 milionów Polaków w wiedzę i narzędzia, które pomogą im ogarnąć finanse, mądrze inwestować i zacząć się bogacić 🚀 Z nami nauczysz się: 🔵 Skutecznie i z przyjemnością zarządzać pieniędzmi 🟡 Inwestować mądrze i spokojnie 🟢 Zwiększać zarobki i żyć na własnych zasadach.
Jeżeli podobał Ci się ten artykuł, może zainteresuje Cię książka Marcina o inwestowaniu – „Finansowa Forteca”. W podobny sposób jak tutaj na blogu – prosto i merytorycznie – tłumaczy w niej, jak inwestować skutecznie i mieć święty spokój. Szczegóły poznasz TUTAJ.
PODOBAJĄ CI SIĘ ARTYKUŁY NA BLOGU?
Dołącz do ponad 63 050 osób, które otrzymują newsletter i korzystają z przygotowanych przeze mnie bezpłatnych narzędzi pomagających w skutecznym dbaniu o finanse.
KLIKNIJ W PONIŻSZY PRZYCISK.
PLANUJESZ ZACIĄGNĄĆ KREDYT HIPOTECZNY
I NIE WIESZ OD CZEGO ZACZĄĆ?
To zupełnie naturalne. Kredyt hipoteczny to ogromne zobowiązanie, które przygniata przez kilkadziesiąt lat. W dodatku mnóstwo osób bardzo za niego przepłaca. Przygotowałem kurs Kredyt Hipoteczny Krok po Kroku, aby uzbroić Cię w niezbędną wiedzę i dać narzędzia do wygodnego podjęcia najlepszych dla Ciebie decyzji. Chcę Ci pomóc w znalezieniu kredytu hipotecznego, który:
✅ w bezpieczny sposób pomoże Ci zrealizować marzenie o własnym mieszkaniu czy domu,
✅ nie obciąży nadmiernie budżetu Twojej rodziny,
✅ będzie Cię kosztował tak mało, jak to tylko możliwe,
✅ szybko przestanie być Twoim zobowiązaniem, bo sprawnie go spłacisz.
Proszę zapoznaj się z poniższą informacją.
