Wszystko o IKZE – jak legalnie płacić niższe podatki w 2026 roku?
Podcast: Odtwarzaj w nowym oknie | Pobierz (Czas trwania: 19:29 — 36.0MB) | Umieść link
Subskrybuj: Apple Podcasts | Spotify | Android | RSS
Chciałbyś dostać przelew na 3 600 zł od urzędu skarbowego? Albo zmniejszyć podatek o ponad 5000 zł prowadząc firmę? No kto by nie chciał. Tymczasem przytłaczająca większość osób, które mogłyby o takie kwoty zoptymalizować swoje podatki za ten rok …nie robi tego, bo nie korzysta z IKZE! Zobacz, czy to nie o Tobie.
W tym wpisie przedstawię Ci jedno z najskuteczniejszych, w pełni legalnych, narzędzi do obniżania podatków i jednocześnie odkładania pieniędzy na przyszłość – Indywidualne Konto Zabezpieczenia Emerytalnego – IKZE. Wytłumaczę, jak działa, ile można zyskać, kiedy się opłaca, odpowiem na częste pytania…a żeby wygodnie Ci się nawigowało do najbardziej interesujących Cię wątków – oto spis treści:
W tym wpisie od lat zbieramy kompendium wiedzy o IKZE, które zaktualizowaliśmy na październik 2026 r. Zostawiliśmy też komentarze naszej społeczności pod wpisem, w których również znajdziesz wiele informacji i różnych punktów widzenia. Zanim wgryziemy się w IKZE, jeszcze szybkie przypomnienie: Pamiętaj, proszę, że wszystkie prezentowane na blogu materiały mają charakter wyłącznie edukacyjny i informacyjny. Są wyrazem prywatnej opinii autorów. Zapoznaj się, proszę, z dokładną informacją prawną, którą znajdziesz na końcu tego artykułu.
To dobry moment na krótkie przypomnienie: Pamiętaj, proszę, że wszystkie prezentowane na blogu materiały mają charakter wyłącznie edukacyjny i informacyjny. Są wyrazem prywatnej opinii autorów. Zapoznaj się, proszę, z dokładną informacją prawną, którą znajdziesz na końcu tego artykułu.
Ten artykuł jest częścią większego cyklu o narzędziach do optymalizacji podatkowej. Po przeczytaniu zapraszam Cię do zapoznania się z innymi antypodatkowymi pokrowcami i wyboru tego najkorzystniejszego w Twojej sytuacji.
CYKL „ANTYPODATKOWE POKROWCE”
- Kompendium wiedzy o IKE
- IKE czy IKZE – co się bardziej opłaca? Kalkulator
- Jeśli chcesz INWESTOWAĆ W ETF i AKCJE to zajrzyj do Rankingu najlepszych IKE/IKZE w formie rachunku maklerskiego.
- Jeśli chcesz INWESTOWAĆ W DETALICZNE OBLIGACJE SKARBOWE w ramach IKE lub IKZE zajrzyj tutaj.
- Nosisz się z zamiarem zmiany swojego IKE/IKZE, ale nie wiesz jak to zrobić? Przygotowaliśmy dla Ciebie instrukcję wypłaty transferowej krok po kroku.
- Zastanawiasz się ile będzie można zyskać dzięki wprowadzeniu Osobistych Kont Inwestycyjnych (OKI)? Liczymy TUTAJ.
Film towarzyszący temu wpisowi:
Co to jest IKZE?
IKZE to skrót od Indywidualne Konto Zabezpieczenia Emerytalnego. To taki rodzaj antypodatkowego opakowania nałożonego na różne produkty finansowe – od kont oszczędnościowych, przez detaliczne obligacje skarbowe po rachunek maklerski z ETF-ami.
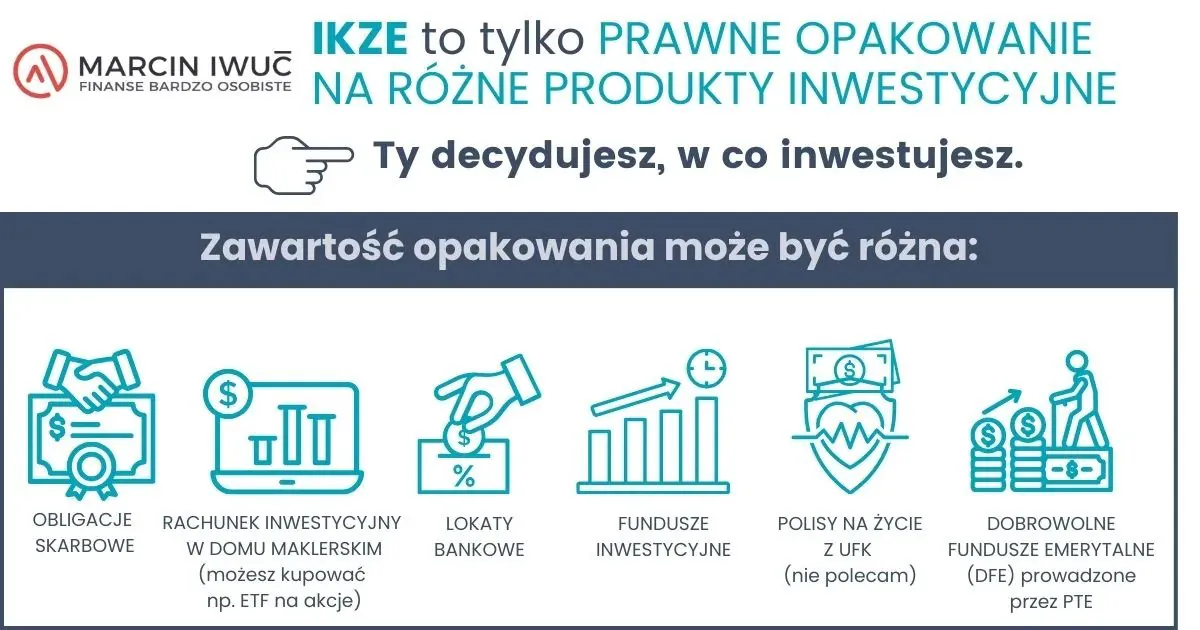
To określenie „antypodatkowy pokrowiec” mówi już dwie ważne rzeczy:
- „Pokrowiec” – sam w sobie nie jest produktem finansowym. To co się dzieje z Twoimi pieniędzmi po wpłacie na IKZE, jakie są opłaty i jakie ryzyko – to wszystko zależy od tego w jakiej instytucji otworzysz IKZE i jakie produkty ta instytucja opakowała w ten pokrowiec. Czasem jedna instytucja ma w ofercie kilka kont IKZE, każde z innym produktem w środku.
- „Antypodatkowy” – opakowanie produktów finansowych w IKZE daje dwie duże korzyści podatkowe.
Jakie korzyści podatkowe daje IKZE?
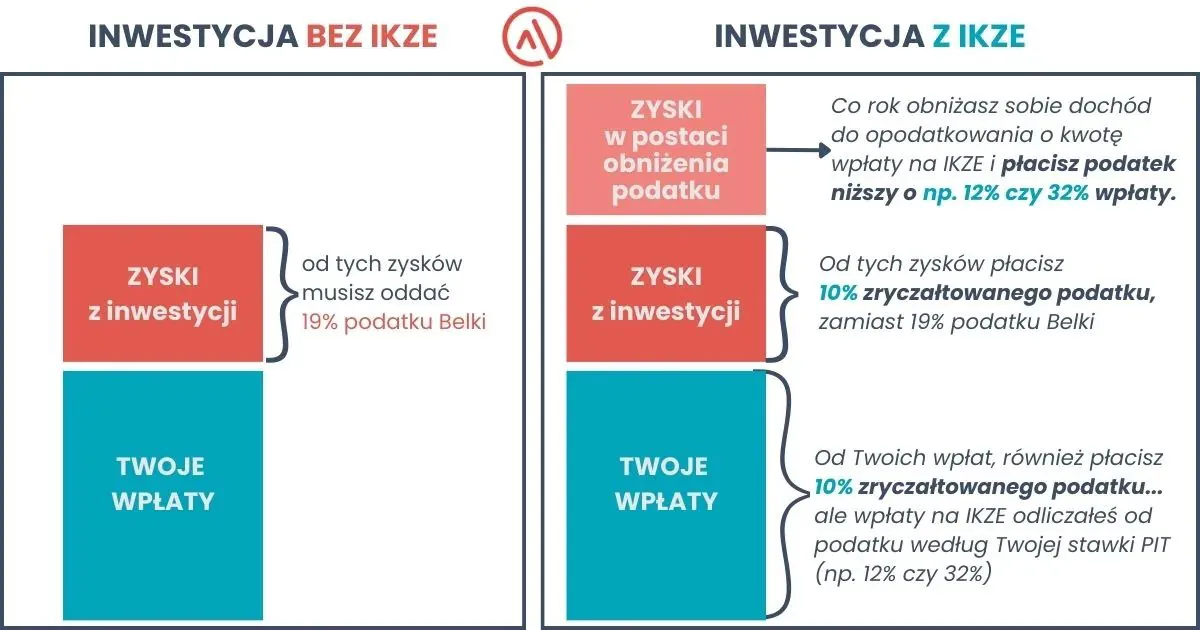
😊 Ulga IKZE w PIT – to największa korzyść, wpłaty na IKZE w danym roku kalendarzowym możesz odliczyć od dochodu na PIT i tym samym obniżyć swoją podstawę opodatkowania, czyli obniżyć swój podatek dochodowy.
😊 Brak 19% podatku od zysków kapitałowych – wszelkie zyski z produktu finansowego opakowanego w IKZE nie podlegają podatkowi od zysków kapitałowych (potocznie „podatkowi Belki”) i nie trzeba co roku rozliczać się z fiskusem z transakcji zrobionych w ramach IKZE.
☹ Nie ma jednak róży bez kolców. Wypłacając pieniądze z IKZE po 65 roku życia przyjdzie nam zapłacić 10% zryczałtowany podatek od całości środków – wpłat i zysków, a wcześniejsze wypłacanie pieniędzy zazwyczaj jest nieopłacalne. Rozwinę to za chwilę, ale na razie zostańmy jeszcze przy zaletach.
Jak w praktyce działa ulga IKZE?
Najłatwiej jest to pokazać na przykładzie. Załóżmy, że:
- W dowolnym momencie, w dowolnych transzach w 2026 roku wpłacasz na IKZE dowolną kwotę.
- To co wpłacisz jest odłożone na IKZE i tam pracuje w takim produkcie finansowym jaki wybrałeś do opakowania w IKZE.
- Przychodzi kwiecień 2027 – ostatni dzwonek na rozliczenie podatków za 2026. Wypełniasz swój PIT za 2026 i możesz od swojego dochodu odjąć tę kwotę, którą wpłaciłeś na IKZE w rozliczanym 2026 roku, efektywnie pomniejszając podatek do zapłaty.
- Jeśli korzystasz z rządowego systemu Twój e-PIT to wchodzisz w listę ulg i odliczeń…
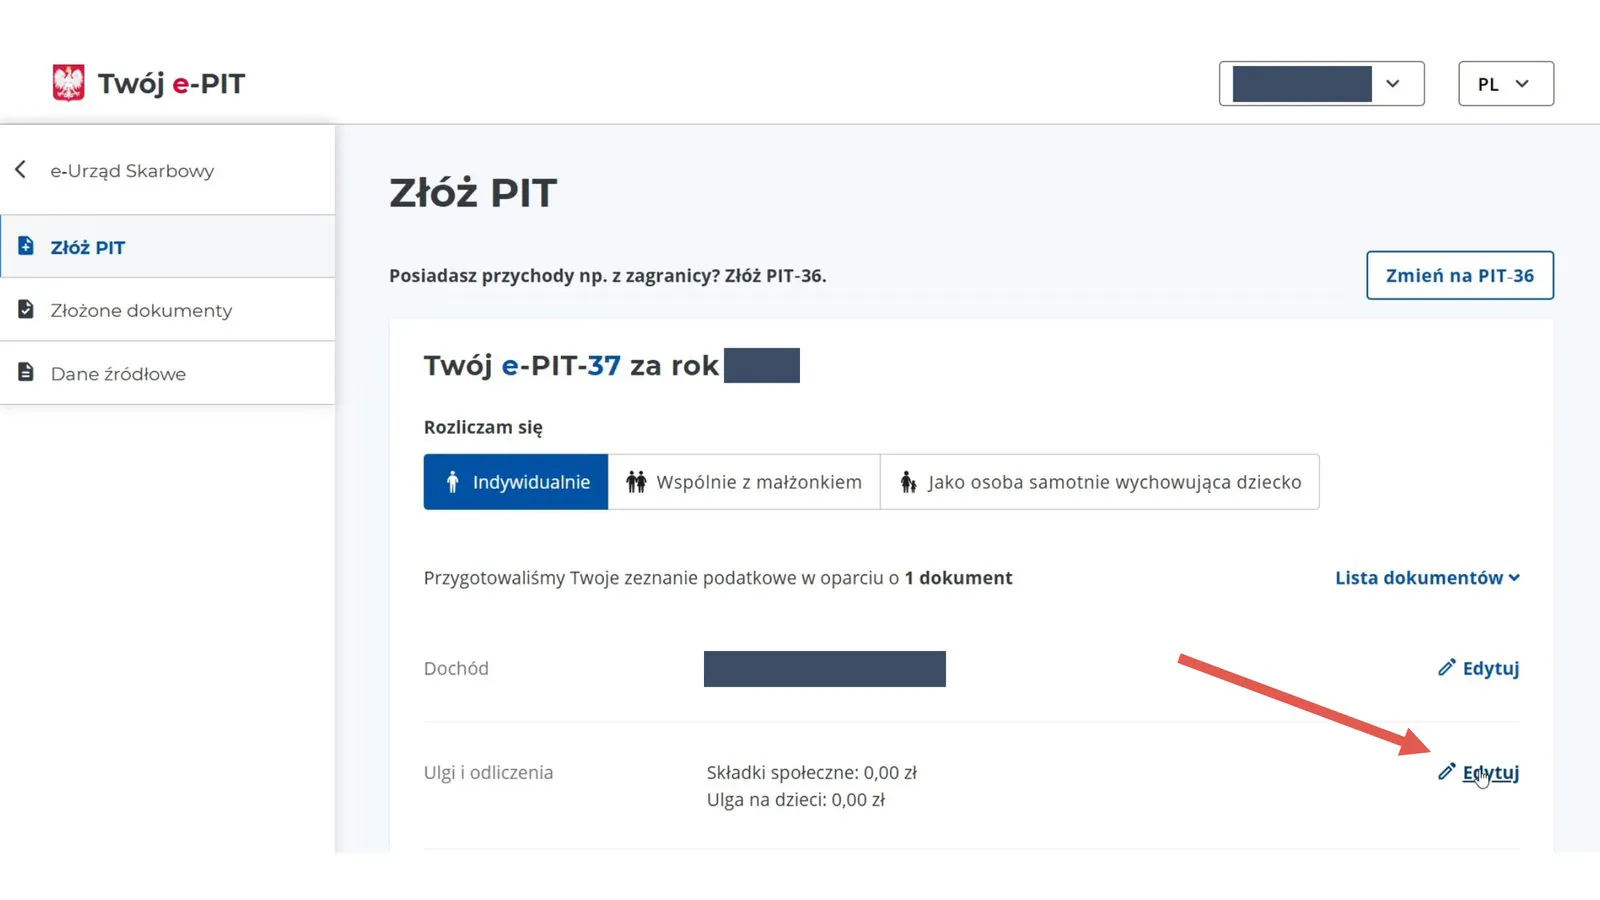
- …znajdujesz na niej „Wpłaty na IKZE”…
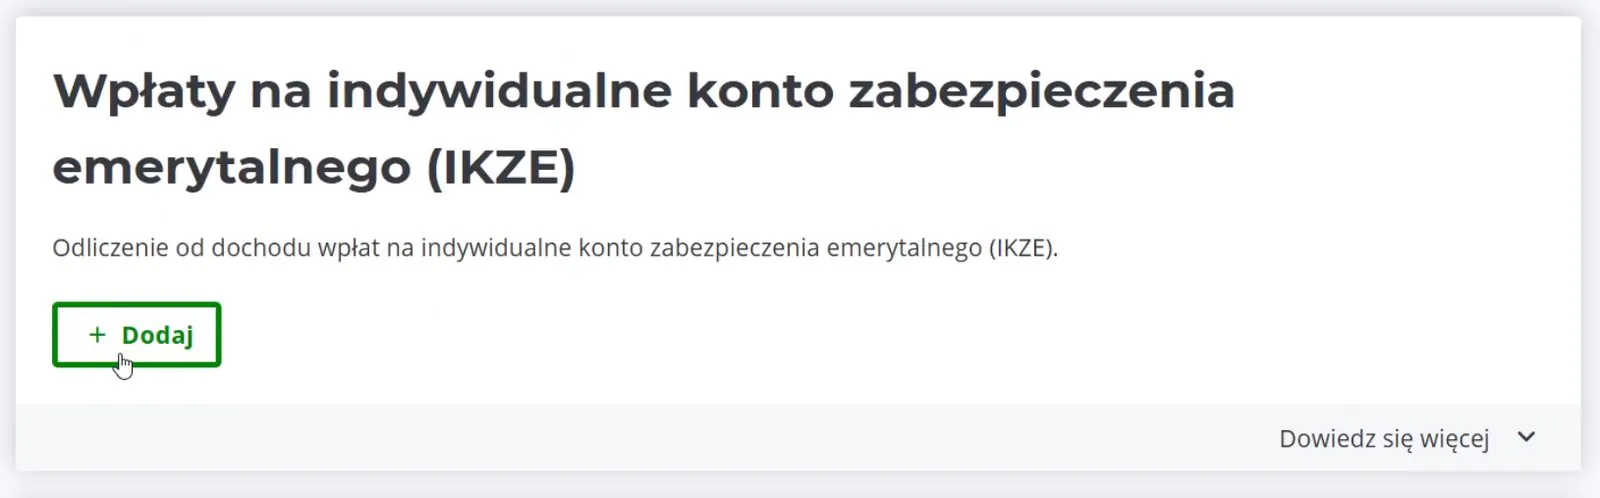
- …i wpisujesz kwotę jaką wpłaciłeś na IKZE w rozliczanym roku.
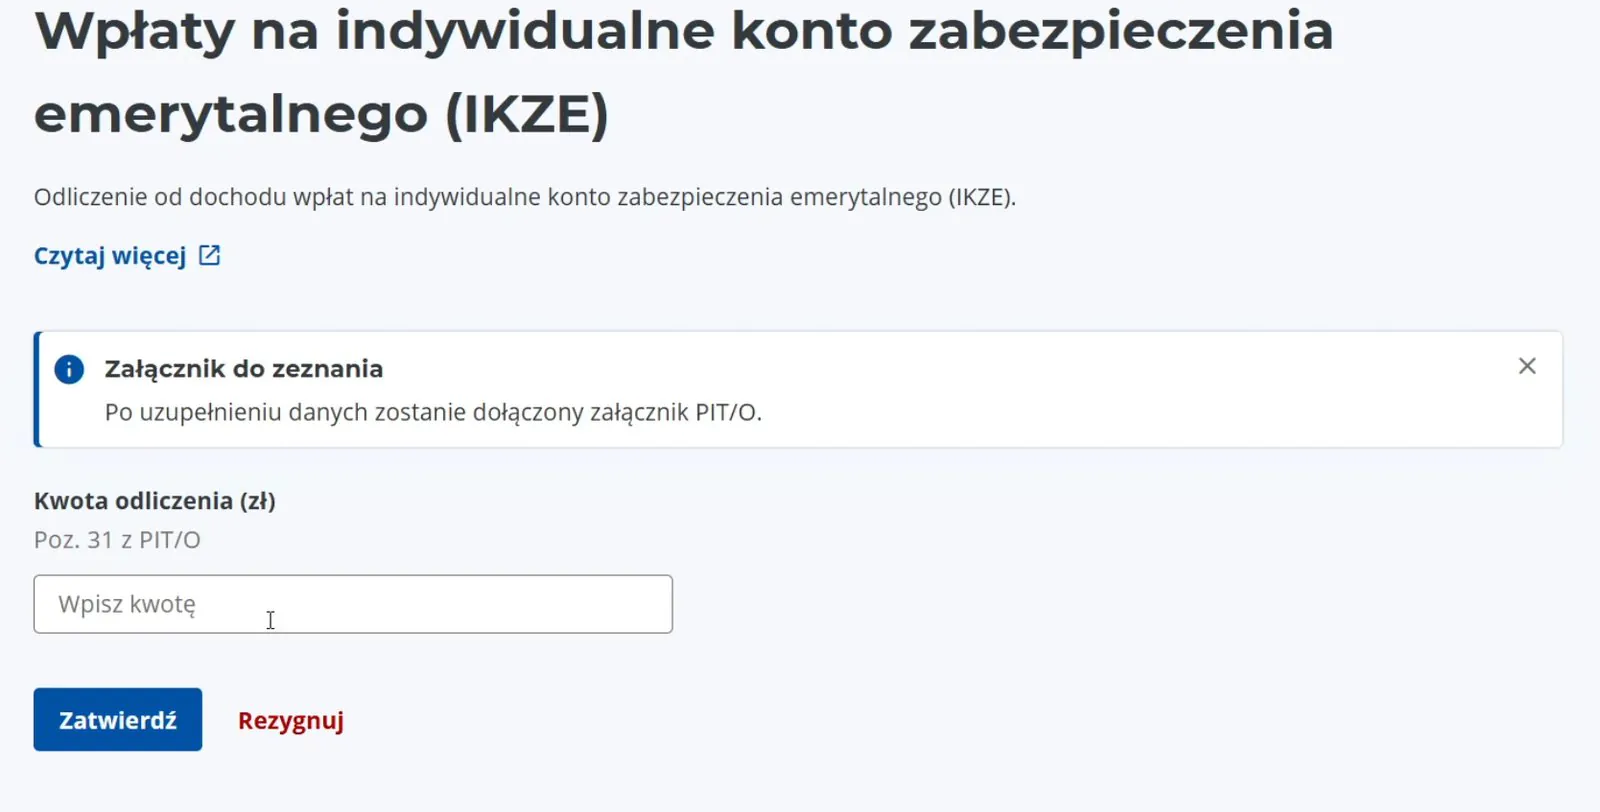
- System automatycznie odejmie tę kwotę od Twojego dochodu i obniży należny podatek. Najprawdopodobniej okaże się, że masz nadpłatę podatku, więc to fiskus będzie musiał przelać Ci pieniądze. I to mogą być solidne kwoty!
Jeśli rozliczasz się old-school’owo na formularzach PIT (pdf czy wydrukach) to mamy też gotową instrukcję jak na nich wpisać ulgę IKZE – TUTAJ.
Ile można zaoszczędzić dzięki uldze IKZE?
To ile zaoszczędzisz na podatku dzięki uldze IKZE zależy od dwóch rzeczy:
- Twojej stawki podatkowej – im wyższy podatek dochodowy płacisz, tym większa oszczędność dzięki IKZE.
- Kwoty, którą wpłacisz na IKZE
Załóżmy, że wpłacasz w 2026 maksymalną dopuszczalną kwotę na IKZE – pod korek limitu. Oto kwoty jakie możesz zaoszczędzić na podatku:
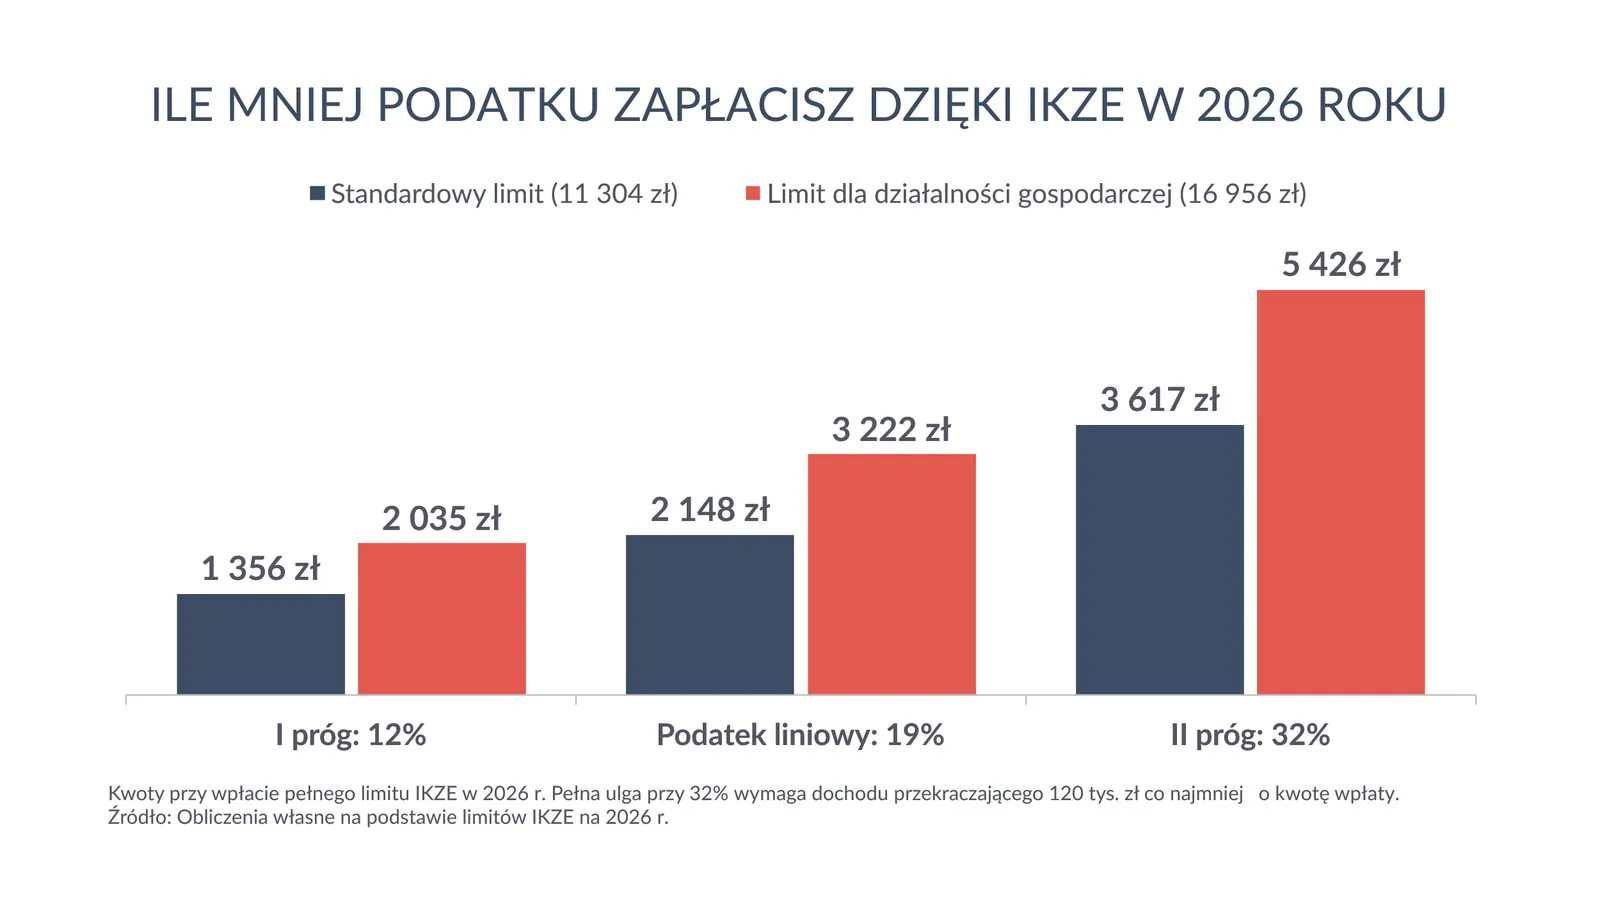
- Jeśli jak większość osób na etacie płacisz 12% podatku dochodowego, to pełna wpłata na IKZE generuje oszczędność ponad 1350 zł.
- Gdy wpadasz w drugi próg podatkowy ze stawką 32% to oszczędność wyniosłaby 3 617 zł.
- Osoby prowadzące działalność gospodarczą mogą wpłacać na IKZE więcej, co przy liniowym podatku 19% przekłada się na ponad 3200 zł oszczędności.
- Rekordowa kombinacja występuje, gdy jesteś przedsiębiorcą, ale też wypracowałeś dochody z pracy wpadające w drugi próg podatkowy. Wtedy możesz zaoszczędzić nawet 5 425,92 zł.
- Jeśli masz kilka źródeł przychodów i rozliczasz je wg różnych stawek na różnych PIT-ach, to Ty wybierasz na którym PIT zastosujesz ulgę IKZE. Można ją nawet podzielić na różne PIT-y, ale najbardziej opłaca się stosować ulgę IKZE na tym zeznaniu, gdzie masz najwyższą stawkę podatku.
To liczby tylko z jednego roku, a z ulgi IKZE można korzystać rok w rok, jeśli zasilasz je wpłatami.
Nie zapominajmy też o drugiej korzyści podatkowej. To co na IKZE wypracuje Twój odłożony kapitał nie jest uszczuplane po drodze o 19% podatek od zysków i nie trzeba rozliczać się z fiskusem co roku ze zrobionych transakcji w ramach IKZE.
Aż szkoda, że można mieć tylko jedno IKZE i wpłaty są reglamentowane…
Ile wynosi limit wpłat na IKZE?
Na IKZE nie ma wymaganej minimalnej wpłaty (no chyba, że jakaś instytucja taką zawrze w swoich warunkach, ale to sygnał, że taka oferta jest słaba). Wpłacasz, ile chcesz i kiedy chcesz… w ramach odgórnego limitu. Państwo ogranicza kwotę jaką możemy wpłacić na IKZE i potem odliczyć od dochodu na PIT. Ten limit jest wyliczany co roku wg konkretnego wzoru:
- Standardowy limit = 1,2 x prognozowane przeciętne wynagrodzenie
- Wyższy limit dla osób prowadzących pozarolniczą działalność gospodarczą = 1,8 x prognozowane przeciętne wynagrodzenie
W 2026 te limity wpłat na IKZE to:
- Limit IKZE w 2026 r.: 11 304 zł
- Limit IKZE w 2026 r. dla osób prowadzących działalność: 16 956 zł
Szacunek limitów wpłat na IKZE w 2027 roku
- Szacunkowy limit IKZE w 2027 r.: 12 039,60 zł
- Szacunkowy limit IKZE w 2027 r. dla osób prowadzących działalność: 18 059,40 zł
Jak szacujemy: wartość prognozowanego przeciętnego wynagrodzenia do wyliczenia limitów IKE/IKZE jest przyjmowana w budżecie na kolejny rok i zazwyczaj w listopadzie podawana w Obwieszczeniu Ministra Rodziny, Pracy i Polityki Społecznej. Wtedy też KNF i Ministerstwo Finansów aktualizują na swoich stronach wysokość limitów IKE/IKZE na kolejny rok. Do czasu przyjęcia budżetu i publikacji tego obwieszczenia możemy bazować na prognozowanym przeciętnym wynagrodzeniu w uzasadnieniu projektu ustawy budżetowej, tj. 10 033 zł
O limitach wpłat na IKZE musisz wiedzieć jeszcze 2 rzeczy:
- Niewykorzystany limit z danego roku przepada, nie kumuluje się
- Żeby skorzystać z wyższego limitu wpłat dla przedsiębiorców nie trzeba mieć firmy cały rok. Wystarczy, że w dniu wpłaty prowadzisz działalność gospodarczą i złożysz w instytucji prowadzącej Twoje IKZE oświadczenie, że prowadzisz działalność. Nie trzeba żadnych zaświadczeń z ZUS, US, KRS – przyznanie wyższego limitu bazuje na Twojej deklaracji.
Wpłacając pieniądze na IKZE bezpiecznie jest założyć, że jest to inwestycja na daleką przyszłość.
Uwaga na wyciąganie pieniędzy z IKZE przed 65-ką! (ZWROT z IKZE)
Pewnie szybko pojawiłyby się osoby, które zasilałyby IKZE, zgarniały zwrot podatku i od razu wypłacały kasę, żeby powtórzyć manewr w kolejnym roku. Dlatego włożono kij w szprychy takiego podatkowego perpetuum mobile. IKZE jest zaprojektowane tak, żeby komplet korzyści przysługiwał jeśli dotrzymasz pieniądze do skończenia 65. roku życia.
Pieniądze na IKZE nie są zablokowane. Przeciwnie, środki z IKZE możesz wyciągnąć w dowolnym momencie, ale możesz się nadziać przez to na podatkową pułapkę…
Gdy wyciągasz pieniądze z IKZE przed skończeniem 65-ki to formalnie robisz ZWROT i ta operacja ma swoje ograniczenia:
- Musisz wyciągnąć całość kasy naraz. W IKZE nie ma częściowych zwrotów.
- Kwotę zwrotu musisz dopisać w danym roku jako przychód w PIT…
- …i opodatkować ZAWSZE wg skali podatkowej.
De facto zazwyczaj oddajesz fiskusowi wszystkie wcześniej pobrane ulgi IKZE…a może i więcej. Opłacalność zwrotu zależy od tego a) przy jakiej stawce podatku wcześniej odliczałeś ulgę IKZE, b) czy dodatkowy przychód ze zwrotu z IKZE wpycha Cię w drugi próg podatkowy. I tu się zaczynają podatkowe szachy:
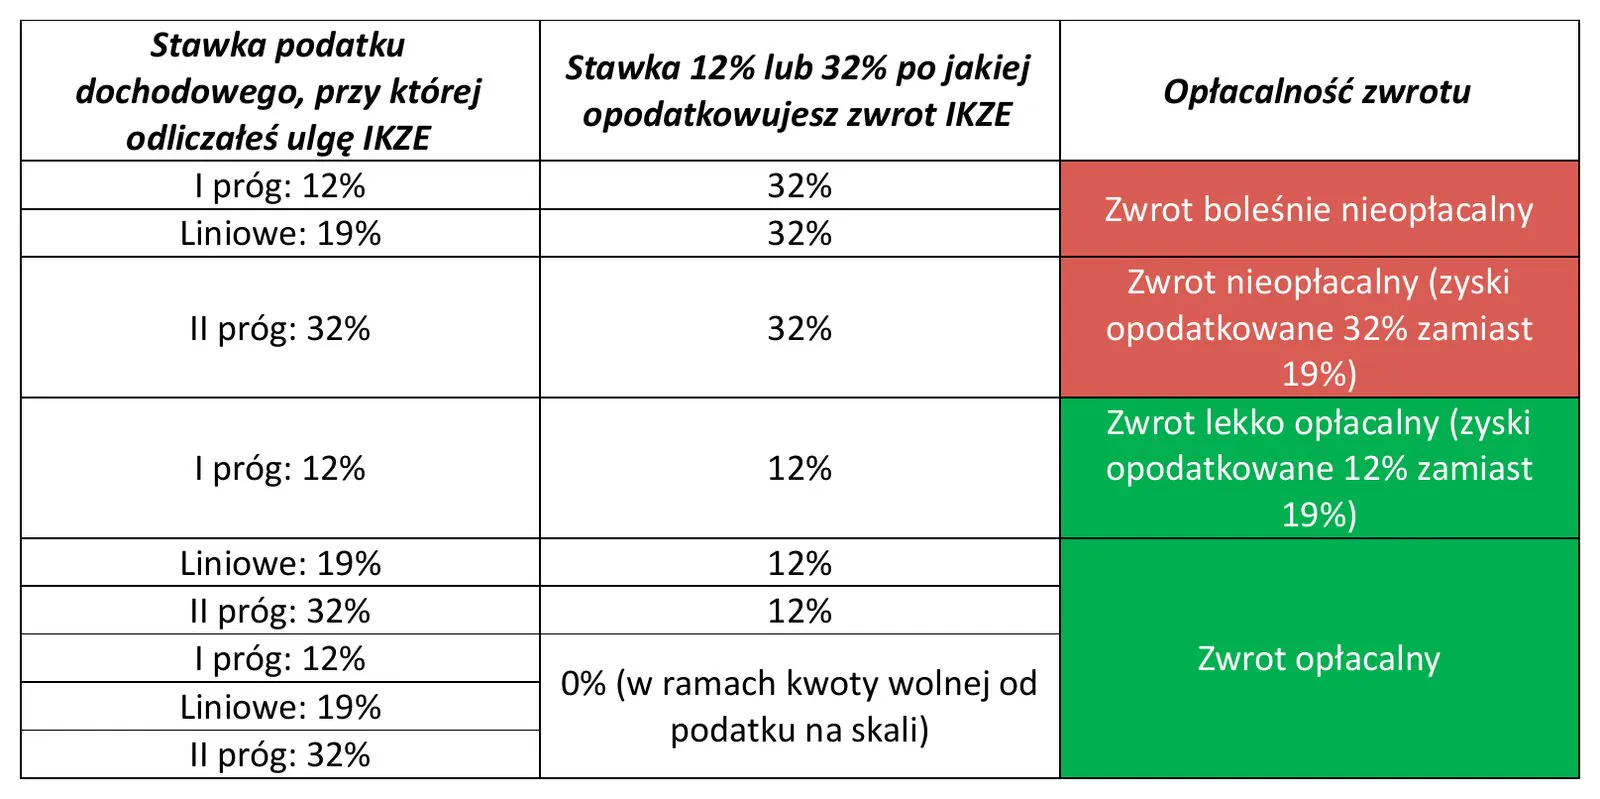
Największa pułapka podatkowa dotyczy sytuacji, gdy ulgę IKZE odliczasz przy niskiej stawce podatku, a zwrot z IKZE podnosi Twoje przychody na tyle, że wpadasz w drugi próg podatkowy.
Kiedy dokonując zwrotu wyjdziesz podatkowo na plus? Są takie sytuacje:
- Kasa na moment utraty pracy/spadku przychodów z pracy:
- Masz rok bez przychodów, wyciągasz pieniądze z IKZE i kwota przychodu nie przekracza kwoty wolnej od podatku na skali, tj. 30 000 zł – nie płacisz podatku od zysków, ani zwrotu
- Odliczałeś ulgę IKZE przy wysokich zarobkach na etacie w II progu podatkowym 32%, ale trafia Ci się awaryjny rok, twoje zarobki spadają i zwrot opodatkowujesz w pierwszym progu po 12%.
- Prowadzisz firmę i płacisz podatek liniowy, albo ryczałt (szczególnie wysoki 14-17%) i nie masz żadnych przychodów na skali podatkowej. Wtedy zwrot IKZE, zawsze opodatkowywany na skali podatkowej, najpierw do kwoty wolnej od podatku nie jest opodatkowany, a potem 12% w pierwszym progu.
Jeśli dokonasz ZWROTU z IKZE to musisz samodzielnie rozliczyć się z tego z Urzędem Skarbowym. Przechodziłem przez tę operację i przygotowałem na tę okoliczność szczegółowy poradnik zwrotu z IKZE.
Patrząc przez pryzmat opłacalności zwrotów z IKZE, to w praktyce większą elastyczność w dostępie do środków mają przedsiębiorcy na liniowce/ryczałcie oraz osoby na skali w drugim progu podatkowym. Jest to więc mniejszość w skali społeczeństwa. Dlatego generalnie bezpieczniej przyjąć, że kapitał na IKZE warto trzymać do 65-ki. Dlaczego akurat 65?
WYPŁATA z IKZE z zachowaniem pełnych korzyści
Żeby w pełni skorzystać z podatkowych dobrodziejstw IKZE trzeba dotrwać do możliwości zrobienia WYPŁATY. Ta wymaga spełnienia dwóch warunków:
- Ukończony 65 rok życia
Ten warunek wieku jest taki sam dla kobiet i mężczyzn, niezależnie od wieku emerytalnego, praw do wcześniejszej emerytury, czy momentu przejścia na emeryturę. - Wpłaty na IKZE w 5 dowolnych latach kalendarzowych
Warunek stażu można „odhaczyć” wpłacając choćby 1 zł w dowolnych pięciu latach i liczą się lata kalendarzowe. Dlatego w praktyce ten warunek można spełnić w 3 lata i kilka dni – np. wpłacasz w grudniu 2026, potem kiedykolwiek w 2027, 2028 i 2029, a na koniec wpłata na początku stycznia 2030.
Po spełnieniu powyższych warunków możesz wypłacić pieniądze z IKZE. Gdy dokonujesz WYPŁATY:
- Od całości środków zgromadzonych na IKZE (wpłaty+zyski) potrącany jest 10% zryczałtowany podatek. Ten podatek odprowadza za Ciebie instytucja prowadząca Twoje IKZE.
- Możesz wybrać, czy chcesz wypłacić wszystko naraz, czy rozłożyć na raty
- Nie ma 19% podatku od zysków i nic nie dopisujesz do przychodu w PIT
- Tracisz możliwość gromadzenia środków na IKZE – po jednorazowej WYPŁACIE nie otworzysz już konta IKZE, a jeśli korzystasz z WYPŁATY w ratach, to nie dopłacisz do swoich oszczędności na IKZE. WYPŁATA = brak możliwości odkładania na IKZE.
Czym się różni IKE od IKZE?
Różnice pomiędzy IKE a IKZE znajdziesz we wpisie: IKE CZY IKZE – CO SIĘ BARDZIEJ OPŁACA? KALKULATOR + KOMPLETNY PRZEWODNIK
Komu IKZE się opłaca? – przykłady
Wiem, ten 10% podatek przy wypłacie psuje to pierwsze fantastyczne wrażenie przy uldze IKZE… ale cały czas to jest bardzo opłacalna konstrukcja, która pozwala zaoszczędzić nawet setki tysięcy złotych.
Pokażę Ci to na kilku przykładach, ale już teraz zachęcam Cię do pobrania naszego kalkulatora i oszacowania opłacalności IKZE przy swoich założeniach. Dla pełnego obrazka od razu porównujemy IKZE do siostrzanego antypodatkowego pokrowca – IKE. Więcej o IKE przeczytasz w naszym kompendium wiedzy o IKE, a porównanie tych dwóch rachunków znajdziesz w TYM WPISIE.
Kalkulator: IKE, IKZE czy zwykły rachunek?
Ten kalkulator policzy to na Twoich liczbach i pokaże, ile realnie zostanie Ci na rękę po latach oszczędzania.
SCENARIUSZ 1 – osoba w najwyższym progu podatkowym
30-latek planuje oszczędzać na IKZE 35 lat, wpłacając co roku pełny limit 11 304 zł. Przy każdej wpłacie odlicza ulgę IKZE od przychodów w drugim progu podatkowym ze stawką 32% (ewentualne zwroty też robi w II progu podatkowym). Produkt finansowy opakowany w IKZE zarabia 5% rocznie. Ulgi IKZE reinwestuje na innym, zwykłym rachunku, też osiągając 5% stopę zwrotu.
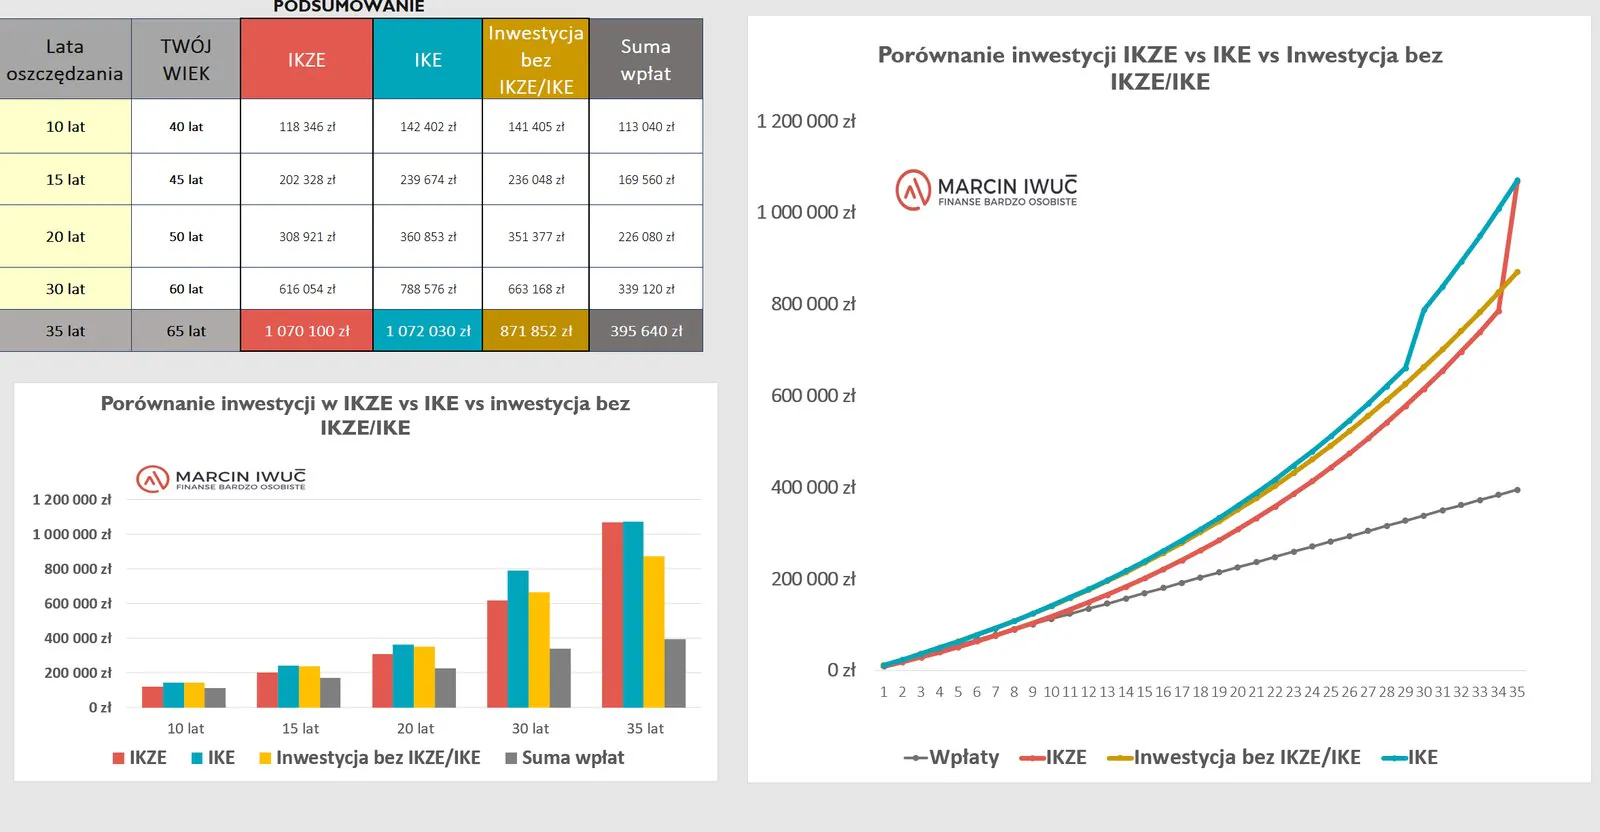
Przy takich założeniach, uwzględniając już podatki przy zwrotach i wypłacie, wartość oszczędności wyglądałaby następująco:
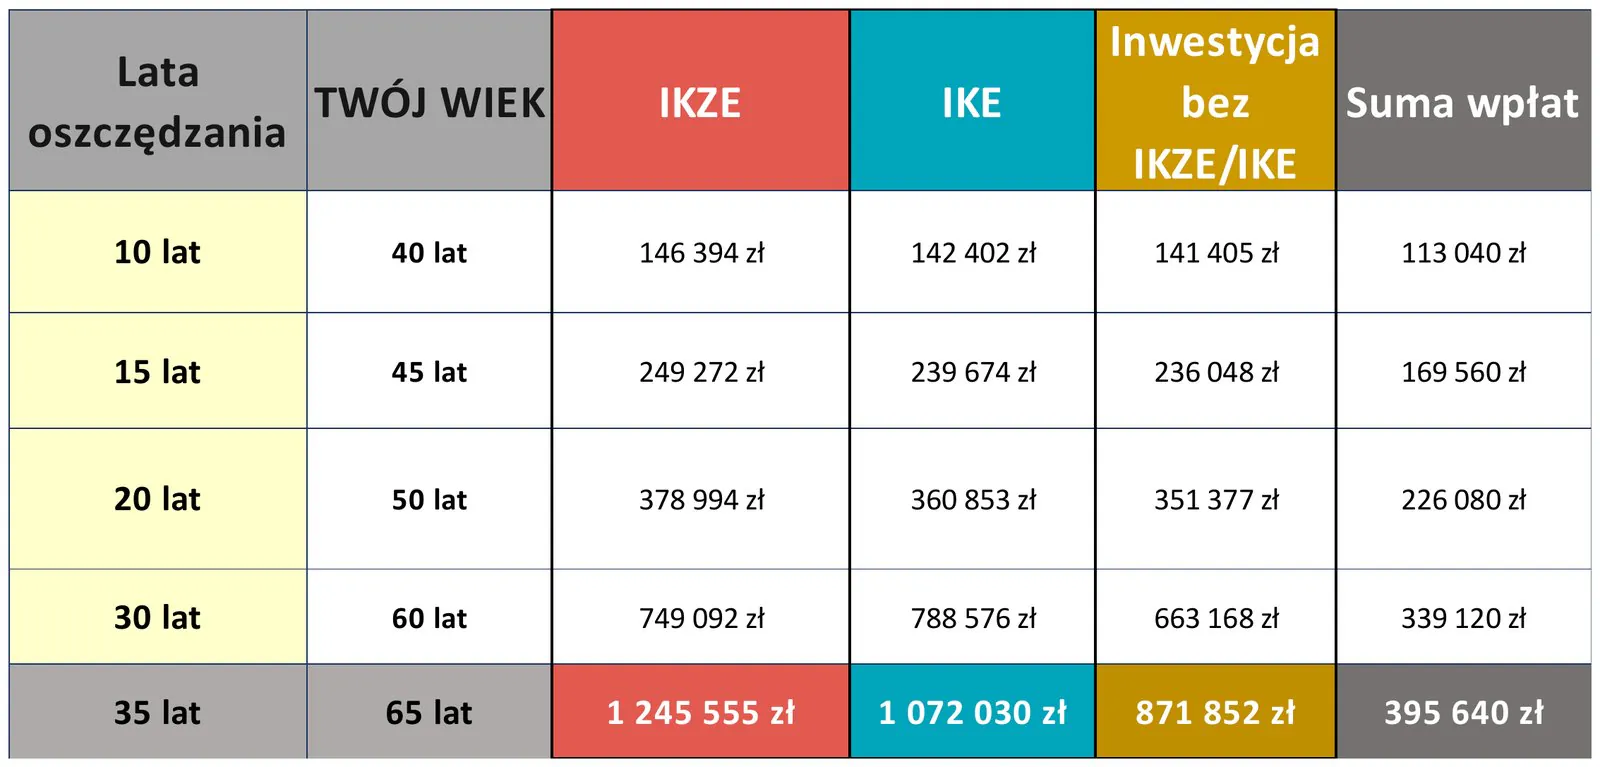
Widać, przy naszych założeniach IKZE jest bezkonkurencyjne w porównaniu do innych opcji. Już od pierwszych lat daje zarobić wyraźnie więcej i tak jest aż do końca. Nawet jeżeli wypłacę pieniądze za 5 lat, czyli nie spełnię warunków koniecznych, by skorzystać w pełni z preferencji podatkowych, jakie daje IKZE, to i tak wypada najlepiej. Inwestycja w IKE, jak i inwestycja bez opakowania w IKZE lub IKE wypadają gorzej. Sytuacja wygląda podobnie po 10 latach – tutaj także IKZE wygrywa.
Przewagę IKZE nad pozostałymi opcjami dobrze widać na wykresie. Czerwony słupek, reprezentujący IKZE jest najwyższy na koniec każdego roku:
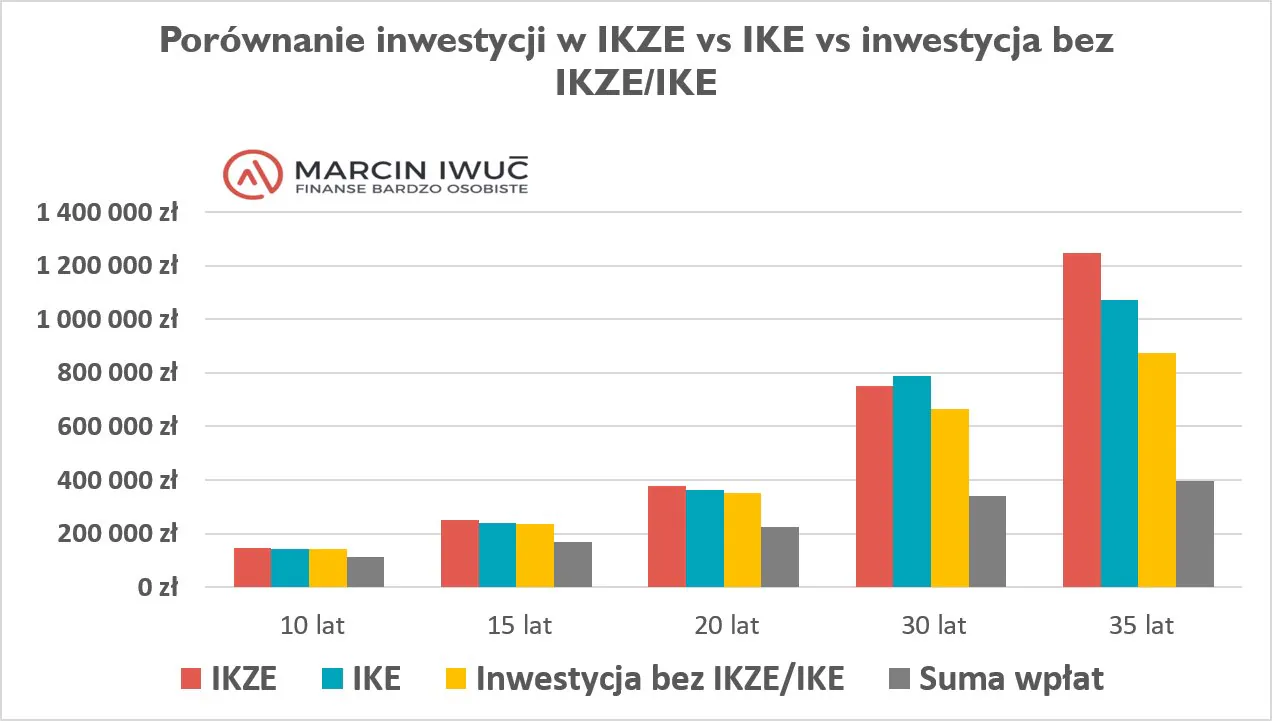
Zobacz, że IKZE wypada najlepiej, nawet w 10, 15 czy 20 roku inwestycji, choć w takiej sytuacji, od całości kwot pobierany jest podatek według skali podatkowej – w przykładzie założyłem, że przy zwrocie wpadniemy w najwyższy próg podatkowy i zapłacimy 32% podatku.
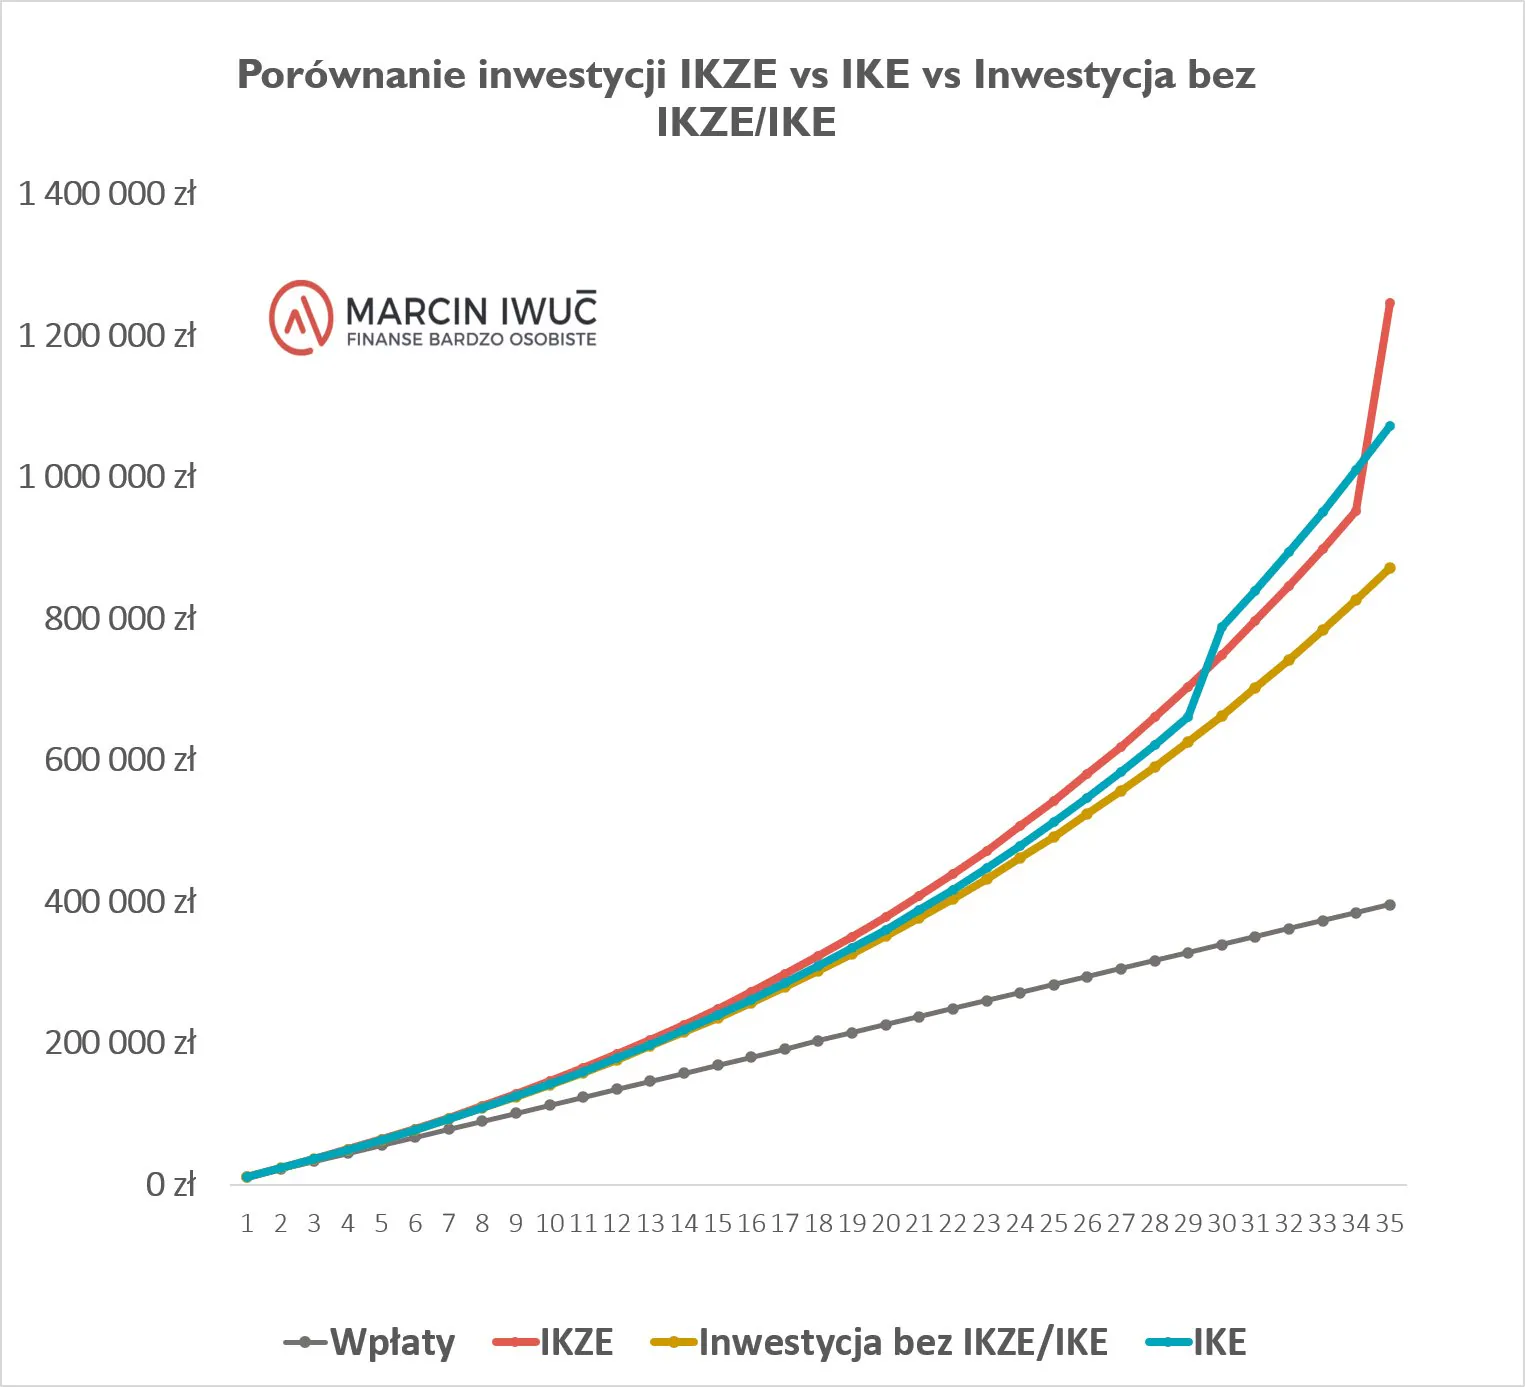
Ciekawiej robi się po 30 latach – gdy osoba z naszego przykładu kończy 60 lat. Wtedy spełni warunki do wypłaty bez podatku Belki pieniędzy z IKE, ale jeszcze nie spełni warunków do wypłaty przy zryczałtowanym podatku 10% z IKZE. Dlatego w tamtym momencie (między 60 a 65 rokiem życia) lepiej wypada IKE. Widać to na wykresie poniżej:
A czy IKZE sprawdzi się u kogoś, kto płaci niższe podatki?
SCENARIUSZ 2 – osoba płacąca 12% podatku, zwrot przy 32%
Załóżmy tylko 1 zmianę w stosunku do poprzedniego przykładu. Nasz bohater ulgę IKZE odlicza przy stawce podatku 12%, ale każdy ewentualny zwrot z IKZE wepchnąłby go w drugi próg podatkowy. Reszta założeń bez zmian: 30-latek, horyzont 35 lat, wpłaca co roku pełny limit 11 304 zł, ulgi IKZE reinwestuje, stopa zwrotu inwestycji 5% rocznie.
Po tej jednej modyfikacji – I nie II próg podatkowy – szacunki wyglądają następująco:
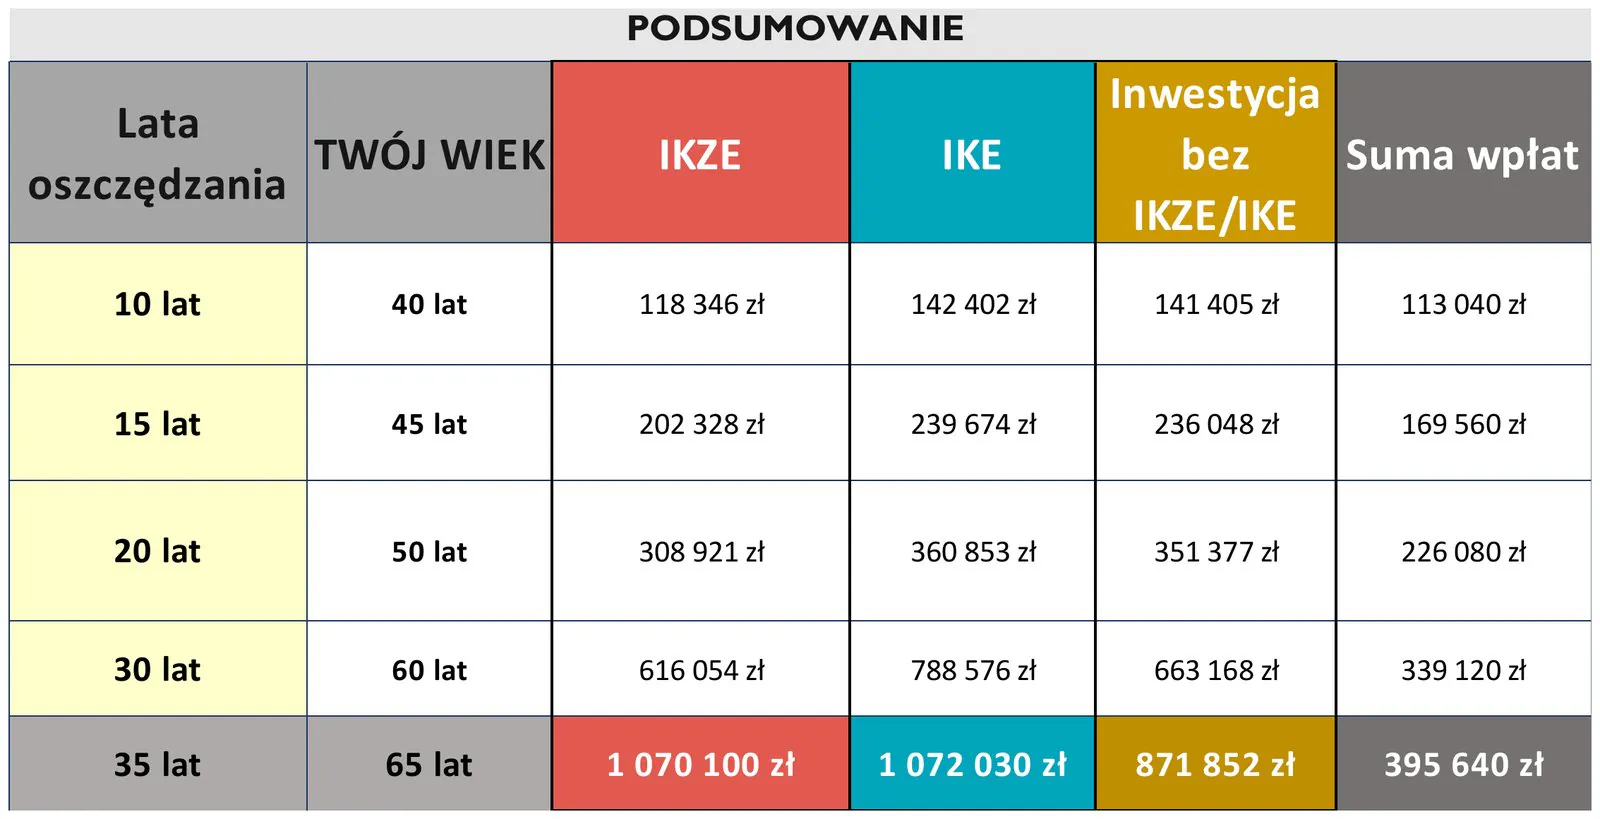
Przy tych założeniach IKZE przegrywa z IKE (choć po 65-ce wynik końcowy jest zbliżony), a co gorsza przed 65-ką wypada gorzej od zwykłego rachunku inwestycyjnego. Wszystko za sprawą nieopłacalnych ZWROTÓW z IKZE przy tych założeniach. Kalkulator podaje wartości już po uwzględnieniu podatków przy zwrocie – tu 32% – i podatku 10% przy wypłacie.
Dopiero dociągnięcie do WYPŁATY po 65 urodzinach odwraca ten rachunek:
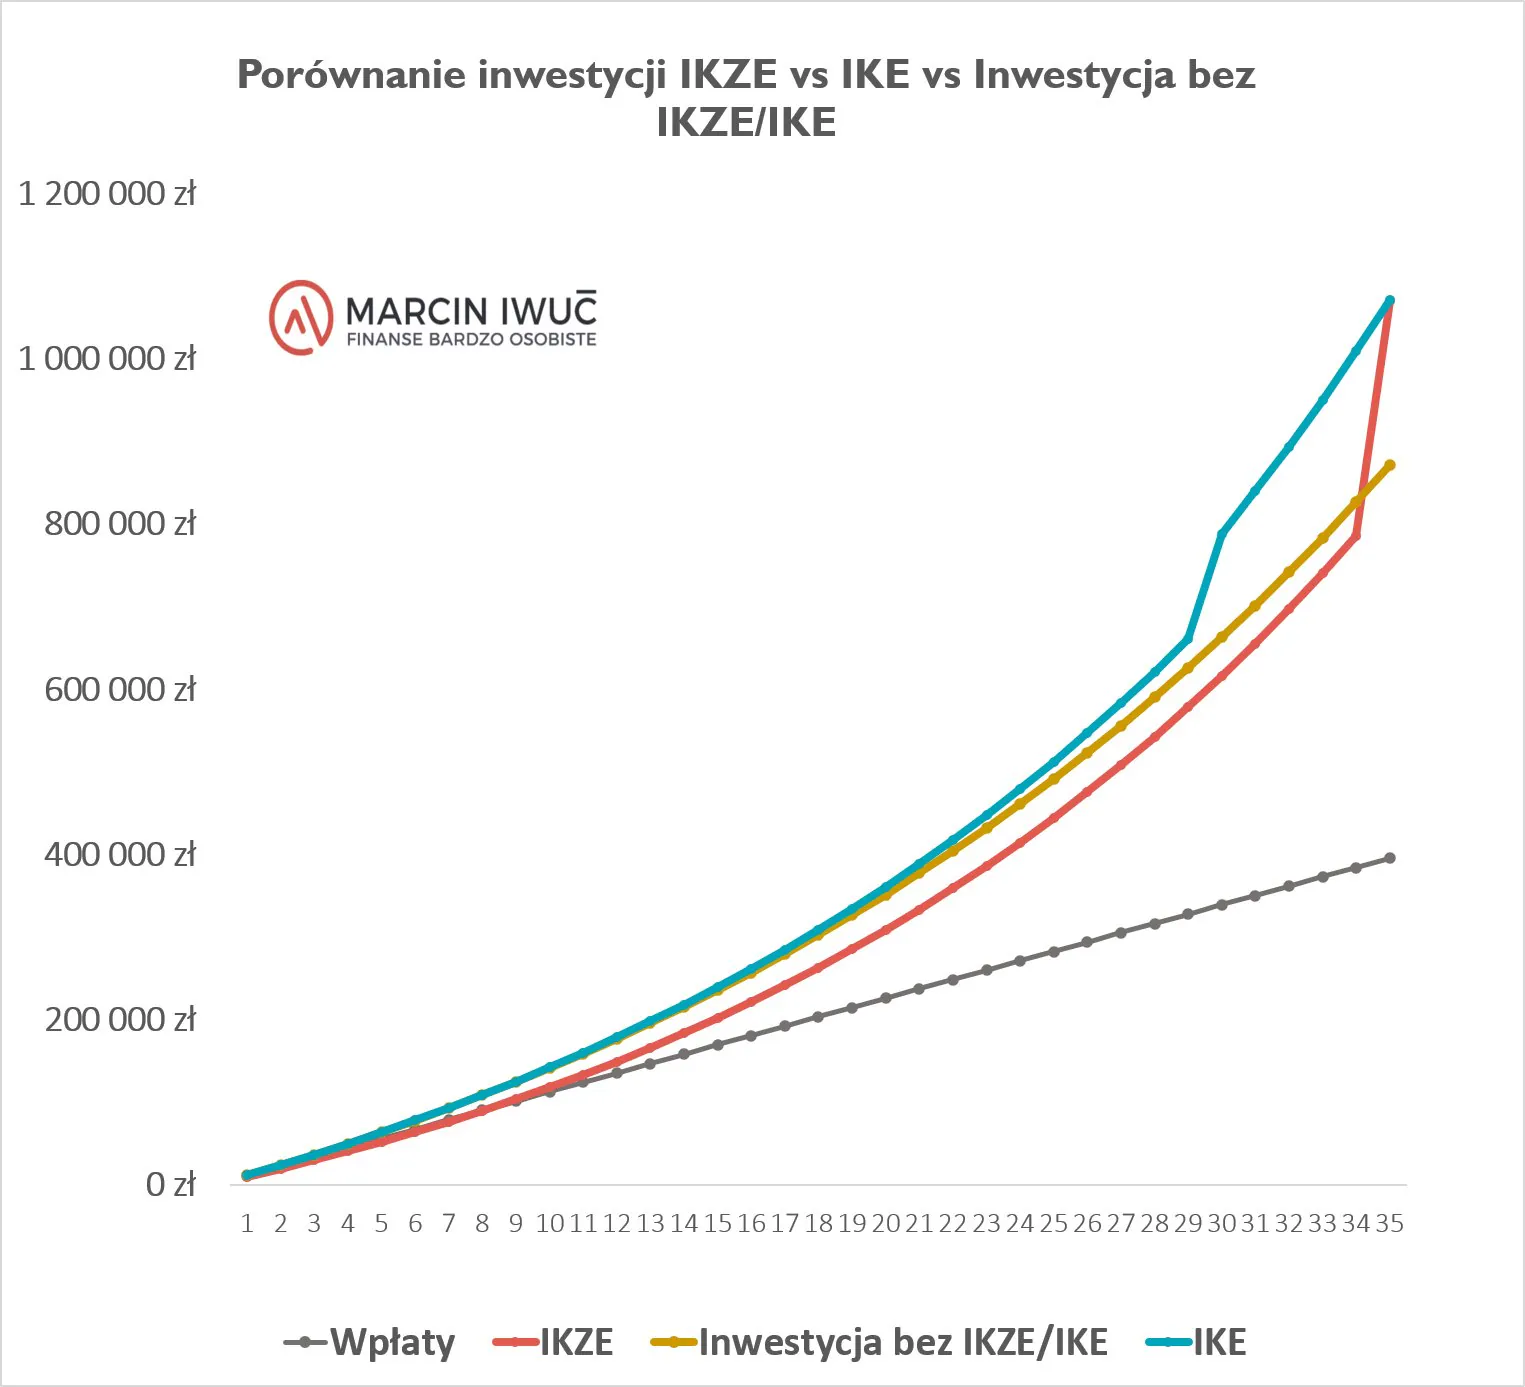
Ten przykład pokazuje dobitnie – wyciąganie kasy z IKZE przed 65-ką może być nieopłacalne.
I jeszcze zostając w scenariuszu 2 – jeśli zmienimy dodatkowo jedno założenie, że bohater nie reinwestuje ulgi IKZE, czyli na bieżąco konsumuje ulgi IKZE to wtedy…
…wartość skonsumowanych na bieżąco ulg IKZE oraz kapitału zgromadzonego na IKZE po 35 latach (po odjęciu podatków) wynosiłaby 1 012 304 zł, zamiast 1 070 100 zł. Prawie 58 tys. różnicy bierze się z braku zysków z reinwestowanych ulg IKZE. Bez reinwestycji ulg, IKZE wypada znacznie słabiej od IKE.
SCENARIUSZ 3 – osoba płacąca 8,5% podatku, zwroty na stawce 32%
Chcę Ci jeszcze pokazać, że korzyść IKZE nie sprowadza się tylko do różnicy pomiędzy stawką podatkową jaką płacisz w PIT odliczając ulgę IKZE, a 10% podatkiem na koniec. Dlatego zobaczmy jak wypadają te kalkulacje, gdy nasz bohater rozlicza się na ryczałcie 8,5%, ale kiedy chciałby dokonać zwrotu to wpadnie na skali od razu w drugi próg podatkowy. Reszta założeń bez zmian: 30-latek, horyzont 35 lat, wpłaca co roku pełny limit 11 304 zł, ulgi IKZE reinwestuje, stopa zwrotu inwestycji 5% rocznie.
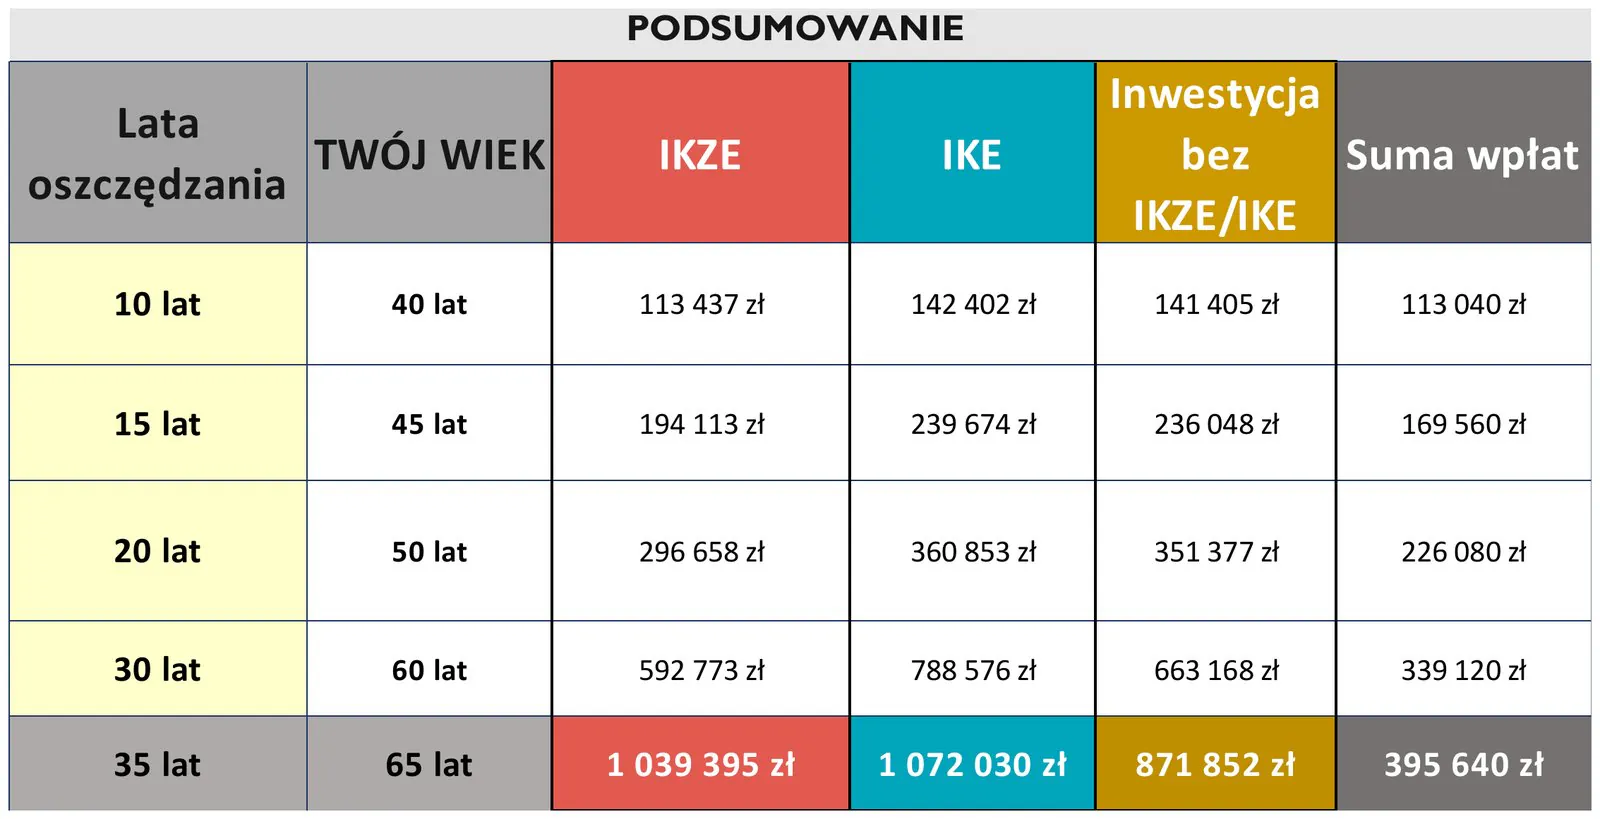
Nie dziwi, że im niższa stawka podatku tym bardziej IKZE zaczyna odstawać od IKE…ale zwróć uwagę, że na tle zwykłego rachunku IKZE rehabilituje się na koniec, po spełnieniu warunków do WYPŁATY. To może być nieintuicyjne, że na koniec bohater płaci 10% podatek, po drodze odliczał 8,5%, a i tak wychodzi lepiej niż bez IKZE. Odpowiedź leży w podatku od zysków. Po takim okresie zyskownej inwestycji znacznie korzystniej jest zapłacić 10% podatek od całości, niż 19% podatek od zysków.
Jeszcze raz zachęcam Cię do przeliczenia swoich założeń w DARMOWYM KALKULATORZE – patrząc jak szacunki zmieniają się zależnie od przyjętej stawki podatkowej, horyzontu czasowego, stopy zwrotu (można też ujemną sprawdzać).
Kiedy IKZE się opłaca?
Po zobaczeniu tych przykładów wyżej już na pewno czujesz, że:
IKZE opłaca się tym bardziej im wyższą stawkę podatkową płacisz…
… i pod warunkiem, że:
- Działasz długoterminowo i spełnisz warunki WYPŁATY
- Reinwestujesz przyznane ulgi IKZE każdego roku, nie „przejadasz”.
- Rozumiesz produkt, który masz opakowany w IKZE = pilnujesz kosztów i akceptujesz ryzyko
Są więc sytuacje, w których warto jak najszybciej zainteresować się IKZE:
- Płacisz obecnie podatki według najwyższej stawki podatkowej (32%). W takiej sytuacji IKZE ma sens, nawet jeśli dokonasz zwrotu przed 65 r.ż. choć oczywiście jeszcze więcej skorzystasz czekając do 65 r.ż.
- Płacisz obecnie podatki według średnich stawek (np. 12% podatku wg skali lub ryczałtu (14-17%), 19% podatku liniowego) i z wypłatą z IKZE zamierzasz poczekać do 65 r.ż.
- Jesteś pracującym emerytem. Z łatwością spełnisz kryterium wieku 65 lat, szybko odhaczając też warunek 5 lat kalendarzowych wpłat. IKZE może pomóc Ci uniknąć 2. progu podatkowego przy rozliczaniu połączonych przychodów z emerytury i pensji.
- Płacisz obecnie podatki według stawek na średnim poziomie (np. 12%, 15%, 19%) – i tyle odliczasz od podatku przy wpłatach na IKZE, o ile zwrot z IKZE opodatkujesz stawką 0% lub 12%. Może się tak zdarzyć, że w roku zwrotu z IKZE nie masz innych dochodów na skali podatkowej i dlatego w sumie, nawet jak zakończysz inwestycję przed 65 r.ż. to zapłacisz niski podatek od zwrotu.
- Gdy jesteś aktywnym inwestorem – niewątpliwą korzyścią IKZE jest uwolnienie od kłopotliwego i czasochłonnego rozliczania się z podatku od zysków kapitałowych. Część tego podatku jest pobierana automatycznie przez instytucje finansowe – np. podatek od zarabianych przez nas odsetek – ale niektóre transakcje trzeba rozliczać samodzielnie. IKZE jak i IKE to są opakowania, które pozwalają nie płacić tego podatku. A to oznacza, że gdy opakujesz inwestycje w IKE/IKZE to unikasz corocznego ślęczenia nad PIT 38. Nie musisz rozliczać się z dochodów uzyskanych ze sprzedaży papierów wartościowych (akcji, ETF-ów…), dywidend itp. Oszczędność czasu ma dla mnie swoją wartość. Ponieważ jakiekolwiek wypłaty z IKZE są opodatkowane – 10% przy wypłacie po 65 r.ż. lub według skali podatkowej, jeśli zwrot następuje wcześniej – IKZE jest na pewno znacznie mniej elastycznym rozwiązaniem niż IKE, które sprawdzi się niemal dla każdego. W niektórych sytuacjach IKZE wypadnie lepiej niż IKE, a w innych gorzej nawet niż inwestycja nieopakowana w żaden antypodatkowy pokrowiec.
Kiedy IKZE się nie opłaca?
IKZE to jest rozwiązanie, które sprawdzi się w określonych sytuacjach, a w innych zupełnie nie.
IKZE wypada słabo, jeśli:
- Stawka Twojego PIT to 0%, tj. korzystasz z ulgi dla młodych do 26 r.ż., ulgi dla pracujących seniorów, ulgi dla osób wracających z zagranicy. W takiej sytuacji nie masz korzyści w postaci odliczenia od dochodu, gdy wpłacasz na IKZE a od wypłaty całości zapłacisz 10% ryczałtu. Owszem, to 10% podatku na koniec jest korzystniejsze niż 19% podatku od zysków, ale pod tym względem znacznie ciekawiej wypadnie IKE. IKZE nabiera sensu, dopiero gdy przekroczysz progi przychodowe wspomnianych ulg i twoja stawka podatkowa rośnie.
- Jeśli płacisz obecnie PIT wg stawki 12% i za kilka lat planujesz dokonać zwrotu z IKZE, przed osiągnięciem 65 roku życia. Taki zwrot może spowodować, że wpadniesz w II próg podatkowy i zapłacisz 32% podatku, choć odliczałeś 12%.
- Jeśli nie masz dochodu, z którego możesz odliczyć wpłatę na IKZE. Wtedy ulga IKZE nie ma jak zadziałać. Tu od razu zaznaczmy, że ulgę IKZE zawsze odliczasz od swojego indywidualnego dochodu. Nawet jeśli rozliczasz się wspólnie w małżeństwie to musisz mieć swój indywidualny dochód, żeby odliczać od niego wpłaty na IKZE.
- Jeśli jesteś przedsiębiorcą i masz niską stawkę ryczałtu – przy stawce np. 3% czy 5,5% IKZE nie ma sensu. Przy 8,5% IKZE ma sens, gdy poczekasz z wypłatą do 65 r.ż. i wypracujesz solidne zyski na produkcie opakowanym w IKZE.
- Jeśli nasze Państwo podniesie w przyszłości drastycznie stawki podatkowe na skali podatkowej, a Ty będziesz chciał dokonać zwrotu z IKZE przed 65 rokiem życia. Może się wtedy okazać, że odliczałeś 32%, a zapłacisz np. 50% podatku. Ale to będzie tylko dodatkowym argumentem, aby poczekać z wypłatą środków do 65 roku życia.
Czy IKZE jest bezpieczne?
Czy na IKZE można stracić? Co, jeśli państwo zabierze te pieniądze, jak z OFE? To częste obawy. Spójrzmy na bezpieczeństwo z trzech stron:
- IKZE to Twoja prywatna umowa z instytucją finansową i Twoje prywatne pieniądze, a nie przymusowa składka w systemie publicznym. Jeśli boisz się, że Ci je zabiorą to również powinieneś się martwić o konfiskatę swojego samochodu oraz pieniędzy w banku.
- IKZE prowadzić mogą wyłącznie instytucje ściśle regulowane i nadzorowane przez KNF i objęte stosownymi systemami rekompensat i zabezpieczeń.
- IKZE to tylko opakowanie. Koszty oraz ryzyko inwestycyjne, czyli to ile można stracić i jaki potencjalny zysk możesz zobaczyć, zależy od produktu jaki opakujesz w IKZE. Jeśli nie rozumiesz produktu w środku albo jego wahania nie dają Ci spać, to problemem nie jest IKZE, tylko dobór inwestycji. Dobierz produkt pod IKZE odpowiednio do swojej strategii inwestycyjnej.
Jeśli nie masz swojej własnej strategii inwestycyjnej to możemy pomóc Ci ją przygotować⬇️⬇️⬇️

Co się dzieje ze środkami na IKZE w razie śmierci?
Pieniądze, które zgromadzisz na IKZE są Twoją prywatną własnością i są dziedziczone. W umowie IKZE możesz wskazać jedną lub kilka osób „uposażonych”. Wpisujesz proporcję kto, ile procent ma dostać. Osoby wskazywane nie muszą być członkami rodziny – choć Twoi spadkobiercy zachowują zawsze prawo żądania zachowku. W każdym momencie możesz zmienić swoje wskazanie.
W razie Twojej śmierci osoby „uposażone” do Twojego IKZE mogą odebrać zgromadzone na nim środki na dwa sposoby:
- Dokonać WYPŁATY – czyli tak jakbyś spełnił warunki ustawowe wieku i stażu (niezależnie ile miałbyś lat w chwili śmierci). Wtedy instytucja finansowa potrąca 10% zryczałtowany podatek od całości środków na IKZE i wypłaca je wskazanym przez Ciebie osobom. Nie ma podatku od spadków i darowizn!
- Zrobić WYPŁATĘ TRANSFEROWĄ na własne IKZE – bez żadnych potrąceń przenieść należną im część środków z dziedziczonego IKZE na swoje własne IKZE. Wtedy gotówka bez żadnych potrąceń zasila IKZE osoby dziedziczącej i wtedy to już ta osoba musi zadbać o spełnienie warunków wypłaty. Nie ma podatku od spadków i darowizn!
Najprościej zadbać o to od razu: przy zakładaniu konta wpisz osoby uprawnione do podjęcia środków w razie Twojej śmierci. Bliscy dostaną wtedy środki bez sądu i notariusza. Jeśli nikogo nie wskażesz jako uposażonego to środki z IKZE wejdą do spadku i trafią do spadkobierców po sprawie spadkowej/ notarialnym podziale spadku.
Twój plan na IKZE, żeby nie stracić tegorocznych limitów
Zbierzmy wiedzę z tego wpisu w konkretny plan do wdrożenia przed sylwestrem, zanim przepadnie tegoroczny limit:
- Sprawdź, jaką stawkę podatku płacisz. Znajdziesz ją w zeszłorocznym PIT, a w razie wątpliwości zapytaj w kadrach albo księgową.
- Policz w naszym kalkulatorze, czy IKZE opłaca się przy Twoich założeniach.
- Upewnij się co do horyzontu czasowego, czyli że pieniędzy na IKZE nie będziesz potrzebować przez najbliższe lata, najlepiej aż do 65. urodzin.
- Jeśli IKZE Ci się opłaca i masz długi horyzont to wybierz instytucję i produkt z najlepszą ofertą. Pomoże Ci w tym nasz ranking IKE i IKZE.
- Nie czekaj z wpłatą na ostatnią chwilę. Wiele osób w sylwestra stresuje się czy przelew dojdzie na czas…i często nie dochodzi.
- Wskaż osoby uposażone. Jeśli Ciebie zabraknie, odbiorą pieniądze bez postępowania spadkowego.
- Przy rozliczaniu PIT-ów pamiętaj, żeby wpisać ulgę IKZE. Informacja o wpłatach nie trafia do fiskusa automatycznie, musisz sam tego przypilnować.
Ważna informacja: LINKI PARTNERSKIE
Kto nas zna i śledzi od jakiegoś czasu, to wie, że promujemy wyłącznie takie narzędzia i usługi, z których sami z zadowoleniem korzystamy lub z czystym sumieniem polecamy swojej rodzinie i znajomym.
Dlatego wstawiamy w tym wpisie link partnerski do IKZE w mBanku w ramach płatnej współpracy. 👉 Jeśli z tego linku skorzystasz, to wesprze nasz blog i kanał.
Odpowiedzi na Wasze szczegółowe pytania dotyczące IKZE, czyli Q&A o IKZE
O antypodatkowych pokrowcach Finanse Bardzo Osobiste piszą już od ponad dekady. Gromadzimy Wasze szczegółowe pytania i zbieramy odpowiedzi, tak, żeby pomóc kolejnym osobom opanować antypodatkowe pokrowce. Poniżej załączamy taki zbiór pytań.
IKZE – JAK ROZLICZYĆ PODATKI
IKZE: ODLICZENIE OD DOCHODU, ULGA PODATKOWA, KOMU SIĘ OPŁACA
IKZE: ZWROT I WYPŁATA
IKZE – KTO MOŻE OTWORZYĆ?
IKZE – TRANSFER
IKZE – INWESTOWANIE
OBAWA O LOSY IKE I IKZE
Przeczytaj pozostałe wpisy w ramach cyklu Wszystko o IKE oraz IKZE
Ranking IKE i IKZE 2025. IKE i IKZE z rachunkiem maklerskim, XTB vs Bossa vs mBank oraz Santander i BDM. POZNAJ ZWYCIĘZCĘ RANKINGU
Wszystko o IKE. Nie trać swoich pieniędzy!
IKE czy IKZE – co się bardziej opłaca? Kalkulator IKE vs IKZE + kompletny przewodnik
Sposób na inflację? IKZE Obligacje vs IKE Obligacje – co wybrać? KALKULATOR + przewodnik

Jak przenieść IKE/IKZE do innej firmy, czyli wypłata transferowa krok po kroku

Maciek Pielok
Doradca Inwestycyjny (licencja nr 761) z tytułem CFA (Chartered Financial Analyst). 14 lat doświadczenia w branży inwestycyjnej, a od 2007 r. zapalony inwestor indywidualny, który chętnie dzieli się swoją wiedzą. W zespole FBO Maciek to człowiek, który rozłoży na czynniki pierwsze nawet najbardziej skomplikowany temat i przedstawi go w zrozumiały sposób.
Jeżeli podobał Ci się ten artykuł, może zainteresuje Cię książka Marcina o inwestowaniu – „Finansowa Forteca”. W podobny sposób jak tutaj na blogu – prosto i merytorycznie – tłumaczy w niej, jak inwestować skutecznie i mieć święty spokój. Szczegóły poznasz TUTAJ.
PODOBAJĄ CI SIĘ ARTYKUŁY NA BLOGU?
Dołącz do ponad 63 050 osób, które otrzymują newsletter i korzystają z przygotowanych przeze mnie bezpłatnych narzędzi pomagających w skutecznym dbaniu o finanse.
KLIKNIJ W PONIŻSZY PRZYCISK.
PLANUJESZ ZACIĄGNĄĆ KREDYT HIPOTECZNY
I NIE WIESZ OD CZEGO ZACZĄĆ?
To zupełnie naturalne. Kredyt hipoteczny to ogromne zobowiązanie, które przygniata przez kilkadziesiąt lat. W dodatku mnóstwo osób bardzo za niego przepłaca. Przygotowałem kurs Kredyt Hipoteczny Krok po Kroku, aby uzbroić Cię w niezbędną wiedzę i dać narzędzia do wygodnego podjęcia najlepszych dla Ciebie decyzji. Chcę Ci pomóc w znalezieniu kredytu hipotecznego, który:
✅ w bezpieczny sposób pomoże Ci zrealizować marzenie o własnym mieszkaniu czy domu,
✅ nie obciąży nadmiernie budżetu Twojej rodziny,
✅ będzie Cię kosztował tak mało, jak to tylko możliwe,
✅ szybko przestanie być Twoim zobowiązaniem, bo sprawnie go spłacisz.
Proszę zapoznaj się z poniższą informacją.