Wszystko o IKE. Nie trać swoich pieniędzy!
Podcast: Odtwarzaj w nowym oknie | Pobierz (Czas trwania: 17:11 — 24.0MB) | Umieść link
Subskrybuj: Apple Podcasts | Spotify | Android | RSS
Jeśli odkładasz lub inwestujesz pieniądze na przyszłość i nie korzystasz z IKE, możesz popełniać duży finansowy błąd. Dlaczego? Bo niepotrzebnie oddajesz fiskusowi 19% wypracowanych zysków. A przecież istnieje prosty i całkowicie legalny sposób, żeby tego uniknąć. Nie ma znaczenia, ile masz lat. Nie ma znaczenia, czy myślisz o emeryturze. Jeśli odkładasz pieniądze na przyszłość i nie korzystasz z IKE, po prostu tracisz. W tym artykule wyjaśnię, dlaczego i podpowiem, co zrobić, abyś nie stracił kolejnego rocznego limitu wpłat.
Tutaj znajdziesz nasze najważniejsze publikacje w cyklu IKE/IKZE:
- Wszystko o IKZE – jak legalnie płacić niższe podatki w 2026 roku? – kompendium wiedzy o IKZE.
- IKE czy IKZE – co się bardziej opłaca? Kalkulator + kompletny przewodnik – szczegółowe porównanie IKE oraz IKZE.
Na początek zachęcam Cię do obejrzenia filmu z esencją wiedzy o IKE:
Esencja na temat IKE
Poniżej znajdziesz esencję wiedzy na temat IKE, która krok po kroku zapozna Cię z tym rozwiązaniem. Artykuł został solidnie zaktualizowany 03 listopada 2026. Zostawiliśmy jednak starsze komentarze naszej społeczności, bo zawierają mnóstwo dodatkowych i przydatnych informacji. To jedziemy z tym tematem!
Co to jest IKE?
IKE (Indywidualne Konto Emerytalne) to rozwiązanie, które pozwala oszczędzać i inwestować pieniądze, a przy spełnieniu określonych warunków – uniknąć płacenia 19% podatku od zysków kapitałowych (tzw. podatku Belki).
Niestety, samo słowo „emerytalne” sprawia, że wielu Polaków wpada w popłoch i łapie się za kieszenie. Przyczyniła się do tego z pewnością historia OFE, do której jeszcze powrócę. Na razie chcę, żebyś zapamiętał jedną podstawową rzecz: IKE nie musi mieć NIC wspólnego z emeryturą!
Co więcej, IKE nie jest żadnym konkretnym produktem finansowym. To swego rodzaju „prawne opakowanie” na różne produkty służące do oszczędzania i inwestowania pieniędzy. Jego największą zaletą są właśnie korzyści podatkowe, które za chwilę pokażę Ci na konkretnych liczbach.
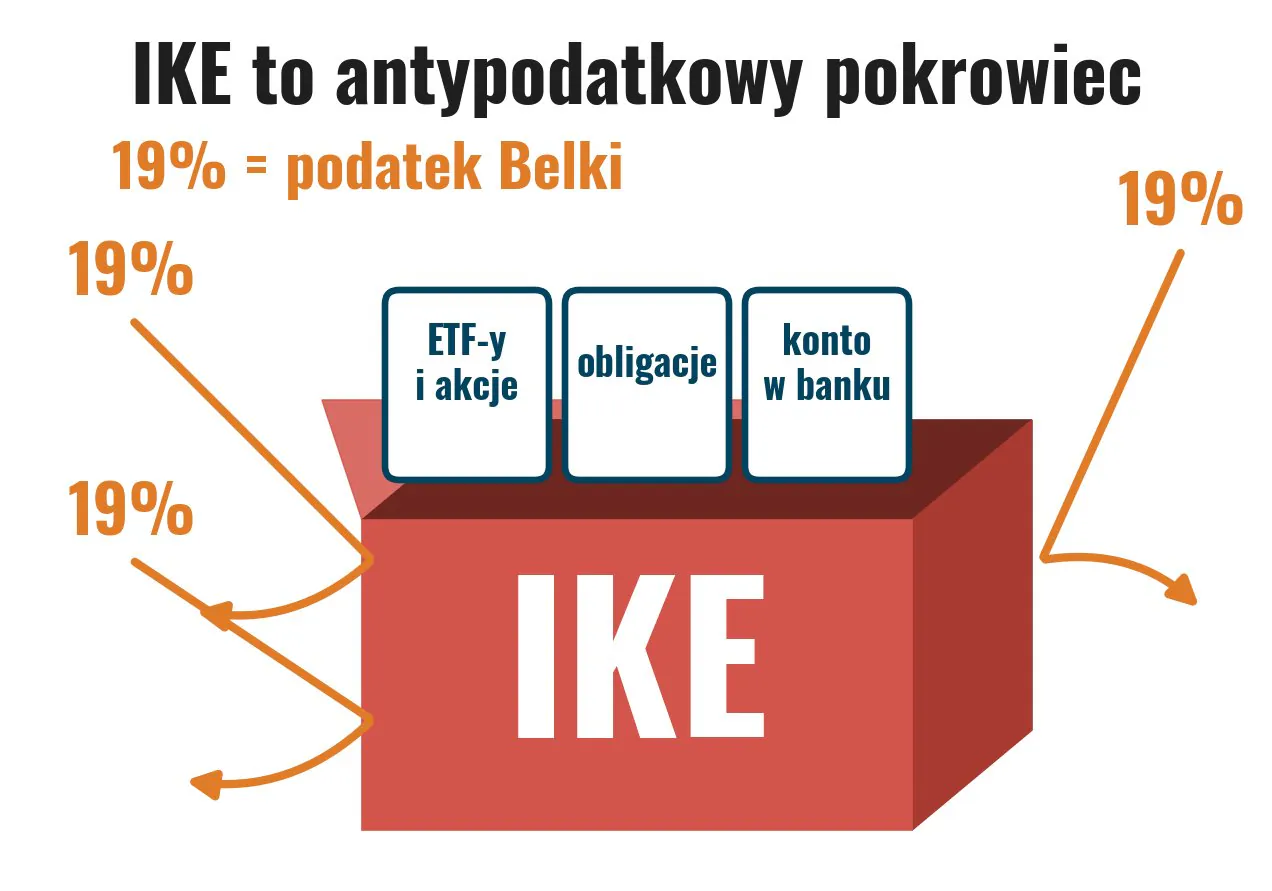
Jakie produkty finansowe są dostępne w ramach IKE?
Skoro IKE jest tylko opakowaniem, to co możemy do niego włożyć? Całkiem sporo! Poniżej znajdziesz listę produktów, które możesz „opakować” w IKE:
- Rachunek maklerski, na którym możesz inwestować np. w ETF-y czy w akcje.
- Obligacje skarbowe, np. indeksowane inflacją.
- Konto oszczędnościowe w banku.
- Fundusze inwestycyjne w TFI.
- Ubezpieczeniowe fundusze kapitałowe, czyli UFK.
- Dobrowolny fundusz emerytalny, czyli DFE.
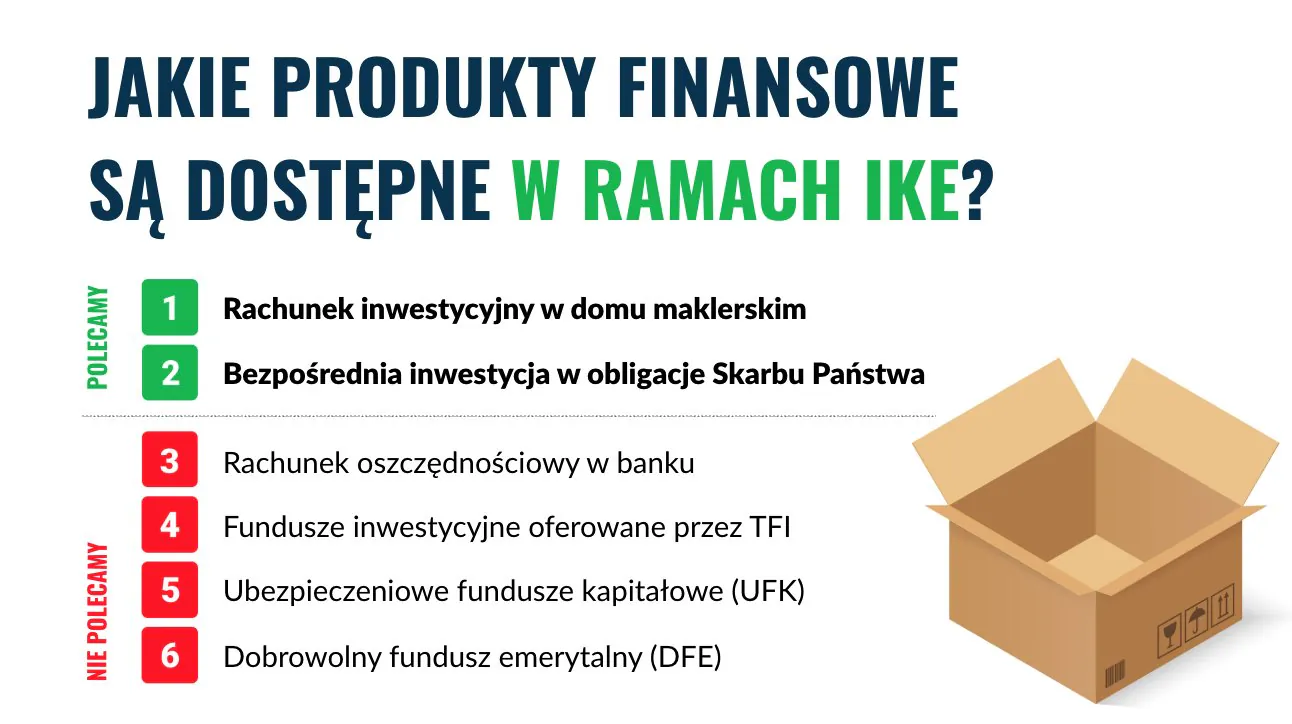
Od razu jednak zaznaczę, że nie wszystkie te rozwiązania oceniam równie dobrze. Osobiście szczególnie cenię dwa rodzaje IKE: rachunki maklerskie, które pozwalają inwestować w tanie ETF-y, oraz IKE umożliwiające bezpośredni zakup detalicznych obligacji skarbowych.
Czy każde IKE się opłaca?
Pozostałe możliwości nie są moimi faworytami i raczej nie polecamy tych rozwiązań na blogu. Konta bankowe w formie IKE często oferują niezbyt atrakcyjne oprocentowanie poza okresami promocyjnymi, natomiast fundusze inwestycyjne, polisy z UFK i dobrowolne fundusze emerytalne mogą wiązać się z wysokimi kosztami.
Na końcu artykułu pokażę Ci, z których IKE korzystamy z Kasią. Już teraz zapowiem jednak, że w połowie listopada opublikujemy nowy ranking IKE i IKZE, który pomoże Ci wybrać najlepszą opcję dla siebie.
Ale wróćmy do najważniejszego pytania: po co właściwie „opakowywać” swoje oszczędności i inwestycje w IKE? Bo dzięki temu możesz zaoszczędzić mnóstwo pieniędzy, które w innym przypadku trafiłyby do fiskusa w formie podatku od zysków kapitałowych. Jak to możliwe? Już wyjaśniam.
Ważna informacja
W tym miejscu chciałbym Ci przypomnieć o ważnej zasadzie, którą od lat kierujemy się na naszym blogu i kanale. Polecamy naszym Czytelnikom tylko takie rozwiązania, które są w naszej ocenie na tyle dobre, że albo korzystamy z nich osobiście, albo z pełnym przekonaniem polecilibyśmy je naszej najbliższej rodzinie. I IKE idealnie się w te warunki wpisuje.
Ja od wielu lat mam IKE. Moja żona ma IKE. Moja mama, choć jest już na emeryturze, też ma IKE. Ma je również moja siostra, siostrzenica i starsza córka. Młodsza, 18-letnia córka założy IKE jeszcze w tym roku, po publikacji rankingu. Jak widzisz, nie jest to rozwiązanie, które polecam wyłącznie w teorii. Sami od lat korzystamy z niego w naszej rodzinie. A teraz pokażę Ci na konkretnych liczbach, dlaczego tak bardzo je cenię.
Jak działa IKE?
IKE pozwala odroczyć zapłatę 19% podatku od zysków kapitałowych (podatku Belki), a przy spełnieniu ustawowych warunków wypłaty – całkowicie go uniknąć.
Jak to działa w praktyce? Wyobraź sobie, że inwestujesz pieniądze na zwykłym rachunku maklerskim. Kupujesz ETF-y, ich wartość rośnie, a po pewnym czasie sprzedajesz je z zyskiem. Uzyskany dochód co do zasady musisz rozliczyć w rocznym zeznaniu podatkowym i zapłacić od niego 19% podatku Belki.
A teraz załóżmy, że dokładnie te same pieniądze inwestujesz w ramach IKE. Nie płacisz podatku Belki od zysków wypracowywanych w ramach konta, dopóki pozostają one na IKE. Dzięki temu pieniądze, które normalnie oddałbyś fiskusowi, mogą dalej pracować na Twoją korzyść i generować kolejne zyski.
A co się stanie, gdy zechcesz wypłacić pieniądze? Tutaj masz dwie możliwości:
- Spełnisz ustawowe warunki wypłaty z IKE (utrzymasz oszczędności w IKE do 60. roku życia, a po drodze w dowolnych 5 latach kalendarzowych dokonasz dowolnej wpłaty na IKE) – wtedy nie zapłacisz podatku Belki od wypracowanych zysków.
- Wycofasz pieniądze przed spełnieniem tych warunków – zapłacisz 19% podatku od wypracowanego dochodu (jeśli taki wystąpił), ale dopiero w momencie zwrotu środków z IKE.
A jeżeli nie dotrzymasz do sześćdziesiątki? Jaka jest „kara”? Żadna! Jest nawet nagroda. Nawet jeśli wycofasz pieniądze przed spełnieniem warunków zwolnienia podatkowego, przez cały okres inwestowania korzystasz z odroczenia podatku, a pieniądze, których nie oddasz fiskusowi po drodze, pracują na kolejne zyski. To opcja, której przeciwnicy IKE moim zdaniem nigdy nie policzyli. I właśnie dlatego tak bardzo cenię IKE.
Ile konkretnie możesz dzięki temu zaoszczędzić? Zobaczmy to na liczbach.
Ile tracisz bez IKE?
Zobaczmy teraz na konkretnych liczbach, ile możesz stracić, inwestując poza IKE. Pokażę Ci dwa przykłady: jeden dla osób, które wolą ostrożniejsze podejście do inwestowania, a drugi dla tych, które akceptują wahania wartości swoich inwestycji.
- Załóżmy, że na początku każdego roku wpłacasz na IKE pełny limit, czyli w 2026 roku 28 260 zł (o limitach wpłat i wszystkich innych szczegółach piszę poniżej).
- To mniej więcej 2 355 zł miesięcznie (wiem, że dużo – w dalszej części artykułu to skomentuję).
- Dla uproszczenia przyjmujemy, że przez wszystkie kolejne lata wpłacasz taką samą kwotę – 28 260 zł rocznie, czyli równowartość limitu z 2026 roku. Nie uwzględniamy przyszłych zmian limitów.
- Załóżmy także, że stopa zwrotu z inwestycji wyniesie 5% w skali roku.
Tak mniej więcej będzie wyglądać wartość Twojej inwestycji w IKE w kolejnych latach. Granatowe słupki to Twoje wpłaty, a zielone – wypracowane zyski:
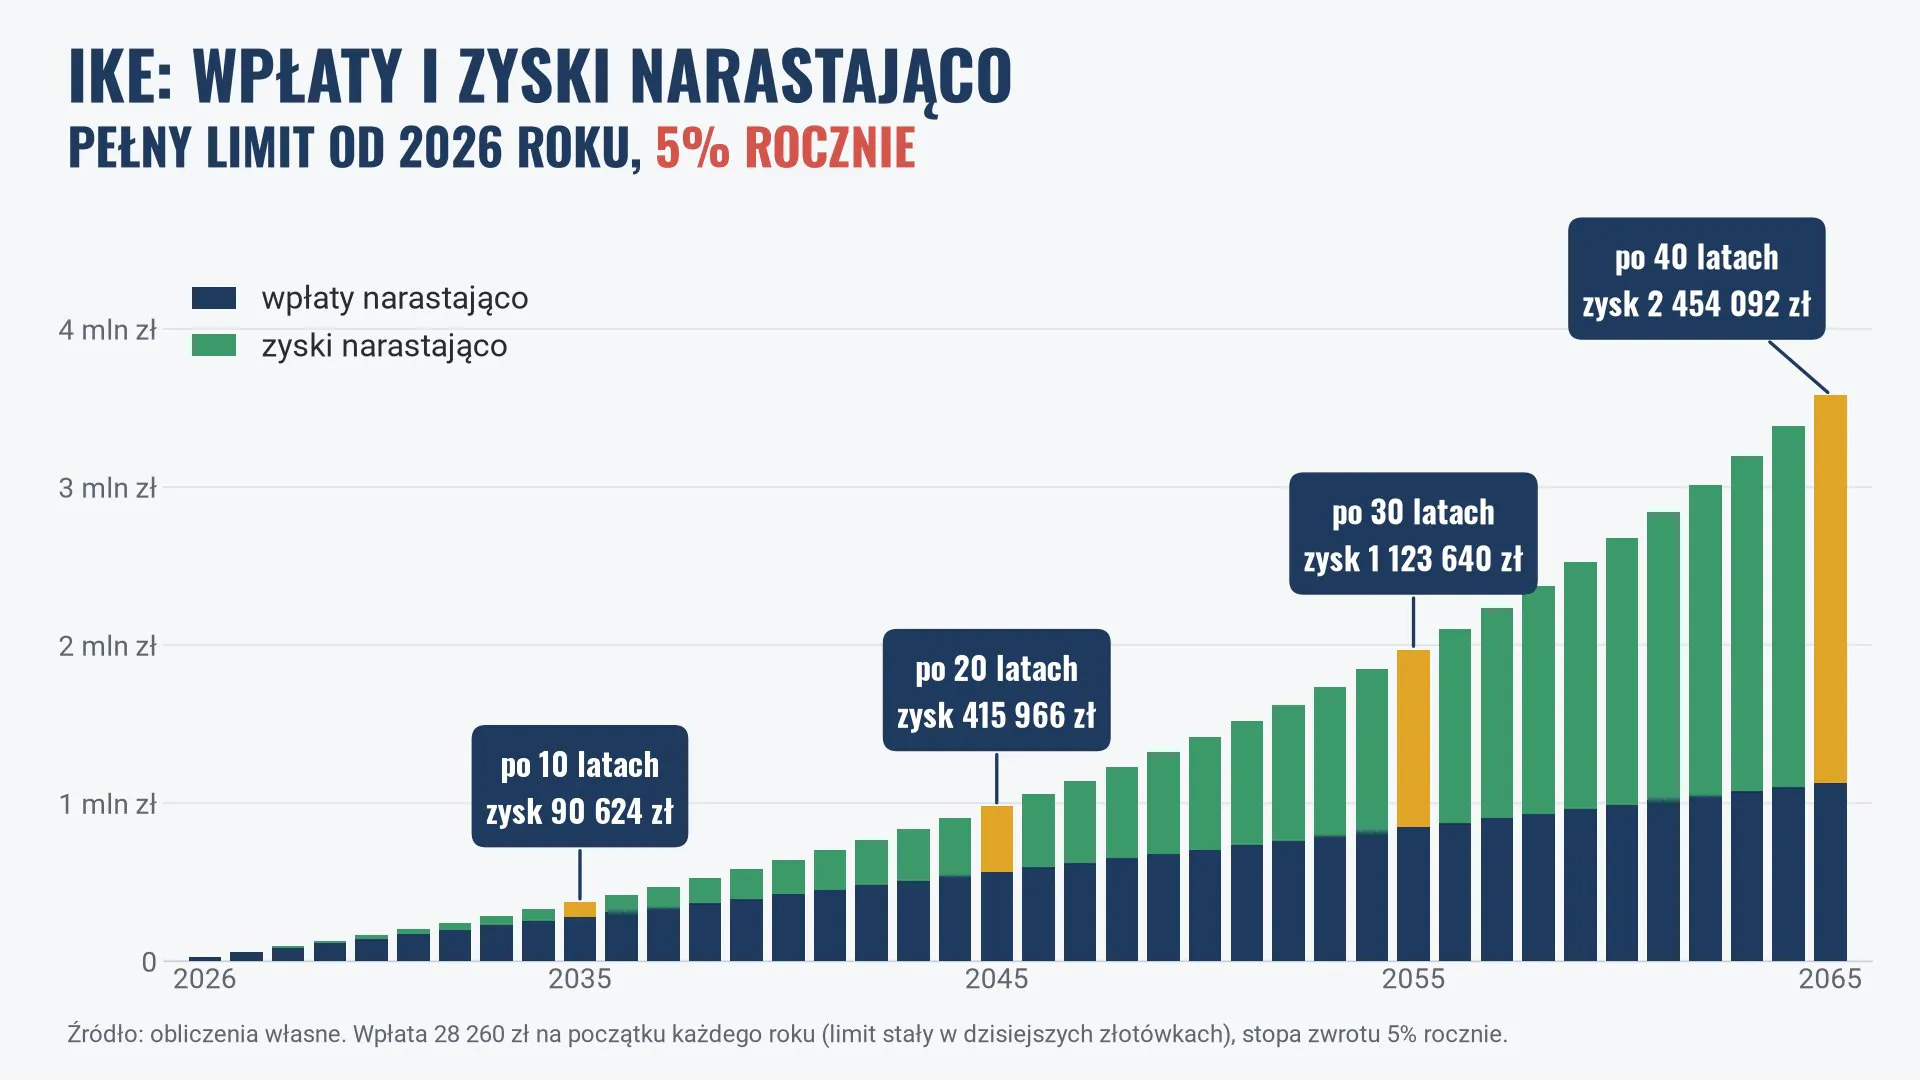
Oczywiście im więcej upłynie czasu, tym większe mogą być wypracowane zyski. Po 10 latach wyniosą 90 624 zł, po 20 latach – 415 966 zł, po 30 latach ponad 1,1 mln zł, a po 40 latach sięgną aż 2 454 092 zł. Jeśli będziesz inwestować w ramach IKE i spełnisz warunki, o których piszę poniżej, 100% tych zysków zostanie w Twojej kieszeni.
A teraz zobacz, co się stanie, jeśli zainwestujesz te same pieniądze poza IKE. Przyjmijmy, że inwestujesz dokładnie w taki sam sposób, podejmujesz identyczne ryzyko i osiągasz taką samą stopę zwrotu. Jest jednak zasadnicza różnica: 19% wypracowanych zysków będziesz musiał oddać fiskusowi – najpóźniej na zakończenie inwestycji.
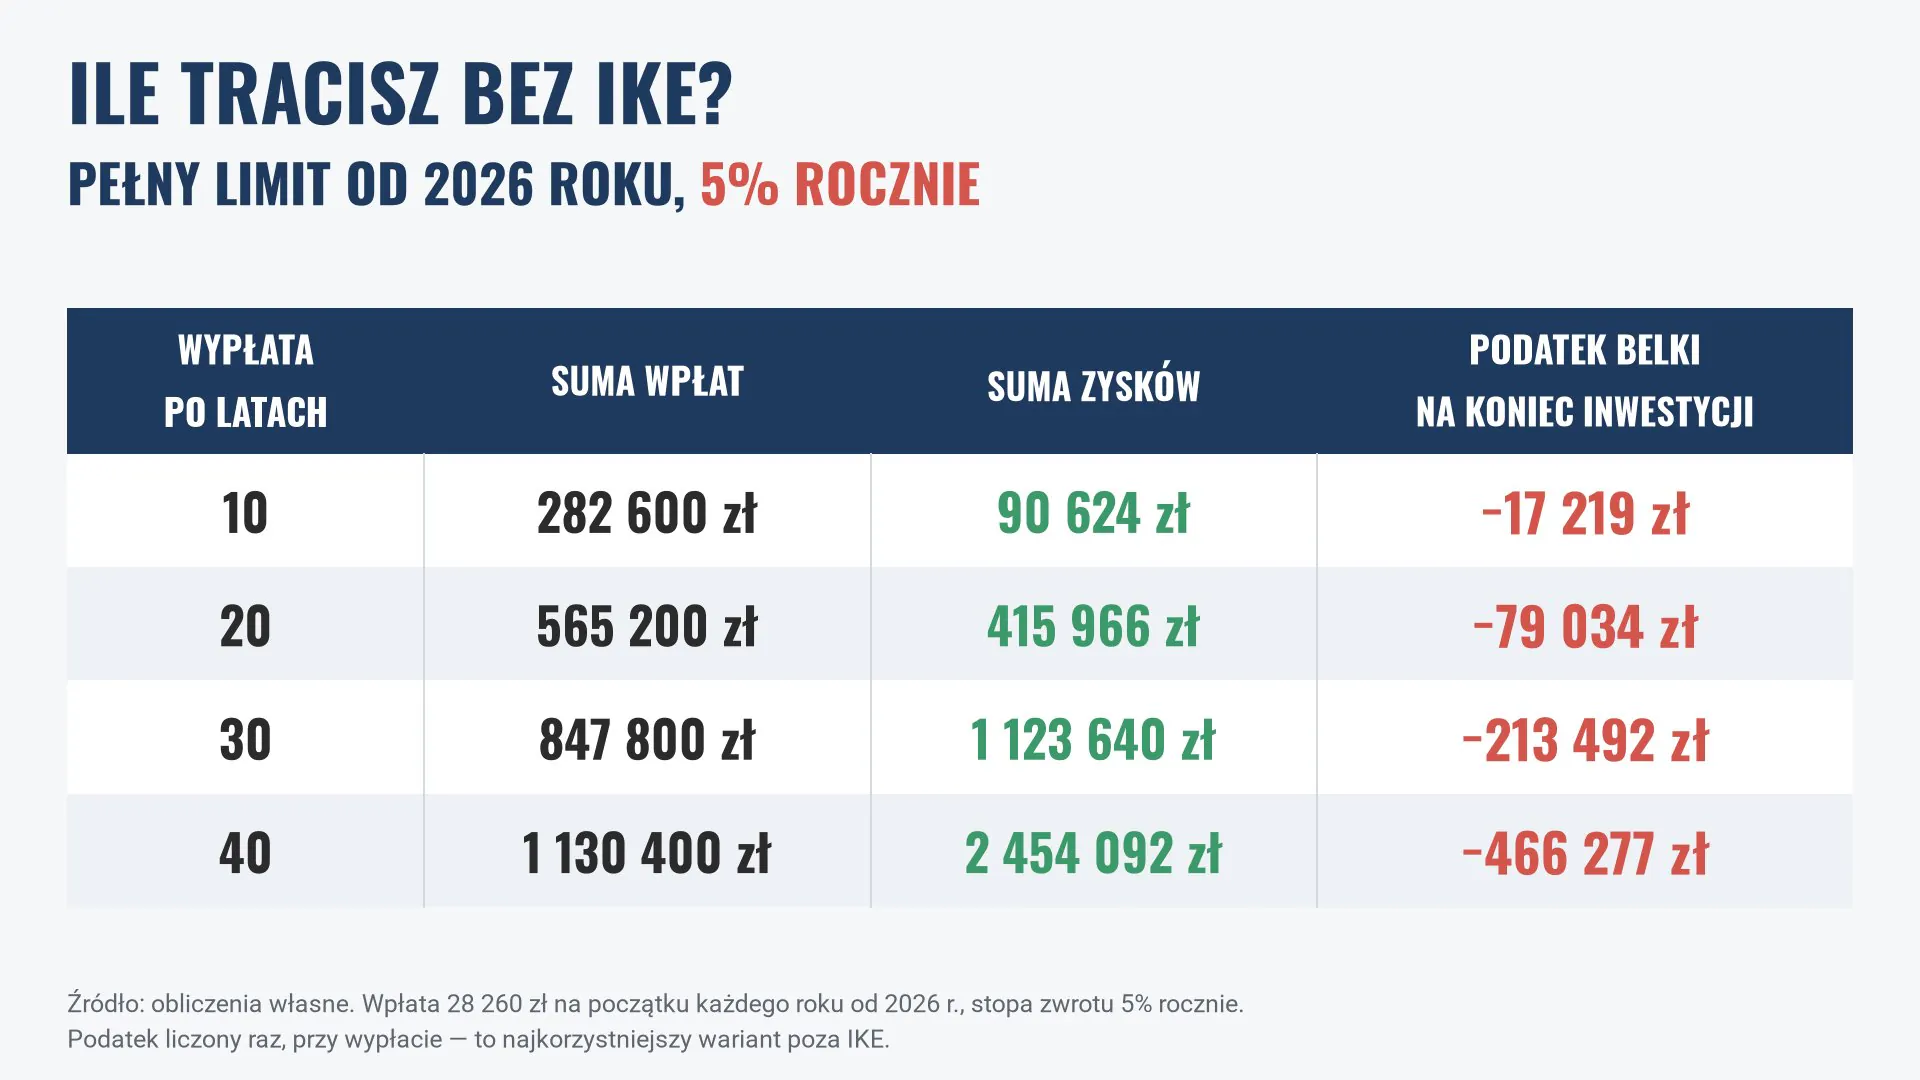
Po 10 latach będzie to 17 219 zł podatku, po 20 latach – 79 034 zł, po 30 latach – 213 492 zł, a po 40 latach aż 466 277 zł. Sprawa jest więc prosta: albo te pieniądze zostaną w Twojej kieszeni, albo trafią do urzędu skarbowego.
Zwróć uwagę na jeszcze jedną kwestię. 5% zysku rocznie to nie jest jakoś bardzo nierealistyczne założenie. Takie oprocentowanie mogą oferować na przykład obligacje skarbowe indeksowane inflacją, takie jak EDO. Oczywiście ich oprocentowanie zmienia się w czasie i nie ma gwarancji, że przez cały okres inwestowania będzie wynosić 5%.
A teraz zobacz, co się stanie, jeśli Twoje inwestycje będą przynosić jeszcze wyższe zyski.
Ile tracisz bez IKE, przy stopie zwrotu 7% rocznie?
Kwota podatku rośnie oczywiście wraz z wysokością wypracowanych zysków. Co się stanie, jeśli zarobisz nie 5%, ale 7% rocznie (bo zamiast obligacji zdecydujesz się np. na ETF-y w ramach rachunku maklerskiego)? Zobacz, jak zmienią się wtedy nasze wyliczenia:
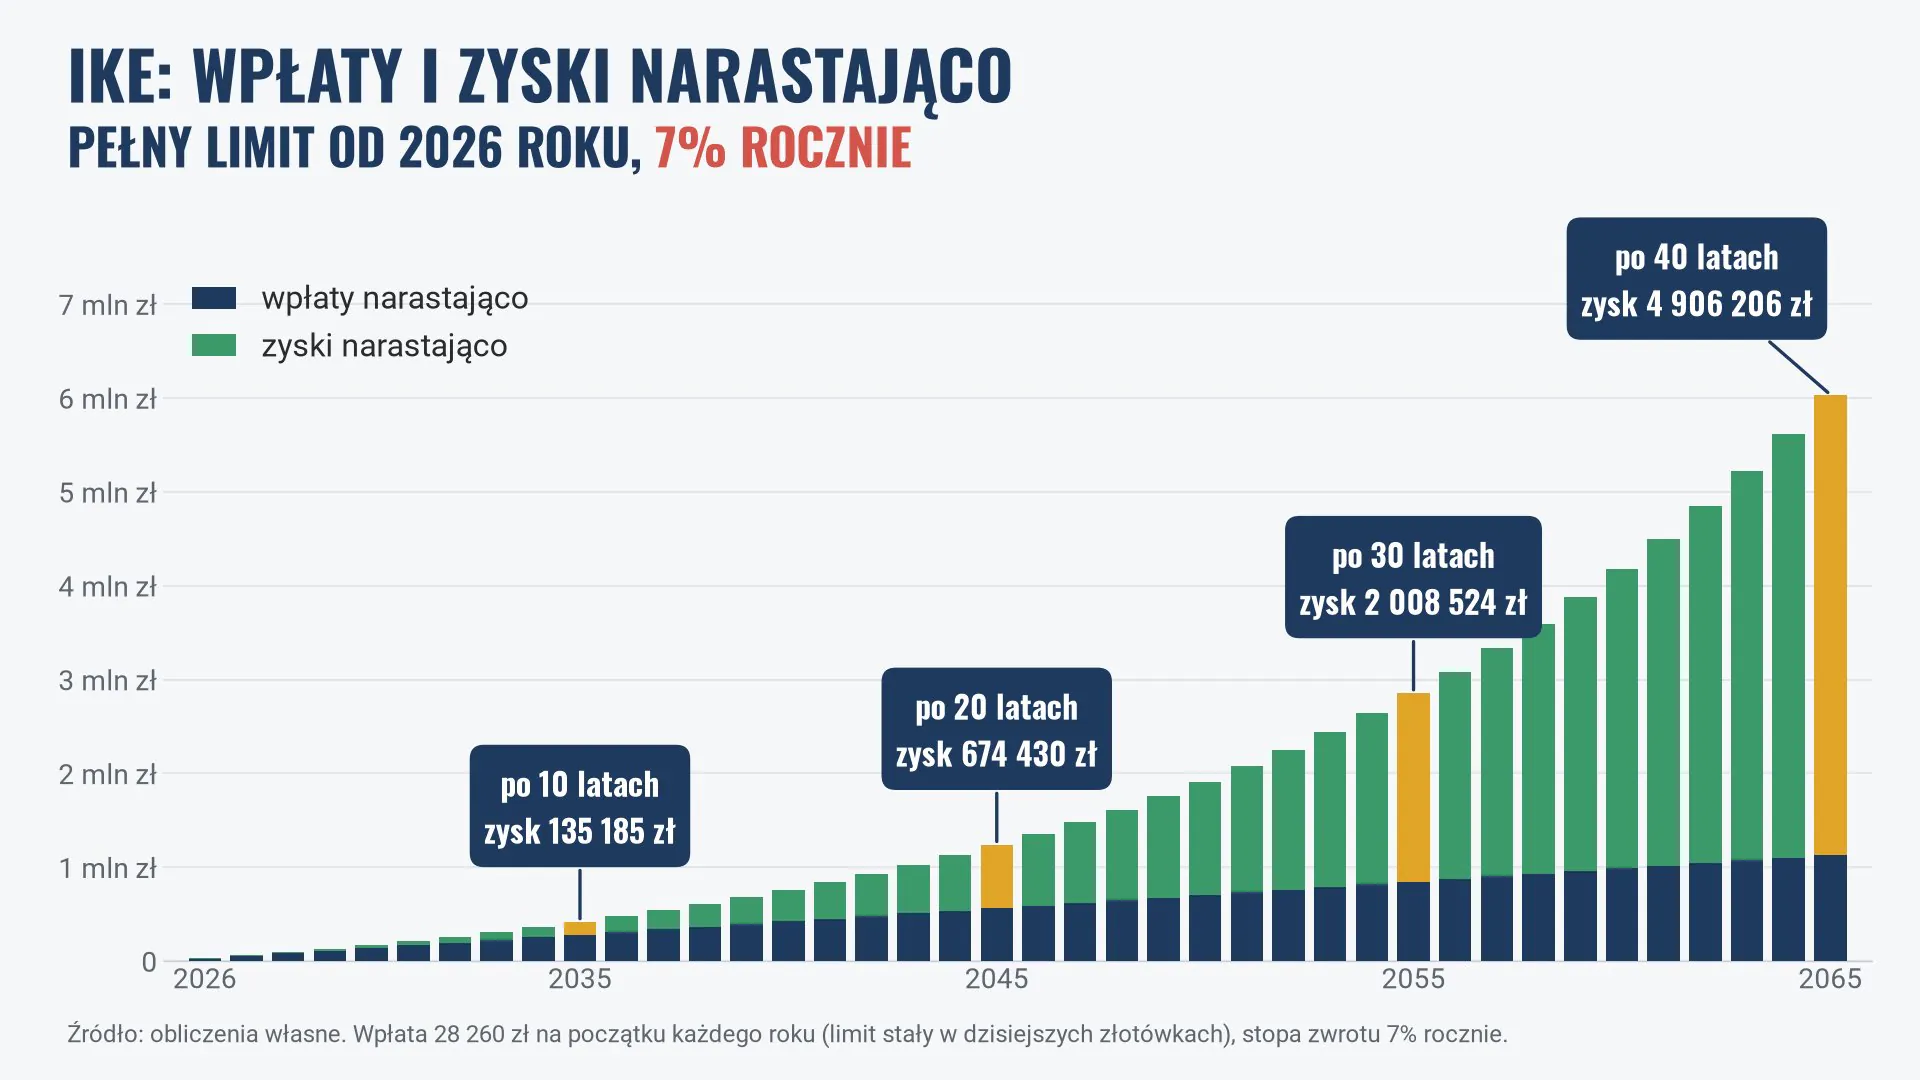
Po 10 latach wypracowane zyski wyniosą 135 185 zł, po 30 latach przekroczą 2 mln zł, a po 40 latach sięgną aż 4 906 206 zł. A ile z tych pieniędzy musiałbyś oddać fiskusowi, gdybyś inwestował te środki poza IKE? Zobacz w tabeli poniżej:
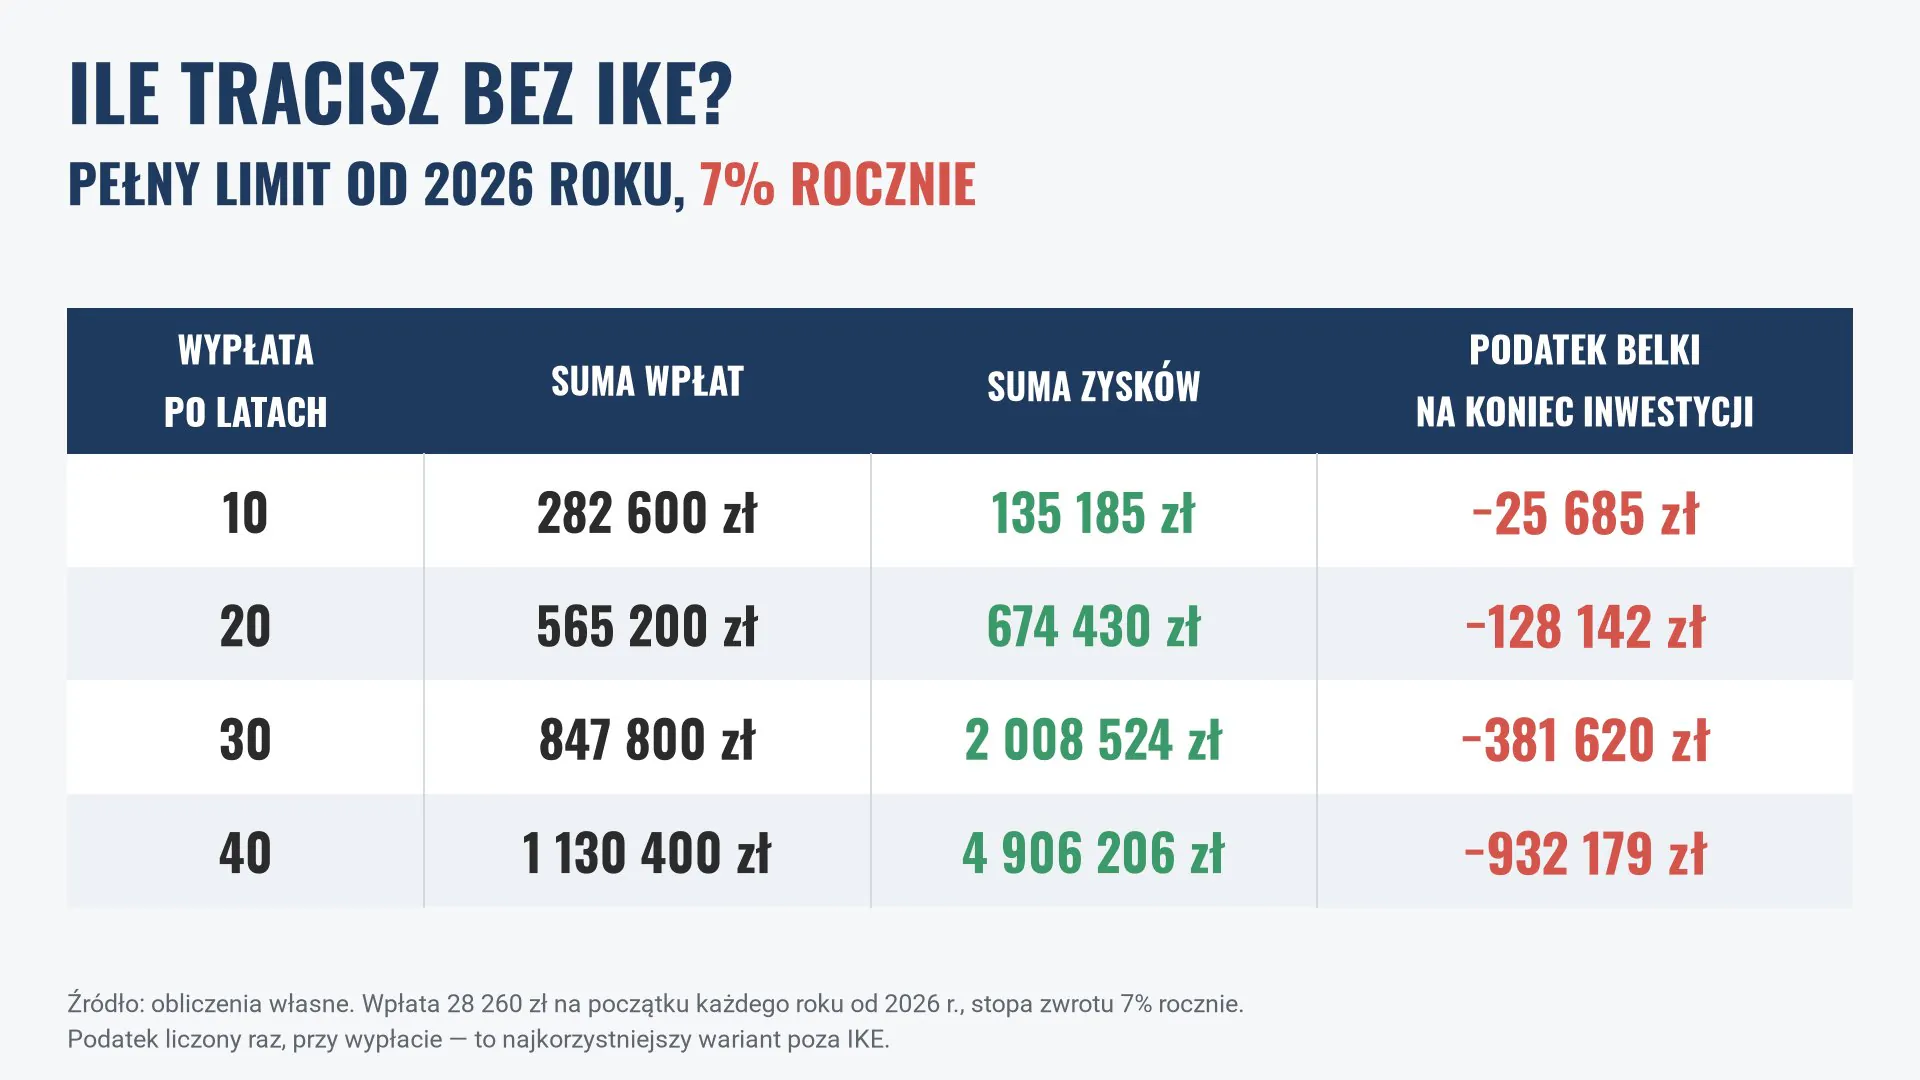
Po 10 latach byłoby to 25 685 zł podatku, po 30 latach – 381 620 zł, a po 40 latach – aż 932 179 zł! Prawie milion złotych. Ładna sumka, prawda?
Mnie zostało jeszcze około 20 lat inwestowania, ale moje córki, które już studiują i pracują, mają przed sobą znacznie dłuższy horyzont i od samego początku swojej dorosłej drogi mogą korzystać z zalet IKE.
Odroczenie podatku Belki – dodatkowa korzyść z IKE
Zwróć uwagę na jeszcze jedną ważną kwestię. Nie bez powodu napisałem, że podatek poza IKE zapłacisz najpóźniej na końcu inwestycji. W naszych wyliczeniach dla uproszczenia założyliśmy, że rozliczysz go dopiero na samym końcu. W praktyce jednak obowiązek zapłaty podatku może pojawić się znacznie wcześniej – np. przy naliczeniu odsetek na lokacie, wykupie obligacji skarbowych, czy sprzedaży z zyskiem akcji na rachunku maklerskim. W przypadku tych ostatnich inwestycji podatek rozliczasz co do zasady w rocznym zeznaniu PIT.
A im wcześniej oddasz fiskusowi część zysków, tym mniej pieniędzy zostanie Ci do dalszego inwestowania. To oznacza, że w rzeczywistości korzyść z IKE może być jeszcze większa, niż pokazują to nasze wyliczenia.
Gdy „opakujesz” swoje inwestycje w IKE, po drodze nie zapłacisz podatku od zysków kapitałowych. Dzięki temu pieniądze, które normalnie oddałbyś fiskusowi mogą nadal pracować i generować kolejne zyski, więc wartość Twojej inwestycji w IKE będzie wyższa niż poza IKE. Co więcej, jeśli korzystasz z IKE w formie rachunku maklerskiego, nie płacisz również polskiego podatku Belki od otrzymywanych dywidend. Pamiętaj jednak, że dywidendy z zagranicznych spółek mogą być pomniejszane o podatek pobierany za granicą.
IKE daje Ci więc dwie możliwości: całkowite uniknięcie podatku Belki albo odroczenie jego zapłaty nawet o kilkadziesiąt lat. Jeśli spełnisz ustawowe warunki wypłaty, nie zapłacisz tego podatku w ogóle. Jeśli wypłacisz je wcześniej, odroczysz naliczenie i pobranie podatku na sam koniec inwestycji, a kwoty niepobranego podatku będą dla Ciebie po drodze pracować.
A jeśli nie odłożysz 28 tys. zł rocznie?
Wiem, że możesz teraz pomyśleć: „Facet, jakie 28 tysięcy rocznie? Ja tyle w życiu nie odłożę!”. Spokojnie. Jeśli wpłacasz połowę limitu, wszystkie te kwoty podziel mniej więcej przez dwa. Wpłacasz jedną dziesiątą limitu? Podziel je mniej więcej przez dziesięć.
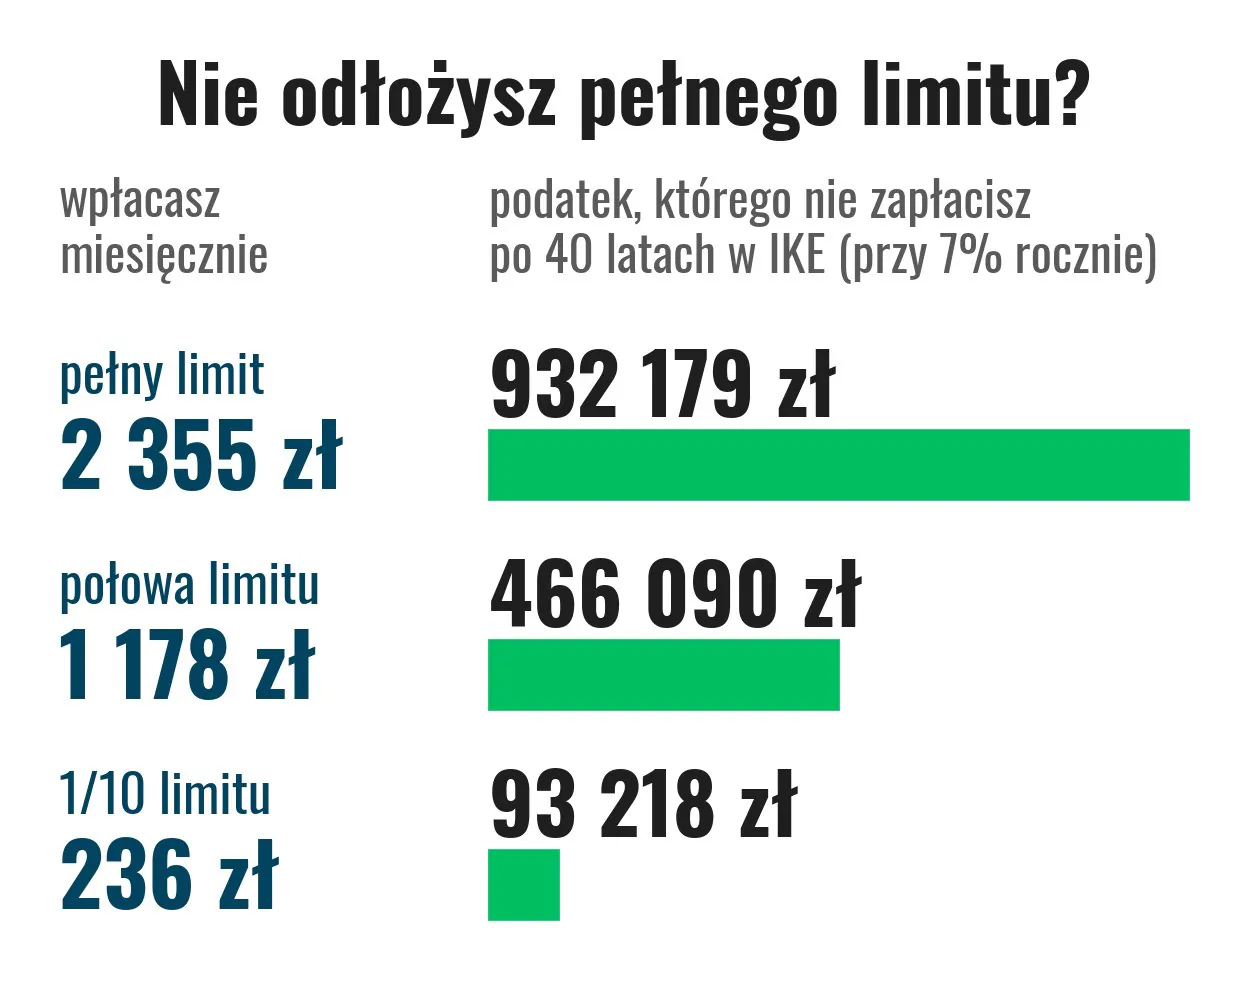
Na IKE możesz wpłacać, kiedy chcesz i ile chcesz, w ramach rocznego limitu. Kwota 28 260 zł to po prostu maksymalna wysokość wpłat w 2026 r. Moja starsza córka odkłada, ile może, i na razie ma na IKE około 6 tys. zł. Krok po kroku robi jednak swoje i jestem przekonany, że za kilka lat dobije do pełnych limitów. Nie musisz co roku wykorzystywać pełnego limitu IKE, żeby czerpać korzyści z tego rozwiązania. Wpłacaj tyle, na ile pozwalają Ci Twoje finanse.
IKE a inflacja. Czego nie bierzesz pod uwagę?
Kolejną świetną cechą IKE jest to, że opakowując nasze inwestycje w ten sposób, skutecznie zwiększamy ochronę antyinflacyjną naszych pieniędzy. Co mam na myśli?
Weźmy nasze zakładane zyski na poziomie 4% w skali roku. Długoterminowy cel inflacyjny NBP wynosi 2,5% w skali roku, załóżmy zatem, że w długim terminie poziomy inflacji powrócą do tej wartości. Oczywiście w rzeczywistości ceny mogą rosnąć znacznie szybciej lub wolniej, ale na potrzeby naszych obliczeń przyjmijmy właśnie takie założenie.
Stopa zwrotu w wysokości 4% rocznie przy inflacji 2,5% oznacza, że realna wartość naszych pieniędzy rośnie o ok. 1,5% rocznie. Ale uwaga – tak jest tylko w sytuacji, gdy nie płacimy podatku Belki. Jeżeli 19% zysków musimy oddawać w formie podatku, to realny przyrost naszych pieniędzy jest znacznie niższy. O ile dokładnie?
- Przyjmijmy, że mamy zainwestowane 10 000 zł w IKE i te pieniądze wypracowały w ciągu roku 400 zł zysku.
Oto jak możemy sobie obrazowo podzielić tę kwotę zysku, gdy inflacja wynosi 2,5% w skali roku i płacimy podatek Belki:
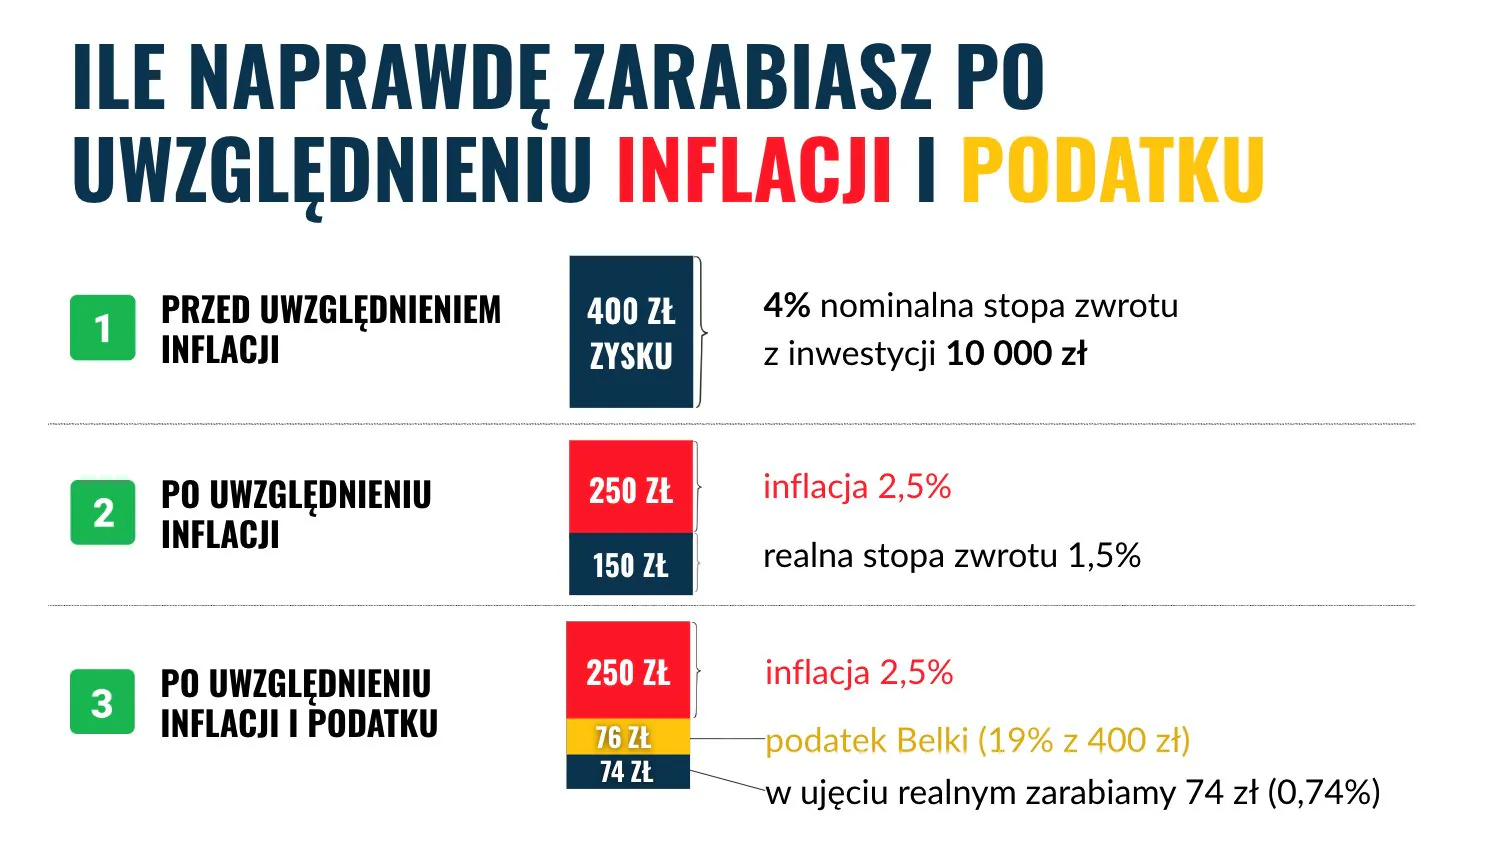
Jak zatem widzisz, po uwzględnieniu inflacji i podatku Belki z 400 zł zysku zostaje nam realnie tylko 74 zł. To niestety nie koniec złych wieści. Załóżmy, że w którymś roku inflacja podskoczy np. do 8,5%. Twoje inwestycje miały jednak świetny rok i wypracowały stopę zwrotu na poziomie aż 10% w skali roku. Jesteś zatem spokojny, bo zarobiłeś więcej, niż wyniosła inflacja. Ale czy na pewno masz powody do zadowolenia?
Okazuje się, że po uwzględnieniu podatku Belki, mimo zysku przewyższającego inflację, realnie możesz być na minusie. W naszym uproszczonym przykładzie, przy inwestycji 10 000 zł, strata wyniesie 40 zł:
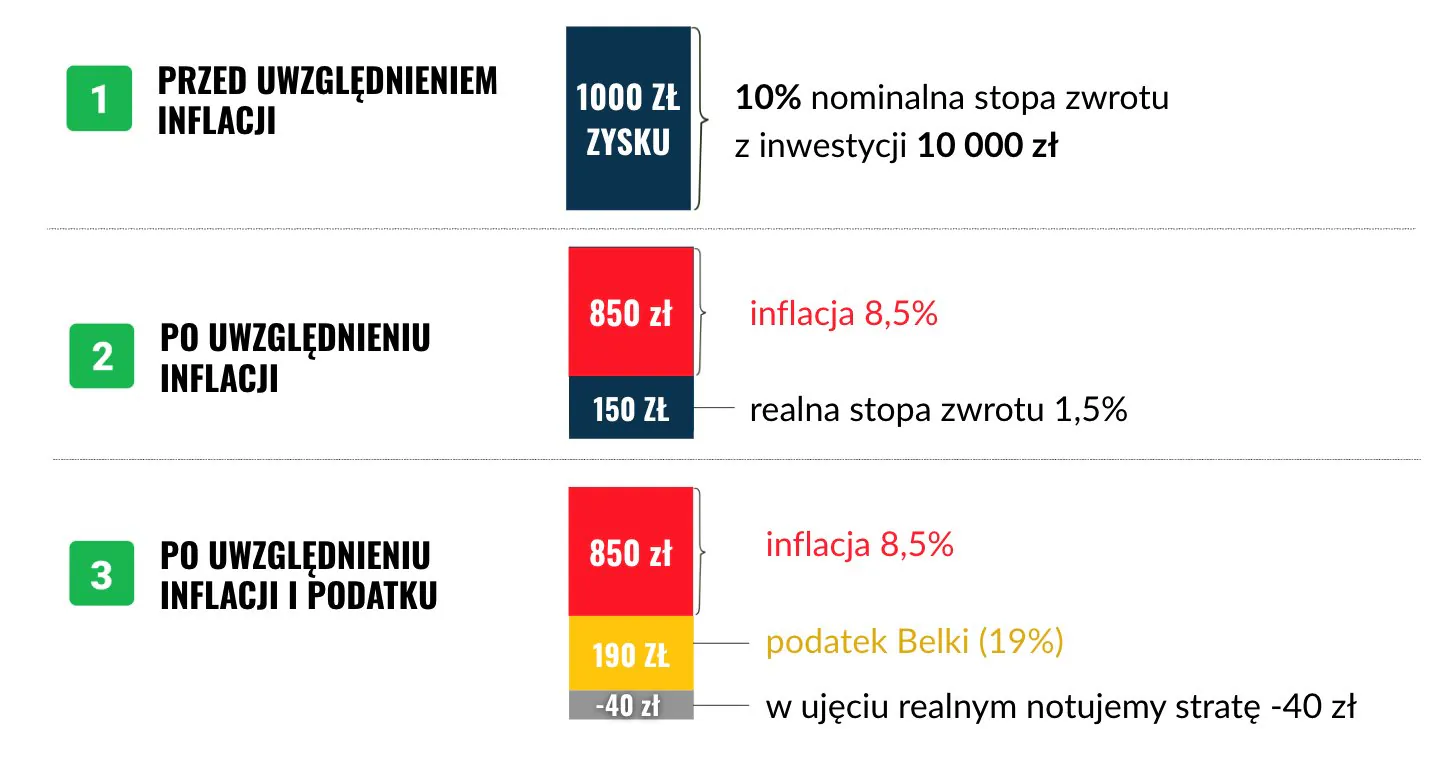
Jak widzisz, podatek Belki jest naliczany od zysków nominalnych, a nie od tych pomniejszonych o inflację. Dlatego przy odpowiednio wysokiej inflacji może pochłonąć nie tylko znaczną część, ale nawet całość Twoich realnych zysków. Ale możesz tego uniknąć, pakując swoje oszczędności w IKE i spełniając warunki zwolnienia z podatku.
– Facet, nie strasz inflacją! Ona wcale nie jest aż tak wysoka!
To prawda. Ale nie mamy żadnej gwarancji, że kiedyś nie będzie istotnie wyższa. Dla złapania długoterminowej perspektywy rzuć sobie okiem na roczne wskaźniki inflacji w Polsce w latach 90.:
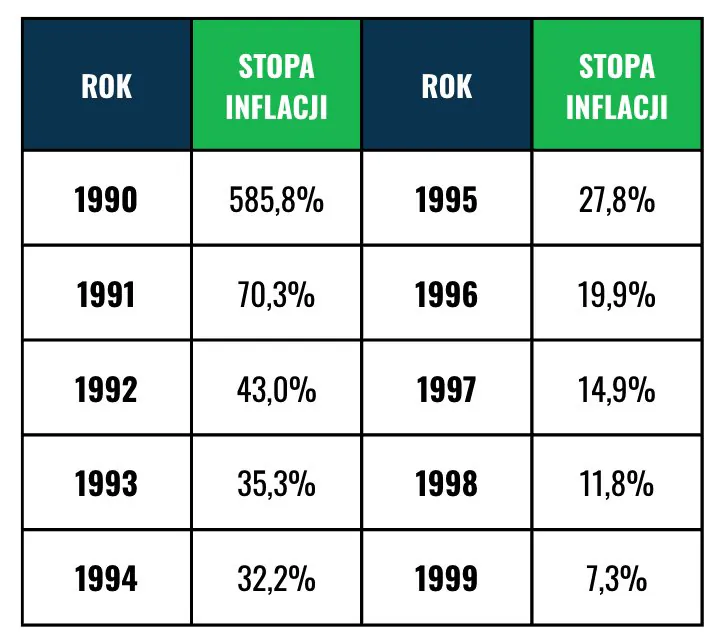
IKE samo w sobie nie chroni przed inflacją. Nie gwarantuje też dodatniego wyniku inwestycji. Ale możliwość uniknięcia podatku Belki sprawia, że większa część wypracowanych zysków może pozostać w Twojej kieszeni.
Limity wpłat na IKE w 2026 r. oraz 2027 r.
Limit wpłat na IKE w 2026 roku wynosi 28 260 zł na osobę, czyli o 2241 zł więcej niż w 2025 roku, kiedy wynosił 26 019 zł. Znamy już również limit na kolejny rok. W 2027 roku będzie można wpłacić na IKE aż 30 099 zł na osobę. To już oficjalna kwota, potwierdzona w obwieszczeniu Ministra Rodziny, Pracy i Polityki Społecznej.
Aktualne limity roczne IKE/IKZE w 2026 roku:
- Limit IKE w 2026 r.: 28 260 zł
- Limit IKZE w 2026 r.: 11 304 zł
- Limit IKZE w 2026 r. dla samozatrudnionych: 16 956 zł
Limity roczne IKE/IKZE w 2027 roku:
- Limit IKE w 2027 r.: 30 099 zł (+6,5%)
- Limit IKZE w 2027 r.: 12 039,60 zł (+6,5%)
- Limit IKZE w 2027 r. dla samozatrudnionych: 18 059,40 zł (+6,5%)
Pamiętaj jednak o bardzo ważnej zasadzie: niewykorzystany limit wpłat nie przechodzi na kolejny rok. Jeśli więc w 2026 roku wpłacisz 10 000 zł, niewykorzystane 18 260 zł nie powiększy Twojego limitu w 2027 roku.
I właśnie dlatego zachęcam, żeby nie odkładać decyzji o założeniu IKE w nieskończoność. Każdy zakończony rok oznacza bezpowrotną utratę możliwości wykorzystania jego limitu.
Dodatkowe korzyści związane z IKE
Ale spokojnie – założenie IKE nie oznacza, że musisz co roku wpłacać na nie określoną kwotę. Wręcz przeciwnie! To bardzo elastyczne rozwiązanie i właśnie za tę elastyczność tak bardzo je lubię. A to tylko jedna z jego zalet.
- Po pierwsze, w ramach rocznego limitu wpłacasz, kiedy chcesz i ile chcesz. Jeśli w danym miesiącu albo w danym roku nie masz z czego wpłacić, po prostu nie wpłacasz. A jeśli przez pomyłkę wpłacisz więcej, niż wynosi limit, instytucja finansowa zwróci Ci nadwyżkę.
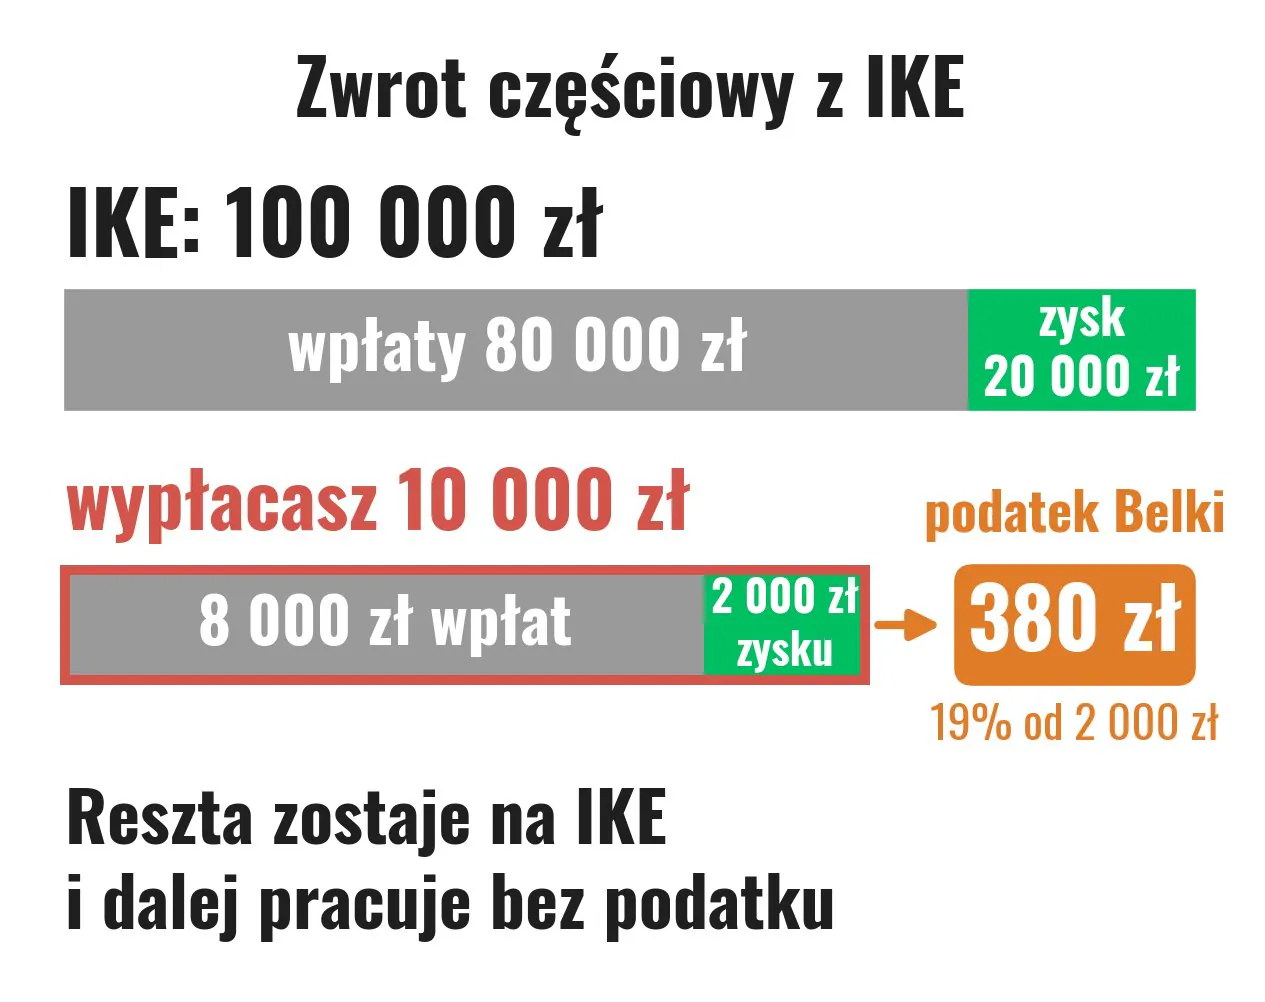
- Po drugie, możesz wypłacać z IKE, kiedy chcesz i w dowolnej wysokości. Jeśli potrzebujesz pieniędzy przed sześćdziesiątką, możesz wypłacić całość, zamykając IKE. Możesz też wypłacić tylko część – to tak zwany zwrot częściowy. Reszta środków zostaje wtedy na IKE i dalej pomnaża się bez podatku. Podatek Belki zapłacisz tylko od zysku, który przypada na wypłaconą kwotę.
Przykład: masz na IKE 100 tys. zł, z czego 80 tys. zł to Twoje wpłaty, a 20 tys. zł to zysk. Wypłacasz 10 tys. zł. Podatek zapłacisz od 2 tys. zł zysku, czyli 380 zł. Reszta zostaje na IKE i dalej pracuje dla Ciebie.
Ważne!
Zwrot częściowy nie obejmuje środków przeniesionych na IKE z PPE ani otrzymanych w drodze wypłaty transferowej po zmarłym oszczędzającym.
Jeśli na Twoje IKE trafiły środki z PPE, przy całkowitym zwrocie przed spełnieniem warunków wypłaty instytucja przekaże do ZUS również 30% sumy składek podstawowych wpłaconych do PPE.
Zobacz: https://www.gov.pl/web/rodzina/co-trzeba-wiedziec-o-ike
- Po trzecie, możesz zmienić instytucję, która prowadzi Twoje IKE. Jeśli po jakimś czasie nie będziesz z niej zadowolony, możesz przenieść swoje IKE do innej firmy razem ze wszystkimi wcześniejszymi wpłatami i zyskami. Bez podatku. Ja robiłem to już trzy razy w ciągu ostatnich 10 lat, za każdym razem, gdy pojawiała się bardziej dogodna dla mnie oferta.
- Po czwarte, w ramach IKE możesz zmieniać inwestycje bez płacenia podatku Belki. Możesz na przykład sprzedawać jedne ETF-y i kupować inne, a także zmieniać fundusze inwestycyjne – bez konieczności płacenia podatku od wypracowanych zysków. Poza IKE każda taka zmiana z zyskiem zwykle wiąże się z obowiązkiem zapłaty podatku.
- I po piąte – sprawa, o której wiele osób zapomina: pieniądze z IKE się dziedziczy. W umowie możesz wskazać osoby, które otrzymają środki po Twojej śmierci. Zrób to, bo wtedy pieniądze trafią do nich bez czekania na postępowanie spadkowe. Jeśli nikogo nie wskażesz, środki z IKE wejdą do spadku.
Kiedy IKE się nie opłaca?
IKE ma mnóstwo zalet, ale są też pewne pułapki, na które warto uważać. Chcę Cię ostrzec szczególnie przed trzema sytuacjami.
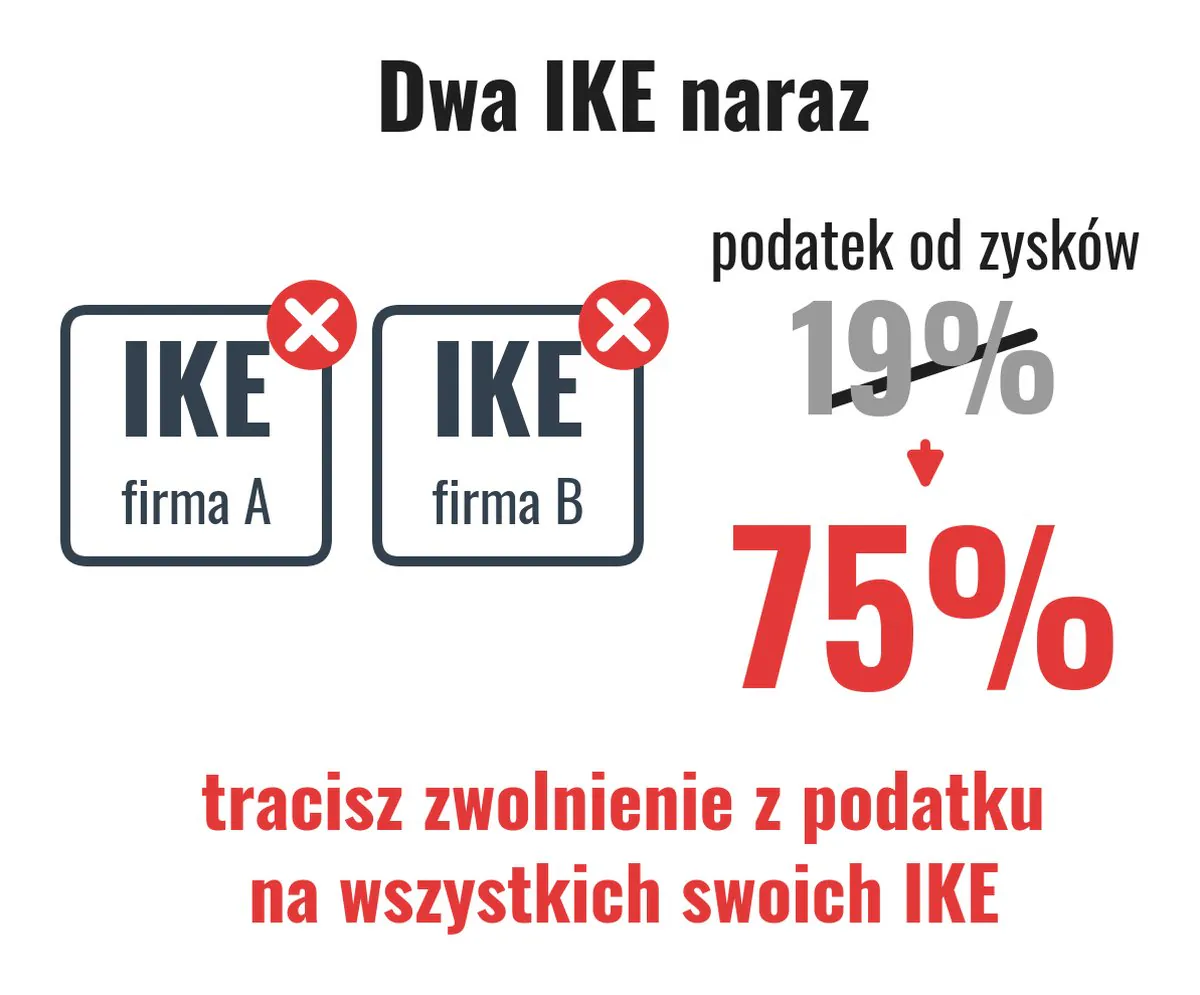
Ostrzeżenie nr 1: każda osoba może mieć tylko jedno IKE. Zakładając konto, podpisujesz oświadczenie, że nie masz IKE w innej instytucji finansowej. I to nie jest formalność. Jeśli wbrew przepisom gromadzisz pieniądze na dwóch IKE naraz, tracisz prawo do zwolnienia podatkowego na obu kontach. Co więcej, od osiągniętych na nich zysków nie zapłacisz wtedy standardowych 19%, tylko aż 75% podatku. Zdecydowanie nie warto ryzykować.
Ostrzeżenie nr 2: uważaj na opłaty w IKE Obligacje. W wielu instytucjach prowadzenie IKE nie kosztuje więcej niż zwykłego rachunku. Jednym z wyjątków jest IKE Obligacje. W roku założenia konta nie płacisz nic, ale w kolejnych latach pobierana jest opłata wynosząca od 0,16% do 0,10% wartości nominalnej obligacji, maksymalnie 200 zł rocznie.
Oznacza to, że za każdy rok oszczędzania możesz zapłacić nawet 200 zł. Dodatkowo za zwrot częściowy z IKE Obligacje pobierana jest opłata w wysokości 100 zł, a wcześniejsze wycofanie środków może się wiązać również z opłatą za przedterminowy wykup obligacji. (zasady IKE Obligacje). Dla porównania: fundusze inwestycyjne potrafią pobierać wielokrotnie wyższe opłaty.
Ostrzeżenie nr 3: nie zamykaj i nie przenoś IKE w ciągu pierwszych 12 miesięcy od założenia. Zgodnie z ustawą, gdy przenosisz IKE do innej instytucji finansowej albo likwidujesz je w ciągu roku od założenia, instytucja może pobrać z tego tytułu dodatkową opłatę. W zależności od warunków umowy możesz być przez to jednorazowo nawet kilkaset złotych „pod kreską”.
Po upływie okresu wskazanego w umowie, nie dłuższego niż 12 miesięcy, ta dodatkowa opłata już nie obowiązuje. Wyjątkiem jest możliwość pobrania przez dom maklerski opłaty za przeniesienie aktywów do innej instytucji. Nie może ona jednak przekraczać kosztu, jaki sam dom maklerski ponosi z tego tytułu na rzecz Krajowego Depozytu Papierów Wartościowych (art. 39 ustawy o IKE i IKZE).
Poza tymi wyjątkami, inwestując w ramach IKE, zawsze będziesz w lepszej sytuacji niż inwestując w taki sam produkt poza IKE.
IKE, IKZE i OKI – czym się różnią?
Od stycznia 2027 roku ruszają osobiste konta inwestycyjne, czyli OKI. Będzie więc OKI, IKE i IKZE – każdy skrót kryje inny typ konta i inne zasady i korzyści podatkowe. Można się w tym łatwo pogubić.
Na szczęście każdy z tych tematów rozkładamy na naszym blogu na czynniki pierwsze. IKE poznajesz właśnie w tym artykule, IKZE wyjaśnił szczegółowo Maciek w artykule: Wszystko o IKZE, a o OKI pisała już Kasia. To ostatnie rozwiązanie ma zupełnie inne zasady i limity, a dla części osób może okazać się korzystniejsze od IKE. Co ważne, nie musisz wybierać między IKE a IKZE – możesz korzystać z obu jednocześnie, mając po jednym koncie każdego rodzaju (art. 4 ustawy o IKE i IKZE).
A jak się w tym wszystkim odnaleźć i wybrać najkorzystniejsze rozwiązanie dla siebie? Kasia przygotowuje właśnie materiał, w którym porówna IKE, IKZE i OKI oraz pokaże, kiedy warto skorzystać z każdego z nich.
A teraz wróćmy do IKE i zmierzmy się z obawą, która od lat powstrzymuje wiele osób przed jego założeniem: czy państwo może zabrać zgromadzone na nim pieniądze?
Czy państwo zabierze nasze pieniądze z IKE?
Przyznam szczerze, że histeria związana z tym tematem i opinie dotyczące ryzyka nacjonalizacji IKE grają mi na nerwach. To zapewne część kampanii mającej na celu zniechęcić ludzi do PPK, ale z jej powodu mnóstwo osób czai się też z założeniem IKE i z każdym kolejnym rokiem traci bezpowrotnie kolejne limity wpłat.
Czy pieniądze na IKE mogą podzielić los środków z OFE? Moim zdaniem zdecydowanie nie, bo różnica jest tu ogromna:
- Do OFE trafiała część naszej obowiązkowej składki emerytalnej. Pieniądze najpierw szły do ZUS-u, a potem ZUS przekazywał część z nich do OFE. To powodowało wzrost deficytu budżetowego, bo trzeba było udzielać większych dotacji do ZUS. Ponieważ do OFE trafiały pieniądze ze składek płaconych na ZUS, to zostały one zaklasyfikowane jako część środków publicznych i w większości wróciły w ramach pseudo-reformy z powrotem do ZUS.
- Z IKE jest zupełnie inaczej. Na IKE wpłacasz własne, prywatne pieniądze – te, które trafiły na Twoje konto już po zapłaceniu składek i podatku dochodowego. Dlatego sam decydujesz, czy, kiedy i ile wpłacasz. W każdej chwili możesz też te pieniądze wypłacić, a z OFE nie mogłeś wypłacić ani złotówki. Tu nie ma przestrzeni na interpretacje pozwalające nazwać te pieniądze „środkami publicznymi”, bo one nigdy przez system finansów publicznych nie przeszły. Rosnące oszczędności na IKE nie zwiększają deficytu finansów publicznych, więc politycy nie mają żadnych powodów, by po te pieniądze sięgać.
- Jedyne, co politycy mogliby potencjalnie zrobić, to zmienić zasady opodatkowania IKE, np. przywrócić podatek Belki. Ustawodawca musi jednak respektować zasady konstytucyjne, w tym ochronę praw nabytych i zaufania obywateli do państwa, więc taka zmiana najpewniej dotyczyłaby nowych wpłat, a nie pieniędzy już zgromadzonych. Gwarancji, że obecne preferencje podatkowe przetrwają kolejne kilkadziesiąt lat, nikt oczywiście nie da.
- Pod względem prawnym IKE niczym się nie różni od Twojego konta w banku czy od samochodu, który stoi pod domem. To Twoja prywatna własność. Jeśli państwo miałoby sięgnąć po IKE, równie dobrze mogłoby sięgnąć po Twoje oszczędności na lokacie, mieszkanie czy właśnie samochód. Jeśli boisz się o nacjonalizację środków na IKE, w identycznym stopniu powinieneś się bać o całą resztę swojego majątku. Nie masz IKE, bo boisz się państwa? To zlikwiduj też wszystkie rachunki w banku, lokaty i inne oszczędności, kup złoto, zakop w ziemi, a potem… pilnuj tego! Jeżeli jednak uważasz, że to skrajny scenariusz, to otwórz IKE i wykorzystuj roczne limity.
Dlatego jeśli do tej pory unikałeś IKE z obawy przed powtórką historii OFE, mam nadzieję, że te argumenty pomogą Ci spojrzeć na to rozwiązanie z innej perspektywy.
Myśl prawdopodobieństwami, a nie emocjami!
Czy nacjonalizacja jest możliwa? Mniej więcej tak samo jak powrót do Polski rządów komunistycznych – wtedy wszystko zostanie znacjonalizowane. Każdy scenariusz ma oczywiście jakieś prawdopodobieństwo realizacji. Ja jednak widzę to tak:
- Scenariusz 1: państwo zabierze mi środki z IKE – prawdopodobieństwo: 5%.
- Scenariusz 2: państwo nie zabierze mi środków z IKE – prawdopodobieństwo: 95%.
Postrzegając sytuację w ten sposób, obstawiam bez wahania scenariusz nr 2 i spokojnie pomnażam pieniądze w IKE. Próba znacjonalizowania takich pieniędzy skończyłaby się zapewne rewolucją i ostatecznym obaleniem władzy, która próbowałaby po nie sięgnąć.
Wiem już jednak z doświadczenia, że po obaleniu argumentu o OFE przeciwnicy IKE mówią: – Co tam OFE! A pamiętasz, co się stało na Cyprze?
Jasne, że pamiętam! Otóż w 2013 roku na Cyprze państwo zarekwirowało depozyty bankowe w kwotach przekraczających 100 000 EUR, czyli tyle, ile wynoszą gwarancje bankowe BFG w razie upadłości wszystkich europejskich banków. Dlaczego? Bo dwa duże banki, których aktywa przekraczały wielokrotnie PKB całego Cypru, praktycznie upadły. Jeśli upadnie bank, środki do równowartości 100 000 EUR na jednego deponenta są co do zasady objęte gwarancją BFG. Nadwyżka nie jest standardowo gwarantowana, co oznacza ryzyko utraty części lub całości tych pieniędzy, ale nie przesądza, że rzeczywiście je stracisz. Więc scenariuszem Cypryjskim zacząłbym martwić się wtedy, gdybym na IKE prowadzonym w jakimś banku odłożył więcej niż 100 000 EUR.
Czy boję się nacjonalizacji środków na IKE?
Nie. I nie pisałbym o tym, gdybym miał jakiekolwiek wątpliwości. Jednym z prostych sposobów zweryfikowania, na ile dana osoba wierzy w jakieś rozwiązanie, jest sprawdzenie, czy sama z tego rozwiązania korzysta. Amerykanie sprawdzają to takim pytaniem:
– Does he put his money where his mouth is?
Będę wdzięczny, jeśli ktoś z Was podrzuci mi zgrabny polski odpowiednik tego wyrażenia, bo „robi to, co mówi” wydaje mi się zbyt ogólne. W każdym razie żeby nie było, że Cię uspokajam, a sam się boję i zakopuję pieniądze w ogródku, pora na screeny z naszych rachunków IKE (stan na 28 października 2026 r.; aktualny stan sprawdzisz w cyklu „Finansowa Forteca w Praktyce”).
Od razu ważna uwaga: to nasze prywatne decyzje i prywatne pieniądze, dopasowane do naszej sytuacji. Pokazuję je w celach edukacyjnych, a nie jako rekomendację dla Ciebie.
To dobry moment na krótkie przypomnienie: Pamiętaj, proszę, że wszystkie prezentowane na blogu materiały mają charakter wyłącznie edukacyjny i informacyjny. Są wyrazem prywatnej opinii autorów. Zapoznaj się, proszę, z dokładną informacją prawną, którą znajdziesz na końcu tego artykułu.
Ile mamy na naszych IKE?
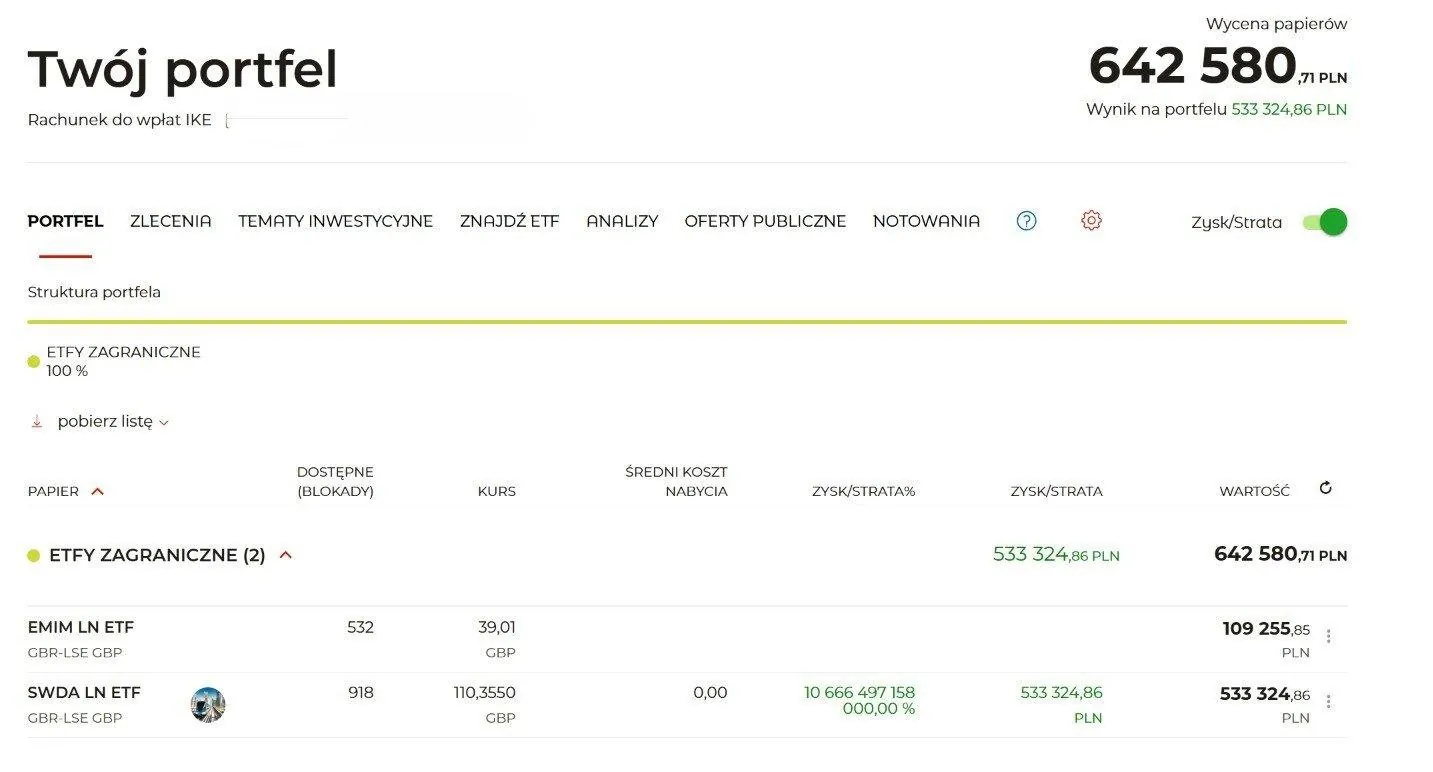
Na moim IKE na dzień 28 października 2026 jest 642 580 zł. W środku mam tylko dwa ETF-y: jeden na indeks akcji z krajów rozwiniętych, a drugi na indeks akcji z rynków wschodzących. Kwota jest tak duża nie tylko dzięki regularnym wpłatom i wypracowanym zyskom, ale też dlatego, że w 2020 roku przeniosłem na IKE środki z PPE (pracowniczego programu emerytalnego) w kwocie ok. 138 tys. zł.
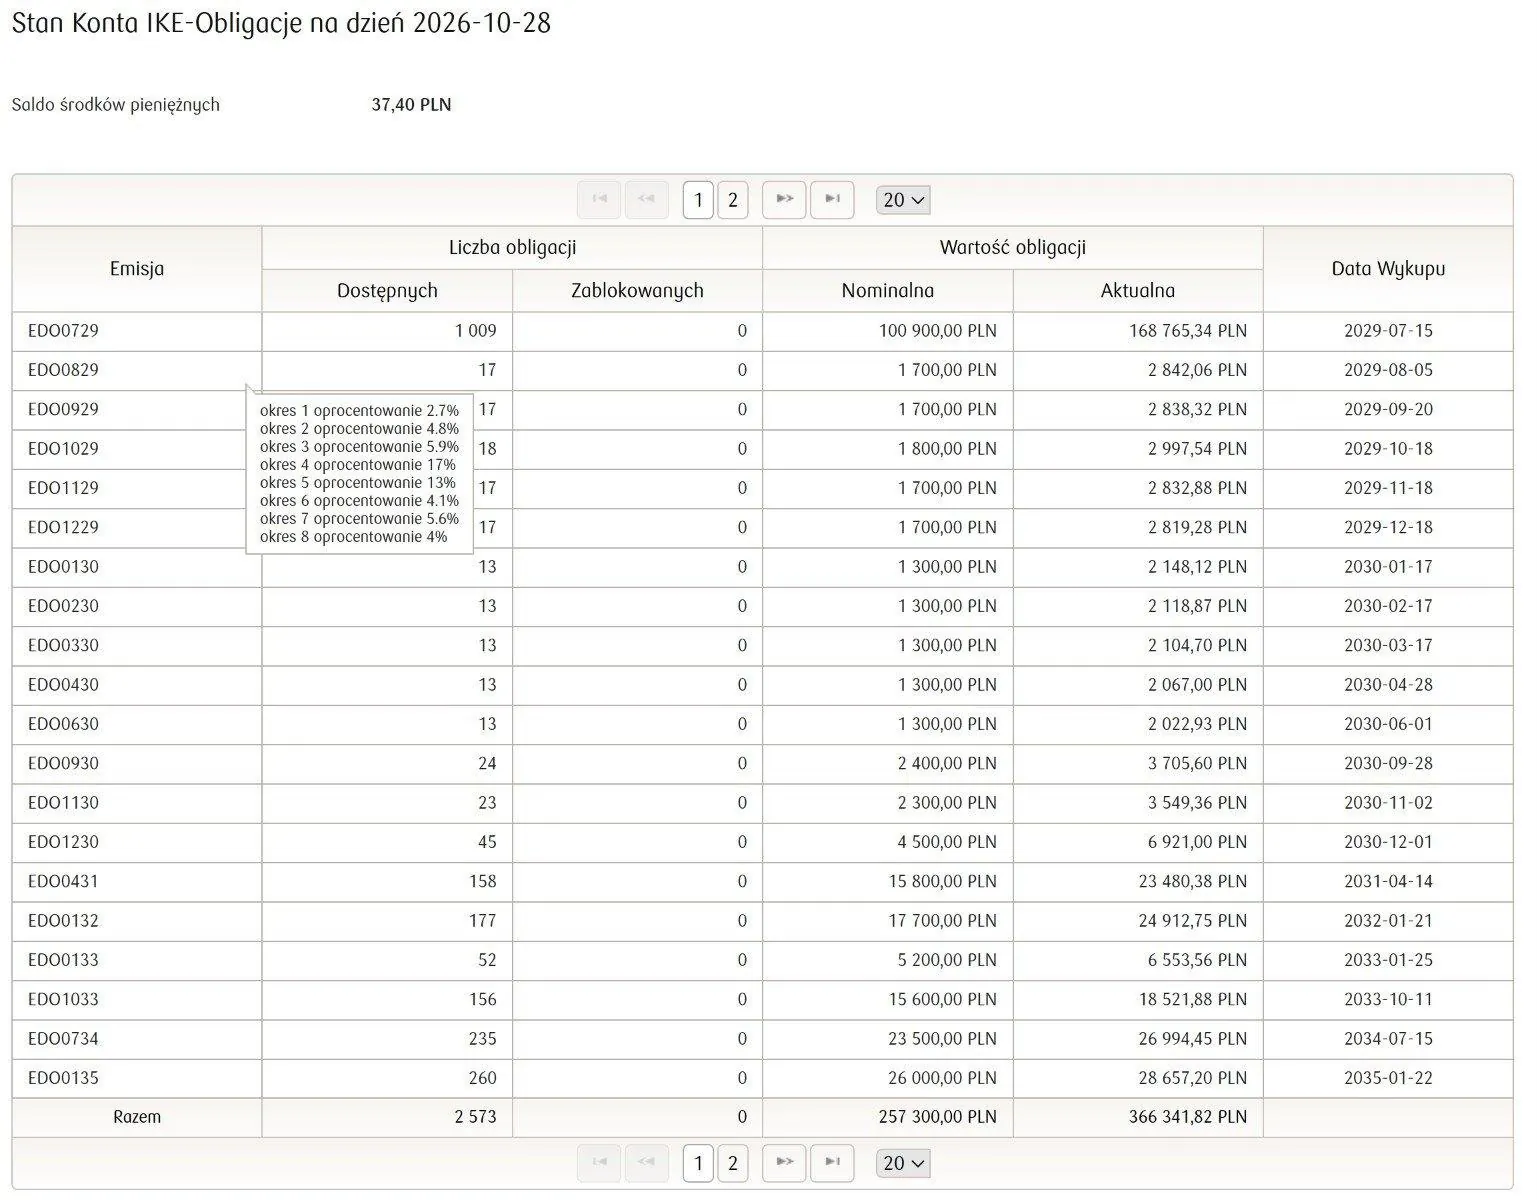
A to IKE Obligacje mojej żony Kasi. W środku są wyłącznie 10-letnie obligacje skarbowe EDO, indeksowane inflacją. Kasia również robiła po drodze transfer: w lipcu 2019 roku przeniosła swoje IKE w kwocie 100 900 zł na IKE Obligacje i od tej pory dopłacała. Wpłaty łącznie z transferem wynoszą 257 300 zł, a wartość konta na dziś to 366 341 zł. To ponad 109 tys. zł narosłych odsetek z „nudnych” obligacji.
Miarą mojej wiary w to rozwiązanie niech będzie zatem fakt, że do dziś wspólnie z żoną „postawiliśmy” na to rozwiązanie ponad milion złotych.
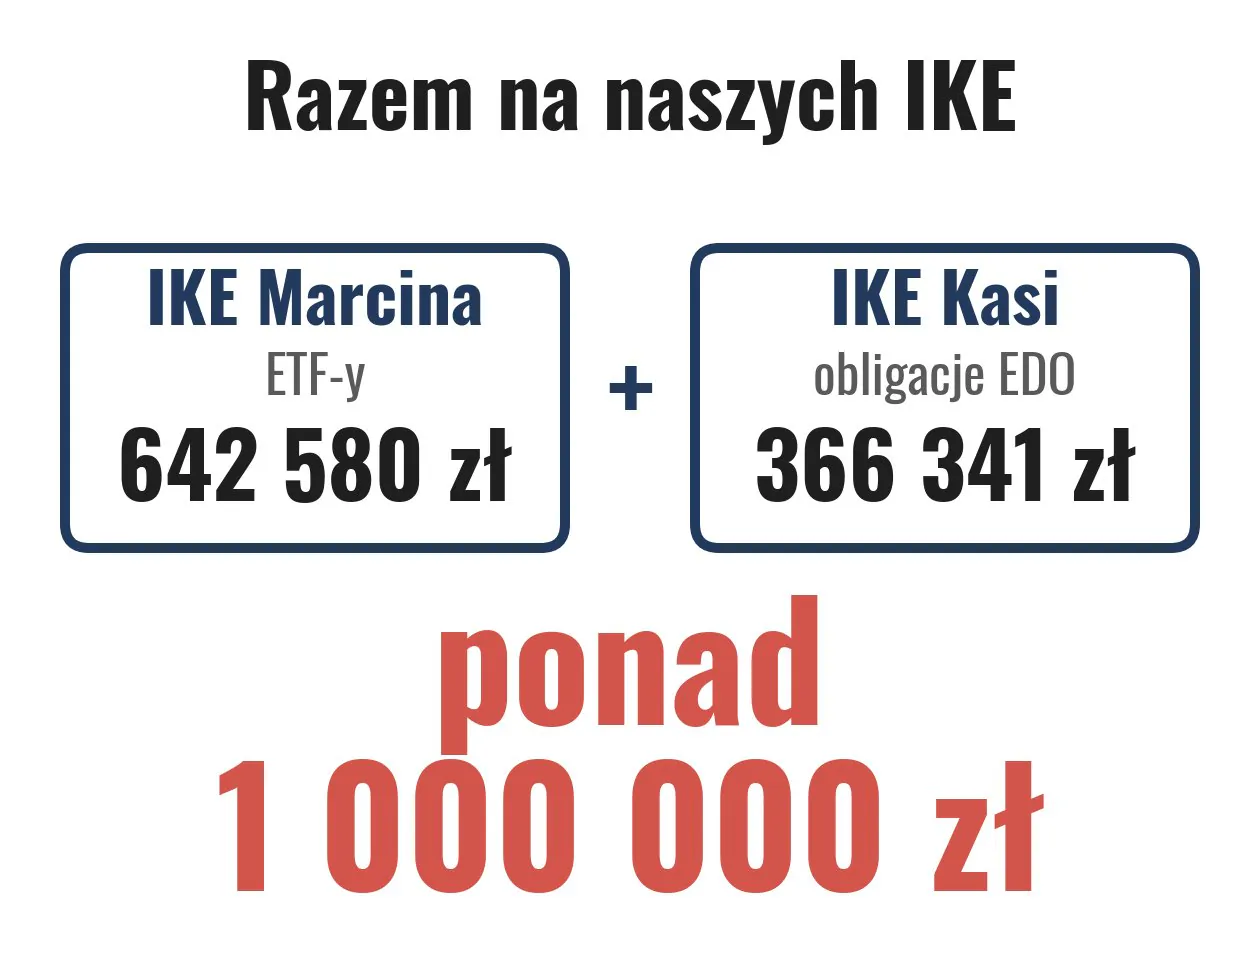
Gdybyśmy naprawdę bali się, że państwo nam te środki zabierze, nie trzymalibyśmy tam takich pieniędzy. Dodatkowo, z każdym kolejnym kwartałem zwiększamy tę kwotę o kolejne wpłaty, aby pod korek wykorzystać limit w każdym roku. Wyprowadzam zatem pieniądze „z systemu” nie w taki sposób, że zakopuję je w ogródku, tylko wpłacam je sobie na IKE i cały czas zwiększam kwotę, od której w pełni legalnie nie zapłacę podatku Belki.
Kiedy możemy wypłacić pieniądze z IKE i zatrzymać 100% zysków?
Tu sprawa jest prosta:
- Gdy ukończymy 60 lat (lub 55 lat w przypadku nabycia wcześniejszych uprawnień emerytalnych) ORAZ
- Gdy dodatkowo spełnimy jeden z dwóch warunków:
- dokonamy wpłat na IKE co najmniej w 5 dowolnych latach kalendarzowych ALBO
- dokonamy ponad połowy wartości wpłat na IKE co najmniej 5 lat przed dniem złożenia wniosku o dokonanie wypłaty.
Źródło: art. 34 ustawy o IKE i IKZE (tekst jednolity Dz.U. 2026 poz. 91).
Oczywiście powyższe punkty określają, kiedy MOŻEMY zacząć wypłacać pieniądze z IKE. Możemy, ale nie musimy. Dopóki nie zaczniemy dokonywać wypłat, to nawet po 60. roku życia cały czas możemy kontynuować oszczędzanie na IKE i wykorzystywać kolejne roczne limity wpłat. Dopiero gdy dokonamy wypłaty (jednorazowej lub w formie rat), nasze IKE przejdzie w stan „dekumulacji” i nowych środków nie będziemy już mogli do niego wpłacać.
A jeśli będziemy potrzebowali pieniędzy przed 60. rokiem życia?
IKE jest rozwiązaniem na tyle elastycznym, że daje nam w takiej sytuacji dwie możliwości:
- zwrot częściowy, czyli wypłatę części zgromadzonych na IKE środków przy jednoczesnej kontynuacji umowy (przykład z liczbami znajdziesz wyżej, w części o korzyściach IKE),
- zwrot całkowity, czyli wypłatę całości środków, równoznaczną z zakończeniem naszej umowy o prowadzenie IKE.
Jedyną sankcją za taką wcześniejszą wypłatę jest konieczność zapłaty podatku Belki od całości (zwrot całkowity) lub części (zwrot częściowy) wycofanych z IKE środków. Co więcej, nawet jeśli dokonamy zwrotu całkowitego, będziemy mogli otworzyć IKE ponownie i rozpocząć od nowa gromadzenie środków na takich samych zasadach.
Co i kiedy mogę robić z moim IKE?
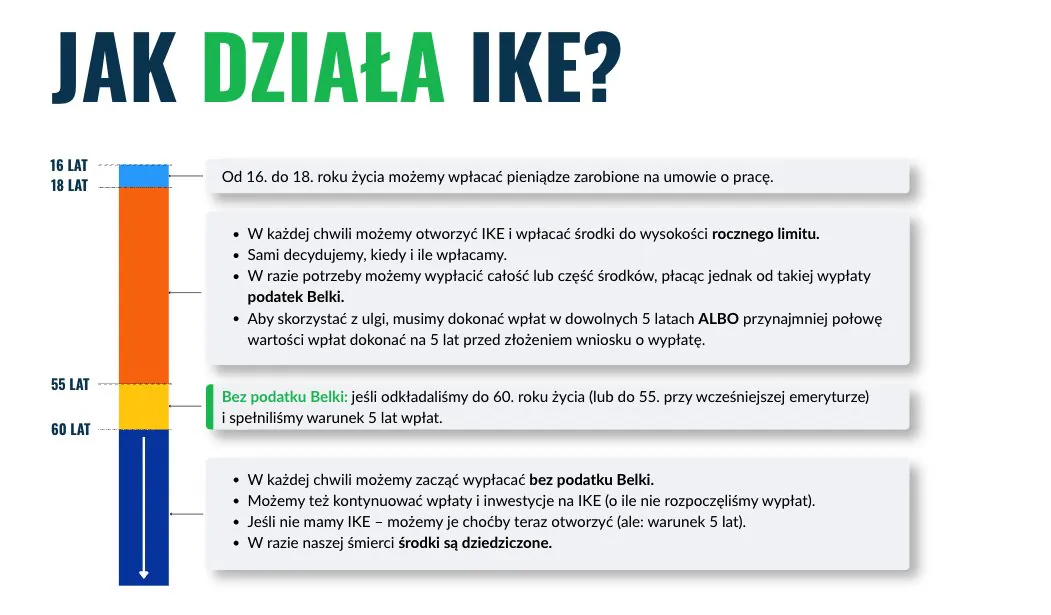
IKE można założyć już od 16. roku życia. Podobno jeden obraz znaczy więcej niż 1000 słów, dlatego zamiast opisywać każdy etap posiadania IKE, pokazałem to na poniższej grafice:
Z którego IKE korzystam?
Gdy nie było możliwości inwestowania w zagraniczne ETF-y w ramach IKE, korzystałem przez lata z IKE Plus oferowanego przez NN Investment Partners TFI (dziś Goldman Sachs TFI).
Pod koniec 2019 roku Dom Maklerski BOŚ oraz Biuro Maklerskie mBanku udostępniły możliwość nabywania zagranicznych ETF-ów w ramach IKE, dlatego w 2020 roku dokonałem tzw. transferu IKE do mBanku. Gdy BM mBanku wprowadziło niekorzystną opłatę, ponownie przeniosłem IKE, tym razem do DM BOŚ. Dziś moje IKE jest z powrotem w mBanku, na koncie eMakler. W sumie przenosiłem je już 3 razy w ciągu ostatnich 10 lat. Jak widzisz – bez problemu można transferować środki do instytucji z najlepszą w danym momencie ofertą. Jeśli chodzi o IKE Kasi, to również dokonaliśmy transferu z IKE Plus i od lipca 2019 roku środki znajdują się na IKE Obligacje, w ramach którego kupujemy 10-letnie, indeksowane inflacją obligacje skarbowe EDO.
Ważna informacja: LINKI PARTNERSKIE
Kto nas zna i śledzi od jakiegoś czasu, to wie, że promujemy wyłącznie takie narzędzia i usługi, z których sami z zadowoleniem korzystamy lub z czystym sumieniem polecamy swojej rodzinie i znajomym.
Dlatego wstawiamy w tym wpisie linki partnerskie do IKE w mBanku w ramach płatnej współpracy. 👉 Jeśli z tych linków skorzystasz, to wesprze nasz blog i kanał.
Jak widzisz, możesz zmienić instytucję prowadzącą IKE, gdy pojawi się korzystniejsza dla Ciebie oferta. A ponieważ warunki i opłaty potrafią się zmieniać, warto co jakiś czas sprawdzić, co proponują inne instytucje.
I właśnie dlatego regularnie przyglądamy się ofertom dostępnym na rynku. W połowie listopada opublikujemy nowy ranking IKE i IKZE 2026, który pomoże Ci porównać dostępne możliwości i wybrać rozwiązanie najlepiej dopasowane do Twoich potrzeb.
Mam wielką nadzieję, że udało mi się przekonać Cię do tego, by nie odwlekać decyzji o rozpoczęciu inwestowania z wykorzystaniem IKE. Każdy rok kalendarzowy, który dobiega końca, oznacza jedno: limit wpłat za dany rok bezpowrotnie mija.
Jeśli masz wątpliwości, które IKE wybrać, znajdziesz na moim blogu bardzo przydatne wpisy:
Ranking IKE i IKZE 2026. IKE i IKZE z rachunkiem maklerskim, mBank vs XTB vs Bossa oraz Alior, BDM i Erste. POZNAJ ZWYCIĘZCĘ RANKINGU plus KALKULATOR
Wszystko o IKZE – jak legalnie płacić niższe podatki w 2026 roku?

Jak przenieść IKE/IKZE do innej firmy, czyli wypłata transferowa krok po kroku
Sposób na inflację? IKZE Obligacje vs IKE Obligacje – co wybrać? KALKULATOR + przewodnik
Ranking IKE i IKZE 2025. IKE i IKZE z rachunkiem maklerskim, XTB vs Bossa vs mBank oraz Santander i BDM. POZNAJ ZWYCIĘZCĘ RANKINGU
Ranking IKE i IKZE 2024. IKE i IKZE z rachunkiem maklerskim, XTB vs BOSSA vs mBank. POZNAJ ZWYCIĘZCĘ RANKINGU
IKE czy IKZE – co się bardziej opłaca? Kalkulator IKE vs IKZE + kompletny przewodnik
Likwidacja podatku Belki – jakie szanse i co z IKE oraz IKZE?
A w komentarzu napisz, czy masz IKE, czy nie – i dlaczego. Jestem bardzo ciekawy Twoich odpowiedzi! Pytania też śmiało zadawaj pod wpisem.
IKE – najczęściej zadawane pytania
Źródła danych i przepisów:
- Ustawa o IKE i IKZE – tekst jednolity, Dz.U. 2026 poz. 91
- Ministerstwo Rodziny – informacje o IKE
- Obwieszczenie Ministra Rodziny, Pracy i Polityki Społecznej – limit wpłat na IKE w 2026 roku (M.P. 2025 poz. 1202)
- Ustawa o osobistych kontach inwestycyjnych, Dz.U. 2026 poz. 1098
- PKO BP – oferta i opłaty IKE-Obligacje

Marcin Iwuć
Założyciel FBO i finansista z międzynarodowym tytułem CFA (Chartered Financial Analyst). Po 11 latach w branży inwestycyjnej i bankowej rzucił etat, by zbudować firmę uczącą mądrego dbania o finanse. Autor bestsellera Finansowa Forteca (ponad 130 000 sprzedanych egzemplarzy). Pragnie dotrzeć z wiedzą finansową do 15 milionów osób.
Jeżeli podobał Ci się ten artykuł, może zainteresuje Cię książka Marcina o inwestowaniu – „Finansowa Forteca”. W podobny sposób jak tutaj na blogu – prosto i merytorycznie – tłumaczy w niej, jak inwestować skutecznie i mieć święty spokój. Szczegóły poznasz TUTAJ.
PODOBAJĄ CI SIĘ ARTYKUŁY NA BLOGU?
Dołącz do ponad 63 050 osób, które otrzymują newsletter i korzystają z przygotowanych przeze mnie bezpłatnych narzędzi pomagających w skutecznym dbaniu o finanse.
KLIKNIJ W PONIŻSZY PRZYCISK.
PLANUJESZ ZACIĄGNĄĆ KREDYT HIPOTECZNY
I NIE WIESZ OD CZEGO ZACZĄĆ?
To zupełnie naturalne. Kredyt hipoteczny to ogromne zobowiązanie, które przygniata przez kilkadziesiąt lat. W dodatku mnóstwo osób bardzo za niego przepłaca. Przygotowałem kurs Kredyt Hipoteczny Krok po Kroku, aby uzbroić Cię w niezbędną wiedzę i dać narzędzia do wygodnego podjęcia najlepszych dla Ciebie decyzji. Chcę Ci pomóc w znalezieniu kredytu hipotecznego, który:
✅ w bezpieczny sposób pomoże Ci zrealizować marzenie o własnym mieszkaniu czy domu,
✅ nie obciąży nadmiernie budżetu Twojej rodziny,
✅ będzie Cię kosztował tak mało, jak to tylko możliwe,
✅ szybko przestanie być Twoim zobowiązaniem, bo sprawnie go spłacisz.
Proszę zapoznaj się z poniższą informacją.