Ile odkładać z wypłaty? Pożyczasz 5% czy odkładasz 5% – dwa scenariusze na jednym wykresie
Nie wielkie czyny, ale drobne decyzje, które podejmujesz co miesiąc, przesądzą, czy będziesz bogaty, czy biedny.
Dziś pokażę Ci to na jednym wykresie. Dwie osoby, ten sam wiek, te same zarobki, te same warunki i bardzo podobny standard życia. Pierwsza pożycza 5% pensji, druga 5% odkłada. Zobacz, co dzieje się z ich finansami po 5, 10 i 20 latach. Pokażę Ci, jak ułamek pensji przy odmiennym podejściu do pieniędzy potrafi zrobić ogromną różnicę.
Na czym polega ten eksperyment?
Dwóch kolegów rozpoczyna właśnie pracę w jednej firmie. Mają po 30 lat, takie samo wykształcenie i takie samo doświadczenie. Pracują na podobnych stanowiskach i tyle samo zarabiają: 5 500 zł na rękę, czyli mniej więcej tyle, ile wynosi mediana wynagrodzeń w Polsce w 2026 roku.
Różnica między nimi polega tylko na jednym: na postępowaniu z pieniędzmi.
Jak pożycza pierwszy kolega?
Pierwszy stwierdził, że życie jest krótkie i trzeba z niego bardziej korzystać. Wie, że nie zarabia kokosów, ale ma stabilną pracę i jest przekonany, że jak będzie pożyczał z głową, to wszystko się jakoś ułoży.
Nie pożycza zresztą dużo — raptem 5% pensji, czyli 275 zł miesięcznie. I oczywiście robi to sprytnie.
Zaczyna od darmowego kredytu, czyli karty kredytowej. Ma na niej limit w wysokości swojego wynagrodzenia, ale nie płaci żadnych odsetek, bo gdy tylko dostaje pensję, od razu spłaca całe zadłużenie na karcie. Tyle że co miesiąc brakuje mu tych samych 275 zł, więc wykorzystany limit rośnie — 20 miesięcy × 275 zł to akurat 5 500 zł. Dopiero po 20 miesiącach limit na karcie się kończy i trzeba poszukać nowego finansowania.
Na szczęście inny bank — widząc w BIK-u, jak pięknie nasz bohater spłaca długi i jak stabilne są jego zarobki — chętnie udziela mu debetu w koncie, a potem kolejnych pożyczek ze średnim RRSO 12%.
Ile odkłada z wypłaty drugi kolega?
Drugi kolega nie lubi długów, bo babcia zawsze mu powtarzała: „Nie bądź finansowym niewolnikiem!”.
Jest więc oszczędny, ale nie wycina wydatków do kości. Kieruje się prostą zasadą: gdy tylko dostaje wynagrodzenie, od razu odkłada 5%, a żyje za pozostałe 95%.
Nie zna się na inwestycjach, dlatego korzysta po prostu z detalicznych obligacji skarbowych i wyciąga z nich 4% w skali roku.
Zbierzmy założenia w jednym miejscu:
- pensja na rękę: 5 500 zł u obu,
- co miesiąc 275 zł (5% pensji) — jeden pożycza, drugi odkłada,
- pożyczający: najpierw 20 miesięcy na karcie bez odsetek, potem debet i pożyczki ze średnim RRSO 12%,
- oszczędzający: obligacje skarbowe, 4% rocznie.
Co mu to daje? Zobacz na wykresach.
Ile dzieli ich po 5 latach?
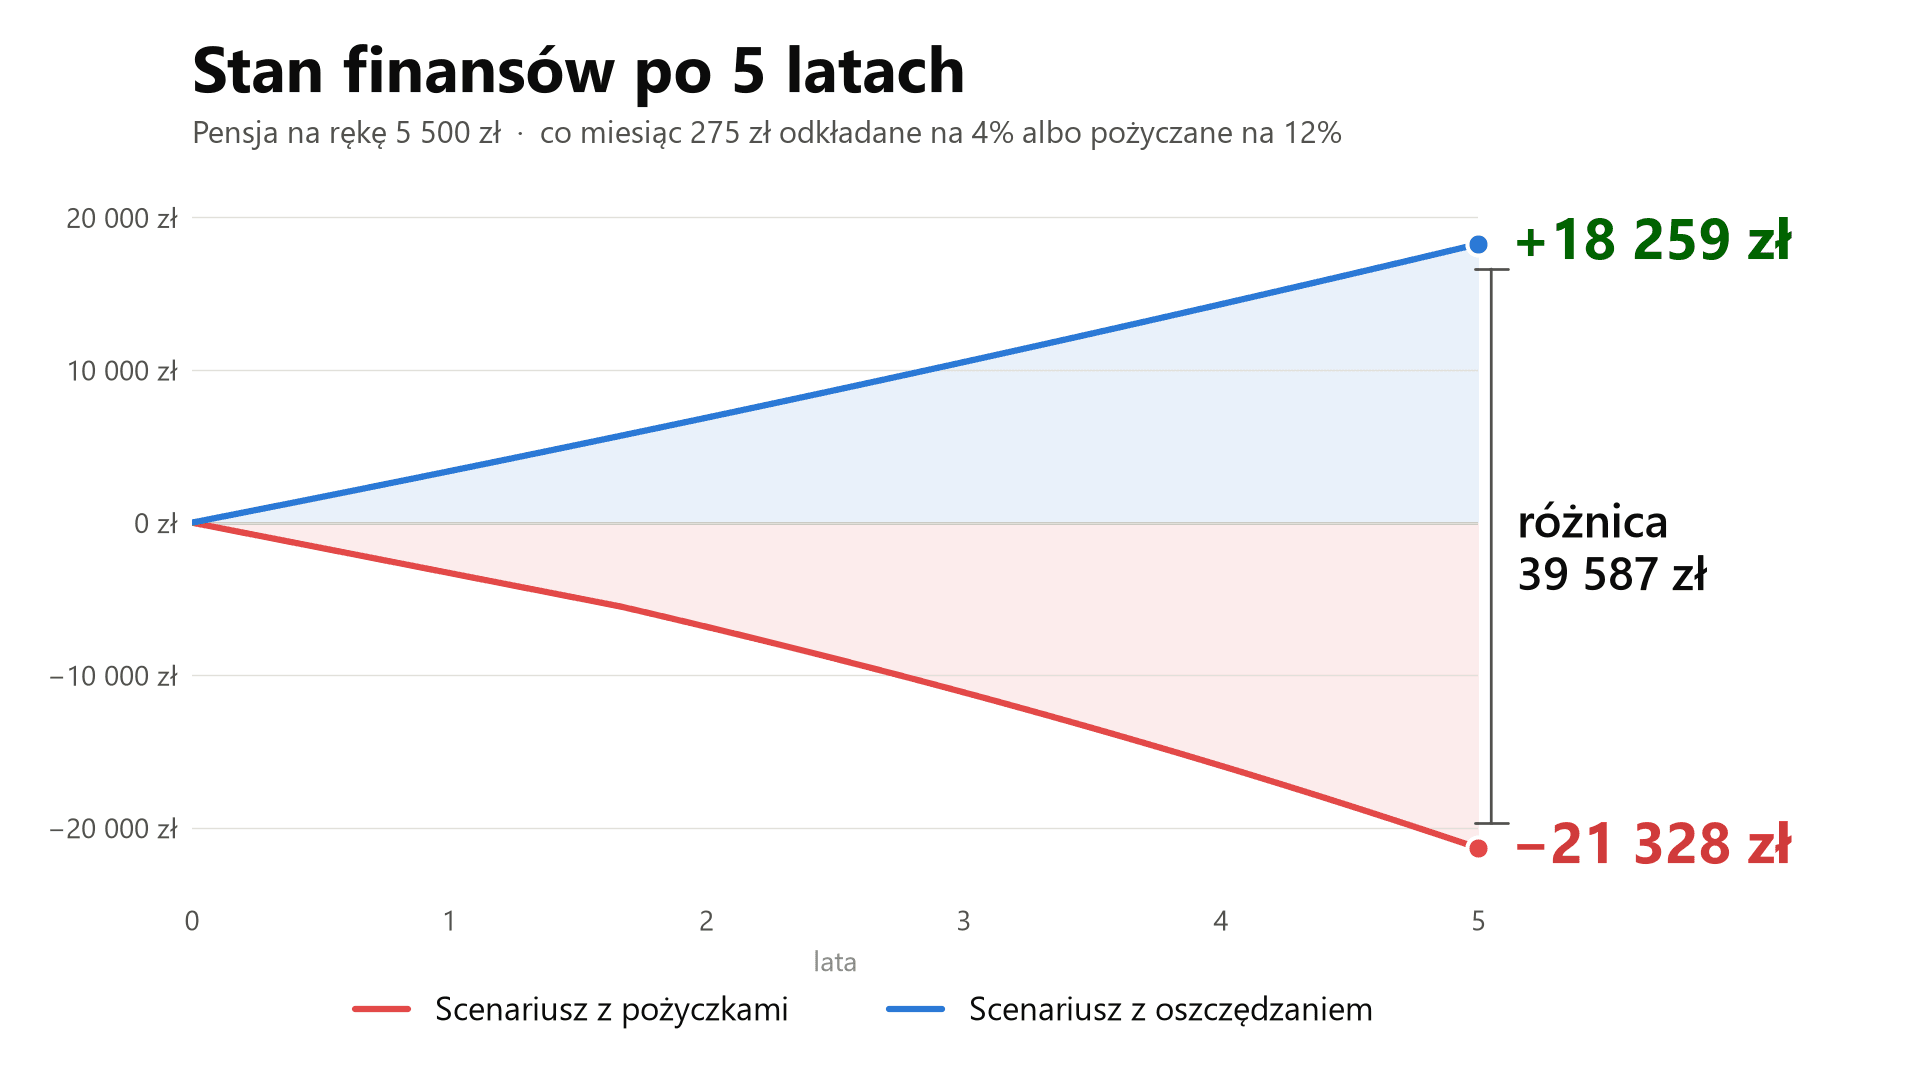
Po pierwszych pięciu latach różnicę między nimi pokazuje ten wykres. Finanse pierwszego kolegi to linia czerwona, finanse drugiego — linia niebieska.
Źródło: opracowanie własne
Gdy rozmawiają o kasie na przerwie w pracy, padają mniej więcej takie słowa:
— Stary, Ty żyjesz chyba jak mnich? Jakim cudem udało Ci się odłożyć ponad 18 kawałków? Zarabiamy tyle samo, a ja mam już ponad 21 tysięcy do spłaty!
— Cudem? O czym Ty mówisz? Widzisz przecież, że żyję bardzo podobnie do Ciebie.
Dokładnie: jeden ma 18 259 zł oszczędności, drugi 21 328 zł długu. Po pierwszych pięciu latach miłośnik długów jest biedniejszy od kolegi o 39 587 zł.
Co się dzieje po 10 latach?
Czas płynie sobie dalej, chłopaki pracują, żyją tak jak do tej pory i wkrótce obchodzą jubileusz dziesięciolecia wspólnej pracy w jednym zakładzie. Jak teraz wyglądają ich finanse?
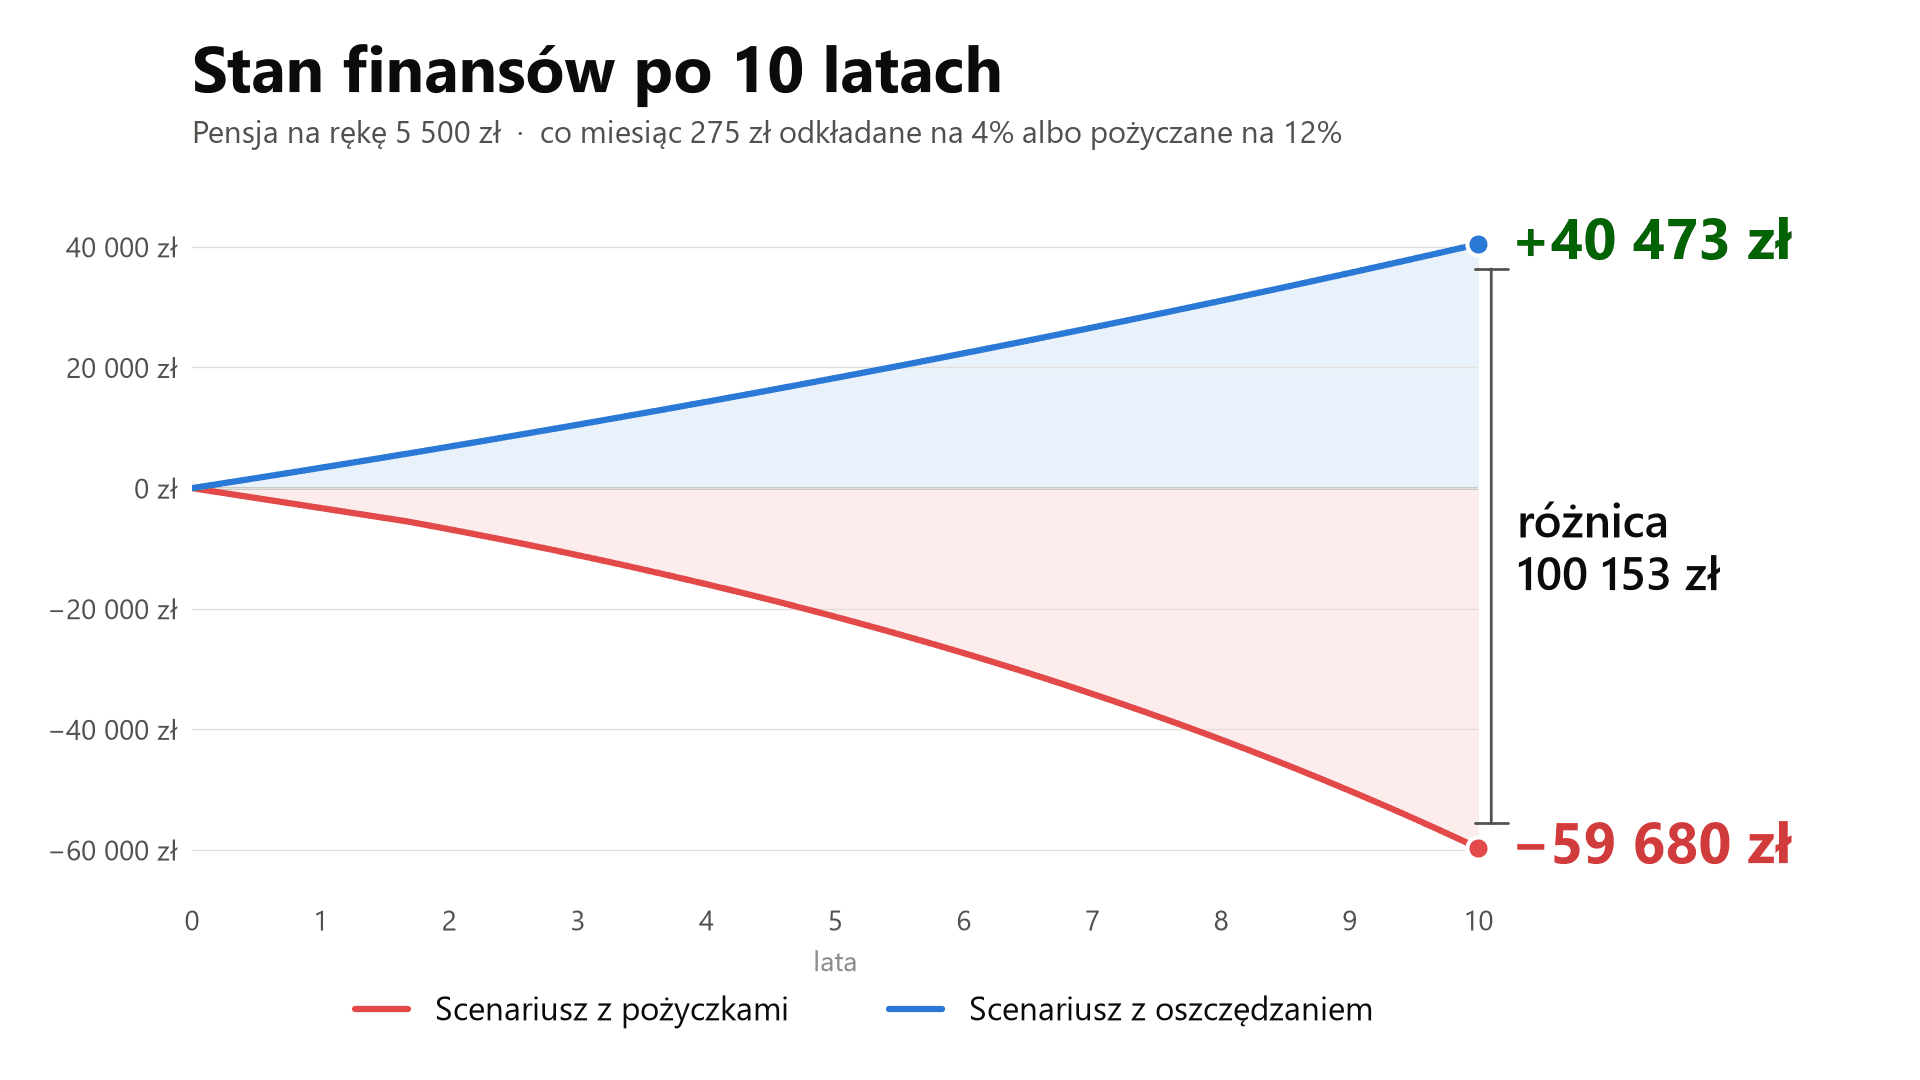
Źródło: opracowanie własne
Oszczędny ma odłożone ponad 40 tysięcy złotych. Ten z kredytami ma prawie 60 tys. zł długu i powoli zaczyna się wkurzać:
— Przeginasz, kolego. Musisz dorabiać na boku. Albo dali Ci podwyżkę, a Ty nigdy mi się nie przyznałeś!
— Zwariowałeś? Od razu bym Ci powiedział. Znamy się przecież dekadę! Przestań gadać głupoty i lepiej powiedz, czy wpadniesz w sobotę na moją czterdziestkę?
Miłośnik kredytów na imprezę wpadnie, ale tematów finansowych będzie raczej unikał. Jest już biedniejszy od kumpla o ponad 100 000 zł — dokładnie o 100 153 zł.
Jak wyglądają ich finanse po 20 latach?
A gdyby ich wspólna praca potrwała kolejnych 10 lat? Spójrz na ten wykres.
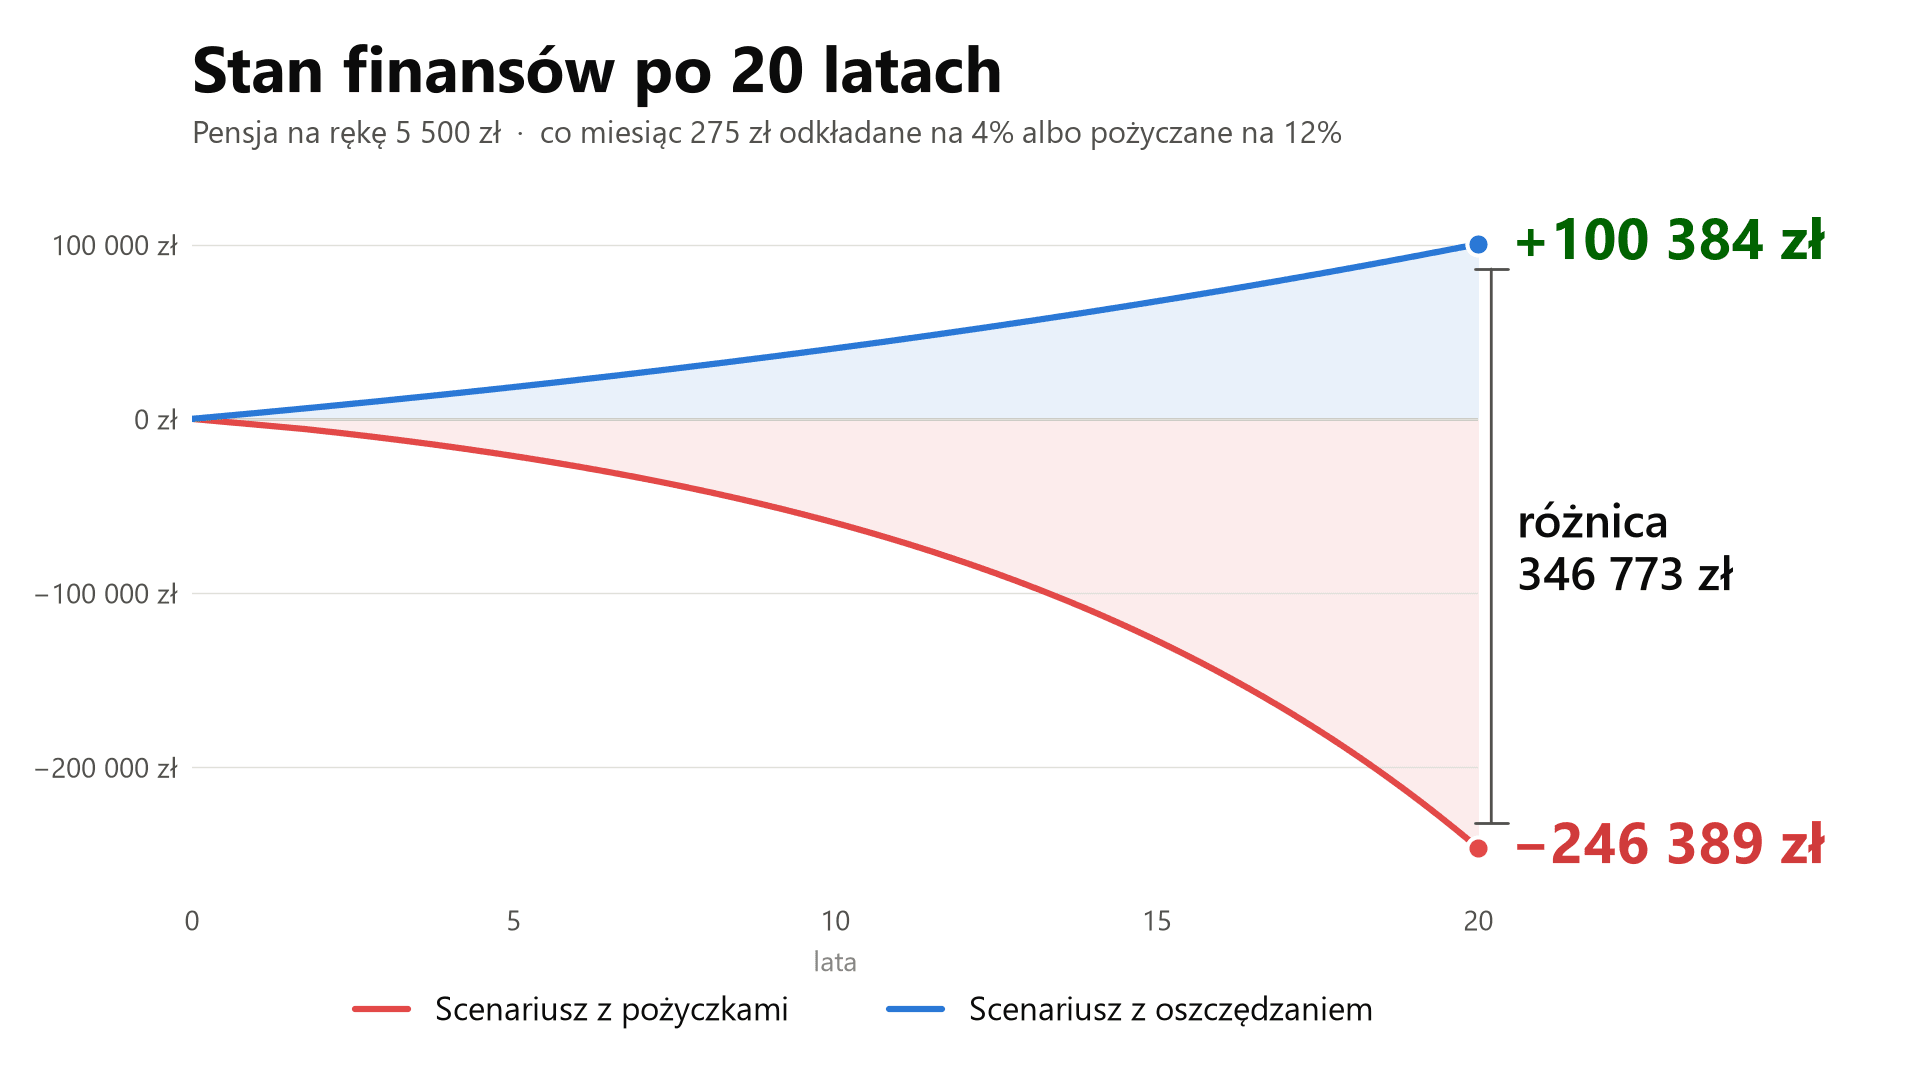
Źródło: opracowanie własne
Oszczędny kolega ma odłożone 100 tysięcy złotych, zbudowany fundusz bezpieczeństwa, żadnych długów i spokojny sen. Właśnie planuje fajne wakacje.
Natomiast miłośnik kredytów miałby ćwierć miliona złotych długu i byłby biedniejszy o 346 tysięcy złotych.
Byłby, ale pewnie nie będzie, bo komornik siedzi mu na pensji i zmusza do drastycznego zaciskania pasa. Nie potrafił zaoszczędzić 5% miesięcznie, więc teraz musi żyć jak mnich i tyrać na spłatę długów, karnych odsetek i kosztów komorniczych.
Dlaczego te nożyce działają, nawet jeśli przykład jest przerysowany?
Wiem, ten przykład jest przerysowany, a w obliczeniach jest sporo uproszczeń. Ale te rozwierające się „nożyce”, które pokazują, jak drobne różnice w naszych działaniach robią ogromne różnice w naszych finansach, są realne. Obserwowałem je w akcji niejednokrotnie.
Możemy dyskutować o założeniach, o wpływie inflacji, o podatku Belki, o wzroście wynagrodzeń czy o faktycznym koszcie pożyczek. Nożyce i tak będą działać. W różnych sytuacjach mogą mieć inny kształt, mogą się wolniej rozwierać, ale…
Jeśli nie przejmiesz kontroli nad swoimi finansami, to za kilka lat brak pieniędzy przejmie kontrolę nad Twoim życiem.
Nie jest za późno, żeby zmienić kurs
Nie jest za późno, żeby to zmienić.
W ciągu jednego dnia nie naprawisz swoich finansów. Ale w ciągu jednego dnia możesz zmienić kierunek, w którym podążasz.
Wyobraź sobie, że sterujesz potężnym kontenerowcem, który znajduje się tysiące mil morskich od miejsca, w którym chciałbyś się znaleźć. W dodatku płynie w przeciwnym kierunku niż Twój wymarzony port. Co możesz zrobić?
Możesz oczywiście siedzieć i narzekać, że jest już za późno, że do Twojego celu jest zbyt daleko, że wszystko przepadło i nic już na to nie poradzisz. Ale możesz też podnieść tyłek z kanapy, chwycić za ster i zacząć zawracać.
Jasne, że to będzie wymagało wysiłku. Jasne, że nie przefruniesz w cudowny sposób do wymarzonego miejsca. Ale jeśli podejmiesz tę jedną decyzję i zdecydujesz o zawróceniu, to już jutro będziesz odrobinkę bliżej celu niż dziś. Wystarczy zmienić kurs i na spokojnie, krok po kroku, zmierzać we właściwym kierunku.
Za tydzień 7 dni drogi do celu będzie już za Tobą. Za miesiąc, za kwartał, za rok… będziesz w o wiele lepszej sytuacji niż dziś. Tylko musisz zmienić kurs!
Kurs „Ogarnij Finanse krok po kroku”
A skoro o kursie mowa: razem z Kasią, Anią i Maćkiem przygotowaliśmy kurs „Ogarnij Finanse krok po kroku”. Wiedza w małych kawałkach i od razu zadanie do wykonania, bo finansów nie zmienia się oglądaniem filmików, tylko działaniem.
Zaczynamy od psychologii pieniędzy, potem są nieregularne wydatki, szybki budżet i poduszka bezpieczeństwa, a kończymy na zwiększaniu zarobków. Chcemy Ci pomóc nie tylko zmienić kierunek, ale też szybciej dotrzeć do celu.
Premiera jest w październiku. Jeśli czujesz, że nie do końca panujesz nad finansami, zapisz się na listę zainteresowanych — osoby z tej listy dostaną ogromną zniżkę w premierowym tygodniu.
Od czego zacząć już dziś?
Jeśli Twój finansowy okręt zmierza do złego portu, nie musisz niczego rewolucjonizować. Zrób jeden mały ruch sterem:
natychmiast po otrzymaniu wypłaty, zanim cokolwiek wydasz, przelej 1% pensji na nadpłatę kredytu lub pożyczki — jeśli z takimi się zmagasz — albo na oszczędności.
A jeśli nie wiesz, gdzie te pierwsze pieniądze ulokować, obejrzyj mój film „Lepsze i bezpieczniejsze od lokat”.
Trzymam za Ciebie kciuki!
To dobry moment na krótkie przypomnienie: Pamiętaj, proszę, że wszystkie prezentowane na blogu materiały mają charakter wyłącznie edukacyjny i informacyjny. Są wyrazem prywatnej opinii autorów. Zapoznaj się, proszę, z dokładną informacją prawną, którą znajdziesz na końcu tego artykułu.

Marcin Iwuć
Założyciel FBO i finansista z międzynarodowym tytułem CFA (Chartered Financial Analyst). Po 11 latach w branży inwestycyjnej i bankowej rzucił etat, by zbudować firmę uczącą mądrego dbania o finanse. Autor bestsellera Finansowa Forteca (ponad 130 000 sprzedanych egzemplarzy). Pragnie dotrzeć z wiedzą finansową do 15 milionów osób.
Jeżeli podobał Ci się ten artykuł, może zainteresuje Cię książka Marcina o inwestowaniu – „Finansowa Forteca”. W podobny sposób jak tutaj na blogu – prosto i merytorycznie – tłumaczy w niej, jak inwestować skutecznie i mieć święty spokój. Szczegóły poznasz TUTAJ.
PODOBAJĄ CI SIĘ ARTYKUŁY NA BLOGU?
Dołącz do ponad 63 050 osób, które otrzymują newsletter i korzystają z przygotowanych przeze mnie bezpłatnych narzędzi pomagających w skutecznym dbaniu o finanse.
KLIKNIJ W PONIŻSZY PRZYCISK.
PLANUJESZ ZACIĄGNĄĆ KREDYT HIPOTECZNY
I NIE WIESZ OD CZEGO ZACZĄĆ?
To zupełnie naturalne. Kredyt hipoteczny to ogromne zobowiązanie, które przygniata przez kilkadziesiąt lat. W dodatku mnóstwo osób bardzo za niego przepłaca. Przygotowałem kurs Kredyt Hipoteczny Krok po Kroku, aby uzbroić Cię w niezbędną wiedzę i dać narzędzia do wygodnego podjęcia najlepszych dla Ciebie decyzji. Chcę Ci pomóc w znalezieniu kredytu hipotecznego, który:
✅ w bezpieczny sposób pomoże Ci zrealizować marzenie o własnym mieszkaniu czy domu,
✅ nie obciąży nadmiernie budżetu Twojej rodziny,
✅ będzie Cię kosztował tak mało, jak to tylko możliwe,
✅ szybko przestanie być Twoim zobowiązaniem, bo sprawnie go spłacisz.