10 etapów między biedą a bogactwem. Droga do wolności finansowej – na którym etapie jesteś?
Podcast: Odtwarzaj w nowym oknie | Pobierz (Czas trwania: 16:51 — 23.8MB) | Umieść link
Subskrybuj: Apple Podcasts | Spotify | Android | RSS
Drogę do wolności finansowej widzę jako 10 konkretnych etapów. Na każdym z nich jest kamień milowy, który przepuszcza Cię poziom wyżej. Sam przeszedłem wszystkie, od drugiego do dziesiątego, a w tym artykule pokażę Ci całą mapę. Na którym etapie jesteś dziś? I już wyjaśniam, dlaczego warto to wiedzieć.
Jeśli trafiłeś na FBO niedawno, możesz odnieść wrażenie, że jesteś na blogu człowieka, który nigdy nie miał problemów finansowych. Nic dziwnego, że pod moimi filmami dość często znajduję komentarze w rodzaju:
– Łatwo Ci mówić, bo masz świetną sytuację finansową. Nie masz długów, masz ogromne oszczędności, inwestujesz, prowadzisz swoją firmę. A moje życie nie jest aż tak proste…
Jak wyglądały moje finanse w 2009 roku?
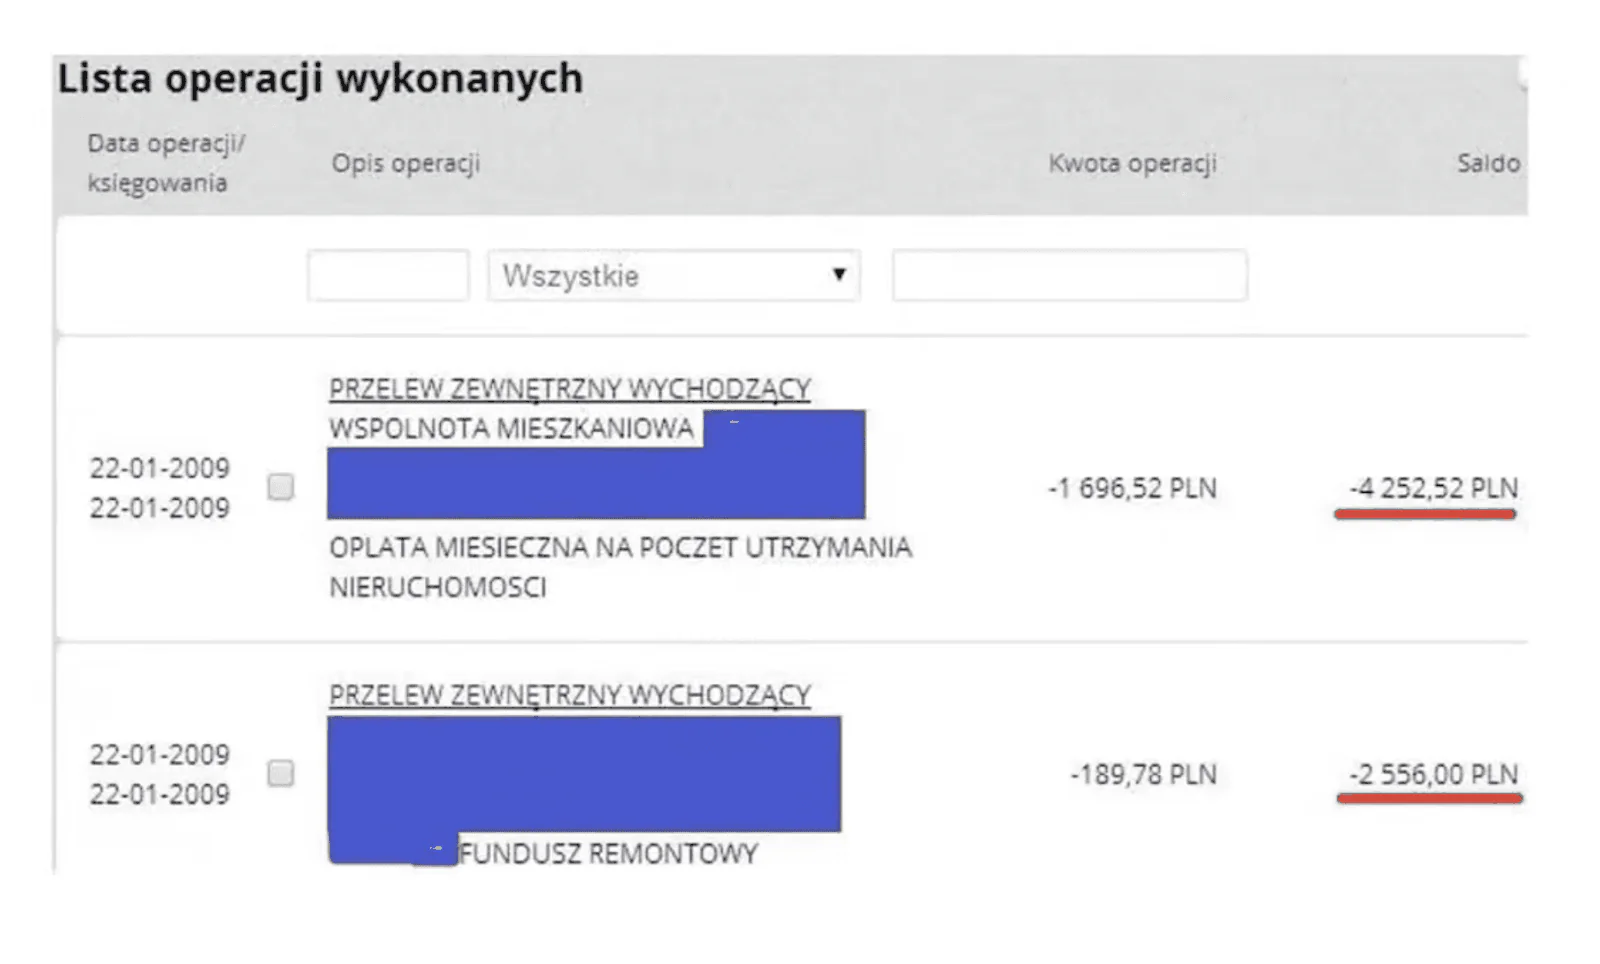
Zobacz, co ku przestrodze trzymam w domowym archiwum. To screen z mojego konta w banku z 22 stycznia 2009 roku. Fundusz remontowy opłacony, zaliczka do wspólnoty mieszkaniowej opłacona, a na koncie? Minus 4 252 zł.
Do tego miałem trzy kredyty hipoteczne, w tym jeden – a jakże – we frankach szwajcarskich, i cztery karty kredytowe z wykorzystanym limitem.
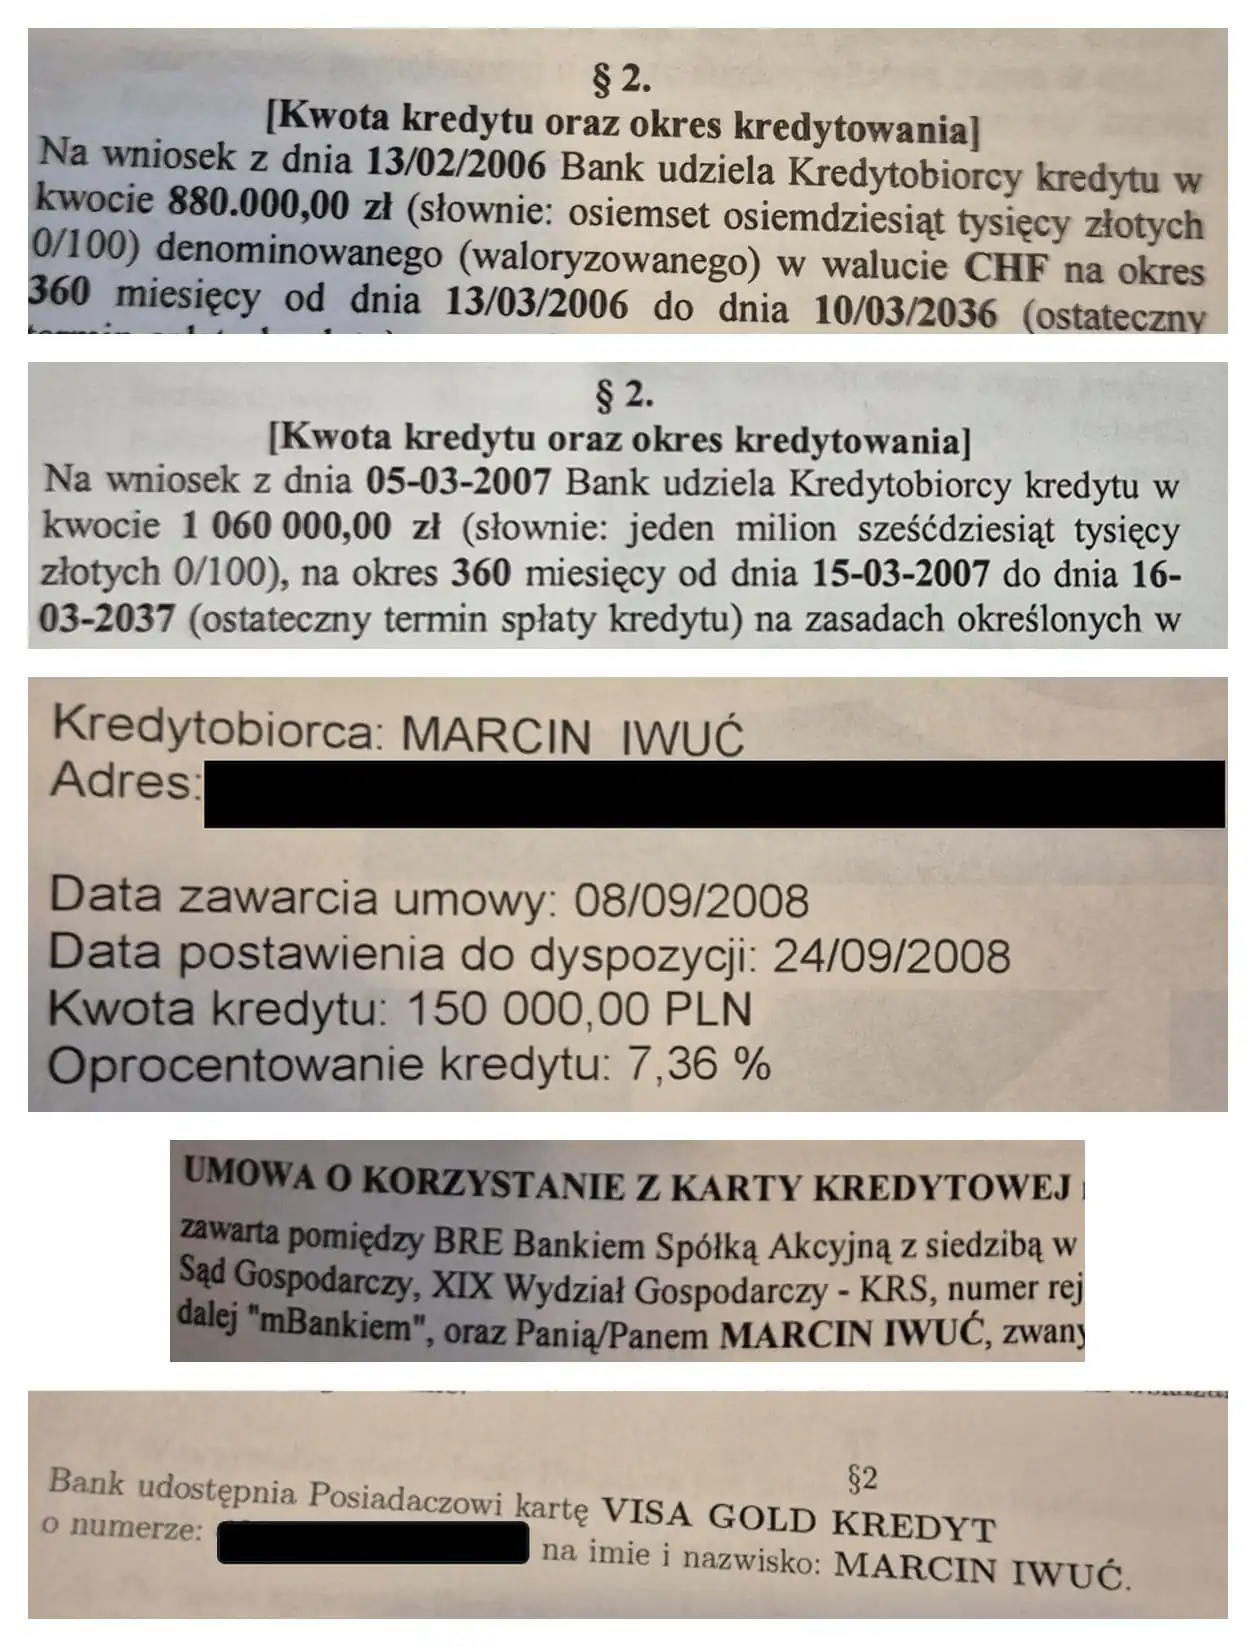
Pod względem finansowym byłem w czarnej D., czyli właśnie na drugim z dziesięciu etapów finansowej drogi.
Jestem bardzo ciekawy, na którym etapie jesteś dziś i jaki postęp zrobiłeś w poprzednim roku.
Po co określać swój etap finansowej drogi?
Bo wiedząc, gdzie jesteś, znacznie łatwiej wyznaczysz kolejny cel finansowy i konkretny krok do zrobienia.
Czasem powtarzam swoim córkom: da się zjeść słonia, ale trzeba robić to po kawałku. I to świetnie sprawdza się w finansach. Gdy postawisz sobie za cel słonia w rodzaju „finansowa wolność do 40-tki”, możesz się szybko zniechęcić – wystarczy policzyć, ile naprawdę trzeba pieniędzy, żeby żyć z kapitału.
O wiele skuteczniejsze jest skoncentrowanie się na najbliższym celu: takim, który jest w Twoim zasięgu w ciągu kilku miesięcy i oznacza solidny postęp na drodze ku finansowej wolności. Już pokazuję, co mam na myśli.
Trzy strefy na drodze do wolności finansowej
Spójrz na ten uproszczony wykres. Oś pozioma to czas, oś pionowa to wartość netto, czyli to, co masz, minus to, co jesteś winien.
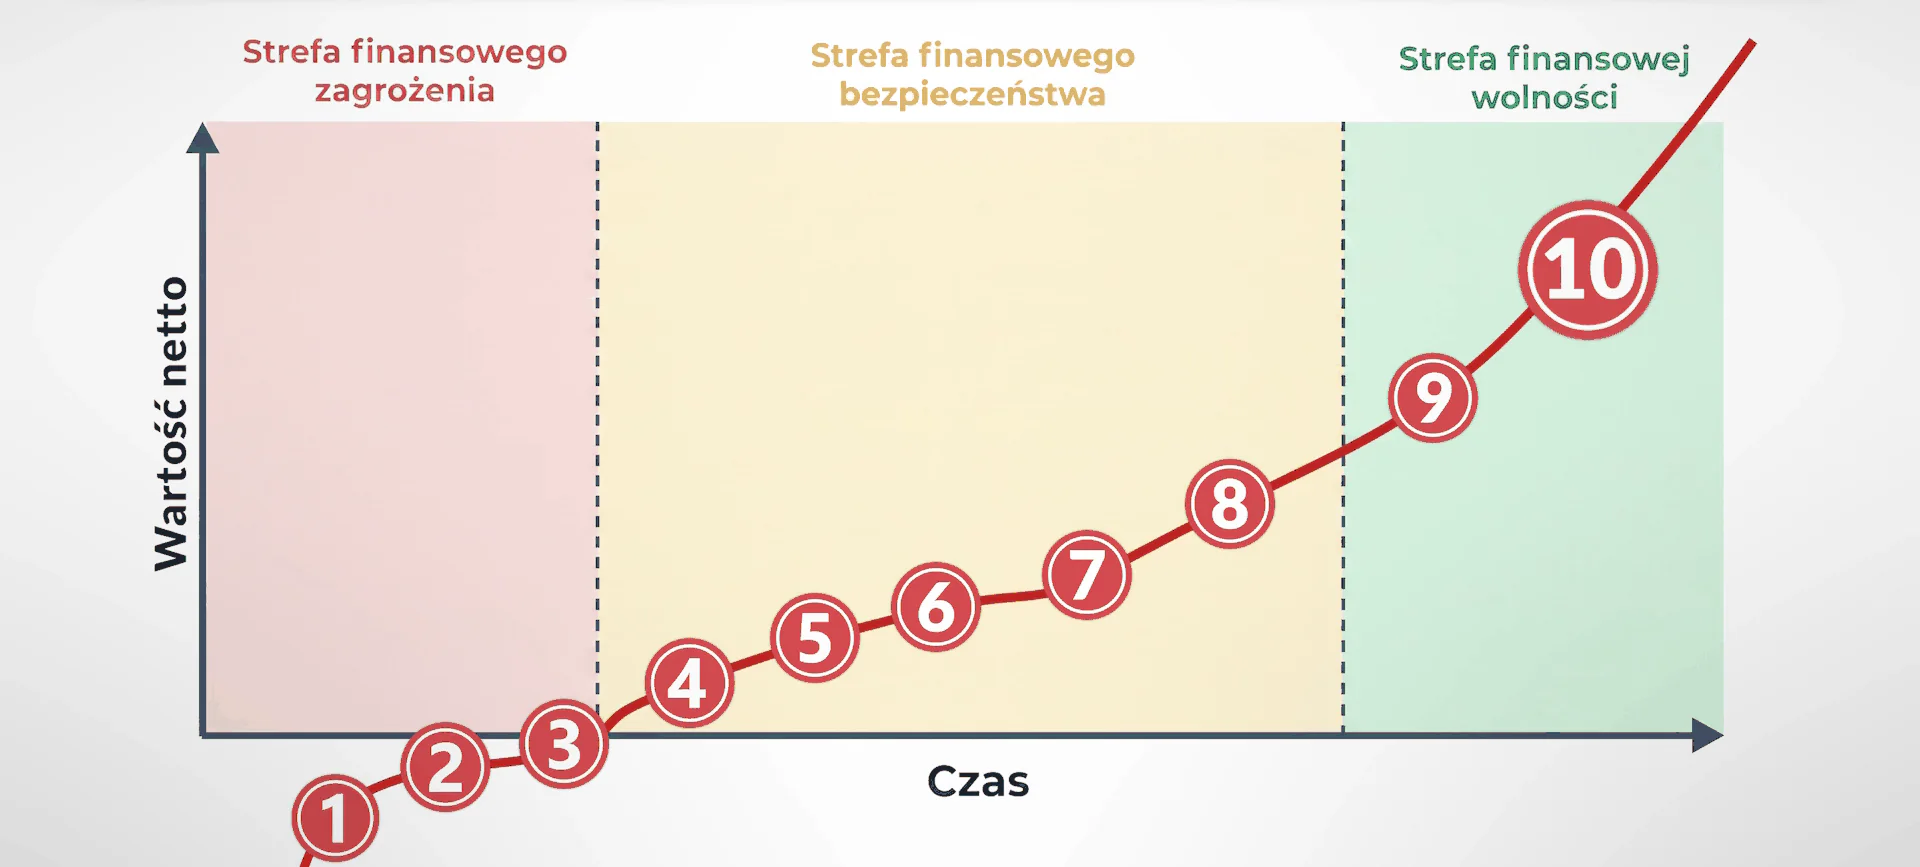
Krzywa naszej wartości netto przechodzi przez trzy strefy:
- Strefa finansowego zagrożenia – z niej trzeba po prostu uciekać, ile sił w nogach.
- Strefa finansowego bezpieczeństwa – im wyżej w niej jesteś, tym mniej losowych zdarzeń może Cię wpędzić w tarapaty i tym spokojniej sobie żyjesz. Tutaj pieniądze zaczynają wreszcie pracować dla Ciebie.
- Strefa finansowej wolności – tu pieniądze pracują ZA Ciebie. Twoja praca staje się opcjonalna i masz ogromną swobodę wyboru, na co poświęcasz swój czas.
Celowo nie podaję tu kwot, bo dla każdego „wystarczająco dużo pieniędzy” będzie oznaczać coś zupełnie innego.
Tak – po latach zajmowania się tym tematem – widzę poszczególne etapy na drodze do finansowej wolności.
Etap 1: Trafiony zatopiony
Toniesz w długach, masz zaległości w spłatach, a koperty od windykatora leżą nieotwarte, bo dobrze wiesz, że nie ma w nich dobrych wieści.
Tu nie byłem. Ale wiem, jak blisko jest ta krawędź – opowiem o tym za chwilę.
Na tym etapie sam sobie najpewniej nie poradzisz i nie ma w tym nic wstydliwego. Potrzebne są negocjacje z wierzycielami i pomoc prawnika, który w razie konieczności przeprowadzi Cię przez upadłość konsumencką.
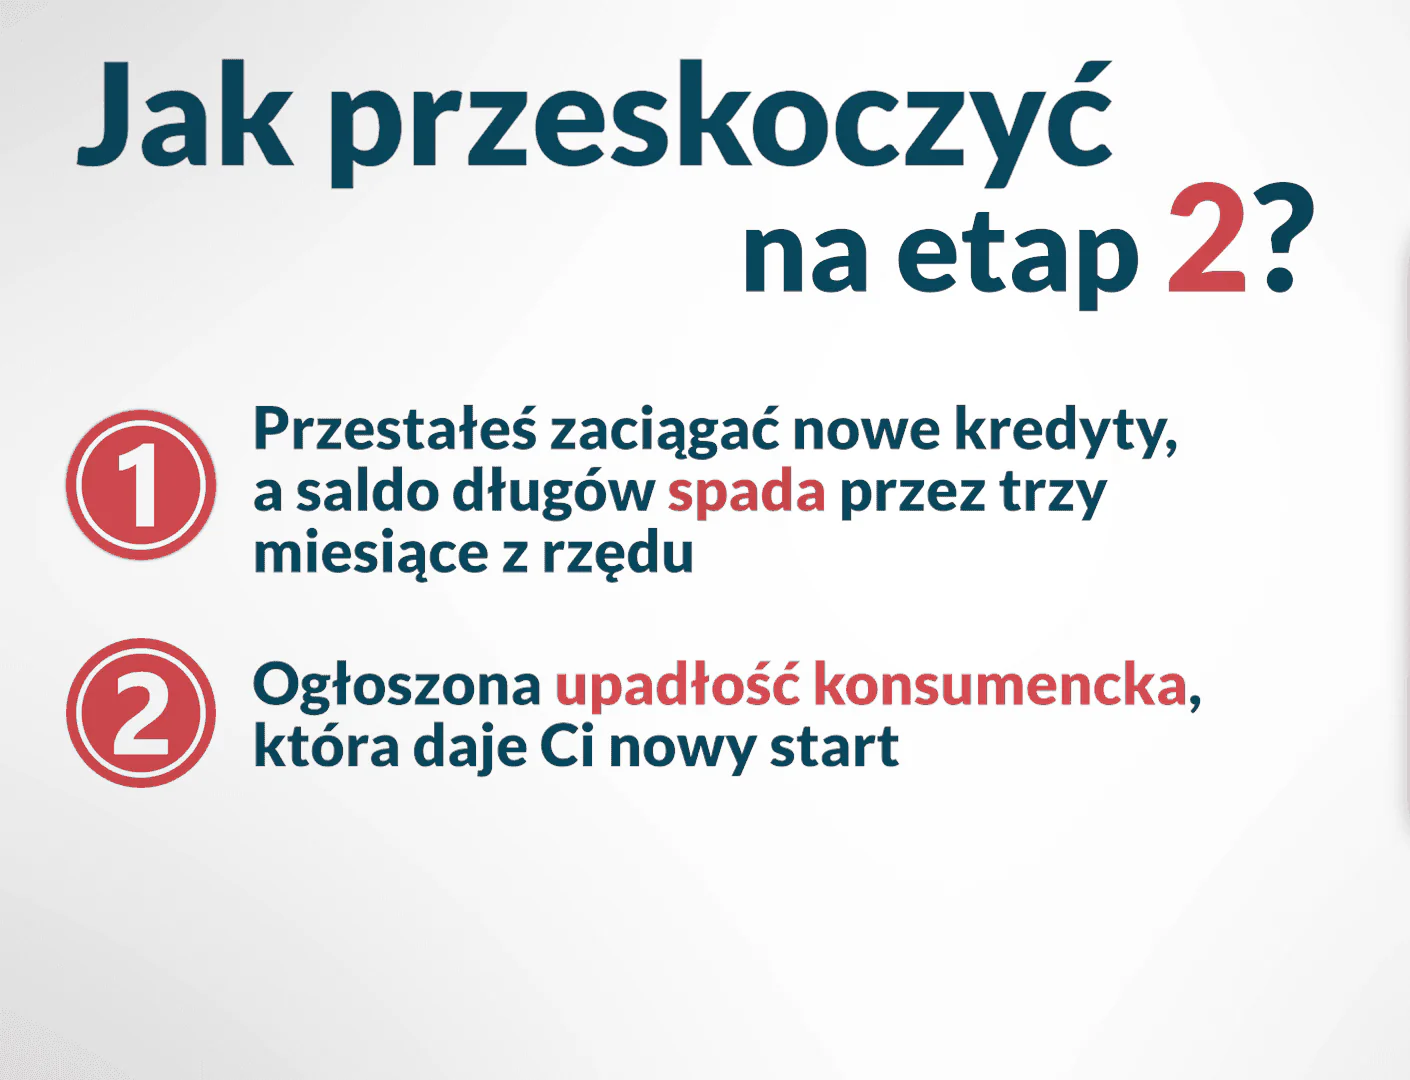
Kamień milowy pozwalający przeskoczyć na etap drugi widzę w dwóch wariantach:
- przestałeś zaciągać nowe kredyty, a saldo długów spada przez trzy miesiące z rzędu,
- ogłoszona upadłość konsumencka daje Ci nowy start.
Jeśli jesteś na tym etapie, bardzo Ci współczuję i życzę odwagi i wytrwałości. Szczególnie tym, którzy odziedziczyli długi albo wpadli w nie z powodu różnych życiowych tragedii.
Etap 2: Współczesny niewolnik – dlaczego tak go nazwałem?
Bo dokładnie tak się czułem, gdy tu byłem.
Jak to wygląda? Masz długi, ale spłacasz je w terminie. Często brakuje Ci do pierwszego, więc jest karta kredytowa, debet, zakupy na raty, a czasem spłacasz stare długi nowymi i jakoś to hula. Banki chętnie proponują Ci kolejne pożyczki, więc wszystko wygląda w porządku. Tyle że co rano jedziesz do pracy nie po to, żeby się bogacić, tylko po to, żeby tyrać na swoich wierzycieli.
Tu byłem w latach 2008–2009. I najgorsze jest to, że długo czułem się świetnie. Trochę jak człowiek spadający z dziesiątego piętra: zapytasz go na wysokości drugiego, jak się czuje, a on odpowie: „Super, lecę sobie, nic mi nie dolega”.
Aż przyszedł kryzys finansowy, wizja utraty pracy i w wieku 32 lat byłem przerażony jak małe dziecko.
Co robić na tym etapie? Wypowiedz długom bezwzględną wojnę. Przestań zaciągać nowe, wypisz je w kolejności od najmniejszego do największego i nadpłacaj po kolei, na przykład metodą kuli śnieżnej. Jej opis znajdziesz w artykule o tym, jak skutecznie pozbyć się długów.
Kamień milowy: spłacone wszystkie długi konsumenckie. Kredyt hipoteczny to zupełnie inna historia, którą zostawiamy sobie na później.
Etap 3: Przekaźnik pieniędzy
Długów może nie masz, ale pieniądze tylko przez Ciebie przepływają. Z wypłaty idą prosto do właścicieli sklepów, restauracji i sprzedawców internetowych, a Tobie nie zostaje nic. Dostajesz podwyżkę, a wydatki rosną tak, żeby tę podwyżkę w całości skonsumować. Co chwilę zaskakuje Cię jakiś wydatek: mechanik, dentysta, lodówka. I to zdanie, które pewnie znasz: „Odłożę, jak będę miał z czego”.
To sytuacja chomika na karuzeli, który przebiera nogami coraz szybciej, ale ciągle stoi w miejscu.
Ja – jak pewnie większość osób – zaczynałem od tego etapu i dopiero potem spadłem do drugiego. Po tych schodach można też oczywiście schodzić, a czasem boleśnie spaść.
Na etapie przekaźnika pieniędzy najbardziej pomaga jedna prosta rzecz: w dniu wypłaty, zanim cokolwiek wydasz, zrób pierwszy przelew na swoją przyszłość. Najlepiej ustaw stałe zlecenie, żeby w ogóle nie trzeba było o tym pamiętać.
Kamień milowy jest skromny: oszczędności na jeden miesiąc wydatków. Ale uwierz mi, ten pierwszy miesiąc zapasu smakuje lepiej niż niejedna podwyżka.
Etap 4: Budowniczy funduszu bezpieczeństwa
Tu wchodzimy do strefy finansowego bezpieczeństwa. Długów konsumenckich już nie masz, co najwyżej kredyt hipoteczny. Odkładasz regularnie i budujesz poduszkę na sześć miesięcy wydatków.
Po co aż tyle? Bo taka poduszka zamienia potencjalną katastrofę finansową w zwykły kłopot. Psuje Ci się samochód? Płacisz i tyle. Tracisz pracę? Masz spokojne pół roku na znalezienie nowej, może nawet lepiej płatnej.
Trzymaj swoją poduszkę tam, gdzie jest bezpieczna: na przykład kawałek na koncie oszczędnościowym, a resztę w obligacjach indeksowanych inflacją. Więcej o nich dowiesz się z mojego filmu „Lepsze i bezpieczniejsze od lokat”.
Kamień milowy: poduszka, która pozwala przeżyć sześć miesięcy bez dochodu. Śpisz wtedy spokojnie i możesz pomyśleć o inwestowaniu albo kupnie nieruchomości.
Etap 5: Nabywca nieruchomości – czy zawsze dopiero po poduszce?
Tu od razu ważna uwaga. Na mojej mapie ten etap stoi po zbudowaniu finansowej poduszki bezpieczeństwa, bo to miejsce wydaje mi się najbardziej rozsądne i bezpieczne. Ale zdaję sobie sprawę, że jeśli mieszkasz z teściami czy z rodzicami, każdy miesiąc może mieć znaczenie dla Twojego zdrowia psychicznego. W takiej sytuacji rozważyłbym zakup nieruchomości na przykład po zbudowaniu trzymiesięcznej poduszki.
Druga sprawa: zakup własnej nieruchomości nie zawsze ma sens i wiele osób może ten etap spokojnie pominąć.
Jeżeli jednak odkładasz na wkład własny, skoncentruj się właśnie na tym. Nie myśl o emeryturze, IKE czy IKZE – na to przyjdzie czas. Im szybciej zbudujesz wkład własny, kupisz i urządzisz własną nieruchomość, tym szybciej pójdziesz dalej. I – co znacznie ważniejsze – tym szybciej podniesie się jakość Twojego życia.
Pieniądze nie są tylko po to, żeby je z zaciśniętymi zębami odkładać. Są przede wszystkim po to, żeby realizować nasze marzenia i pasje. Oczywiście im więcej mamy pieniędzy, tym łatwiej te marzenia realizować.
Kamień milowy: mieszkanie kupione, urządzone… i wracasz do odkładania pieniędzy.
Etap 6: Generator oszczędności
Poduszka jest, co miesiąc coś odkładasz, ale pieniądze leżą na lokatach albo kontach oszczędnościowych. I coraz bardziej uwiera Cię myśl, że inflacja po cichu podgryza te oszczędności. Czujesz, że trzeba zacząć inwestować, tylko nie wiesz, od czego zacząć.
Jedno z pytań, które na tym etapie najczęściej wraca w komentarzach, brzmi: „Co lepiej zrobić? Nadpłacać kredyt hipoteczny czy inwestować?”. Ten temat gruntownie przeliczyła Kasia w artykule „Nadpłacać kredyt hipoteczny czy inwestować – co się bardziej opłaca?”.
Kiedyś mieliśmy zdecydowanie za dużo kredytów hipotecznych w stosunku do naszych dochodów, więc był czas, kiedy każda dodatkowa złotówka lądowała na nadpłacie. Pamiętam, jak Kasia wracała do domu po pracy w weekend i mówiła: „Kochanie, po dzisiejszym dniu kawałek podłogi pod tym kafelkiem jest nasz, a nie banku!”.
Kamień milowy: pierwsza transakcja, w której świadomie ulokujesz niewielką, choćby symboliczną część oszczędności w czymś bardziej ryzykownym niż lokaty czy obligacje. Na przykład w ETF-ie na akcje globalne.
Ta pierwsza transakcja wymaga założenia rachunku w domu maklerskim, poprawnego złożenia zlecenia zakupu i doświadczenia na własnej skórze, jak znosi się wahania rynkowe. To taki inwestycyjny brodzik, który pozwoli Ci poczuć, czym jest inwestowanie. Warto to zrobić, bo nie nauczysz się pływać, stojąc na brzegu. Dopiero po przekroczeniu tej bariery przechodzisz dalej.
Etap 7: Początkujący inwestor
Kupiłeś pierwsze instrumenty finansowe, więc witamy Cię w gronie inwestorów. Na razie jesteś jednak żółtodziobem, narażonym na popełnianie naiwnych błędów.
Największym i najważniejszym zadaniem na tym etapie jest dojście do sytuacji, w której masz jasną, spisaną i dostosowaną do Twoich celów i sytuacji strategię inwestycyjną. Chodzi o to, żebyś przestał kupować aktywa na chybił trafił, pod wpływem impulsu albo tylko dlatego, że ktoś w internecie powiedział, że warto. Musisz to robić świadomie, rozumiejąc, co kupujesz i dlaczego.
Chciałbym polecić Ci tu dwa źródła, sprawdzone przez tysiące naszych widzów:
- „Finansową Fortecę”, z której korzysta już ponad 175 000 osób, a którą napisałem właśnie dla początkujących inwestorów,
- nasz kurs „Zacznij Skutecznie Inwestować”, z którego skorzystało ponad 6 000 osób. Prowadzi krok po kroku od niewiedzy i strachu przed inwestowaniem do spisanej strategii i pierwszych świadomych transakcji.
Kamień milowy: spisana, dostosowana do Twoich potrzeb strategia i portfel złożony ze świadomie wybranych przez Ciebie instrumentów, do którego konsekwentnie dopłacasz w kolejnych miesiącach, kwartałach i latach.
I jeszcze jedna ważna sprawa. W miarę jak rosną Twoje zarobki i oszczędności, nie przeginaj z odkładaniem pieniędzy. Przeznacz część środków również na inwestycje w doświadczenia: podróże, koncerty, swoje pasje. Droga do finansowej wolności jest równie ważna jak sam cel.
Etap 8: Optymalizator portfela – czy w ogóle go potrzebujesz?
Tutaj zakładam, że inwestujesz świadomie od kilku lat. Przy czym podkreślam słowo świadomie, bo jeśli Twoje decyzje inwestycyjne są przypadkowe, to ciągle jesteś inwestorem początkującym. Nie masz 10 lat doświadczenia, tylko rok doświadczenia powtórzony 10 razy.
Ten etap osiągasz, gdy przeżyłeś przynajmniej jedną bessę ze spadkami rynku o 20–40% i przekonałeś się, że na wykresie łatwiej ją wytrzymać niż w rzeczywistości. Mimo to wytrzymałeś, a może nawet dokupowałeś na spadkach. Masz czas, chęć do nauki i już spory portfel, więc walka o wyższą stopę zwrotu ma duży sens.
Do tego etapu możesz podejść na kilka sposobów:
- Zupełnie go pominąć i po prostu konsekwentnie trzymać się swojej strategii.
- Świadomie wprowadzać sensowne optymalizacje: zwiększyć lub zmniejszyć ryzyko w portfelu w oparciu o praktyczną wiedzę o tym, jak znosisz rynkowe wahania, optymalizować podatki, minimalizować prowizje, dokładać nowe klasy aktywów, które poznałeś później.
- Niepotrzebnie mieszać w portfelu, walcząc z rynkiem i szukając przewagi w selekcji pojedynczych spółek. W krótkim okresie – dwóch, trzech lat – to nawet może nieźle zadziałać. Ale w długim, powyżej dekady, prowizje, podatki i błędne decyzje sprawiają, że wyniki większości takich nadaktywnych optymalizatorów są gorsze niż osób, które po prostu trzymają się strategii. O koszcie czasu straconego na analizy nawet nie wspominam.
U mnie to portfel ofensywny, osobny od długoterminowego, w którym pozwalam sobie na trochę więcej. Ale po latach sam zacząłem go bardzo upraszczać i dziś jego największą pozycją jest ETF na indeks akcji globalnych.
Z mojego doświadczenia i obserwacji wynika, że etap ósmy to bardzo często objazd, który spokojnie można pominąć.
Kamień milowy: zmieniasz strategię na lepiej dostosowaną i wytrzymujesz z nią co najmniej jeden pełny cykl rynkowy. Pierwsza solidna bessa po takiej przebudowie portfela weryfikuje zmiany skuteczniej niż jakikolwiek backtest.
Etap 9: Kolekcjoner doświadczeń i aktywów
Przeskakujemy do strefy finansowej wolności, w której pieniądze pracują tak ciężko, że Twoja praca stopniowo robi się zbędna.
Inwestujesz od lat i niejedna bessa za Tobą. Wiesz, że inwestowanie to nic innego jak wymiana tracącej na wartości gotówki na kolekcję aktywów, a to wymaga po prostu spokoju i konsekwencji. Twoja strategia jest prosta, przetestowana, a zarządzanie portfelem nie zajmuje Ci więcej niż kilka godzin w kwartale.
Jesteś blisko takiej wartości portfela, że bez obniżania jakości życia przeżyjesz z niego do osiemdziesiątki lub dłużej. Odkładasz więc trochę z przyzwyczajenia, ale coraz więcej pieniędzy przeznaczasz na realizację swoich nawet najbardziej szalonych i drogich marzeń, a nawet zachcianek.
A ponieważ procent składany działa tu bardzo skutecznie, nawet nie wiesz, kiedy wskakujesz wyżej.
Etap 10: Finansowo wolny
Tu nie musisz pracować dla pieniędzy, bo wystarczy Ci ich do końca życia. Pracujesz, bo lubisz, a Twoje wyzwania przestają być finansowe. Pieniądze nie są już dla Ciebie ograniczeniem, tylko pomagają w realizacji marzeń i pasji. Robisz, co chcesz, z kim chcesz i kiedy chcesz, bo pozwala Ci na to Twój kapitał.
Uwierz mi, finansowa wolność jest za-rą-bi-sta.
Dlaczego lubię tę mapę etapów do wolności finansowej?
Tak wygląda moja mentalna mapa etapów do finansowej wolności. Oczywiście jest dużym uproszczeniem – w końcu mapa to nie terytorium. Ale lubię ją stosować z kilku powodów.
Po pierwsze, gdy wiesz, na którym etapie jesteś i który jest następny, dość łatwo zdefiniujesz, na czym się skoncentrować w kolejnych miesiącach, żeby za chwilę wskoczyć wyżej.
Po drugie, przy takim podejściu nie porównujesz się z innymi, co – jak świetnie opisała Ania w artykule o porównywaniu się do innych – jest drogą donikąd. Porównujesz się sam ze sobą i śledzisz własne postępy.
Po trzecie, ta droga nie narzuca Ci żadnego tempa. Trochę jak z wędrówką po górach: wcale nie trzeba wspinać się na sam szczyt. Ale po drodze, w miarę jak jesteśmy coraz wyżej, widoki robią się coraz ładniejsze, rozleglejsze i przyjemniejsze. Ważne jednak, żeby tymi widokami się cieszyć. Dlatego warto czerpać radość z drogi, zamiast pędzić pod górę na złamanie karku.
Od czego zacząć, gdy robisz wszystko naraz?
Jeśli dopiero zaczynasz przygodę z dbaniem o finanse albo nie jesteś zadowolony z postępów, mam dla Ciebie wiadomość. Największy problem większości osób nie polega na tym, że robią za mało. Polega na tym, że robią wszystko naraz i w przypadkowej kolejności.
Dlatego przygotowaliśmy kurs „Ogarnij Finanse krok po kroku”, który układa wszystko po kolei: co najpierw, co potem, a czego jeszcze nie tykać.
Na którym etapie jesteś Ty?
Teraz Twoja kolej. Napisz w komentarzu, na którym etapie jesteś dziś, na którym byłeś rok temu i – przede wszystkim – w który z etapów obecnie celujesz. A może widzisz też inne etapy, które powinienem tu uwzględnić?
Czekam na Twój komentarz, trzymam za Ciebie kciuki i życzę Ci bardzo solidnych postępów w kolejnych miesiącach i latach. Wszystkiego dobrego!
To dobry moment na krótkie przypomnienie: Pamiętaj, proszę, że wszystkie prezentowane na blogu materiały mają charakter wyłącznie edukacyjny i informacyjny. Są wyrazem prywatnej opinii autorów. Zapoznaj się, proszę, z dokładną informacją prawną, którą znajdziesz na końcu tego artykułu.

Marcin Iwuć
Założyciel FBO i finansista z międzynarodowym tytułem CFA (Chartered Financial Analyst). Po 11 latach w branży inwestycyjnej i bankowej rzucił etat, by zbudować firmę uczącą mądrego dbania o finanse. Autor bestsellera Finansowa Forteca (ponad 130 000 sprzedanych egzemplarzy). Pragnie dotrzeć z wiedzą finansową do 15 milionów osób.
Jeżeli podobał Ci się ten artykuł, może zainteresuje Cię książka Marcina o inwestowaniu – „Finansowa Forteca”. W podobny sposób jak tutaj na blogu – prosto i merytorycznie – tłumaczy w niej, jak inwestować skutecznie i mieć święty spokój. Szczegóły poznasz TUTAJ.
PODOBAJĄ CI SIĘ ARTYKUŁY NA BLOGU?
Dołącz do ponad 63 050 osób, które otrzymują newsletter i korzystają z przygotowanych przeze mnie bezpłatnych narzędzi pomagających w skutecznym dbaniu o finanse.
KLIKNIJ W PONIŻSZY PRZYCISK.
PLANUJESZ ZACIĄGNĄĆ KREDYT HIPOTECZNY
I NIE WIESZ OD CZEGO ZACZĄĆ?
To zupełnie naturalne. Kredyt hipoteczny to ogromne zobowiązanie, które przygniata przez kilkadziesiąt lat. W dodatku mnóstwo osób bardzo za niego przepłaca. Przygotowałem kurs Kredyt Hipoteczny Krok po Kroku, aby uzbroić Cię w niezbędną wiedzę i dać narzędzia do wygodnego podjęcia najlepszych dla Ciebie decyzji. Chcę Ci pomóc w znalezieniu kredytu hipotecznego, który:
✅ w bezpieczny sposób pomoże Ci zrealizować marzenie o własnym mieszkaniu czy domu,
✅ nie obciąży nadmiernie budżetu Twojej rodziny,
✅ będzie Cię kosztował tak mało, jak to tylko możliwe,
✅ szybko przestanie być Twoim zobowiązaniem, bo sprawnie go spłacisz.