Dyspozycja na wypadek śmierci i czerwona teczka
Podcast: Odtwarzaj w nowym oknie | Pobierz (Czas trwania: 14:57 — 20.9MB) | Umieść link
Subskrybuj: Apple Podcasts | Spotify | Android | RSS
Zróbmy szybki test. Wyobraź sobie, że jutro niespodziewanie Cię zabraknie. Czy Twoi bliscy wiedzą, w których bankach masz konta? Gdzie inwestujesz? Jakie masz ubezpieczenia? I czy będą mogli bez problemu uzyskać dostęp do Twoich pieniędzy? Jeśli nie zadbasz o te sprawy, Twoją rodzinę może czekać prawdziwe finansowe śledztwo. Wiem, bo sama przez to przeszłam, gdy zmarł mój tata. Szukanie dokumentów, telefony do banków i mnóstwo formalności. A wszystko to w jednej z najtrudniejszych chwil w życiu. Na szczęście możesz oszczędzić bliskim części tych problemów. Wystarczą 3 proste kroki, które możesz wykonać jeszcze dzisiaj.
Zacznijmy od tego, co możesz zrobić już teraz, żeby w przyszłości oszczędzić swoim bliskim niepotrzebnego stresu i formalności. A jeśli wolisz oglądać niż czytać, wszystkie wskazówki znajdziesz również w poniższym filmie.
Krok 1. Złóż dyspozycję wkładem na wypadek śmierci
Masz pieniądze w banku, ale czy Twoi bliscy będą mogli z nich skorzystać, kiedy Ciebie zabraknie?
Załóżmy, że na Twoim indywidualnym koncie oszczędnościowym jest 50 tys. zł. Odkładasz te pieniądze od lat, żeby zapewnić rodzinie bezpieczeństwo. Ustanawiasz też pełnomocnictwo, dzięki któremu Twój małżonek może korzystać z konta. Czy to wystarczy, żeby po Twojej śmierci mógł po prostu pójść do banku i wypłacić pieniądze? Niestety, sprawa nie jest taka prosta.
Czy upoważnienie do konta działa po śmierci?
Nawet jeśli oszczędności należą do Waszego majątku wspólnego, drugi małżonek nie ma automatycznie dostępu do indywidualnego rachunku zmarłego. Co więcej, co do zasady pełnomocnictwo do rachunku wygasa z chwilą śmierci jego właściciela.
Dlatego warto zadbać o dodatkowe zabezpieczenie, jakim jest dyspozycja wkładem na wypadek śmierci. To dokument, w którym wskazujesz, komu bank ma wypłacić określoną kwotę pieniędzy po Twojej śmierci, na zasadach przewidzianych w art. 56 Prawa bankowego.
Jak złożyć dyspozycję wkładem na wypadek śmierci?
To prostsze, niż może Ci się wydawać. W wielu bankach dyspozycję można złożyć online, bez wychodzenia z domu. Wystarczy przygotować dane osoby, którą chcesz wskazać, np. jej PESEL. Przygotowując materiał na ten temat, sama odkryłam, że na jednym z moich kont nie miałam takiej dyspozycji. Uzupełnienie jej zajęło mi dosłownie kilka minut.
👉 Co możesz zrobić już teraz? Wpisz w wyszukiwarkę hasło „dyspozycja wkładem na wypadek śmierci” wraz z nazwą swojego banku. Sprawdź, jak wygląda procedura, i jeśli masz taką możliwość, złóż dyspozycję od razu.
O czym warto pamiętać?
Są cztery ważne kwestie, które musisz wziąć pod uwagę:
1. W dyspozycji nie możesz wskazać dowolnej osoby
Zgodnie z Prawem bankowym dyspozycję możesz ustanowić wyłącznie na rzecz małżonka, wstępnych (np. rodziców i dziadków), zstępnych (np. dzieci i wnuków) lub rodzeństwa. Nie możesz więc wskazać przyjaciela ani partnera, z którym nie jesteś w związku małżeńskim.
2. Dyspozycja nie obejmuje wszystkich rodzajów rachunków
Możesz ją ustanowić dla rachunku oszczędnościowo-rozliczeniowego (ROR), rachunku oszczędnościowego lub terminowej lokaty oszczędnościowej. Nie dotyczy ona np. rachunków maklerskich ani standardowych rachunków firmowych. Nie można jej również ustanowić dla rachunku wspólnego.
3. Istnieje limit kwoty, którą bank może wypłacić
Łączna kwota wypłat z dyspozycji nie może przekroczyć 20-krotności przeciętnego miesięcznego wynagrodzenia w sektorze przedsiębiorstw bez nagród z zysku, ogłaszanego przez GUS za ostatni miesiąc przed śmiercią właściciela rachunku.
Limit obowiązuje niezależnie od liczby złożonych dyspozycji. Jeśli masz oszczędności w kilku bankach, nie oznacza to, że w każdym z nich przysługuje Ci osobny limit. Co ważne, pieniądze wypłacone zgodnie z dyspozycją nie wchodzą do spadku po posiadaczu rachunku.
4. Dyspozycja nie pozbawia współmałżonka praw do wspólnego majątku
Jeśli macie wspólność majątkową, pieniądze na indywidualnym koncie jednego z Was mogą należeć do obojga. Przykładowo – mąż ma konto wyłącznie na swoje nazwisko, ale zgromadzone na nim oszczędności stanowią część majątku wspólnego. Może ustanowić dyspozycję na rzecz dziecka, ale nie oznacza to, że żona automatycznie traci prawa do tych pieniędzy.
Dlatego jeśli chcesz wskazać w dyspozycji kogoś innego niż współmałżonek, a dotyczy ona wspólnych oszczędności, warto wcześniej skonsultować skutki takiej decyzji z prawnikiem.
Przy okazji polecam Ci dwie rozmowy Kasi z prawnikami – o finansach małżeństw oraz par żyjących bez ślubu. Dowiesz się z nich, jak w świetle polskiego prawa wyglądają kwestie wspólnego majątku i zabezpieczenia bliskich. Warto poznać te zasady zawczasu, zamiast dowiadywać się o nich w trudnym momencie:
- Finanse w związku małżeńskim – Jak to ogarnąć, żeby nie stracić
- Finanse w związku nieformalnym (w konkubinacie) – wszystko, co musisz wiedzieć
Krok 2. Przygotuj czerwoną teczkę
Załóżmy, że masz już złożoną dyspozycję wkładem na wypadek śmierci. Świetnie! Ale co, jeśli Twoi bliscy nawet nie wiedzą, w którym banku masz oszczędności? Albo nie mają pojęcia, że poza kontem bankowym masz jeszcze IKE, IKZE, rachunek maklerski czy polisę na życie?
Nawet jeśli opowiadasz im o swoich finansach, trudno oczekiwać, że za kilka lat będą pamiętać wszystkie szczegóły. Zwłaszcza w tak trudnym momencie, jak śmierć najbliższej osoby. Dlatego zamiast polegać na pamięci bliskich, przygotuj dla nich czerwoną teczkę.
Co to jest czerwona teczka?
To miejsce, w którym gromadzisz najważniejsze informacje i dokumenty, które mogą przydać się Twojej rodzinie, gdy Ciebie zabraknie. W żadnym wypadku nie musi być czerwona. Może to być zwykły segregator, teczka w dowolnym kolorze albo odpowiednio zabezpieczony folder na komputerze.
Chodzi o to, żeby Twoi bliscy nie musieli zamieniać się w finansowych archeologów, przekopujących szuflady, stare maile i historię przelewów w poszukiwaniu śladów kont, polis i innych dokumentów.
Jak przygotować czerwoną teczkę w 30 minut?
Przygotowałam dla Ciebie kompletną listę tego, co powinno znaleźć się w czerwonej teczce. Została sprawdzona przez prawnika, więc pomoże Ci uporządkować również kwestie, o których łatwo zapomnieć. Możesz ją pobrać po zapisaniu się na nasz newsletter:
Ale uprzedzam – lista jest dość długa. Kiedy wiele lat temu sama zabierałam się za przygotowanie czerwonej teczki, liczba rzeczy do zrobienia tak mnie przytłoczyła, że odłożyłam cały projekt na później.
Dlatego, żeby w ogóle ruszyć ten temat, proponuję Ci taki sposób – daj sobie 30 minut i przygotuj cztery krótkie listy. Na początek nie musisz kompletować wszystkich dokumentów ani szukać każdej umowy. Wystarczy zebrać najważniejsze informacje, które później możesz stopniowo uzupełniać. A nawet jeśli już nic nie uzupełnisz, nawet taka podstawowa wersja teczki będzie dla Twoich bliskich ogromnym ułatwieniem.
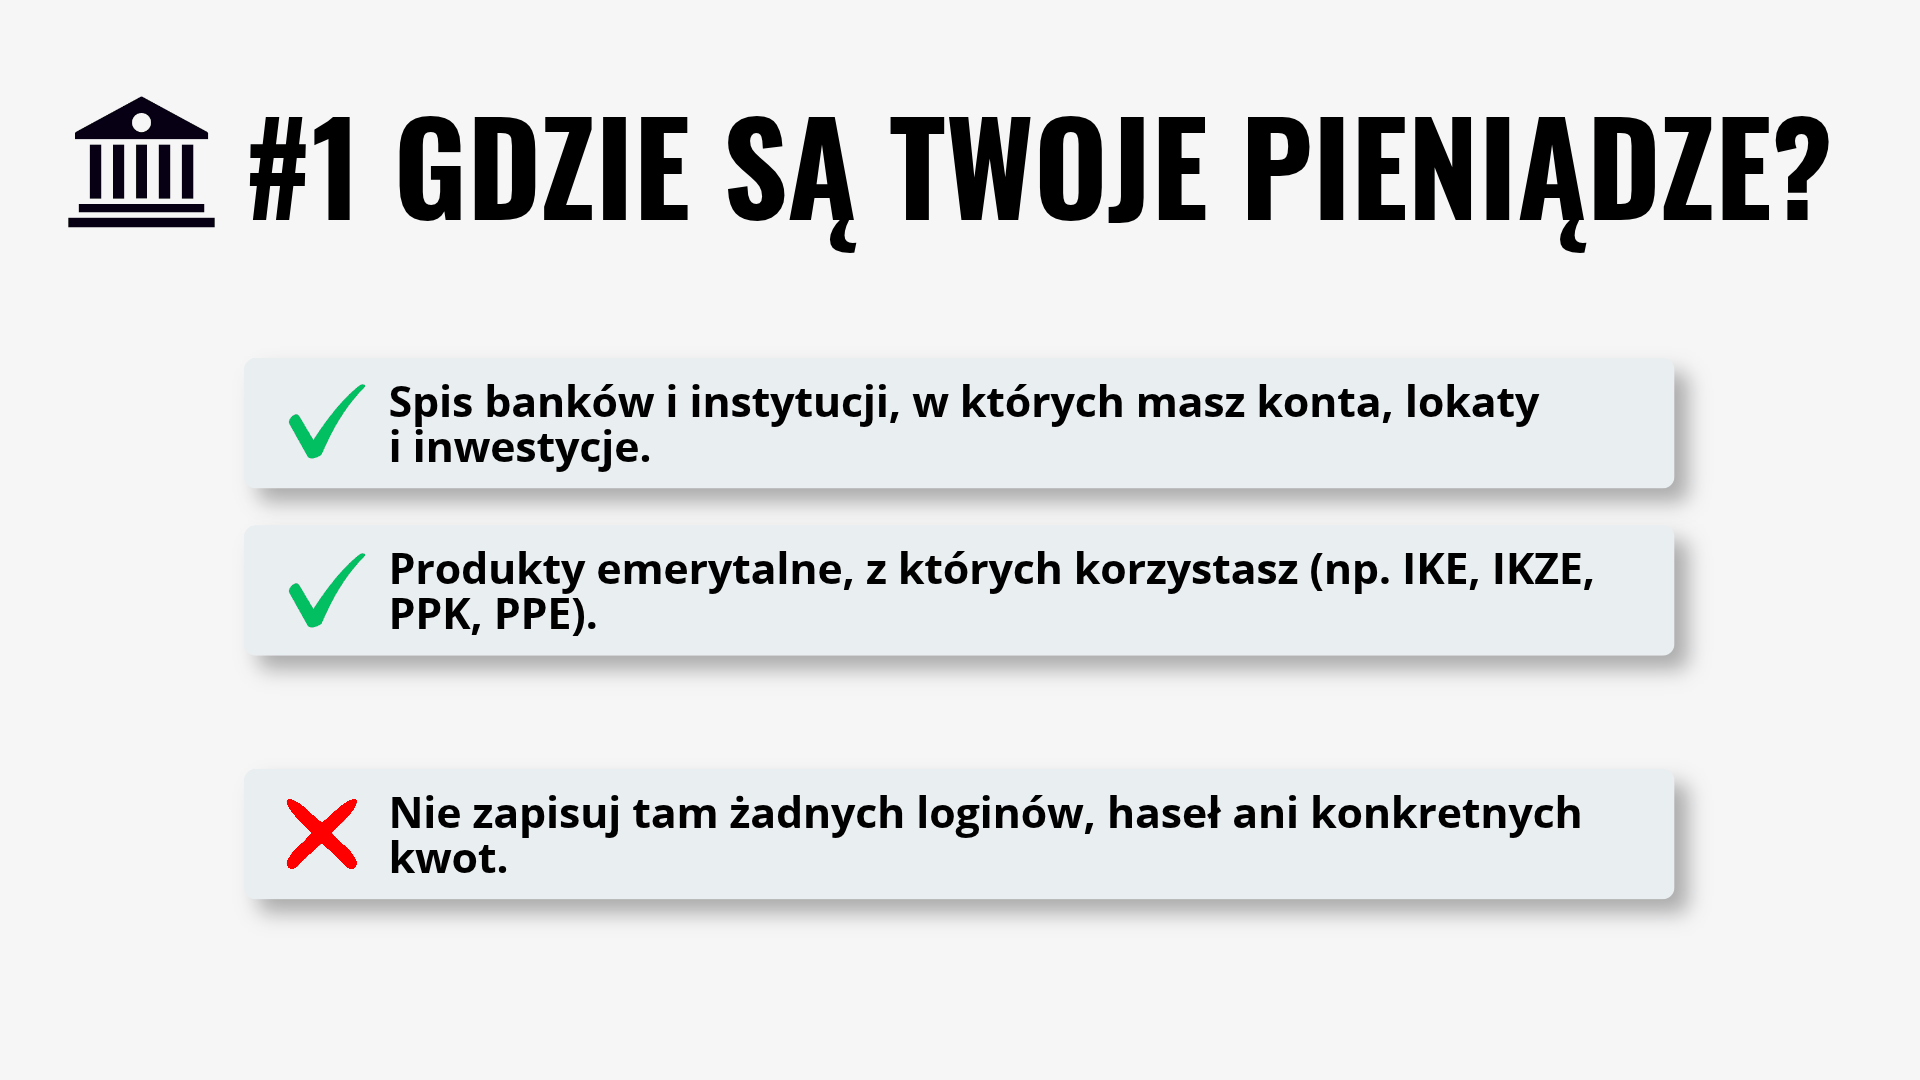
Lista 1. Gdzie są Twoje pieniądze?
Zacznij od spisania banków i instytucji, w których masz konta, lokaty i inwestycje. Uwzględnij również IKE, IKZE, obligacje skarbowe i rachunki maklerskie.
Nie zapisuj żadnych loginów, haseł ani kwot. Wystarczy lista rachunków i nazwy instytucji. Najważniejsze, żeby Twoi bliscy wiedzieli, gdzie szukać informacji o Twoich oszczędnościach i inwestycjach.
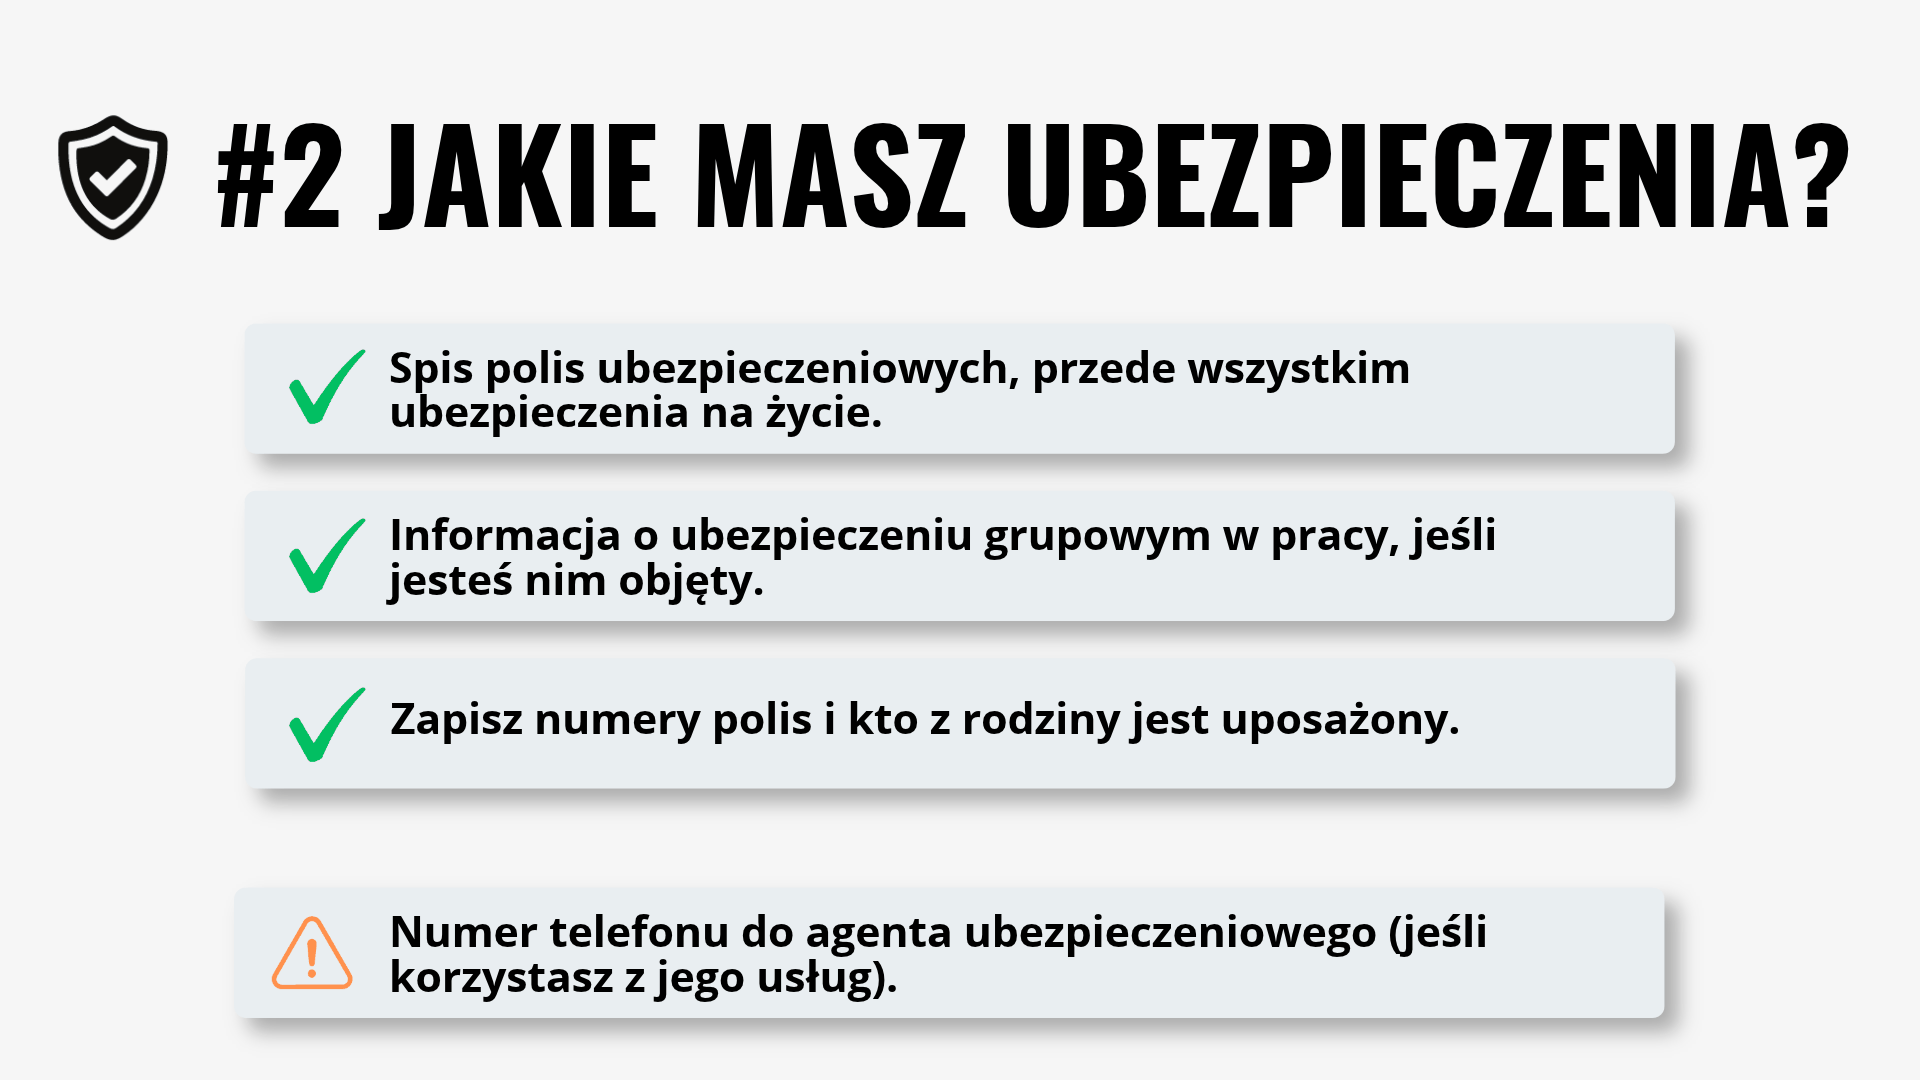
Lista 2. Jakie masz ubezpieczenia?
Spisz wszystkie polisy (zwłaszcza ubezpieczenia na życie). Nie zapomnij o ubezpieczeniu grupowym w pracy, jeśli z niego korzystasz. Przy każdej polisie zapisz nazwę ubezpieczyciela, numer polisy oraz informację, kto jest uposażony, czyli komu przysługuje świadczenie w razie Twojej śmierci. Jeśli masz agenta ubezpieczeniowego, dopisz również jego dane kontaktowe. Dzięki temu Twoi bliscy będą wiedzieli, do kogo się zgłosić i od czego zacząć.
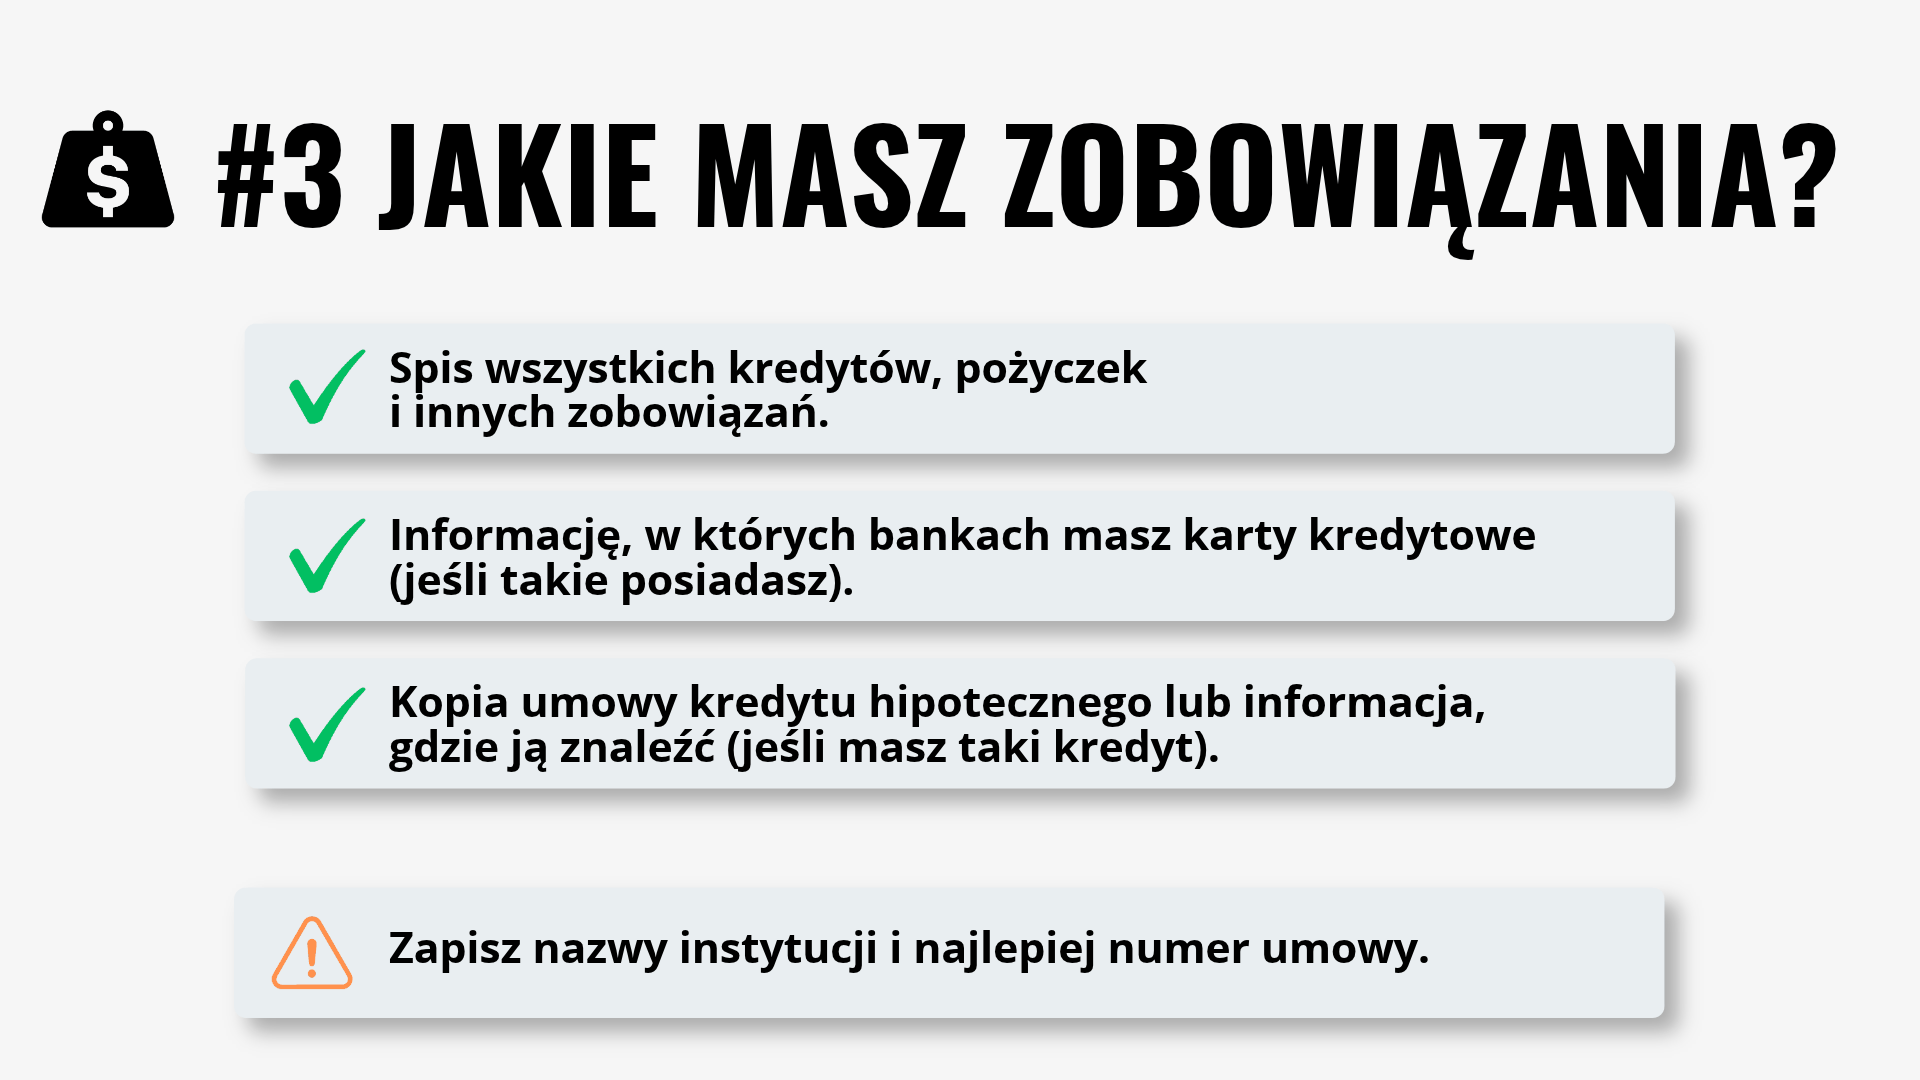
Lista 3. Jakie masz zobowiązania?
Oprócz oszczędności możesz pozostawić po sobie również długi. Dlatego spisz wszystkie kredyty, pożyczki i inne zobowiązania, w tym karty kredytowe. Przy każdym zobowiązaniu podaj nazwę instytucji i numer umowy.
Szczególną uwagę poświęć kredytowi hipotecznemu, jeśli taki masz. Zapisz, gdzie można znaleźć umowę, i zaznacz, czy masz ubezpieczenie na życie, które może pomóc w jego spłacie. Nie musisz od razu dołączać wszystkich dokumentów. Ważne, żeby Twoi bliscy wiedzieli, jakie zobowiązania pozostawiłeś i gdzie szukać szczegółowych informacji.
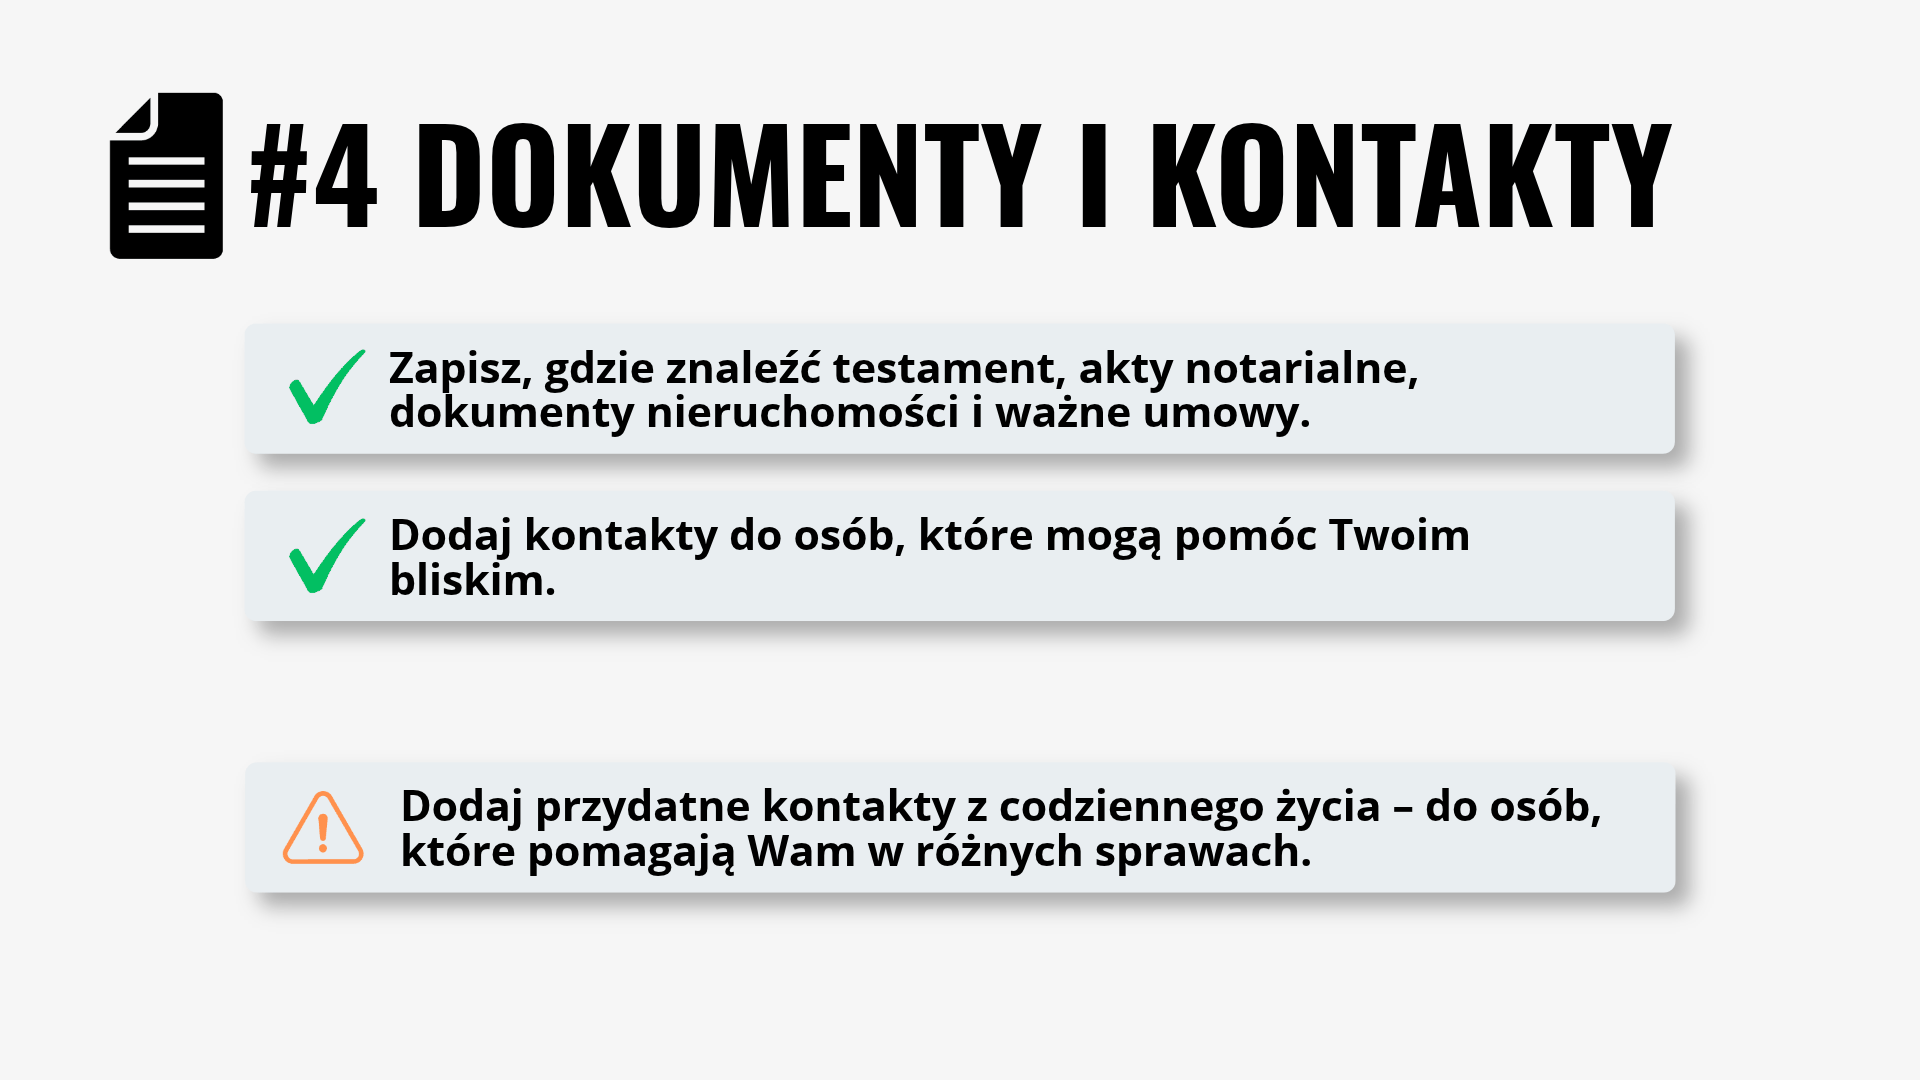
Lista 4. Gdzie są ważne dokumenty i kontakty?
Na koniec zapisz, gdzie Twoja rodzina znajdzie najważniejsze dokumenty: testament, jeśli go masz, akty notarialne, dokumenty dotyczące nieruchomości i inne istotne umowy.
Dodaj również kontakty do osób, które mogą pomóc w załatwieniu formalności – np. księgowego, notariusza czy osoby z działu kadr w Twojej pracy. Ta ostatnia może pomóc rodzinie uzyskać informacje o niewypłaconym wynagrodzeniu, świadczeniach czy ubezpieczeniu grupowym.
PROTIP „życiowy”
I mam dla Ciebie jeszcze jedną wskazówkę z własnego doświadczenia. Dopisz również kontakty do sprawdzonych fachowców, którzy zajmują się Waszym domem czy samochodem – hydraulika, serwisanta ogrzewania albo mechanika, który zna wszystkie dziwne przypadłości Waszego auta.
Po śmierci mojego taty nie wiedziałam, kto zajmował się serwisowaniem naszego ogrzewania. Wiedziałam tylko, że był to pan Marek. Problem w tym, że tata miał w telefonie dziewięciu Marków i ani jednego z opisem tego, czym się zajmuje. Możesz sobie wyobrazić te 9 sympatycznych rozmów, bo oczywiście dopiero ten ostatni kontakt okazał się tym właściwym.
Dlatego jeśli to Ty zajmujesz się jakimś obszarem życia Waszej rodziny, zostaw bliskim nie tylko numer telefonu, ale też informację, kto jest od czego.
I gotowe! Masz podstawową wersję czerwonej teczki. Z czasem możesz ją rozbudować o kolejne informacje i dokumenty. Pamiętaj tylko, żeby przechowywać ją w bezpiecznym miejscu i regularnie aktualizować.
A jeśli chcesz bardziej szczegółowo przyjrzeć się kwestii zabezpieczenia bliskich, polecam Ci również moją rozmowę z prawnikiem o testamentach i sprawach spadkowych: Jak zabezpieczyć rodzinę na wypadek swojej śmierci? Czerwona teczka i testament
Krok 3. Porozmawiaj z bliskimi
Twoi bliscy mają w teczce wszystkie informacje o tym, gdzie masz pieniądze, jakie ubezpieczenia i zobowiązania, a nawet do którego pana Marka zadzwonić, gdy zepsuje się ogrzewanie. Ale jest jeszcze jeden drobiazg, który może przekreślić cały ten wysiłek. Co, jeśli nikt nie wie, że Twoja czerwona teczka w ogóle istnieje?
Dlatego ostatnim krokiem jest rozmowa z bliskimi. Pokaż im przygotowaną teczkę, powiedz, gdzie ją przechowujesz, wyjaśnij, jakie informacje się w niej znajdują, i wspólnie sprawdźcie, czego jeszcze brakuje.
Jak zabezpieczyć dzieci na wypadek śmierci obu rodziców?
Pamiętaj też o jednym ważnym scenariuszu. Jeśli jesteście małżeństwem, nie zakładajcie, że wystarczy, jeśli o wszystkim wie tylko jedno z Was. Co, jeśli oboje zginiecie w tym samym wypadku? Warto, żeby również ktoś inny – na przykład rodzeństwo lub inna zaufana osoba – wiedział o istnieniu teczki i miejscu jej przechowywania. To szczególnie ważne, jeśli macie małe dzieci.
U mnie taką osobą jest mój brat. Wie, gdzie znajduje się nasza czerwona teczka, a przed każdym wspólnym wyjazdem z mężem przypominam mu, gdzie może ją znaleźć. To drobiazg, ale daje mi poczucie, że w razie najgorszego bliscy nie zostaną bez najważniejszych informacji.
Porozmawiaj również z rodzicami i dziadkami
Mam dla Ciebie jeszcze jedną wskazówkę. Warto poruszyć ten temat także z osobami, po których możesz kiedyś dziedziczyć – na przykład z rodzicami czy dziadkami. Nie chodzi o wypytywanie ich o stan konta czy wartość majątku. Wystarczy upewnić się, że mają uporządkowane najważniejsze sprawy, dowiedzieć się, czy mają jakieś zobowiązania i gdzie w razie potrzeby będzie można znaleźć niezbędne informacje.
Takie rozmowy bywają trudne, ale mogą oszczędzić całej rodzinie wielu problemów w przyszłości.
Zadbaj o bliskich już dzisiaj
Umówmy się – takie sprawy mają wyjątkową zdolność do spadania na sam dół listy rzeczy do zrobienia. Zawsze znajdzie się coś pilniejszego. A przecież podstawy tych 3 kroków możesz ogarnąć w godzinę.
Sprawdź, jak złożyć dyspozycję w swoim banku, przygotuj cztery krótkie listy do czerwonej teczki i porozmawiaj z bliskimi. Nie musisz od razu dopinać wszystkiego na ostatni guzik. Najważniejsze, żeby zacząć. Pomyśl, jakie to będzie dobre uczucie – wiedzieć, że jedna z tych ważnych spraw, które od dawna wisiały Ci nad głową, jest wreszcie ogarnięta.
A przede wszystkim – że dzięki tej jednej godzinie Twoi bliscy będą mieli kiedyś o kilka problemów mniej. W chwili, gdy naprawdę będą tego potrzebować.
Dlatego mam do Ciebie prośbę: nie odkładaj tego artykułu z myślą „kiedyś się tym zajmę”. Wybierz jedną z tych trzech rzeczy i zrób ją jeszcze dzisiaj. A jeśli masz już swoją czerwoną teczkę, podziel się w komentarzu, co jeszcze warto do niej dodać. Twoje doświadczenia mogą pomóc innym lepiej zabezpieczyć swoich bliskich. I koniecznie podeślij ten artykuł komuś, na kim Ci zależy. Może właśnie dzięki Tobie kolejna rodzina będzie miała kiedyś o kilka zmartwień mniej.
Najczęściej zadawane pytania o zabezpieczenie rodziny na wypadek śmierci (FAQ)

Ania Mączka
Specjalistka w ogarnianiu chaosu i upraszczaniu rzeczywistości, z certyfikatem coacha kognitywnego (czyli tego, który wspiera w świadomej zmianie sposobu myślenia i działania). Od 2019 roku na pokładzie Finansów Bardzo Osobistych, gdzie zajmuje się tworzeniem treści i grafik, marketingiem i obsługą klienta. Uwielbia tworzyć plany i systemy, zarażać entuzjazmem i motywować innych do działania i tworzenia życia, którego pragną.
Jeżeli podobał Ci się ten artykuł, może zainteresuje Cię książka Marcina o inwestowaniu – „Finansowa Forteca”. W podobny sposób jak tutaj na blogu – prosto i merytorycznie – tłumaczy w niej, jak inwestować skutecznie i mieć święty spokój. Szczegóły poznasz TUTAJ.
PODOBAJĄ CI SIĘ ARTYKUŁY NA BLOGU?
Dołącz do ponad 63 050 osób, które otrzymują newsletter i korzystają z przygotowanych przeze mnie bezpłatnych narzędzi pomagających w skutecznym dbaniu o finanse.
KLIKNIJ W PONIŻSZY PRZYCISK.
PLANUJESZ ZACIĄGNĄĆ KREDYT HIPOTECZNY
I NIE WIESZ OD CZEGO ZACZĄĆ?
To zupełnie naturalne. Kredyt hipoteczny to ogromne zobowiązanie, które przygniata przez kilkadziesiąt lat. W dodatku mnóstwo osób bardzo za niego przepłaca. Przygotowałem kurs Kredyt Hipoteczny Krok po Kroku, aby uzbroić Cię w niezbędną wiedzę i dać narzędzia do wygodnego podjęcia najlepszych dla Ciebie decyzji. Chcę Ci pomóc w znalezieniu kredytu hipotecznego, który:
✅ w bezpieczny sposób pomoże Ci zrealizować marzenie o własnym mieszkaniu czy domu,
✅ nie obciąży nadmiernie budżetu Twojej rodziny,
✅ będzie Cię kosztował tak mało, jak to tylko możliwe,
✅ szybko przestanie być Twoim zobowiązaniem, bo sprawnie go spłacisz.