Dlaczego młodych nie stać na mieszkanie? Ile trzeba mieć na start i ile zarabiać
Podcast: Odtwarzaj w nowym oknie | Pobierz (Czas trwania: 22:13 — 30.9MB) | Umieść link
Subskrybuj: Apple Podcasts | Spotify | Android | RSS
Mam 26 lat i żeby kupić zwykłe, dwupokojowe mieszkanie w Warszawie, potrzebuję ok. 120 tys. zł gotówki. A żeby bank w ogóle dał mi kredyt, powinienem zarabiać ok. 10–11 tys. zł na rękę. I nie mówię o niczym wyjątkowym: ok. 45 metrów, 20–30 minut od centrum. Jak młody człowiek ma uzbierać takie pieniądze, skoro jednocześnie płaci za wynajem, utrzymuje się i normalnie żyje? A nawet jeśli uda mu się tyle odłożyć, to jak w wieku 26 lat ma już zarabiać 10 tys. zł na rękę? I wreszcie: dlaczego te wymagania są aż tak wysokie?
Nazywam się Dawid Leszczyna. W tym artykule możesz mnie przeczytać po raz pierwszy, ale od 3 lat jestem w zespole FBO i najczęściej stoję po drugiej stronie kamery. Na co dzień pracuję z Kasią i Marcinem, a jednym z obszarów, którymi się zajmuję, są ich mieszkania na wynajem. Kasia i Marcin często mówią o nieruchomościach, ale swoje mieszkania mają od dawna. Ja mam 26 lat i dopiero przymierzam się do zakupu pierwszego. Dlatego chcę Ci pokazać perspektywę młodych ludzi, którzy coraz częściej zadają sobie pytanie:
„Czy w ogóle będzie mnie stać na moje pierwsze mieszkanie?”
W tym artykule policzę, ile pieniędzy naprawdę potrzeba na start, i wyjaśnię, skąd biorą się te kwoty. Na koniec podzielę się też własnym doświadczeniem i pokażę Ci, co zmieniłem w swoim podejściu. Bo jeszcze niedawno goniłem za swoim pierwszym mieszkaniem jak oszalały, a dziś jestem już naprawdę blisko jego zakupu.
To mój debiut na kanale, więc jeśli wolisz oglądać zamiast czytać, serdecznie zapraszam:
Pierwsze mieszkanie z rynku wtórnego czy od dewelopera?
Żeby przejść do konkretnych wyliczeń, musiałem przyjąć kilka założeń. Za przykład posłuży mi typowe mieszkanie:
- 2 pokoje, ok. 45 m²,
- Warszawa,
- rynek wtórny, czyli mieszkanie gotowe do zamieszkania, w którym ktoś już mieszkał.
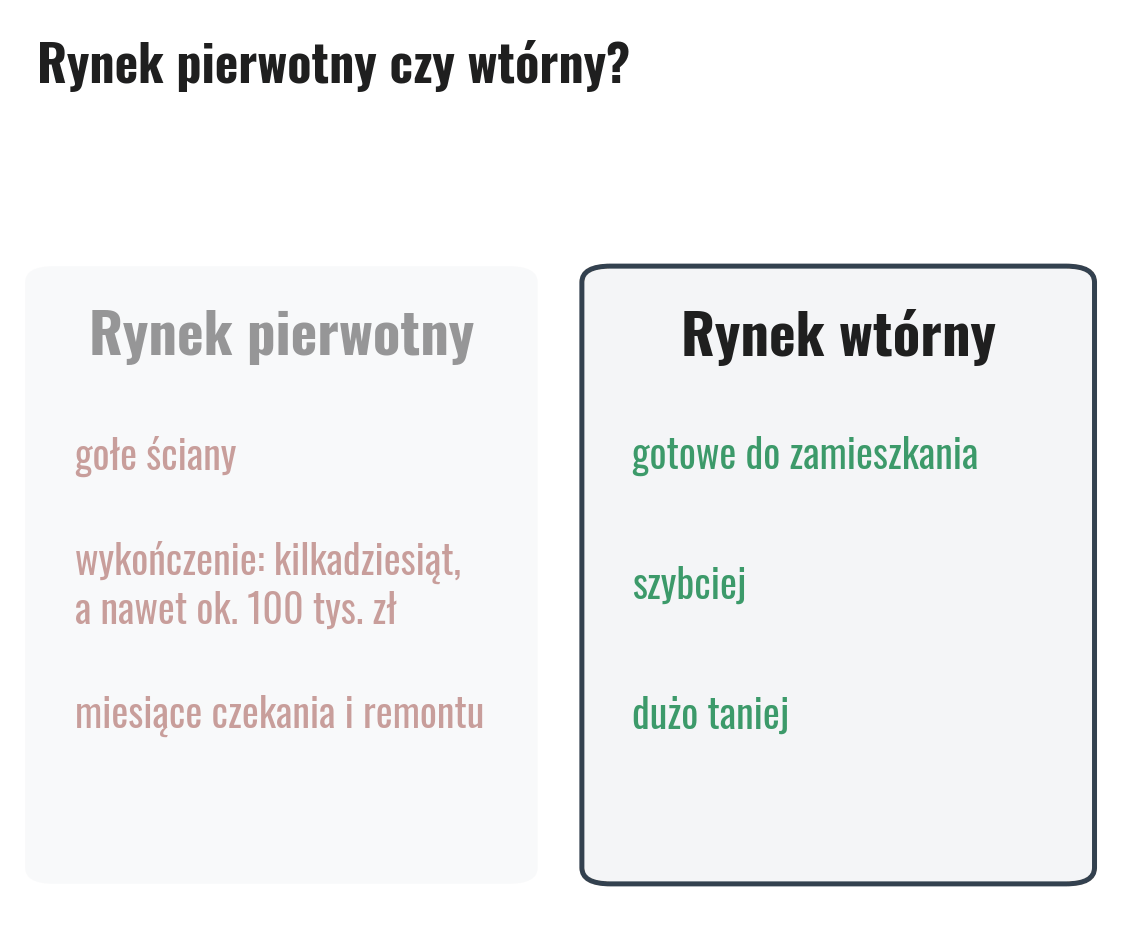
Dlaczego nie rynek pierwotny? Zakup mieszkania od dewelopera też wchodzi w grę, ale często oznacza dodatkowe wydatki na wykończenie. A to kolejne kilkadziesiąt, a nawet ok. 100 tys. zł, a do tego miesiące czekania i remontu. Dla młodej osoby, która kupuje pierwsze mieszkanie, rynek wtórny jest zwykle szybszą i dużo tańszą drogą, dlatego na nim skupię się w moich wyliczeniach.
Oba rynki są jednak ze sobą powiązane. Kiedy ceny nowych mieszkań rosną, część kupujących zaczyna szukać tańszych opcji na rynku wtórnym. Z kolei sprzedający obserwują ceny u deweloperów i na tej podstawie ustalają własne. W efekcie wzrost cen na jednym rynku może napędzać podwyżki na drugim. Do deweloperów jeszcze wrócę w dalszej części artykułu.
Ile kosztuje mieszkanie 45 m² w Warszawie?
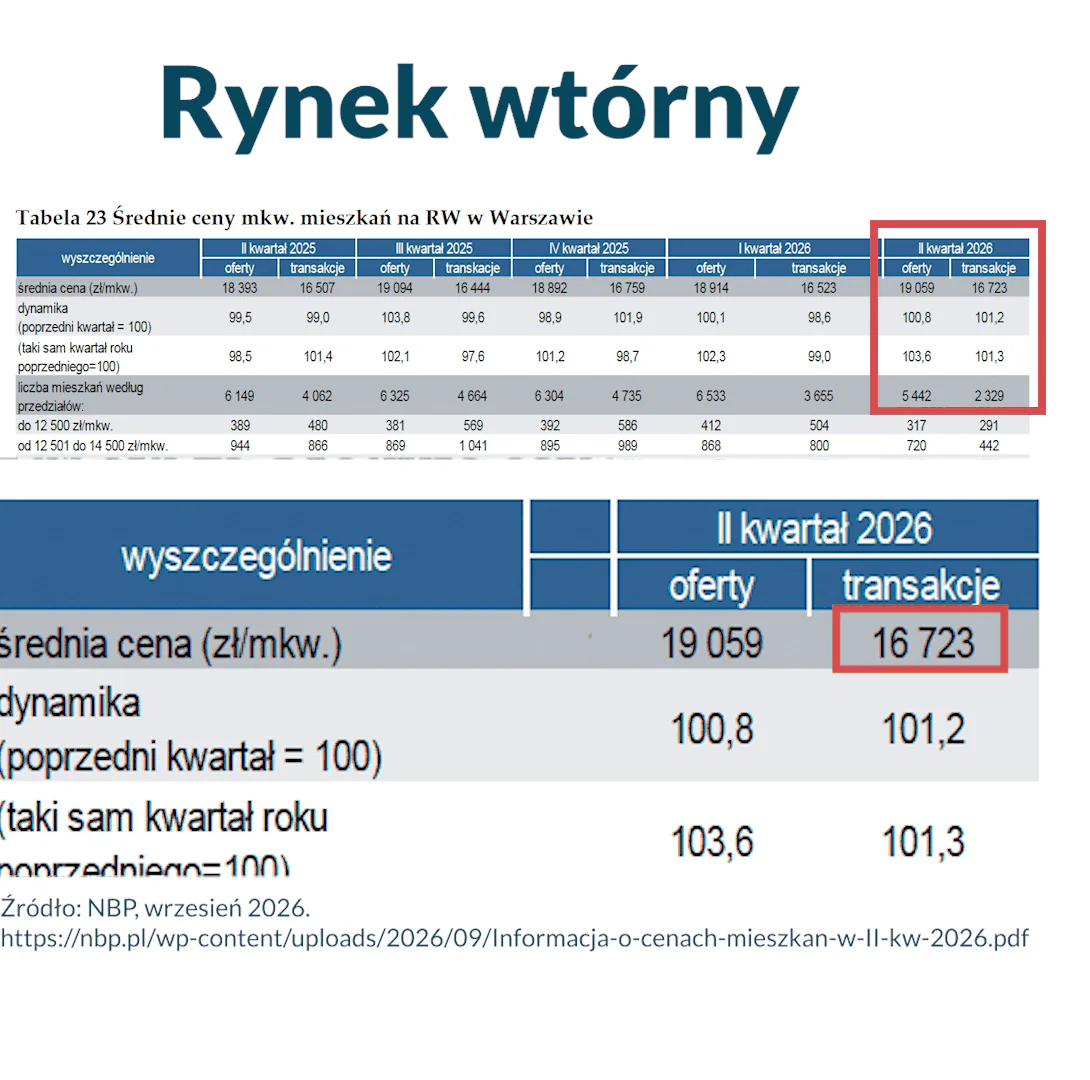
W Warszawie metr kwadratowy mieszkania na rynku wtórnym kosztuje dziś średnio ok. 16 700 zł. Dla porównania u dewelopera zapłacisz ok. 16 800 zł, czyli praktycznie tyle samo. Zaznaczam, że są to ceny transakcyjne publikowane przez NBP, a więc kwoty, za które mieszkania faktycznie zostały sprzedane, a nie ceny z ogłoszeń.
Policzmy zatem, ile kosztowałoby nasze przykładowe mieszkanie:
45 m² × ok. 16 700 zł daje ok. 750 tys. zł.
Oczywiście w Twoim mieście ceny za metr mogą być zupełnie inne niż w moim przykładzie, ale sposób obliczenia pozostaje taki sam.
Ile wkładu własnego na mieszkanie potrzebujesz?
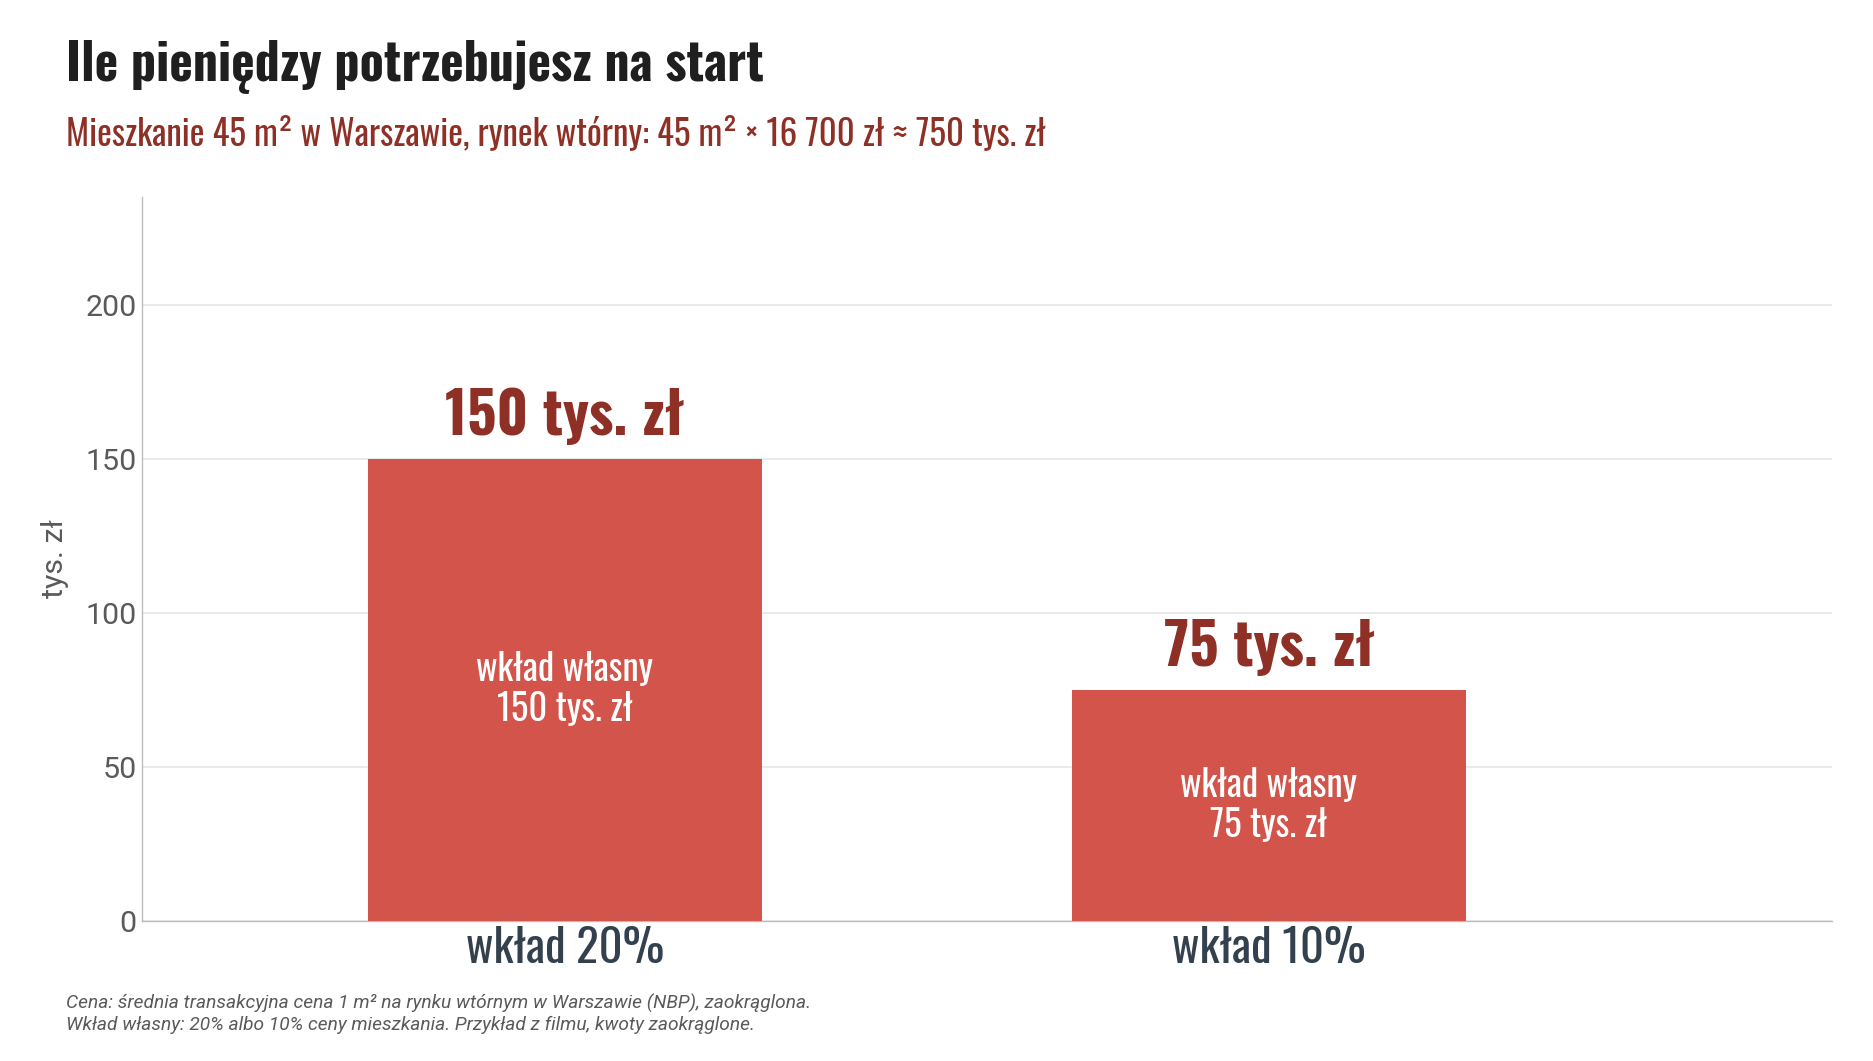
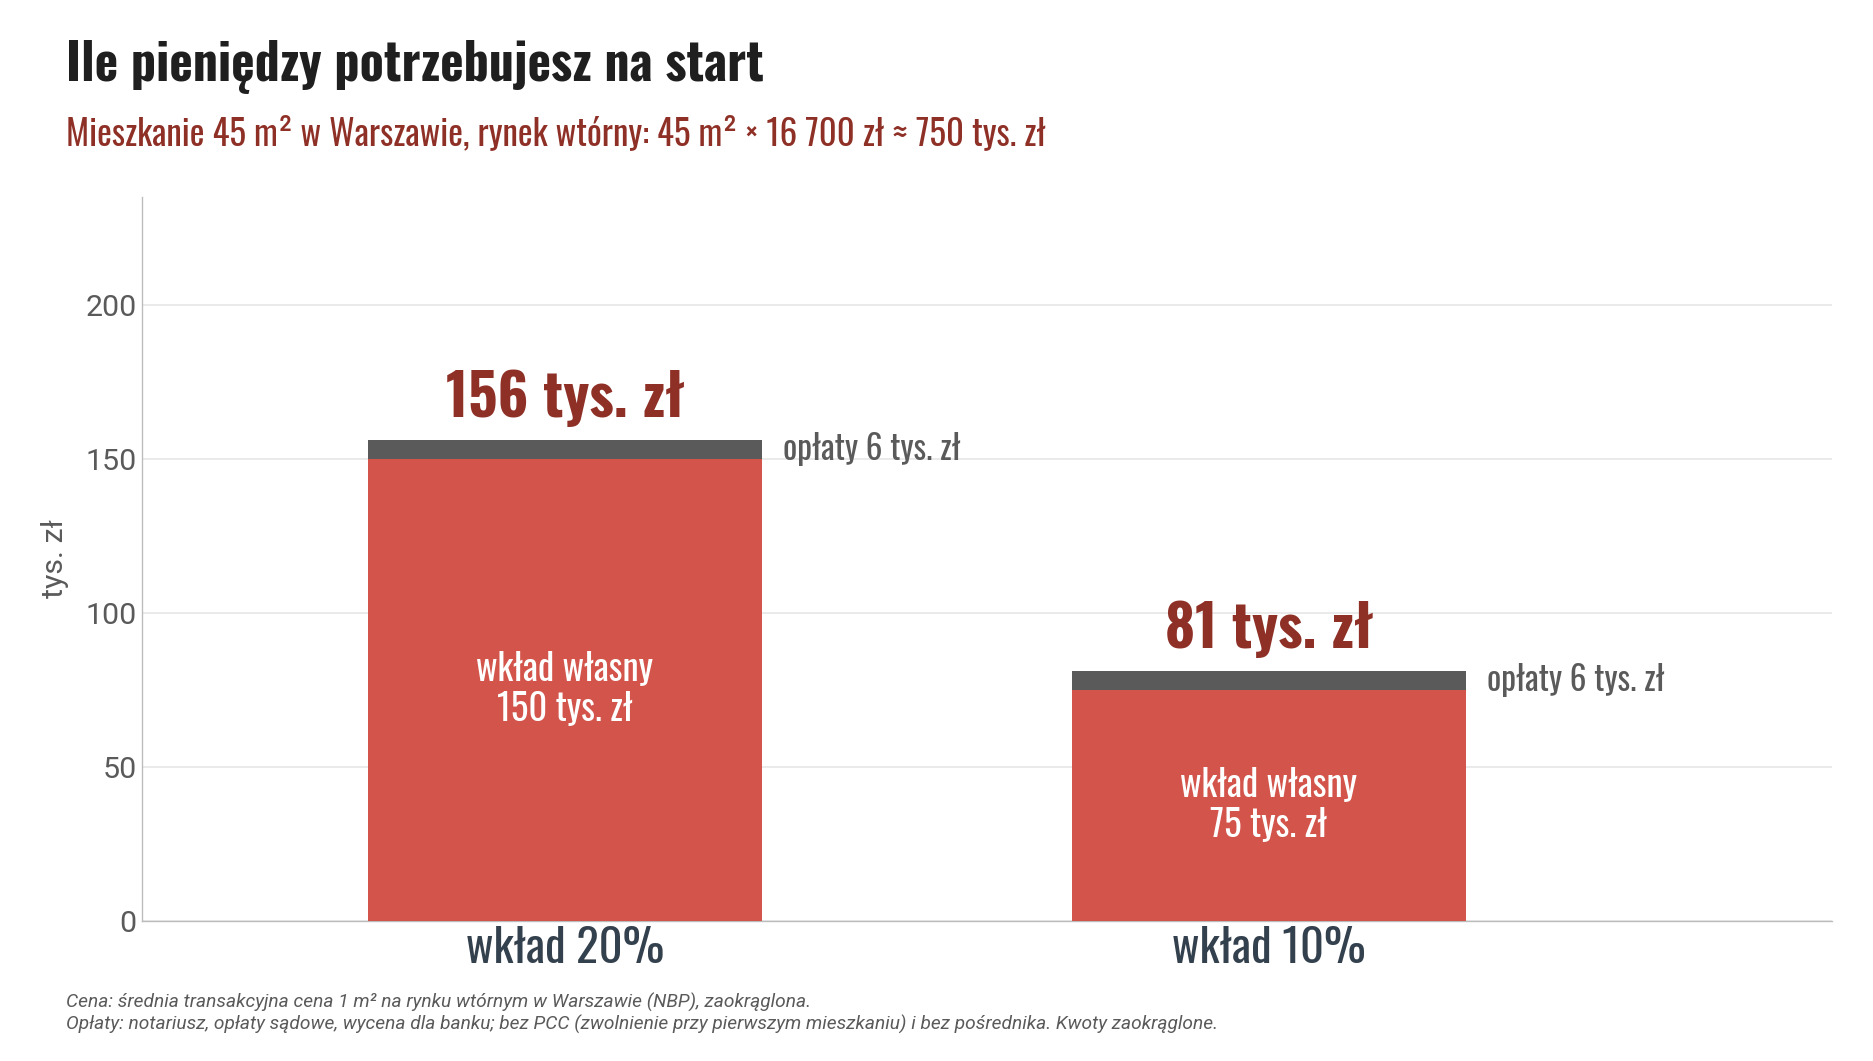
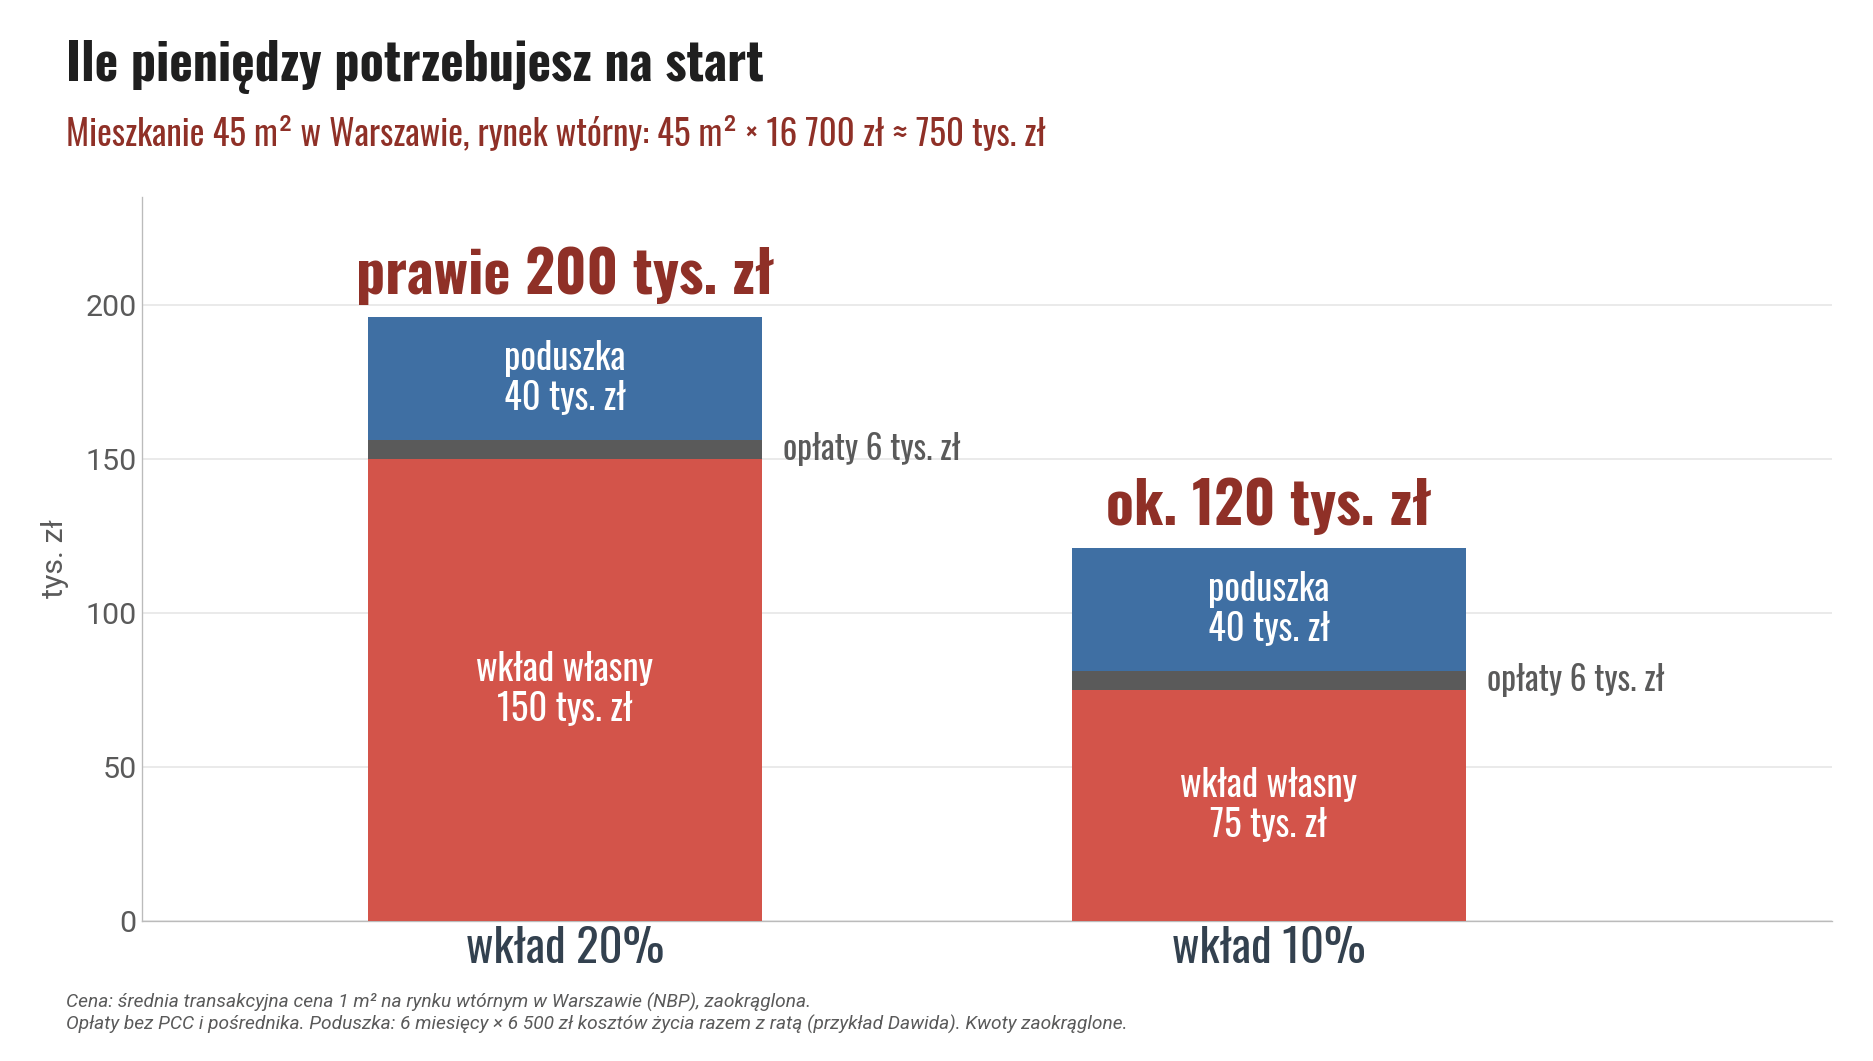
I tu pierwsza ważna rzecz: na start nie potrzebujesz mieć odłożonej całej kwoty zakupu mieszkania. Z pomocą przychodzi kredyt hipoteczny. Żeby go dostać, bank będzie jednak wymagał od Ciebie wkładu własnego, najczęściej w wysokości od 10 do 20% wartości mieszkania. W przypadku naszego mieszkania za 750 tys. zł oznacza to odpowiednio 75 tys. albo 150 tys. zł, które musisz mieć w gotówce, zanim złożysz wniosek o kredyt.
Wkład 10% czy 20% – ile kosztuje niższy wkład?
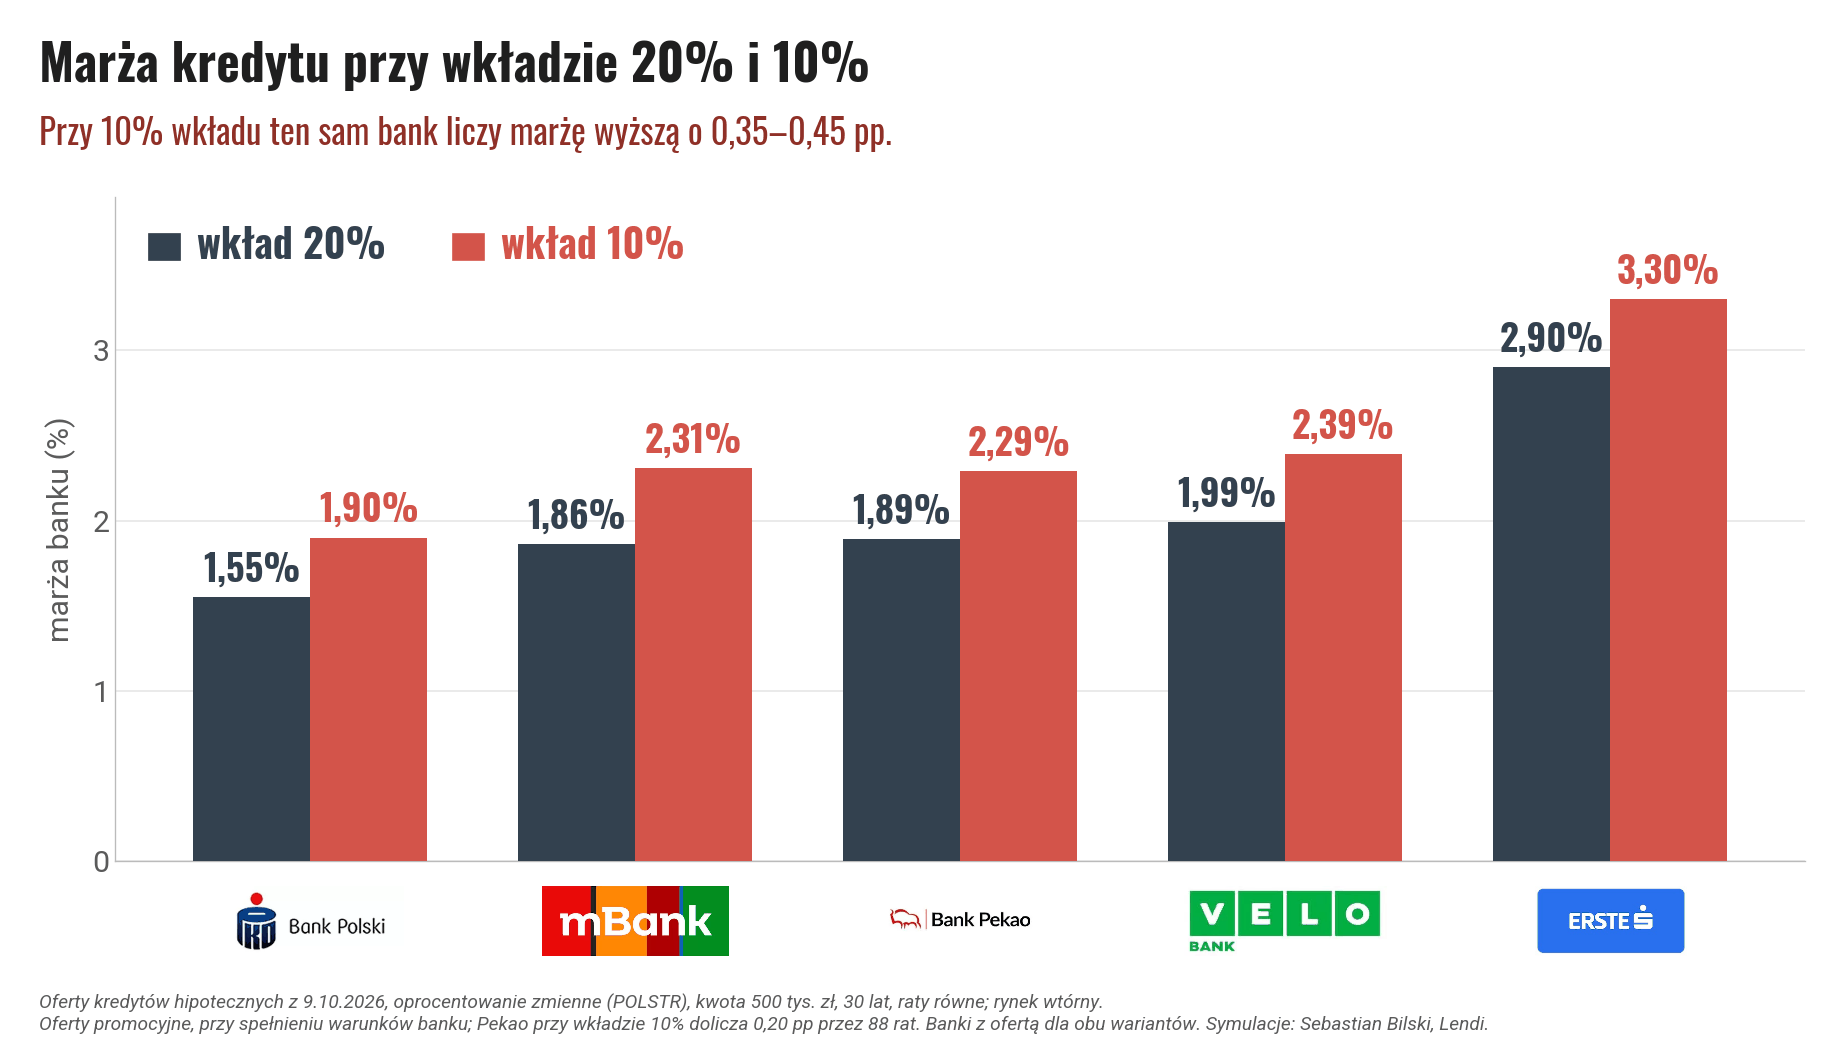
Uwaga: niższy wkład własny oznacza zazwyczaj wyższe koszty kredytu. Jeśli wkład jest mniejszy niż 20%, bank może podwyższyć marżę, i to zazwyczaj sporo. Na wykresie poniżej możesz zobaczyć oferty z dnia nagrania mojego filmu: przy 10% wkładu własnego ten sam bank oferował marżę wyższą o 0,35–0,45 punktu procentowego.
Do tego pożyczasz wyższą kwotę, więc płacisz też więcej odsetek przez cały okres kredytu. W naszym przykładzie rata wzrośnie o ok. 600 zł miesięcznie, a suma odsetek przez 30 lat – o ok. 142 tys. zł, przy założeniu, że nie nadpłacasz kredytu i oprocentowanie pozostaje na przyjętym poziomie.
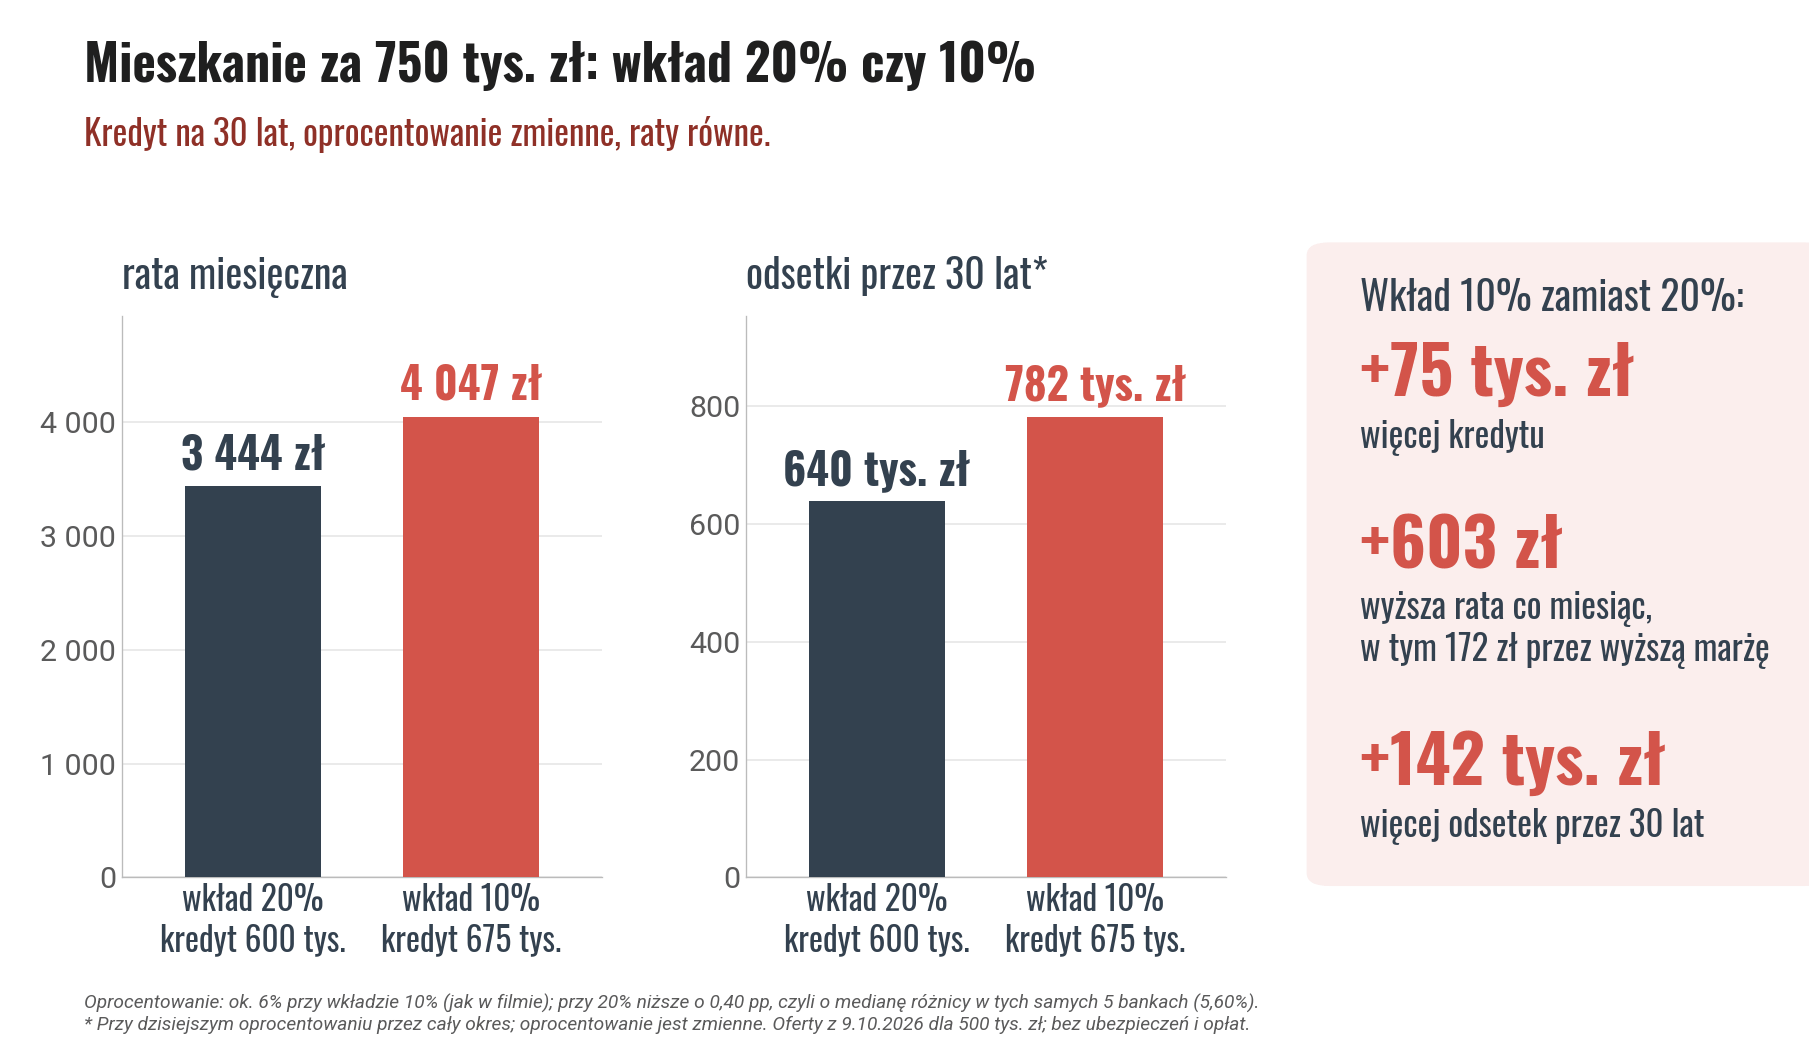
Niższy wkład własny dziś oznacza więc wyższy koszt kredytu przez kolejne lata. Mimo to dla młodej osoby zakup mieszkania z 10% wkładem może być rozsądnym rozwiązaniem. Za chwilę wyjaśnię dlaczego.
Jakie są koszty zakupu mieszkania z rynku wtórnego?
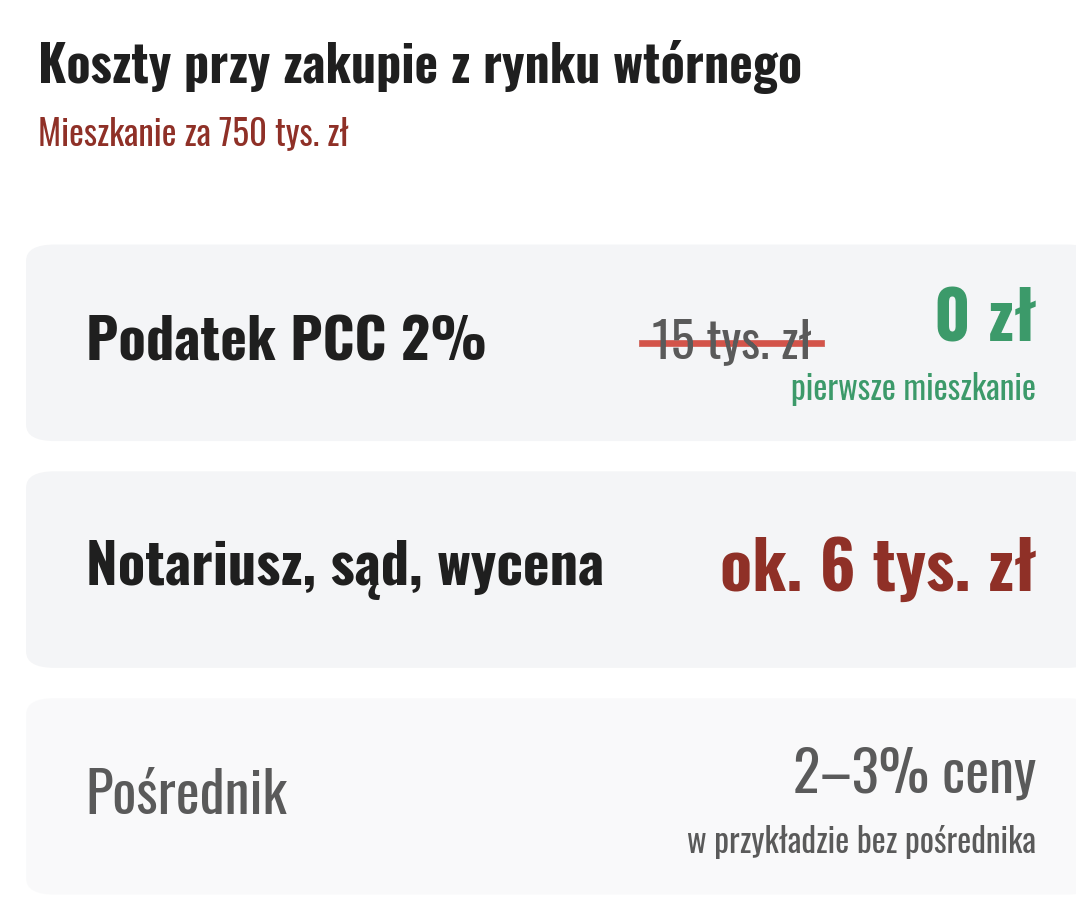
Zanim to zrobię, musimy uwzględnić jeszcze jeden koszt. Przy zakupie mieszkania z rynku wtórnego co do zasady płacisz 2% podatku od czynności cywilnoprawnych (PCC). W naszym przypadku to 15 tys. zł.
Mam jednak dla Ciebie dobrą wiadomość: jeśli kupujesz swoje pierwsze mieszkanie, możesz być zwolniony z tego podatku. Ulga obowiązuje od 2023 r. I dotyczy osób, które wcześniej nie posiadały mieszkania, ani domu, ani udziału w nich.
To jednak nie koniec wydatków. Dochodzą jeszcze koszty notariusza, opłaty sądowe i wycena mieszkania dla banku – razem przyjmijmy ok. 6 tys. zł. Jeśli korzystasz z usług pośrednika, trzeba doliczyć kolejne 2–3% ceny mieszkania. Na potrzeby tego przykładu zakładam, że daliśmy sobie radę bez niego.
Po zsumowaniu wszystkich kosztów wychodzi ok. 81 tys. zł. Tyle musisz zgromadzić, żeby pokryć 10% wkładu własnego i koszty okołokredytowe.
Właściwie moglibyśmy na tym zakończyć nasze wyliczenia. Skąd więc wzięło się 120 tys. zł o których wspomniałem na początku artykułu?
Po co poduszka bezpieczeństwa przy kredycie hipotecznym?
Do swojego przykładu doliczyłem jeszcze jedną, bardzo ważną dla mnie rzecz: poduszkę bezpieczeństwa. Bank jej nie wymaga, ale dla mnie jest równie ważna jak wkład własny. Dlaczego? Wyobraź sobie, że tracę pracę. Rata kredytu i pozostałe koszty życia wyniosą mnie ok. 6,5 tys. zł miesięcznie. Bez oszczędności szybko miałbym problem nie tylko ze spłatą kredytu, ale nawet z pokryciem podstawowych wydatków.
Utrata pracy już sama w sobie jest trudna i stresująca. Nie chcę dokładać do tego strachu o to, z czego zapłacę kolejną ratę. Dlatego wolę przygotować się na taki scenariusz, szczególnie jeśli mam zaciągnąć kredyt na kilkadziesiąt lat.
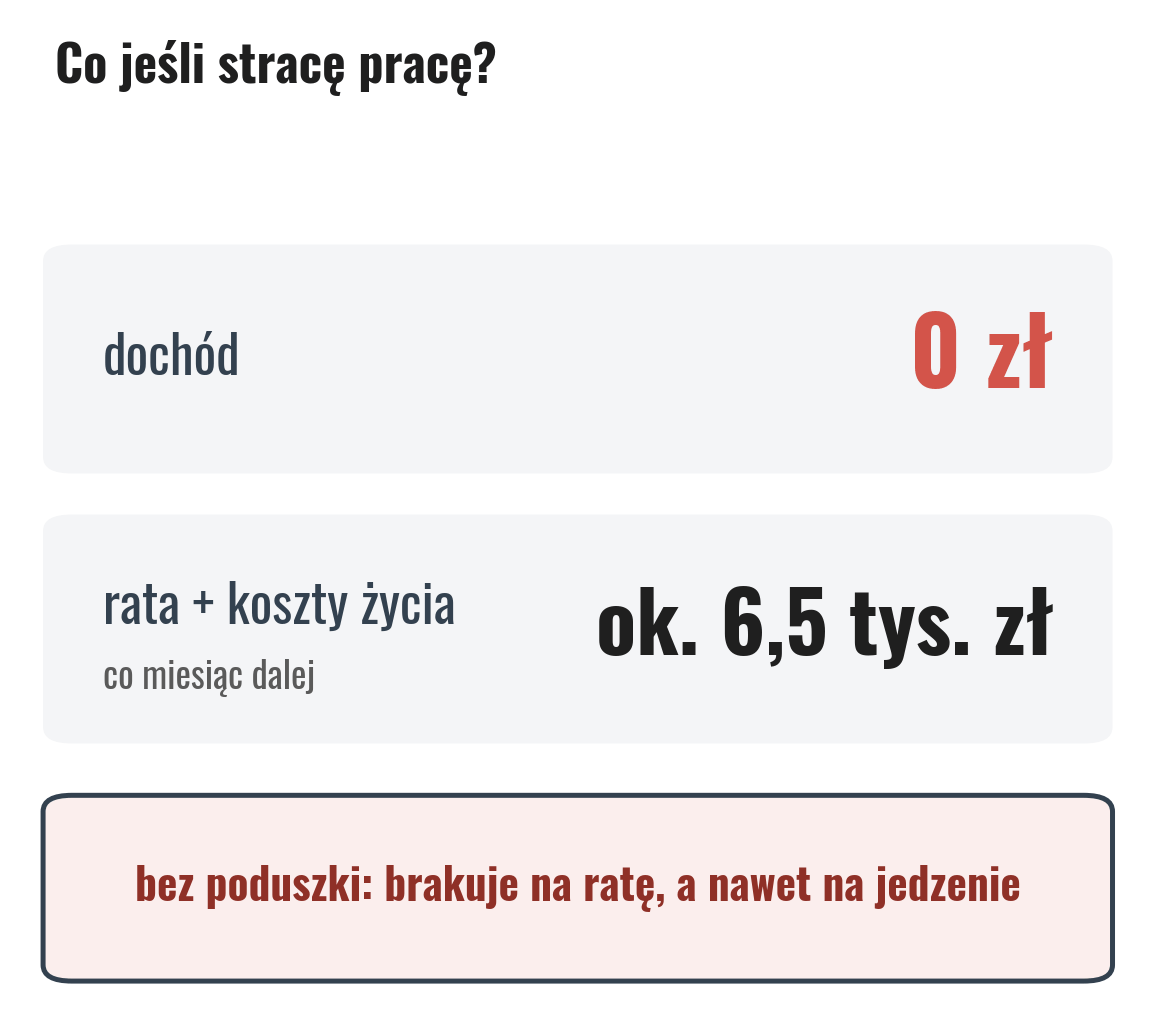
Wysokość poduszki zależy od Twojej sytuacji i tego, jak duże ryzyko jesteś w stanie zaakceptować. Ja czuję się bezpiecznie, kiedy mam odłożone oszczędności na ok. 6 miesięcy życia bez dochodu. To daje mi czas na spokojne znalezienie nowej pracy.
Skoro moje koszty życia razem z kredytem wyniosą ok. 6,5 tys. zł miesięcznie, to moja półroczna poduszka powinna wynosić ok. 40 tys. zł.
To najbardziej indywidualna pozycja w całym zestawieniu. Tylko Ty możesz odpowiedzieć sobie na pytanie jak dużej poduszki potrzebujesz. Być może w trudnej sytuacji możesz liczyć na wsparcie rodziców, a może musisz polegać wyłącznie na sobie. Dlatego warto samodzielnie ocenić, jak duża poduszka zapewni Ci poczucie bezpieczeństwa.
Wróćmy do naszych wyliczeń. Kiedy do wkładu własnego i dodatkowych opłat doliczymy poduszkę bezpieczeństwa, okazuje się, że na zakup mieszkania potrzebujemy:
- ok. 120 tys. zł przy 10% wkładu własnego,
- prawie 200 tys. zł przy 20% wkładu własnego.
Dlaczego rozważam kredyt z 10% wkładem?
Właśnie ta różnica sprawia, że sam zastanawiam się nad kredytem z 10% wkładem własnym, choć jest droższy. Dlaczego?
Załóżmy, że jestem w stanie odkładać dodatkowe 4 tys. zł miesięcznie. Żeby zebrać dodatkowe 10% wkładu własnego, czyli 75 tys. zł potrzebujesz prawie 19 miesięcy. I to przy założeniu, że miesiąc w miesiąc odłożysz równe 4 tys. zł.
Każdy większy, nieplanowany wydatek wydłuża ten czas. Do tego dochodzi inflacja, przez którą Twoje oszczędności tracą siłę nabywczą. Nawet jeśli inwestujesz, to przy zbieraniu na wkład własny rozsądniej trzymać się raczej bezpiecznych rozwiązań. A one niekoniecznie pozwolą Ci skutecznie ochronić pieniądze przed inflacją.
Jest jednak druga możliwość. Zamiast przez kolejne półtora roku odkładać na 20% wkładu, możesz już mieszkać u siebie, a nadwyżki z kolejnych lat przeznaczać na nadpłaty kredytu, które znacznie zmniejszają jego koszt. Być może, tak jak w moim przypadku, pozwoli Ci to też uniknąć płacenia za najem przez ten czas. O tym, jak działają nadpłaty i ile można dzięki nim zaoszczędzić świetnie opowiada Kasia w filmie „Nadpłata kredytu hipotecznego – banki NIE CHCĄ, żebyś oglądał ten film”.
Oczywiście nie oznacza to, że 10% wkładu zawsze będzie lepszym wyborem. Trzeba policzyć oba warianty i sprawdzić, czy wyższa rata nie będzie zbyt dużym obciążeniem dla domowego budżetu.
Czy stać Cię na ratę kredytu hipotecznego?
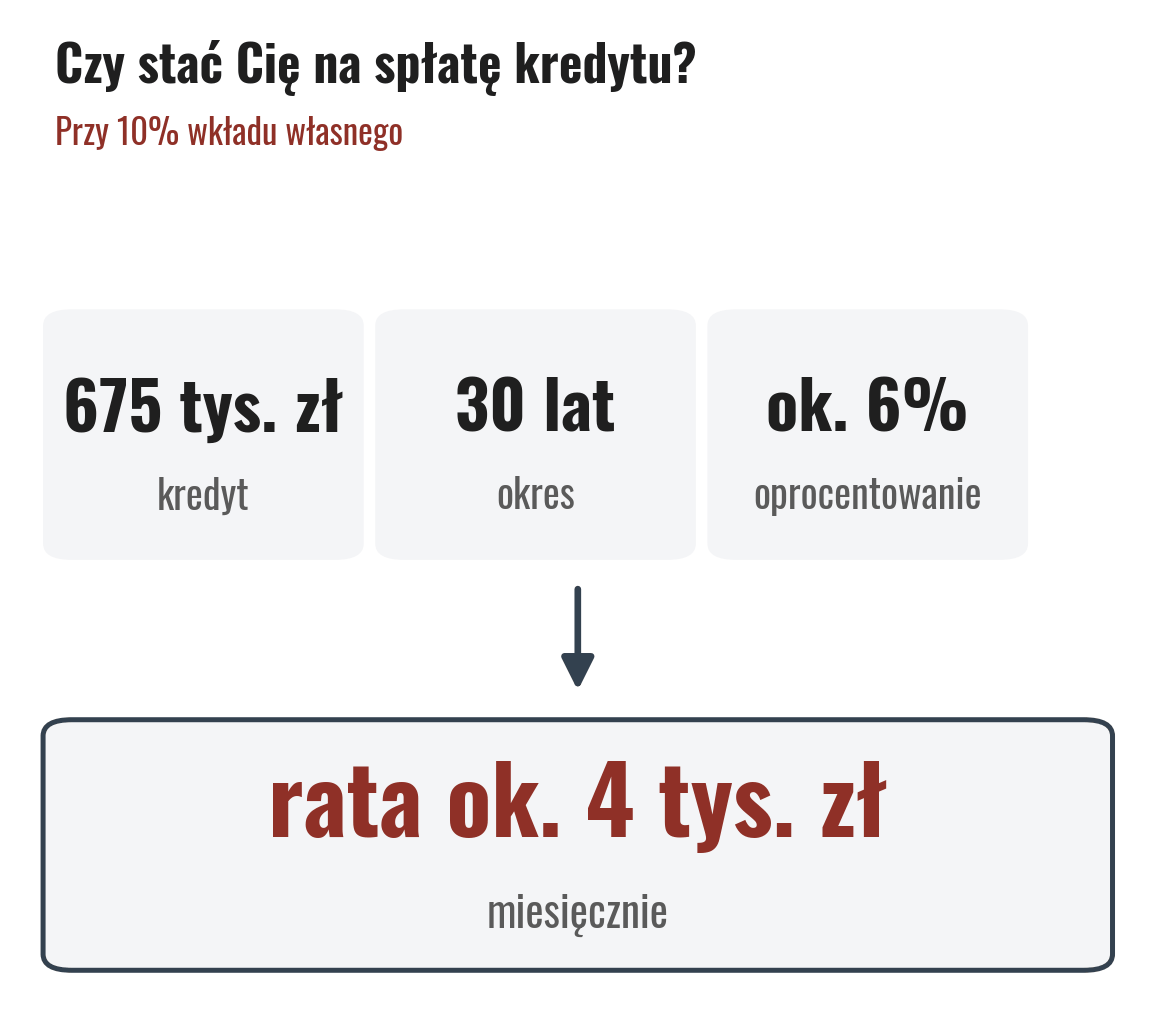
Wkład własny to jednak dopiero połowa sukcesu. Zanim bank udzieli Ci kredytu, musi jeszcze sprawdzić, czy stać Cię na jego spłatę. Przy 10% wkładu pożyczasz ok. 675 tys. zł. Jeśli rozłożysz jego spłatę na 30 lat, przy oprocentowaniu wynoszącym 6% rocznie, miesięczna rata wyniesie ok. 4 tys. zł miesięcznie.
O ile droższy jest kredyt hipoteczny w Polsce niż w strefie euro?
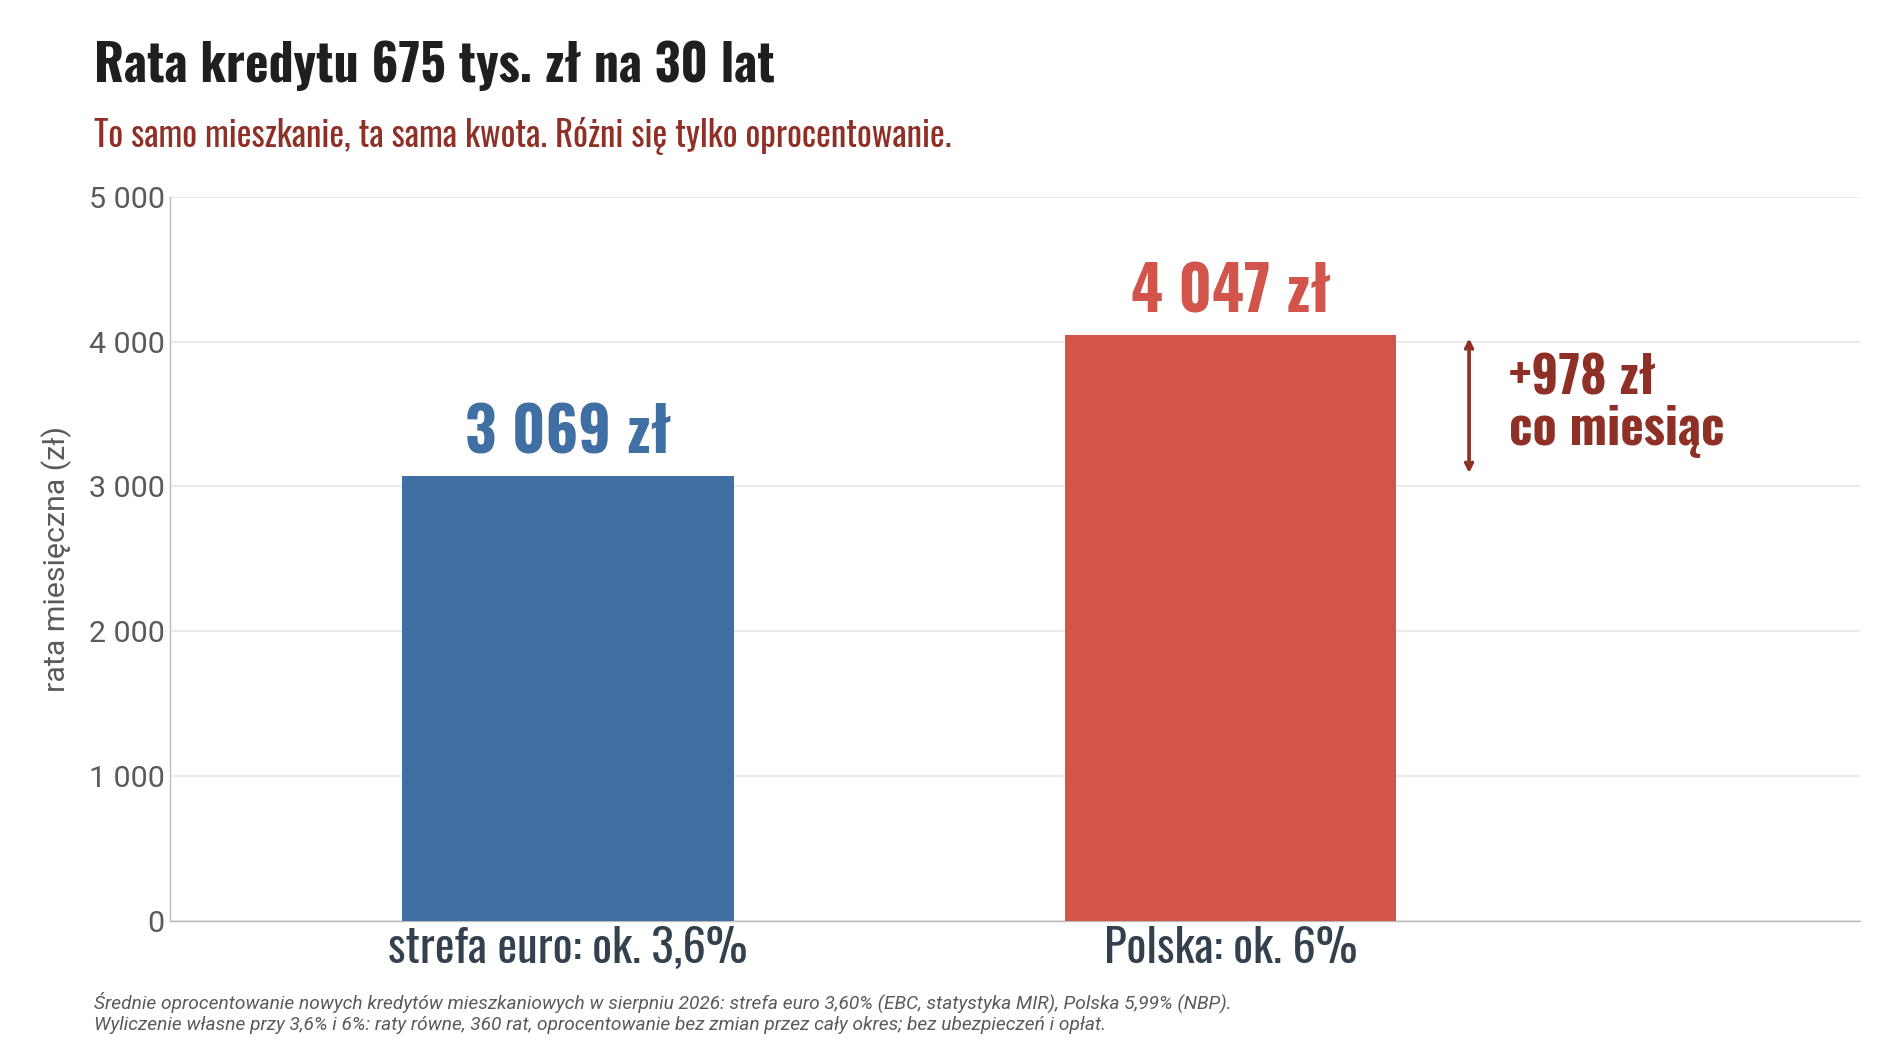
I tu pojawia się kolejna przeszkoda na drodze do własnego mieszkania: polskie kredyty hipoteczne należą do najdroższych w Unii Europejskiej. Podczas gdy w strefie euro średnie oprocentowanie nowego kredytu mieszkaniowego to ok. 3,6%, w Polsce sięga prawie 6%. Co to oznacza w praktyce? Przy naszym kredycie na 675 tys. zł to różnica prawie tysiąca złotych w racie (978 zł). To niemal tysiąc złotych więcej do zapłacenia każdego miesiąca. I tak przez lata, jeśli taka różnica w oprocentowaniu by się utrzymała.
Ile trzeba zarabiać, żeby dostać kredyt hipoteczny?
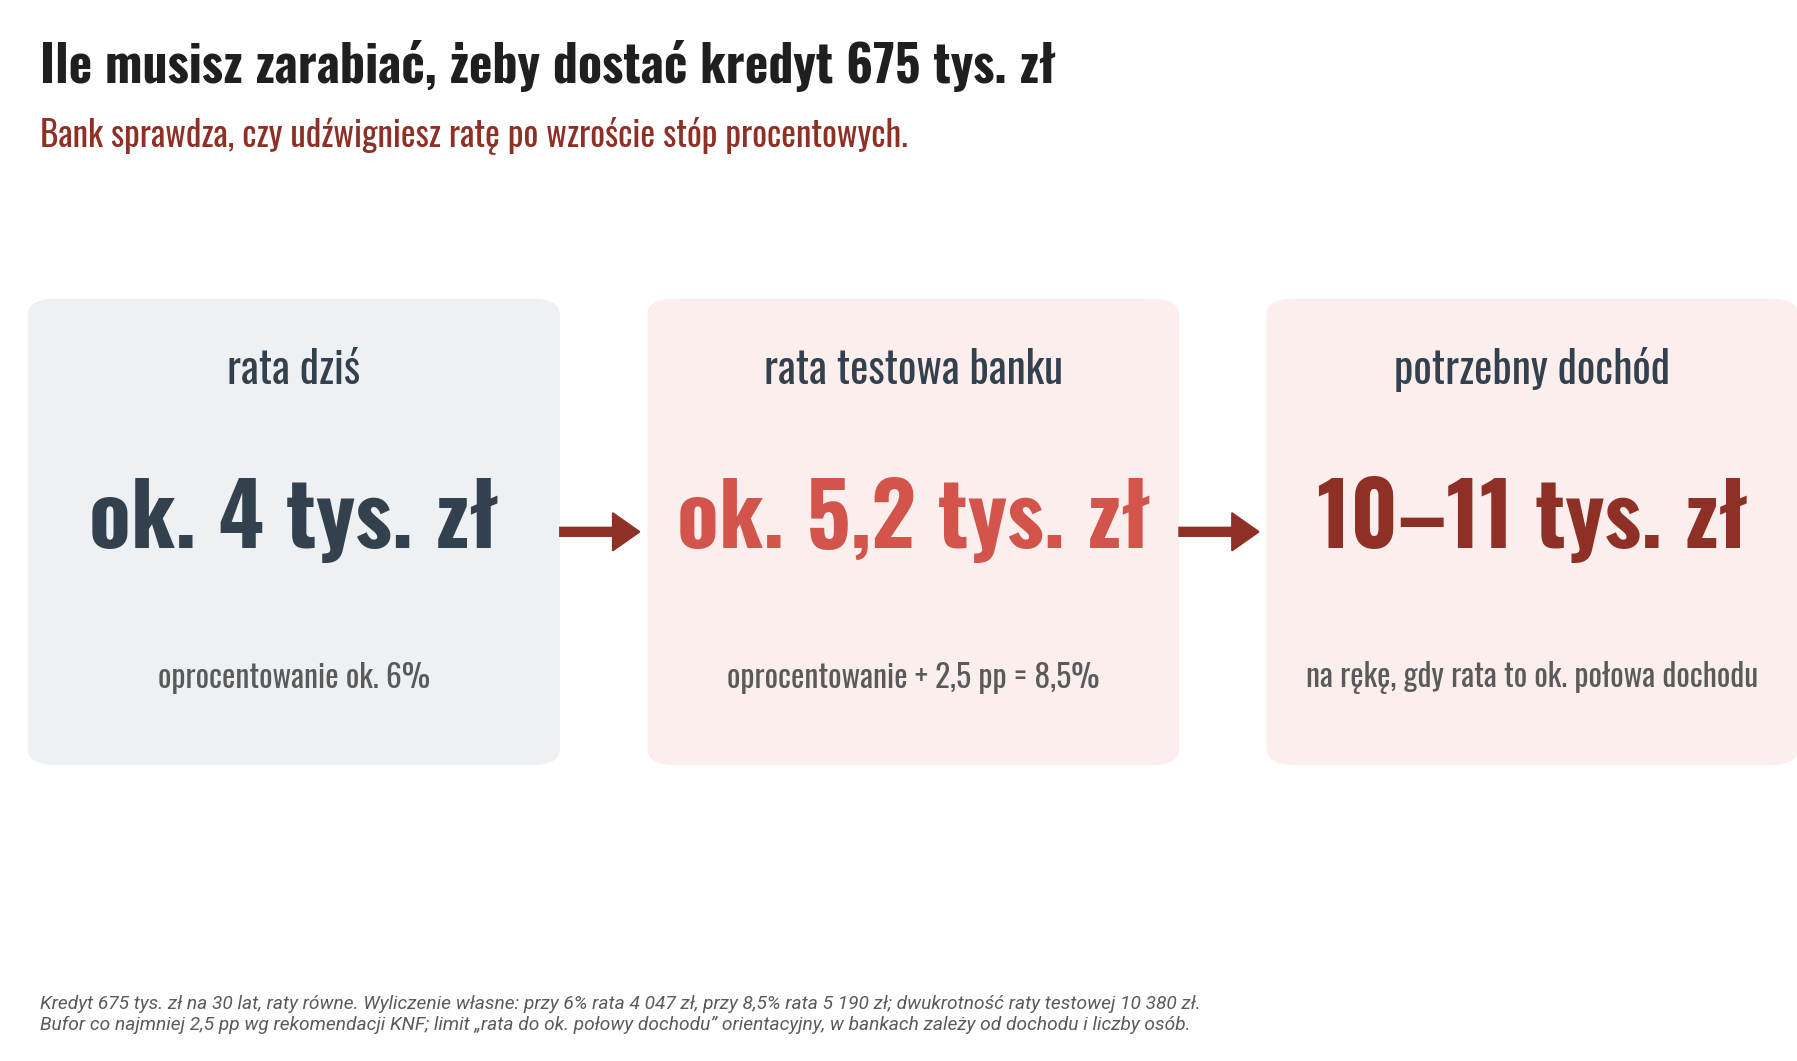
Wróćmy do naszej raty. Bank sprawdza nie tylko, czy stać Cię na jej spłatę dzisiaj, ale też, czy poradzisz sobie, gdyby stopy procentowe wzrosły. Dlatego przy ocenie zdolności kredytowej uwzględnia dodatkowy bufor, zakładając oprocentowanie wyższe o co najmniej 2,5 punktu procentowego. W naszym przykładzie, przy wzroście oprocentowania o 2,5 punktu procentowego, rata wzrosłaby z 4 tys. zł do ok. 5,2 tys. zł miesięcznie.
Bank bierze też pod uwagę, jaką część Twoich dochodów pochłonie spłata kredytu. Przyjmując orientacyjnie, że rata nie powinna przekraczać połowy dochodu netto, wychodzi nam, że do uzyskania takiego kredytu potrzebne byłyby zarobki na poziomie ok. 10–11 tys. zł na rękę.
Jak daleko do 10 tys. zł na rękę ma przeciętna osoba?
Na początku artykułu zadałem pytanie: jak w wieku 26 lat zarabiać 10 tys. zł na rękę? Żeby zobaczyć, jak daleko od takiej kwoty jest przeciętna osoba, trzeba spojrzeć na medianę zarobków, a nie na średnią, o której słyszymy najczęściej.
Dlaczego? Średnią podbijają w górę najlepiej zarabiający. Mediana to realny środek: połowa Polaków zarabia mniej, a połowa więcej.
Mediana zarobków w Polsce za marzec 2026 r. to 7 530 zł brutto, czyli ok. 5 450 zł na rękę. Rata 4 tys. zł zjadłaby takiej osobie ponad 70% pensji. Bank najpewniej się na to nie zgodzi i nie udzieli takiej osobie kredytu.
A jak to wygląda w Warszawie, gdzie zarabia się jedne z najwyższych pensji w kraju? Mediana za marzec 2026 r. to ok. 10 tys. zł brutto, czyli mniej więcej 7 150 zł na rękę. To znacznie więcej niż w skali kraju, ale nadal niewystarczająco, żeby swobodnie udźwignąć taki kredyt.
Sama rata zabrałaby ponad połowę pensji. A przecież bank sprawdza też, czy poradzisz sobie ze spłatą przy wyższym oprocentowaniu. Przy takich dochodach, bez dodatkowego wsparcia finansowego lub drugiego kredytobiorcy, uzyskanie kredytu na 675 tys. zł mogłoby być bardzo trudne. A dla młodych osób poprzeczka jest ustawiona jeszcze wyżej. Dopiero zaczynają swoje kariery i często zarabiają mniej, niż pracownicy z wieloletnim doświadczeniem, więc dla nich mediana byłaby pewnie jeszcze niższa.
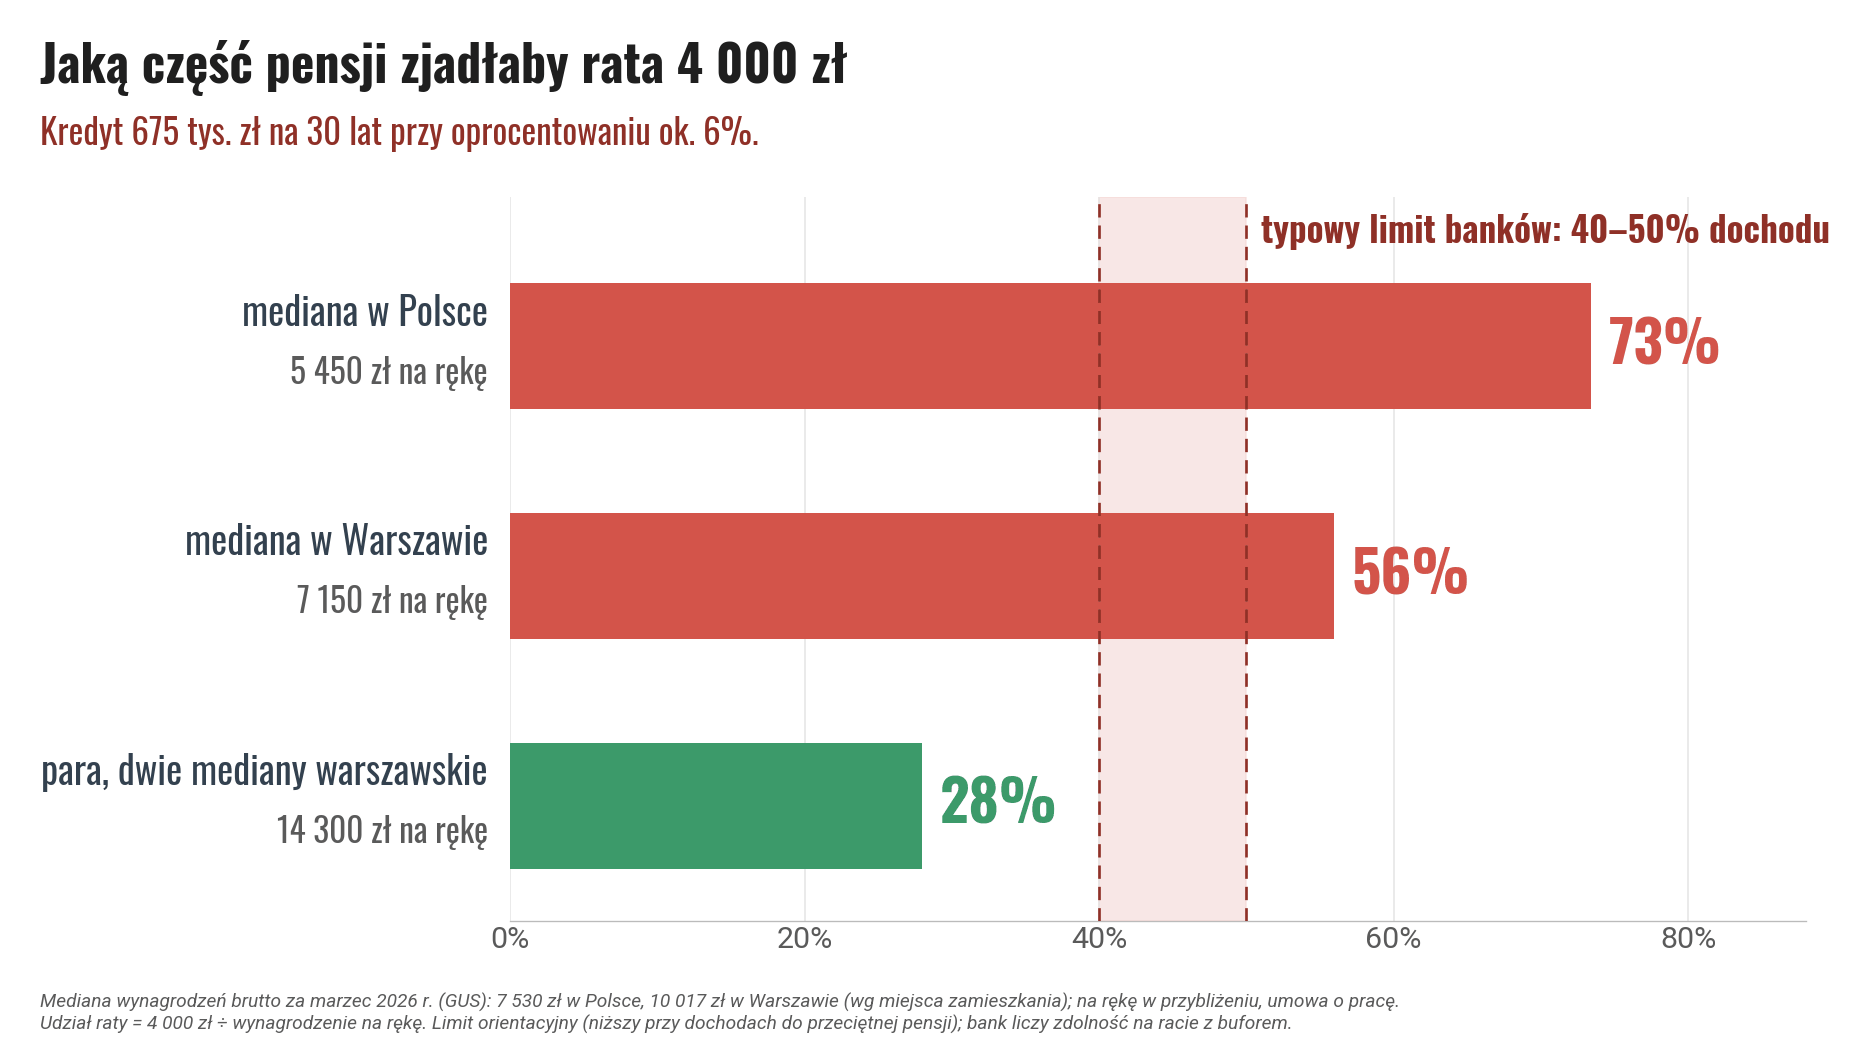
Dla niektórych rozwiązaniem może być zakup mieszkania we dwoje. Jeśli każde z Was zarabia warszawską medianę, razem macie ponad 14 tys. zł na rękę. Wtedy rata to niecała jedna trzecia Waszego dochodu i bank nie powinien mieć z tym problemu.
Dlaczego mieszkania są takie drogie?
Sam długo nie wiedziałem, jak się do tego wszystkiego zabrać, ale w końcu znalazłem sposób, żeby podejść do tego problemu trochę inaczej. Podzielę się nim na końcu artykułu. Najpierw jednak chcę krótko pokazać, dlaczego mieszkania są tak drogie i skąd biorą się tak wysokie kwoty, które trzeba zgromadzić na start.
Przyczyn wysokich cen jest wiele: od drogich gruntów, przez rosnące koszty budowy, po długie procedury w urzędach. Omówienie wszystkich zajęłoby osobny artykuł. Dlatego skupię się na trzech, które moim zdaniem najlepiej tłumaczą to, co dziś dzieje się na rynku:
- Dostępność mieszkań.
- Rządowe programy wsparcia.
- Marże deweloperów.
Czy w Polsce brakuje mieszkań?
Działa tu prosta reguła popytu i podaży: im mniej mieszkań dostępnych na sprzedaż i więcej chętnych na ich zakup, tym większa presja na wzrost cen.
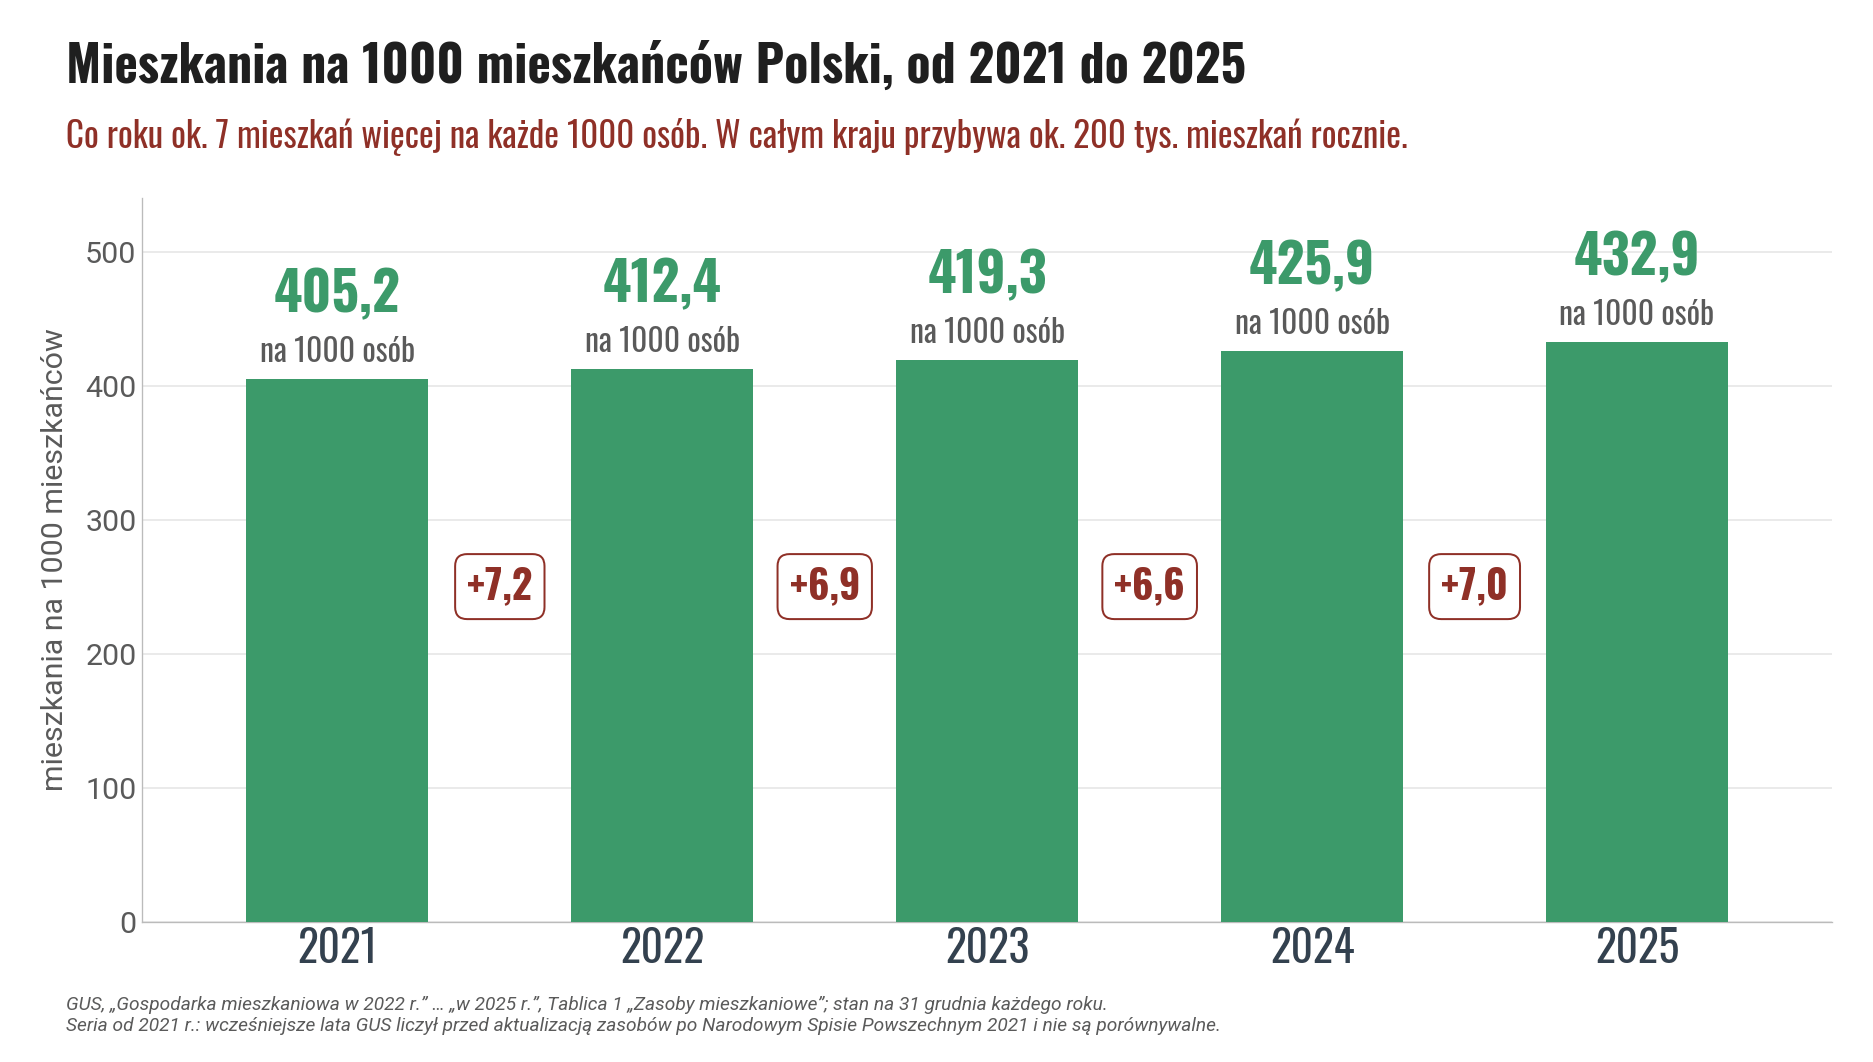
Pod koniec 2025 r. mieliśmy w Polsce prawie 433 mieszkania na 1000 mieszkańców. Dla porównania średnia dla Unii Europejskiej w 2022 r. wynosiła ok. 517. W Polsce w tym samym roku było ich ok. 413. Sytuacja stopniowo się poprawia, ale moim zdaniem mieszkań wciąż jest za mało, szczególnie w miejscach, gdzie ludzie chcą mieszkać i pracować.
Do tego nie wszystkie mieszkania uwzględnione w statystykach są realnie dostępne dla osób szukających własnego lokum. Część stoi pusta, nie nadaje się do zamieszkania albo jest przeznaczona na najem krótkoterminowy. Są też prywatni inwestorzy posiadający po kilka mieszkań na wynajem oraz fundusze inwestycyjne, które potrafią kupować od dewelopera hurtowo nawet kilkaset mieszkań, żeby potem je wynajmować.
Według raportu BNP Paribas Real Estate w samej Warszawie na koniec 2025 r. taki najem instytucjonalny obejmował prawie 10 tys. mieszkań. To niespełna 1% z ponad 1,1 mln mieszkań w stolicy.
Niewiele? W skali całego miasta rzeczywiście tak. Jednak inwestorzy, zarówno prywatni, jak i instytucjonalni, również konkurują o mieszkania z osobami, które chcą kupić je na własne potrzeby. A to może dodatkowo zwiększać presję na ceny, szczególnie w popularnych lokalizacjach.
Problemem jest też nie tylko liczba mieszkań, ale ich lokalizacja. W Polsce można znaleźć tańsze nieruchomości, tyle że niekoniecznie tam, gdzie są dobre uczelnie i perspektywy zawodowe. Dla mnie, czyli osoby, która chce studiować konkretny kierunek i przy tym nie mieć problemu ze znalezieniem dobrej pracy, większe miasto jest po prostu najbardziej sensownym wyborem.
Jak Bezpieczny Kredyt 2% podbił ceny mieszkań?
Drugim powodem są rządowe programy, które z założenia miały pomóc w zakupie mieszkania, a w praktyce przyczyniły się do wzrostu cen. Najlepiej widać to na przykładzie Bezpiecznego Kredytu 2%, który wprowadzono w 2023 r.
W tamtym czasie „zwykłe” kredyty hipoteczne były oprocentowane ok. 8,6% rocznie. Tymczasem uczestnicy programu płacili raty obliczane tak, jakby oprocentowanie kredytu wynosiło zaledwie 2%. Przez pierwsze 10 lat różnicę pokrywało państwo.
Niższa rata oznacza większą zdolność kredytową. Przy tych samych zarobkach kupujący mogli więc pożyczyć od banku więcej pieniędzy.
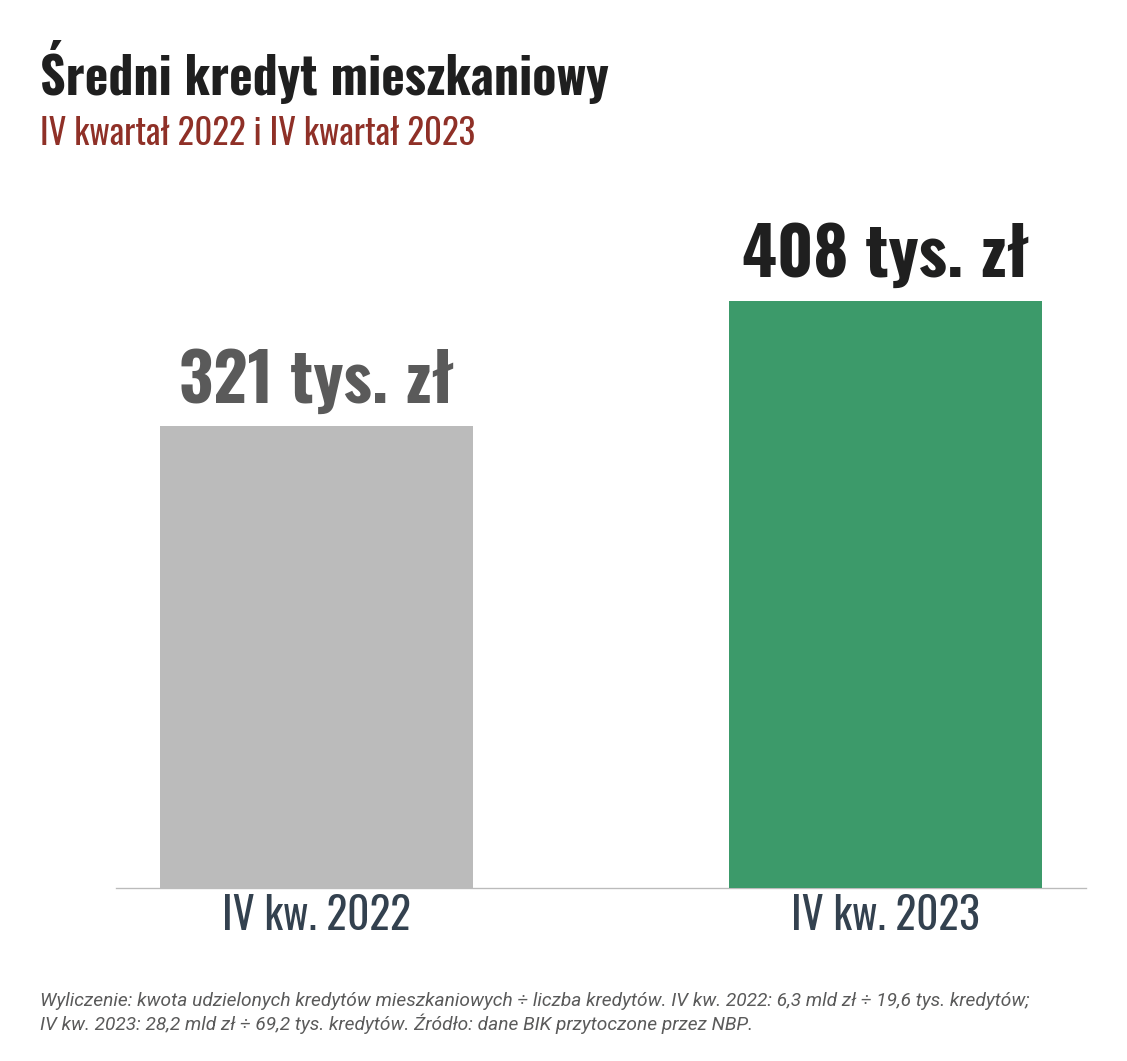
Skala zainteresowania była ogromna. W drugiej połowie 2023 r. co drugi kredyt mieszkaniowy w Polsce był objęty programem. A według danych BIK, które przytacza NBP, średnia kwota kredytu mieszkaniowego wzrosła w ciągu roku z ok. 320 tys. do ponad 400 tys. zł.
Na rynku pojawiło się więc wielu kupujących, którzy mogli pozwolić sobie na droższe mieszkania. Problem w tym, że liczba dostępnych lokali nie mogła równie szybko wzrosnąć. W 2022 r., kiedy kredyty mocno podrożały, deweloperzy zaczęli budować prawie o jedną trzecią mniej, a ponieważ sama budowa trwa ok. dwóch lat, nie dało się z dnia na dzień zwiększyć podaży, żeby odpowiedzieć na ten rosnący popyt.
Co zostało po Bezpiecznym Kredycie 2%?
Więcej chętnych z większymi pieniędzmi i tyle samo mieszkań. Efekt? Według NBP w 2023 r. oferta mieszkań na sześciu największych rynkach skurczyła się o jedną czwartą, a sprzedaż wzrosła o 65%. Jeden z giełdowych deweloperów przyznał inwestorom, że w ciągu zaledwie jednego kwartału po starcie programu ceny jego mieszkań wzrosły średnio o 13%, podczas gdy koszty budowy zwiększyły się zaledwie o kilka procent. W ciągu roku nowe mieszkania w Warszawie podrożały o prawie 16%.
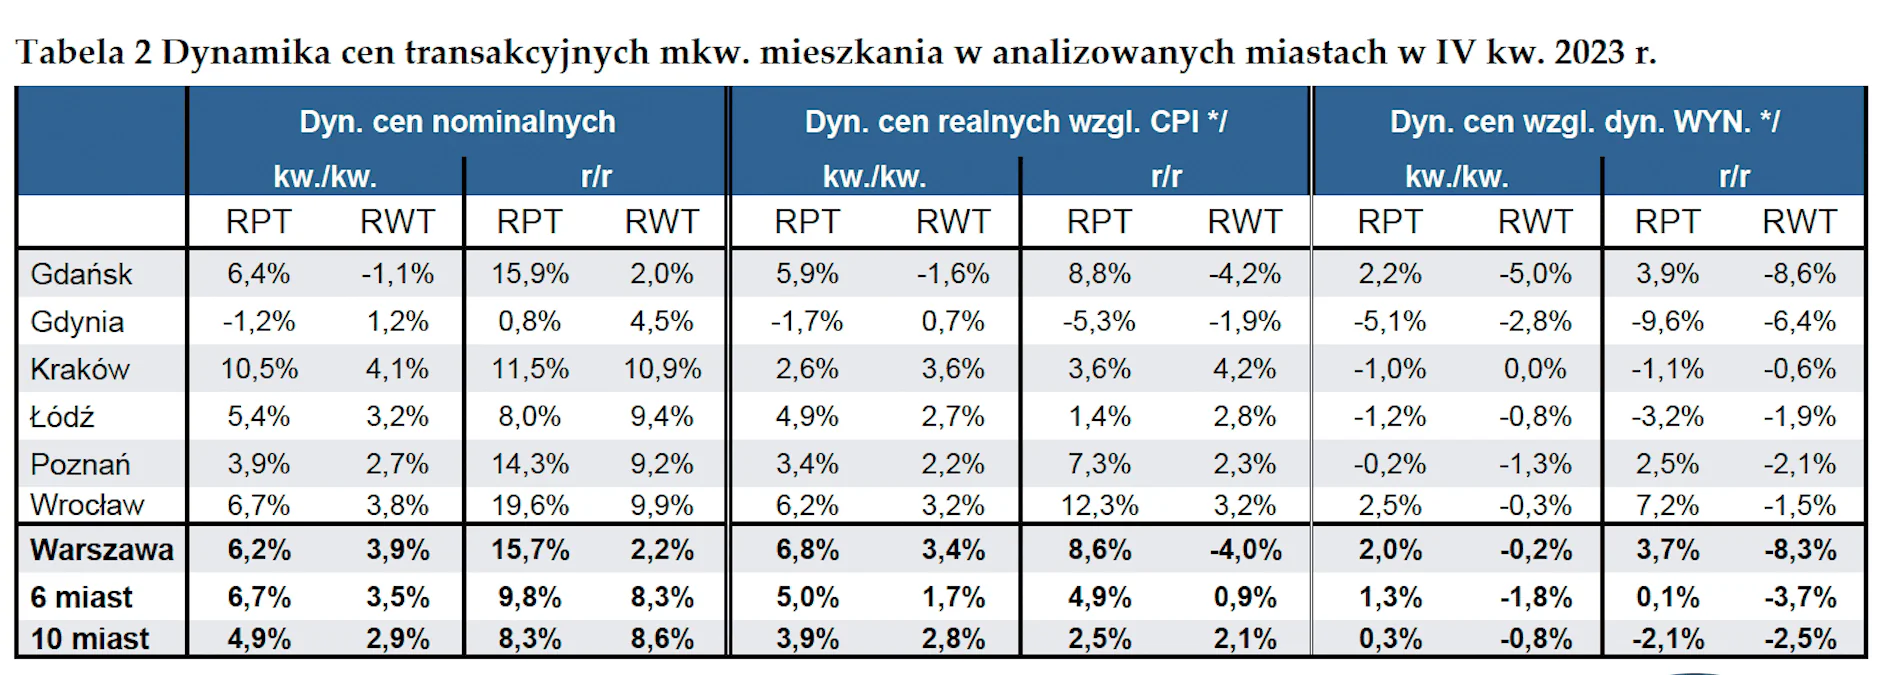
Program zakończył się z końcem 2023 r., ale wyższe ceny zostały. Wtedy za metr nowego mieszkania w Warszawie płaciło się średnio ok. 14,8 tys. zł. Dziś, choć Bezpieczny Kredyt 2% od dawna nie działa, jest to już ok. 16,8 tys. zł.
Co to oznacza dla kupujących? Osoby korzystające z programu zyskały dopłaty do kredytu, ale część tej korzyści mogły stracić przez wyższe ceny mieszkań. Z kolei ci, którzy kupują dziś, muszą mierzyć się z wyższymi cenami już bez takiego wsparcia.
NBP podsumował to tak:
„Poprawa popytu i przychodów ze sprzedaży oraz utrzymujący się wzrost cen mieszkań umożliwiło skuteczne przeniesienie rosnących kosztów na nabywców mieszkań”.
Skąd się biorą marże deweloperów?
Trzecim i ostatnim czynnikiem, któremu chcę się przyjrzeć, są marże deweloperów. Możesz powiedzieć, że marże są w każdym biznesie i nie ma w nich nic dziwnego. To prawda. Ale na rynku pierwotnym najważniejsze jest to, skąd bierze się cena.
W wielu branżach ceny rosną wtedy, gdy rosną koszty. Koszty wyznaczają jednak tylko dolną granicę, poniżej której sprzedaż przestaje się opłacać. U deweloperów to, ile faktycznie zapłacisz, zależy od tego, ilu jest chętnych i ile mają pieniędzy. Najprościej mówiąc, deweloperzy podnoszą ceny wtedy, kiedy chętnych jest dużo, a kupujących stać na więcej.
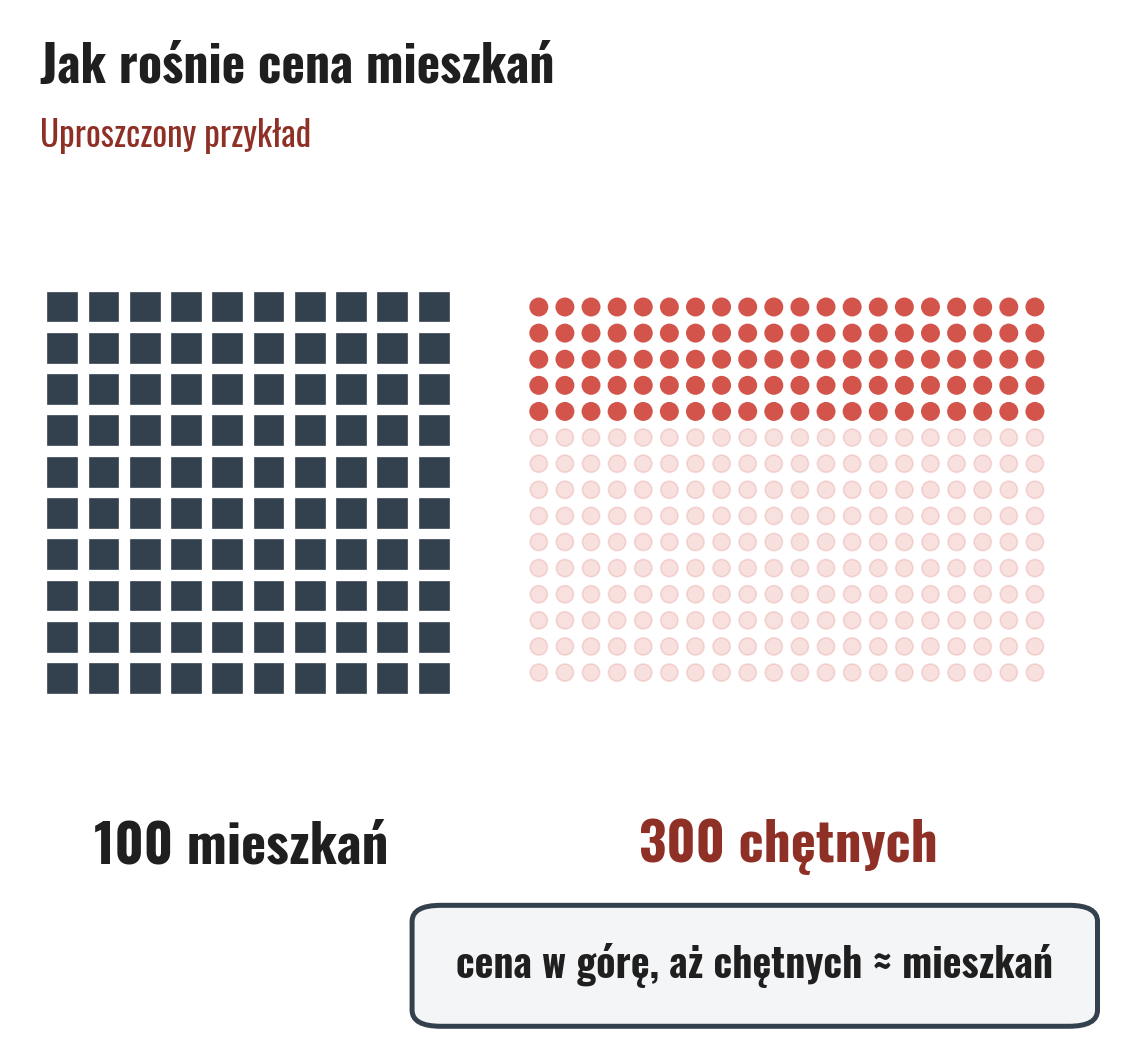
Weźmy uproszczony przykład. Deweloper ma 100 mieszkań na sprzedaż. Jeśli sprzedają się wolno, musi zaoferować rabat albo poczekać. Ale jeśli chętnych jest 300, po prostu podnosi cenę kolejnych mieszkań, aż zostanie mniej więcej tylu kupujących, ile ma mieszkań. Każdy, kto chodzi na koncerty, wie, o co chodzi: kiedy bilety wyprzedają się w minutę, kolejne mogą być już dużo droższe. Koszty budowy nie zmieniły się znacząco, a ceny już tak.
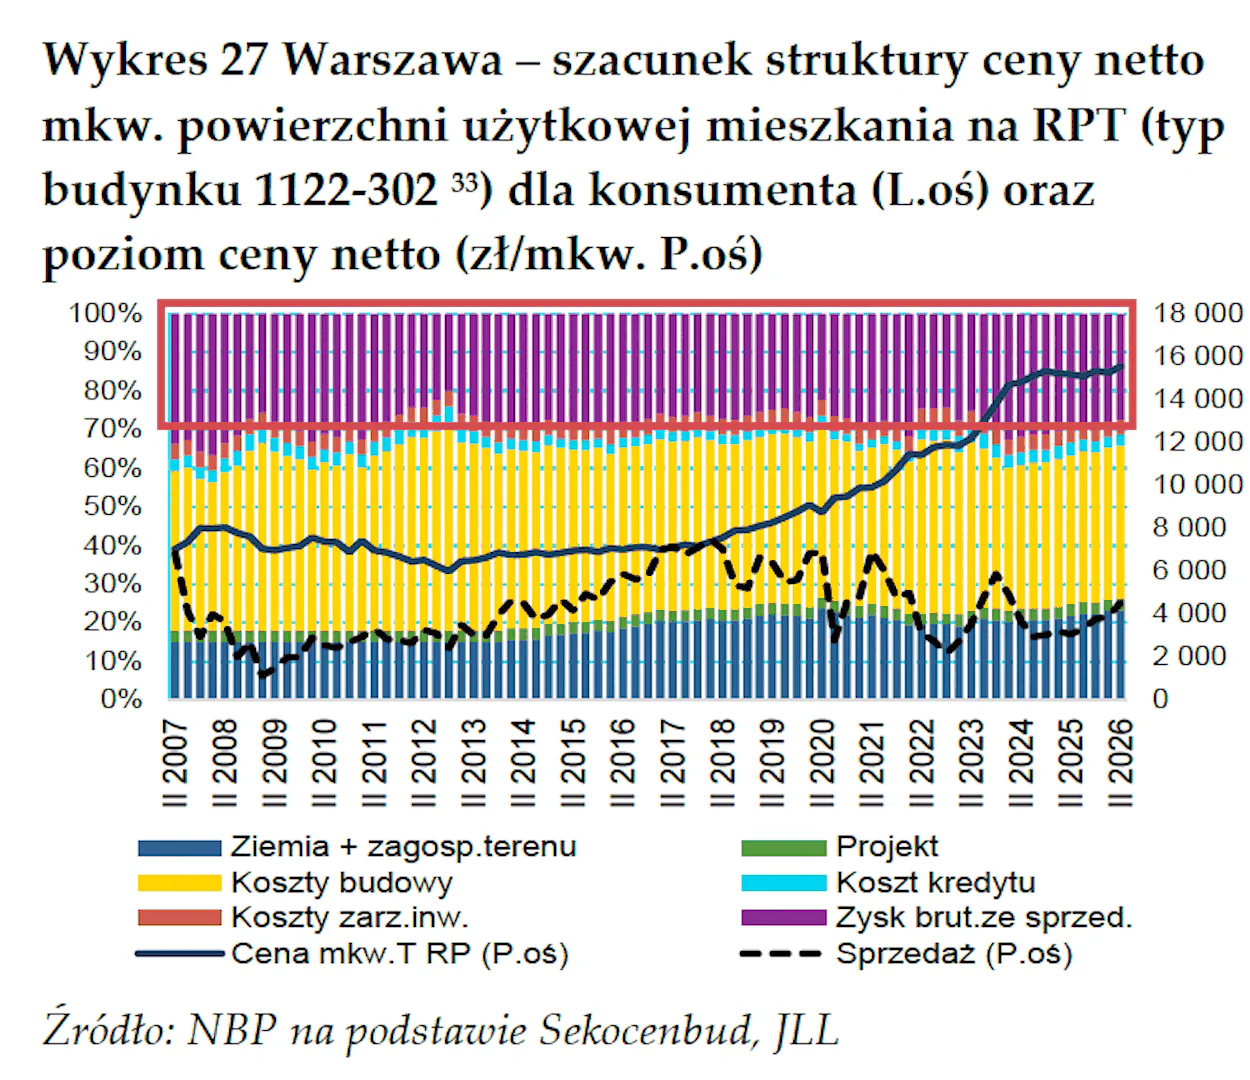
Dobrze widać to w danych NBP, który co kwartał szacuje, co składa się na cenę nowego mieszkania w Warszawie. Koszty gruntu, budowy, projektu, finansowania i zarządzania inwestycją stanowią łącznie ok. dwóch trzecich ceny. Pozostała jedna trzecia to zysk brutto ze sprzedaży, z którego deweloper musi jeszcze pokryć m.in. koszty prowadzenia firmy. I to właśnie na tej części ceny najbardziej widać wpływ popytu – im więcej chętnych gotowych zapłacić wyższą cenę, tym więcej deweloper może zarobić na sprzedaży mieszkania.
Jak ułożyć własny plan zakupu pierwszego mieszkania?
Pewnie czekasz teraz na konkretny plan działania. Kilka kroków, które wystarczy wykonać, żeby kupić własne mieszkanie. Niestety nie ma jednego planu, który zadziała u każdego, bo każdy zaczyna z innego miejsca.
Ktoś dostaje pierwsze mieszkanie na start od rodziny, komuś rodzina dołoży się do wkładu własnego. Ktoś ma dobre zarobki, ale zero oszczędności. Ktoś inny ma odłożone pieniądze, ale bank nie da mu kredytu. A jeszcze ktoś spłaca raty za telefon i auto, które zjadają mu zdolność kredytową.
Dlatego swój plan musisz dopasować do Twojej własnej sytuacji. Na początek odpowiedz sobie na dwa bardzo ważne pytania:
- Jaki jest Twój próg wejścia? Policz, ile pieniędzy potrzebujesz na zakup mieszkania w swoim mieście, tak jak zrobiliśmy to przed chwilą.
- Co Cię najbardziej oddala od jego osiągnięcia?
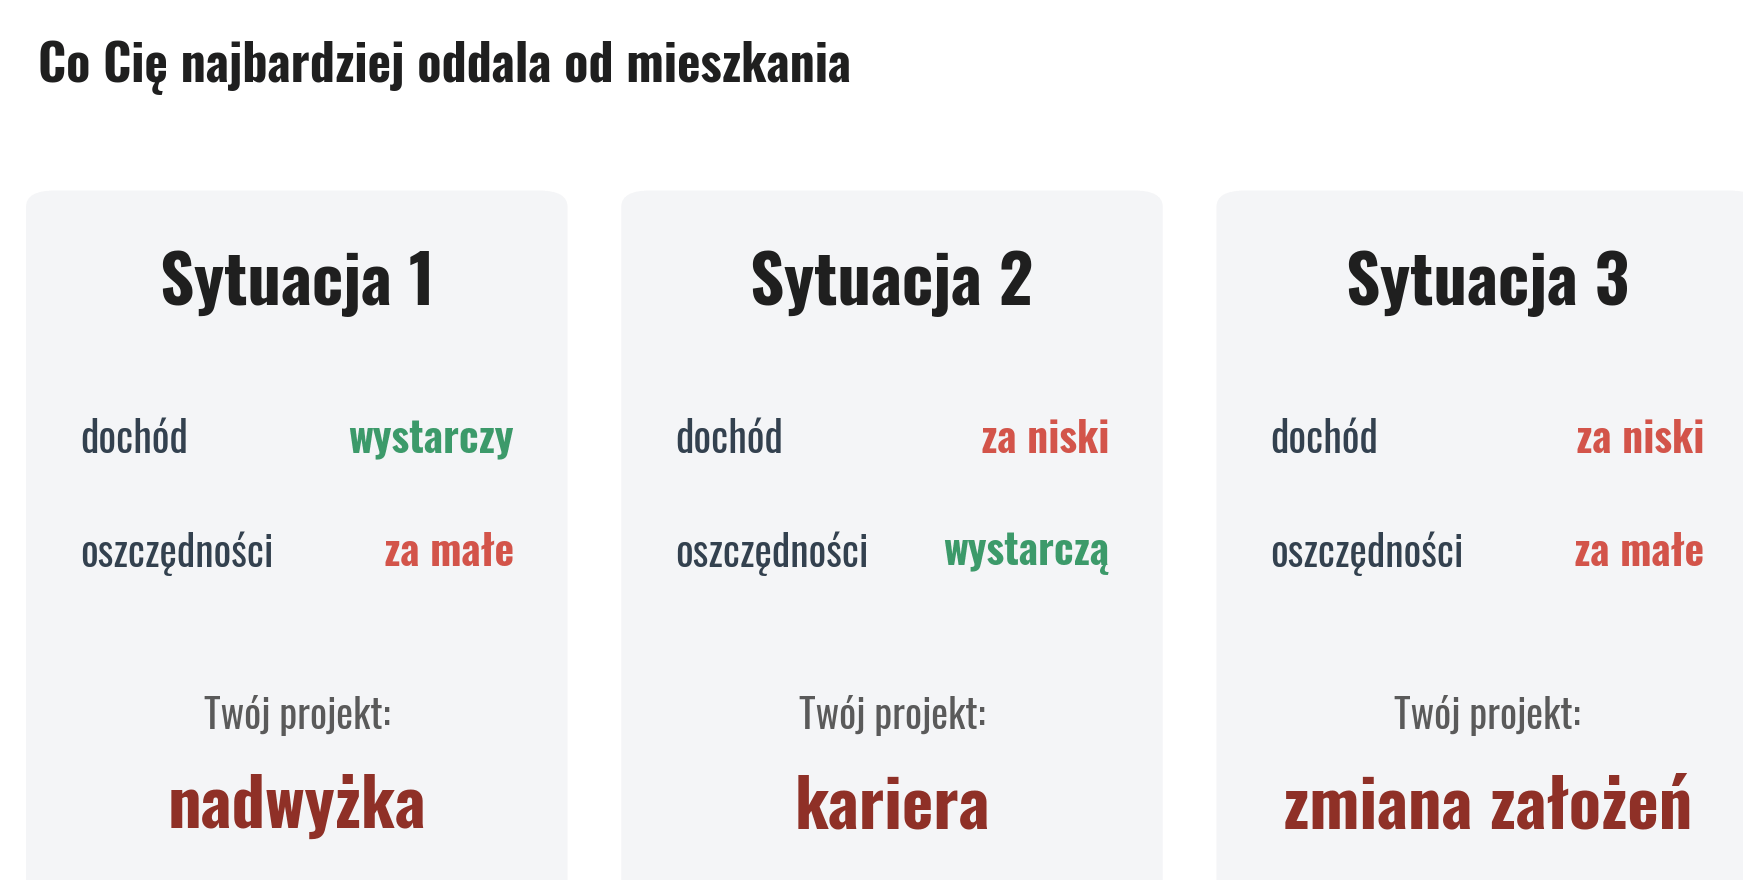
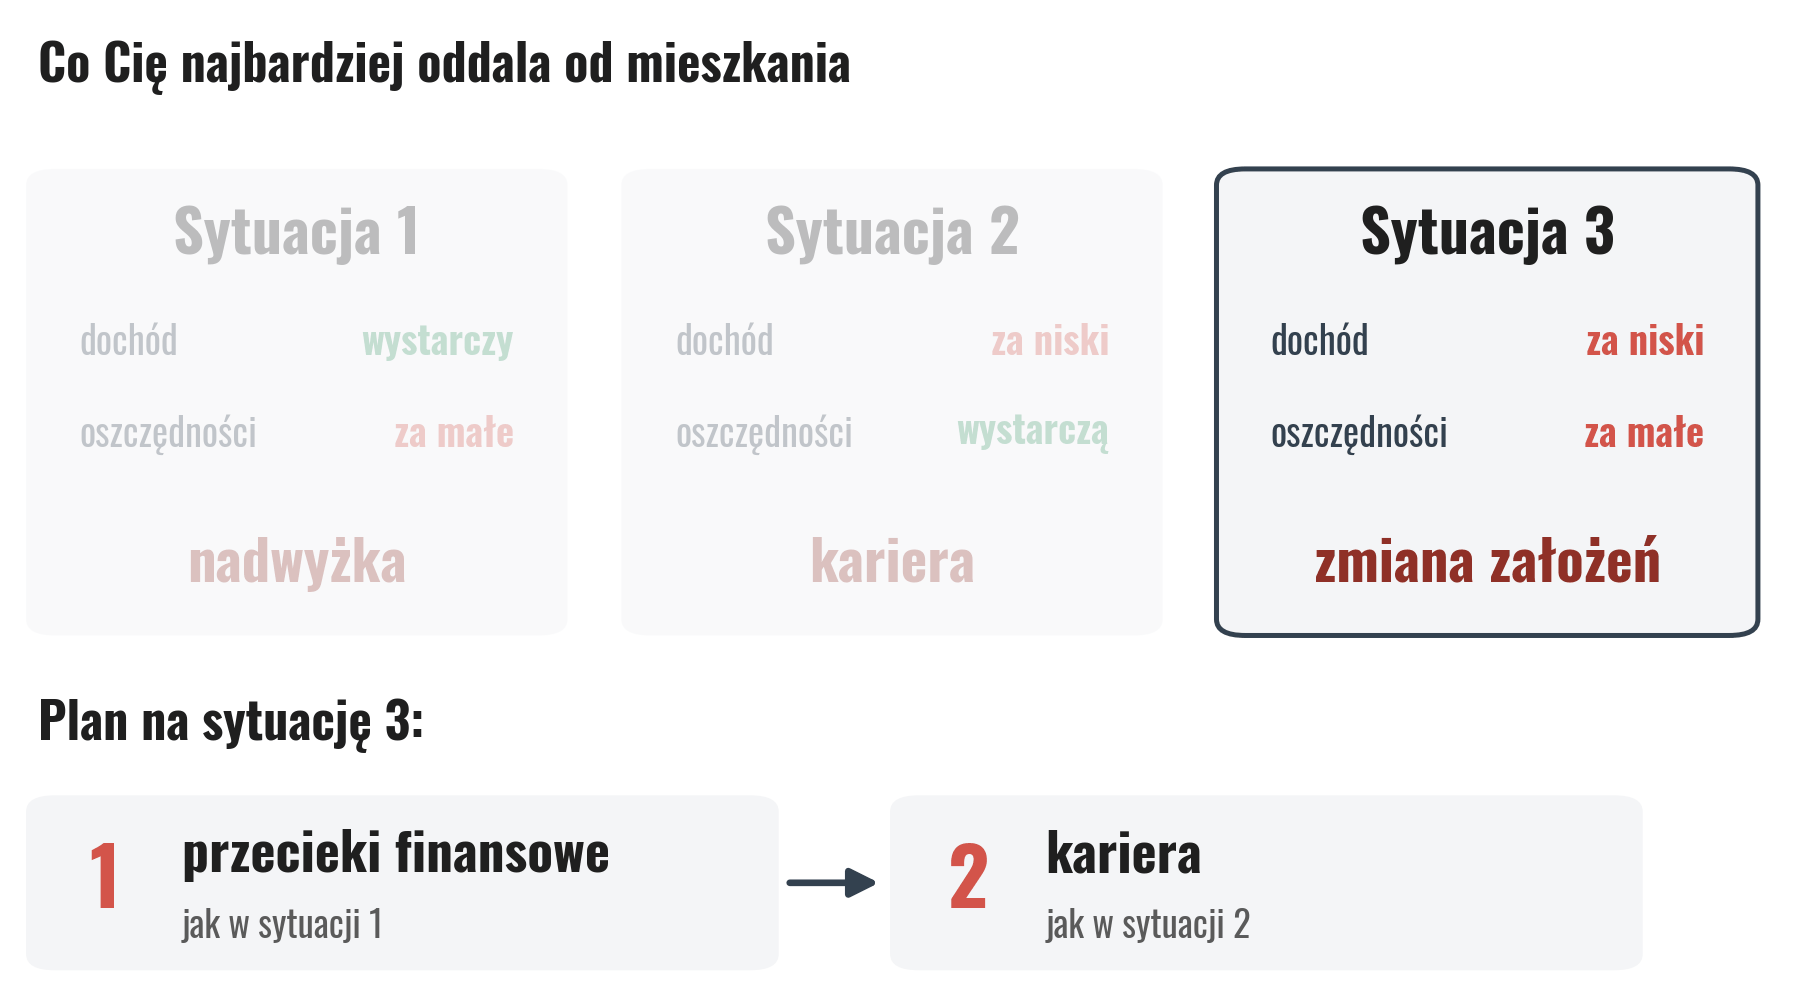
Kiedy porównasz swoją sytuację finansową z kwotą potrzebną na zakup mieszkania, prawdopodobnie znajdziesz się w jednej z trzech sytuacji.
Co zrobić, gdy zarabiasz dość, ale brakuje Ci oszczędności?
Sytuacja pierwsza: bank dałby Ci kredyt, tylko nie masz z czego zapłacić wkładu własnego. W takim przypadku Twoim głównym zadaniem jest zwiększenie nadwyżki, czyli kwoty, która zostaje Ci co miesiąc po opłaceniu wszystkich wydatków. I tu liczy się każdy dodatkowy tysiąc złotych.
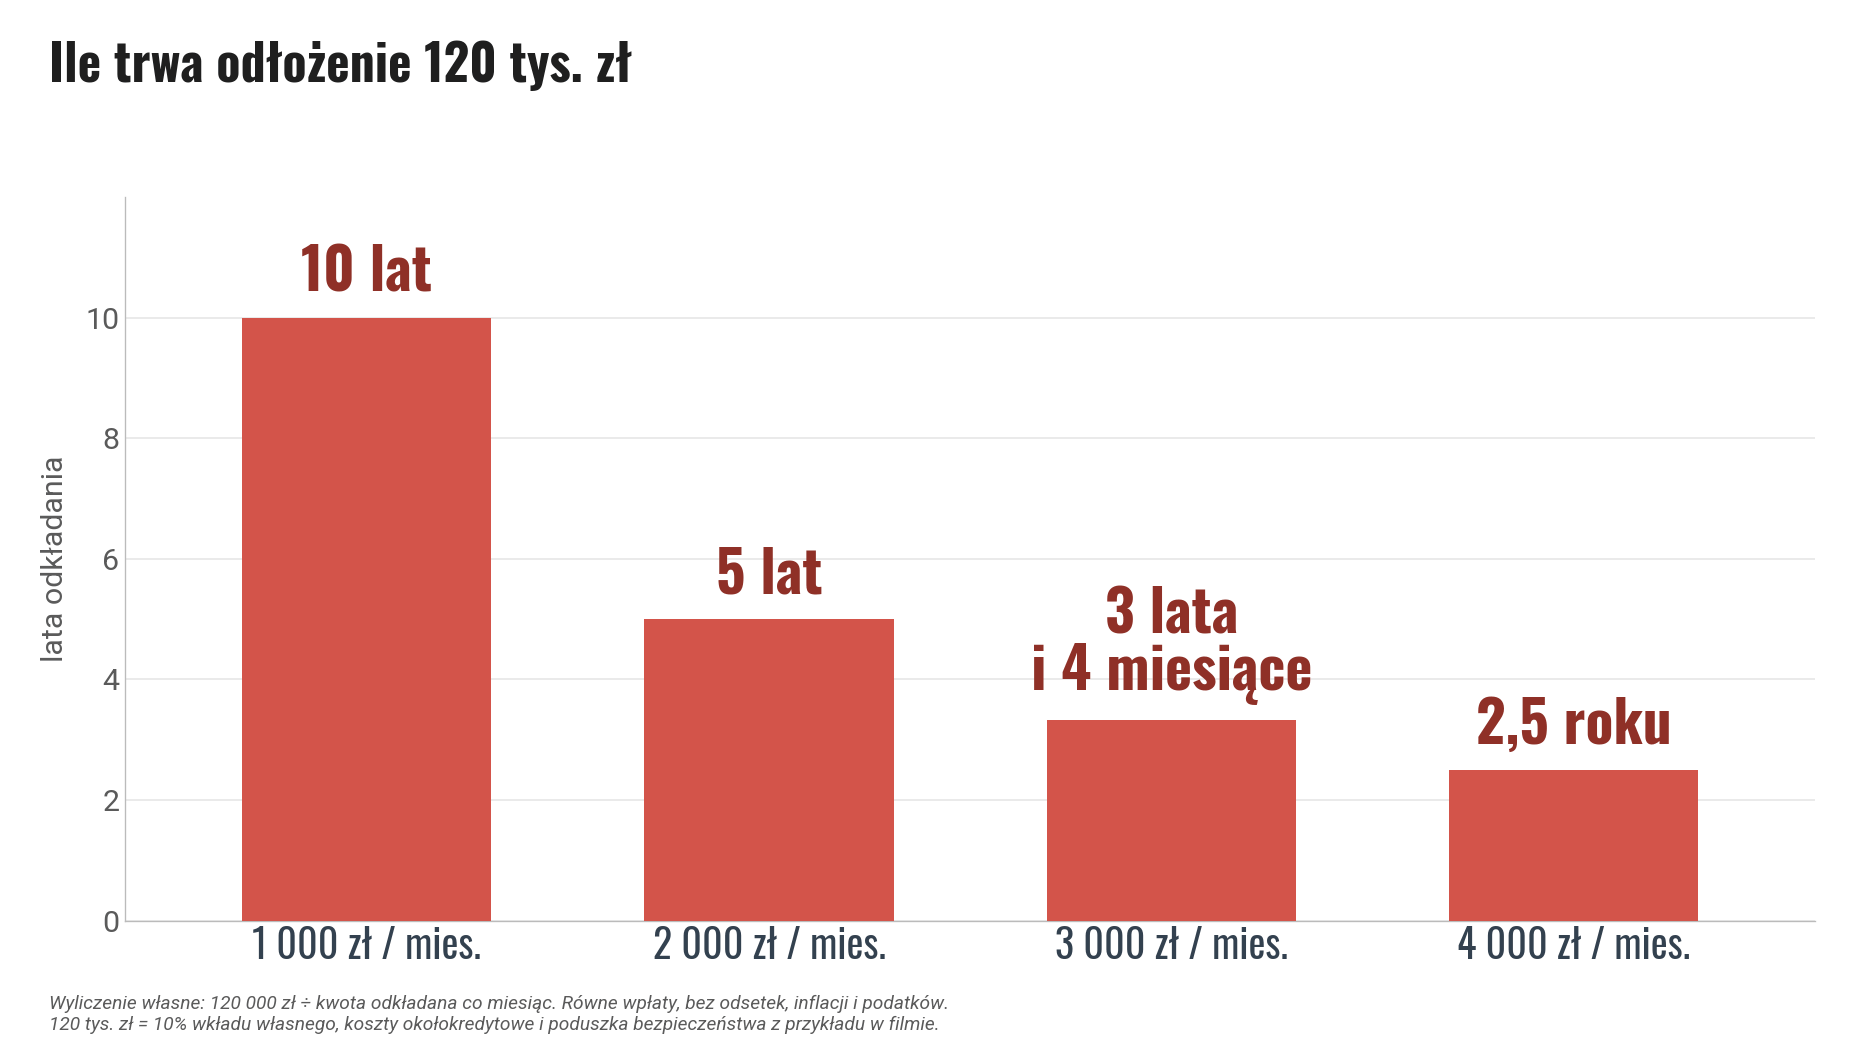
Jeśli odkładasz 1000 zł miesięcznie, na zebranie naszych 120 tys. zł potrzebujesz 10 lat. Odkładając 2 tys. zł, skrócisz ten czas do 5 lat. Przy 3 tys. zł – do nieco ponad 3 lat, a przy 4 tys. zł – do zaledwie 2,5 roku.
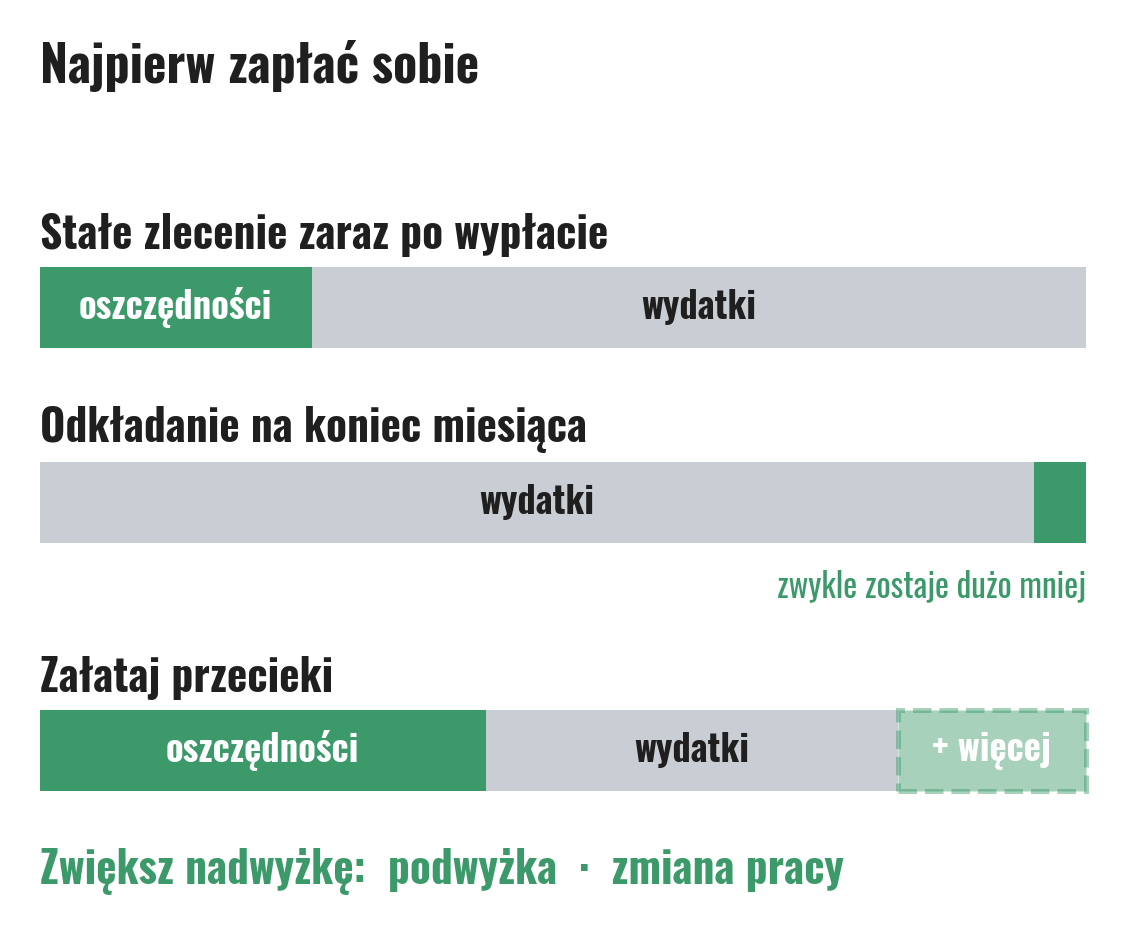
Na początek świetnie sprawdzi się zasada „najpierw zapłać sobie”. Ustaw automatyczny przelew na konto oszczędnościowe zaraz po otrzymaniu wypłaty, zanim pieniądze zdążą się rozejść. Jeśli odkładasz dopiero to, co zostanie na koniec miesiąca, często okazuje się, że jest tego znacznie mniej, niż planowałeś.
A potem szukaj sposobów, żeby tę nadwyżkę zwiększyć. Dla jednych będzie to spłata PayPo czy karty kredytowej, które co miesiąc zjadają część pieniędzy. Dla innych – rozmowa z szefem o podwyżce albo zmiana pracy.
Krótko mówiąc: załataj finansowe przecieki i stopniowo zwiększaj kwotę, którą odkładasz co miesiąc.
Czy Rodzinny Kredyt Mieszkaniowy pomoże Ci z wkładem?
W tej sytuacji warto też zainteresować się Rodzinnym Kredytem Mieszkaniowym. W ramach tego programu państwo może zagwarantować bankowi brakujący wkład własny – do 20% ceny mieszkania, ale maksymalnie 100 tys. zł.
Co to oznacza w praktyce? Mieszkanie za 500 tys. zł możesz kupić bez wkładu własnego, ponieważ 20% tej kwoty to dokładnie 100 tys. zł, czyli maksymalna wysokość gwarancji. Na każde dodatkowe 100 tys. zł ceny potrzebujesz kolejnych 20 tys. zł wkładu.
W przypadku naszego mieszkania za 750 tys. zł wystarczyłoby więc 50 tys. zł wkładu własnego zamiast 75 tys. zł.
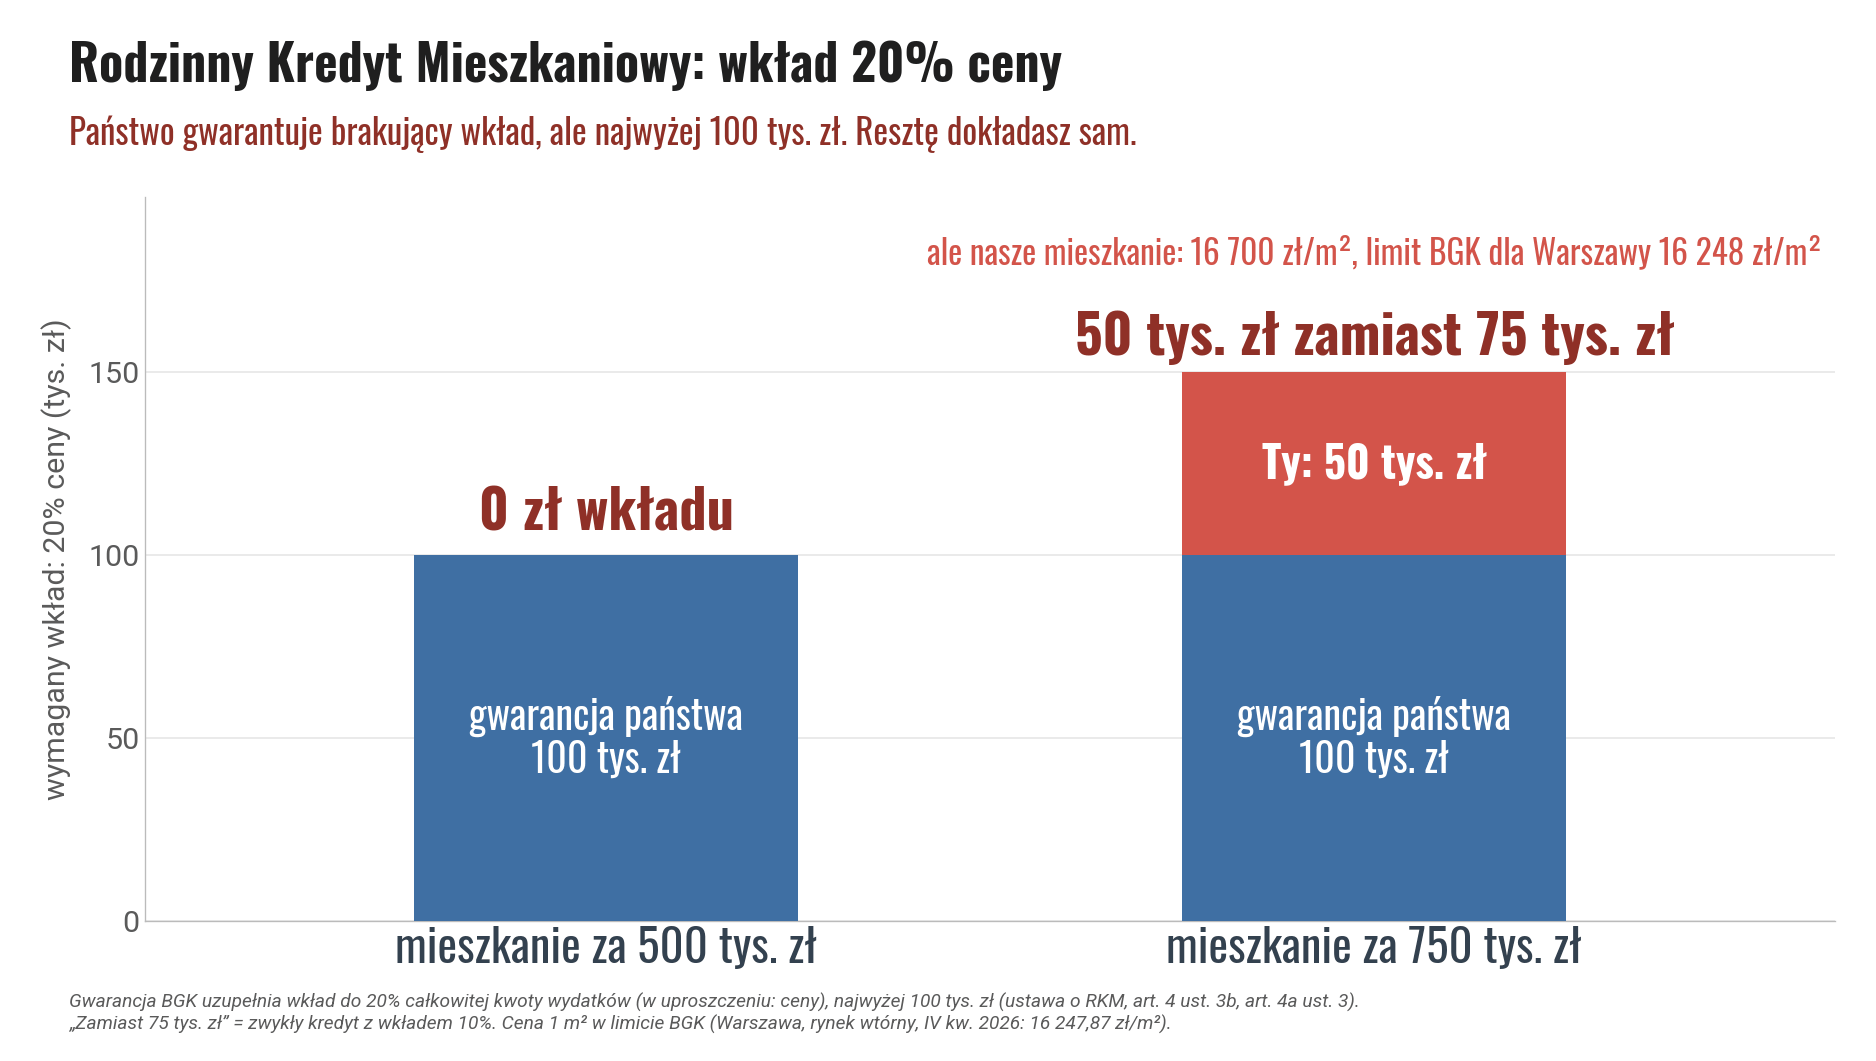
Jest jednak pewien haczyk: cena za metr kwadratowy musi się mieścić w limicie, który zależy od województwa i miejscowości. W IV kwartale 2026 r. limit dla mieszkań z rynku wtórnego w Warszawie wynosi 16 247,87 zł za m², a w gminach sąsiadujących ze stolicą – 12 563,67 zł za m².
Nasze przykładowe mieszkanie jest trochę powyżej limitu. Ale jeśli uda Ci się znaleźć mieszkanie, które się w nim mieści, np. dalej od centrum albo w innym mieście, ten program może okazać się dla Ciebie realną pomocą. Dokładne zasady i wyliczenia znajdziesz w filmie Kasi „Jak państwo pomaga dziś kupić mieszkanie?”.
Co zrobić, gdy masz oszczędności, ale brakuje Ci zdolności kredytowej?
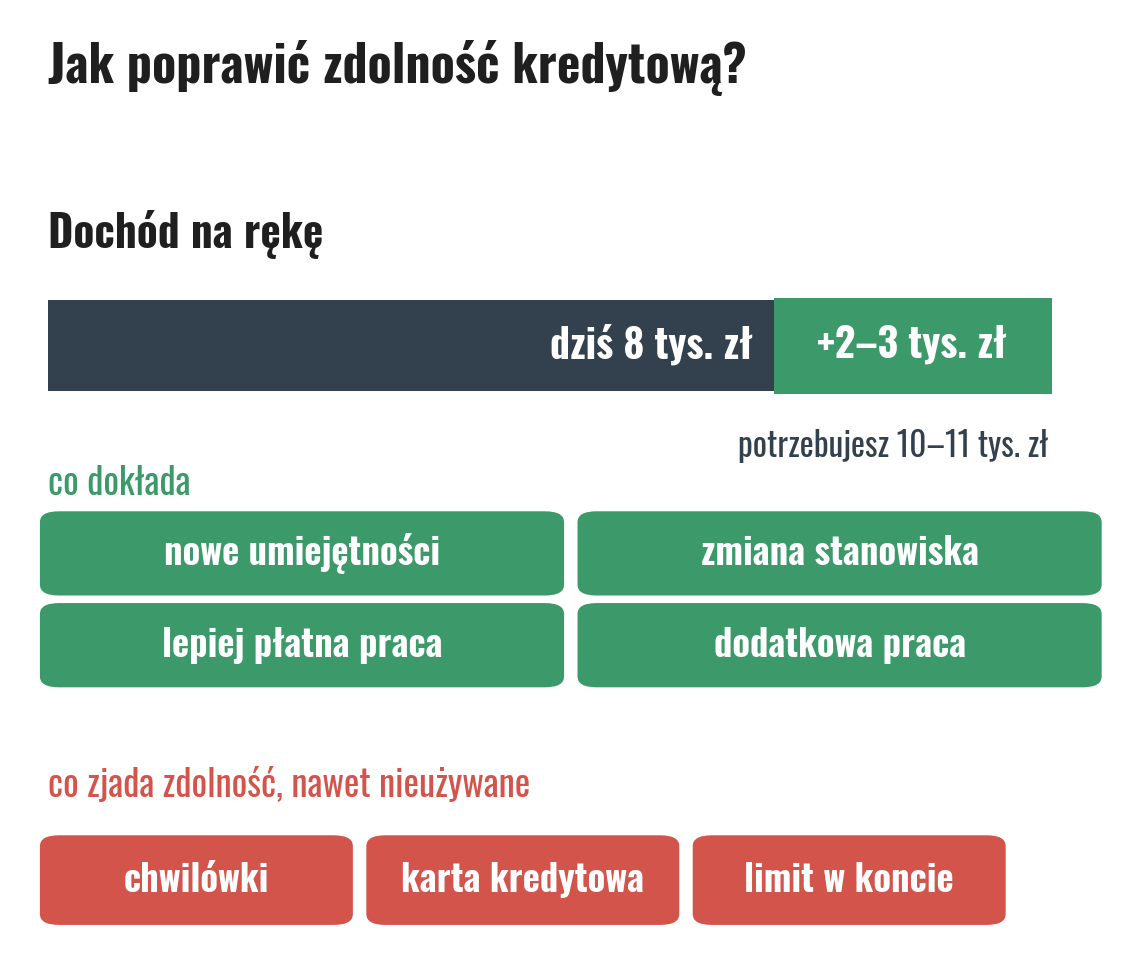
Sytuacja druga: masz oszczędności, ale bank nie chce udzielić Ci kredytu. Brakuje Ci zdolności kredytowej, np. z powodu zbyt niskich dochodów. To trochę trudniejsza sytuacja, bo samo oszczędzanie niewiele tu zmieni. W takim przypadku Twoim głównym projektem powinien być rozwój zawodowy i zwiększanie zarobków.
Jeśli dziś zarabiasz 8 tys. zł, a potrzebujesz 10–11 tys. zł, to brakujące 2–3 tys. zł stają się Twoim celem. Zastanów się, co możesz zrobić, żeby w ciągu najbliższych kilku lat zwiększyć swoje dochody. Może to być zdobycie nowych umiejętności, awans albo zmiana pracy na lepiej płatną.
Pamiętaj też, że na zdolność kredytową wpływają nie tylko zarobki, ale też Twoje zobowiązania. Każda chwilówka, karta kredytowa i limit w koncie mogą ją obniżać, nawet jeśli z nich nie korzystasz. Dlatego, podobnie jak w pierwszej sytuacji, ważnym krokiem może być uporządkowanie swoich zobowiązań.
Co, jeśli brakuje Ci i wkładu, i zdolności?
Sytuacja trzecia, najtrudniejsza: brakuje Ci zarówno oszczędności, jak i zdolności kredytowej.
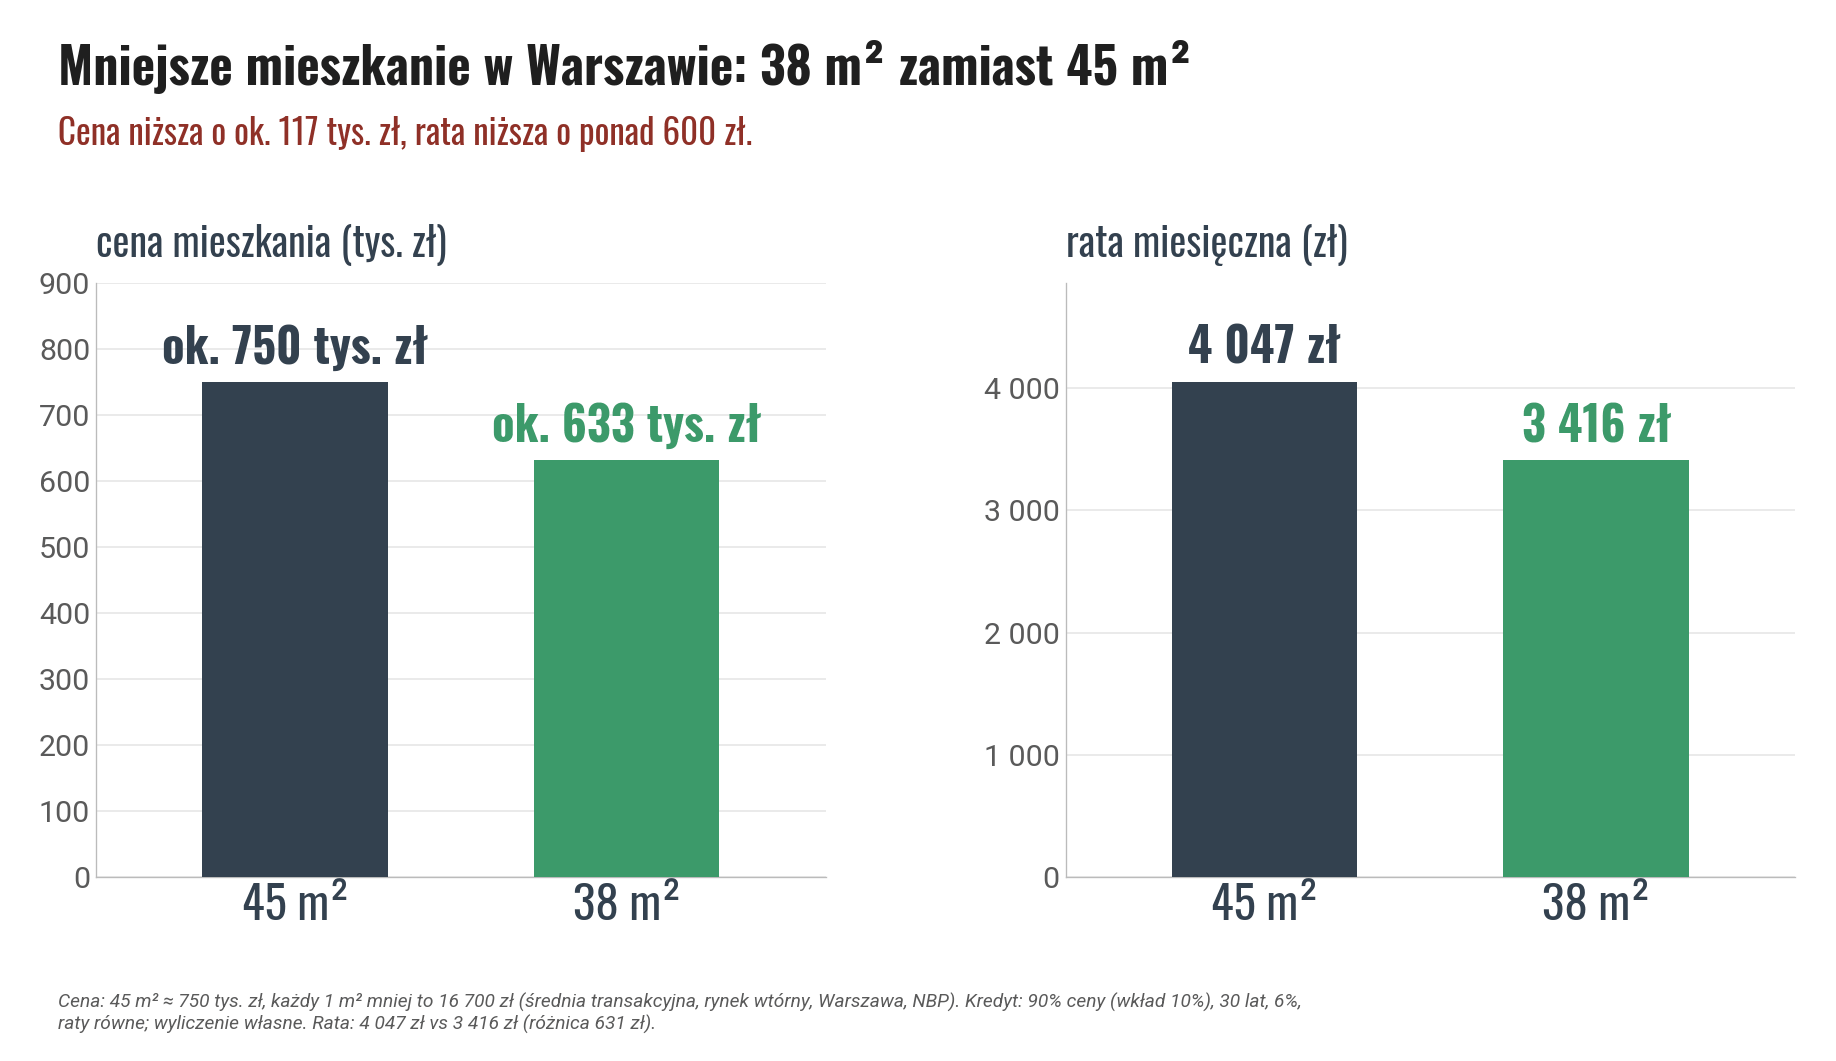
W takim przypadku trzeba szczerze przyznać, że to konkretne mieszkanie, które sobie upatrzyłeś, może być na ten moment poza Twoim zasięgiem. Możesz jednak zmienić założenia:
- Mniejszy metraż: 38 m² zamiast 45 m² to w Warszawie ok. 117 tys. zł mniej do zapłacenia i rata niższa o ponad 600 zł miesięcznie.
- Inna lokalizacja: dalej od centrum albo w innym mieście, jeśli masz taką możliwość.
- Zakup we dwoje: wspólne dochody mogą zwiększyć Waszą zdolność kredytową.
- Późniejszy termin zakupu: zyskujesz tym samym więcej czasu na zgromadzenie oszczędności i zwiększenie zarobków.
Jeśli to Twój przypadek, spokojnie. To nie znaczy, że nigdy nie kupisz mieszkania. Być może po prostu jeszcze nie teraz.
Wynajmowanie mieszkania w czasie, gdy budujesz oszczędności i rozwijasz karierę, to naturalny etap, przez który wielu z nas przechodzi lub już przeszło. W takim przypadku zacznij od uporządkowania finansów i wyeliminowania niepotrzebnych wydatków, tak jak w pierwszej sytuacji. Równolegle pracuj nad zwiększaniem zarobków. Jako młoda osoba masz jeszcze sporo czasu, żeby poprawić swoją sytuację finansową i przygotować się do zakupu mieszkania.
Co zmieniłem u siebie?
Znajdź więc swoją największą przeszkodę i skup się na jej pokonaniu. Brzmi prosto, ale dla mnie, szczerze mówiąc, zmieniło to wszystko.
Jeszcze nie tak dawno goniłem za swoim pierwszym mieszkaniem jak oszalały. Odkładałem dosłownie każdą złotówkę, a przy każdym większym nieplanowanym wydatku pojawiały się stres i zdenerwowanie. Lekarz, naprawa sprzętu, a nawet nowe ubrania, które przecież co jakiś czas trzeba kupić. Tkwiłem w bardzo częstej dziś pułapce: chciałem mieć mieszkanie tu i teraz.
Dziś patrzę na zakup mieszkania jak na długoterminowy projekt z konkretnym, policzalnym celem. Przestałem też traktować go jako najważniejszą sprawę w moim życiu.
Doszedłem do prostego wniosku: skoro brakuje mi pieniędzy na wkład własny, a do zakupu wymarzonego mieszkania potrzebuję również wyższych zarobków, to właśnie na zwiększaniu dochodów powinienem się skupić. Dzięki temu będę mógł odkładać coraz większe kwoty i stopniowo zbliżać się do celu.
A skoro potrwa to dłużej, przy okazji nauczyłem się inwestować, żeby moich oszczędności nie pożerała inflacja. Jeśli zastanawiasz się, gdzie trzymać pieniądze odkładane na wkład własny, zajrzyj do artykułu Gdzie trzymać pieniądze na krótko?.
Największą zmianą było jednak samo podejście. Zamiast myśleć: „Muszę kupić pierwsze mieszkanie jak najszybciej”, zacząłem mówić sobie: „Będę rozwijał karierę, zwiększał zarobki i konsekwentnie odkładał pieniądze na własne mieszkanie”.
Dzięki temu przestałem żyć wyłącznie myślą o zakupie i zacząłem bardziej cieszyć się samą drogą.
Dziś jestem już naprawdę blisko spełnienia marzenia o własnym mieszkaniu. I myślę, że nie byłbym w tym miejscu, gdybym w porę nie zrozumiał jednej rzeczy: zamiast skupiać się wyłącznie na tym, jak szybko kupić mieszkanie, muszę skupić się na tym, co najbardziej oddala mnie od jego zakupu.
Na jakim etapie drogi do własnego mieszkania jesteś?
Nie oszukujmy się, obecna sytuacja na rynku nieruchomości nie ułatwia zakupu własnych czterech kątów. Mimo to nie chciałem, żeby ten materiał był kolejnym, który skupia się głównie na tym. Chciałem pokazać Ci, że mimo wszystko da się do tego podejść spokojnie i z planem. Budowanie majątku, w tym kupno mieszkania, to projekt na lata, nie sprint. Daj sobie czas, bo to właśnie tego zasobu masz najwięcej.
Jeśli przygotowujesz się do kredytu, przez cały proces krok po kroku przeprowadzi Cię nasz kurs Kredyt Hipoteczny Krok po Kroku, a aktualne oferty banków porównasz w rankingu kredytów hipotecznych.
A teraz Twoja kolej: daj mi koniecznie znać w komentarzu, na jakim etapie drogi do własnego mieszkania jesteś i w której z trzech sytuacji się odnajdujesz? Jestem bardzo ciekaw Twojej odpowiedzi.
Artykuł ma charakter wyłącznie edukacyjny i informacyjny. Wyliczenia są uproszczone i opierają się na danych z dnia nagrania filmu (październik 2026 r.). Nie są rekomendacją ani poradą kredytową. Decyzje finansowe podejmujesz na własną odpowiedzialność.

Dawid Leszczyna
Od 2023 roku w zespole Finansów Bardzo Osobistych, najczęściej po drugiej stronie kamery. Na co dzień zajmuje się m.in. nieruchomościami na wynajem. Pracę łączy ze studiami i pokazuje finanse z perspektywy młodych ludzi, którzy dopiero zaczynają budować swój majątek. W zespole FBO Dawid to osoba od zadań specjalnych. Lubi zadawać pytania i samodzielnie szukać na nie odpowiedzi.
Jeżeli podobał Ci się ten artykuł, może zainteresuje Cię książka Marcina o inwestowaniu – „Finansowa Forteca”. W podobny sposób jak tutaj na blogu – prosto i merytorycznie – tłumaczy w niej, jak inwestować skutecznie i mieć święty spokój. Szczegóły poznasz TUTAJ.
PODOBAJĄ CI SIĘ ARTYKUŁY NA BLOGU?
Dołącz do ponad 63 050 osób, które otrzymują newsletter i korzystają z przygotowanych przeze mnie bezpłatnych narzędzi pomagających w skutecznym dbaniu o finanse.
KLIKNIJ W PONIŻSZY PRZYCISK.
PLANUJESZ ZACIĄGNĄĆ KREDYT HIPOTECZNY
I NIE WIESZ OD CZEGO ZACZĄĆ?
To zupełnie naturalne. Kredyt hipoteczny to ogromne zobowiązanie, które przygniata przez kilkadziesiąt lat. W dodatku mnóstwo osób bardzo za niego przepłaca. Przygotowałem kurs Kredyt Hipoteczny Krok po Kroku, aby uzbroić Cię w niezbędną wiedzę i dać narzędzia do wygodnego podjęcia najlepszych dla Ciebie decyzji. Chcę Ci pomóc w znalezieniu kredytu hipotecznego, który:
✅ w bezpieczny sposób pomoże Ci zrealizować marzenie o własnym mieszkaniu czy domu,
✅ nie obciąży nadmiernie budżetu Twojej rodziny,
✅ będzie Cię kosztował tak mało, jak to tylko możliwe,
✅ szybko przestanie być Twoim zobowiązaniem, bo sprawnie go spłacisz.
Proszę zapoznaj się z poniższą informacją.