W co inwestować w 4Q2026? 2 321 275 zł zysku w 6 lat [Wyniki portfela po 3Q2026] [FFP32]
Podcast: Odtwarzaj w nowym oknie | Pobierz (Czas trwania: 55:19 — 76.3MB) | Umieść link
Subskrybuj: Apple Podcasts | Spotify | Android | RSS
W co dziś zainwestować? W co inwestować w czwartym kwartale 2026 roku? I przede wszystkim – jak inwestować pieniądze, żeby nie żałować swoich decyzji za kilka lat? Takie pytania regularnie trafiają na moją skrzynkę mailową, szczególnie od osób, które dopiero zaczynają swoją przygodę z inwestowaniem i nie znają jeszcze mojego podejścia. Dziś odpowiem na nie bardzo konkretnie. Pokażę Ci również, jak radzi sobie mój portfel długoterminowy, w co inwestuję własne pieniądze i jakie wyniki przyniosła mi dotychczasowa strategia. Aż trudno mi uwierzyć, że od pierwszej publikacji wyników minęło już 6 lat!
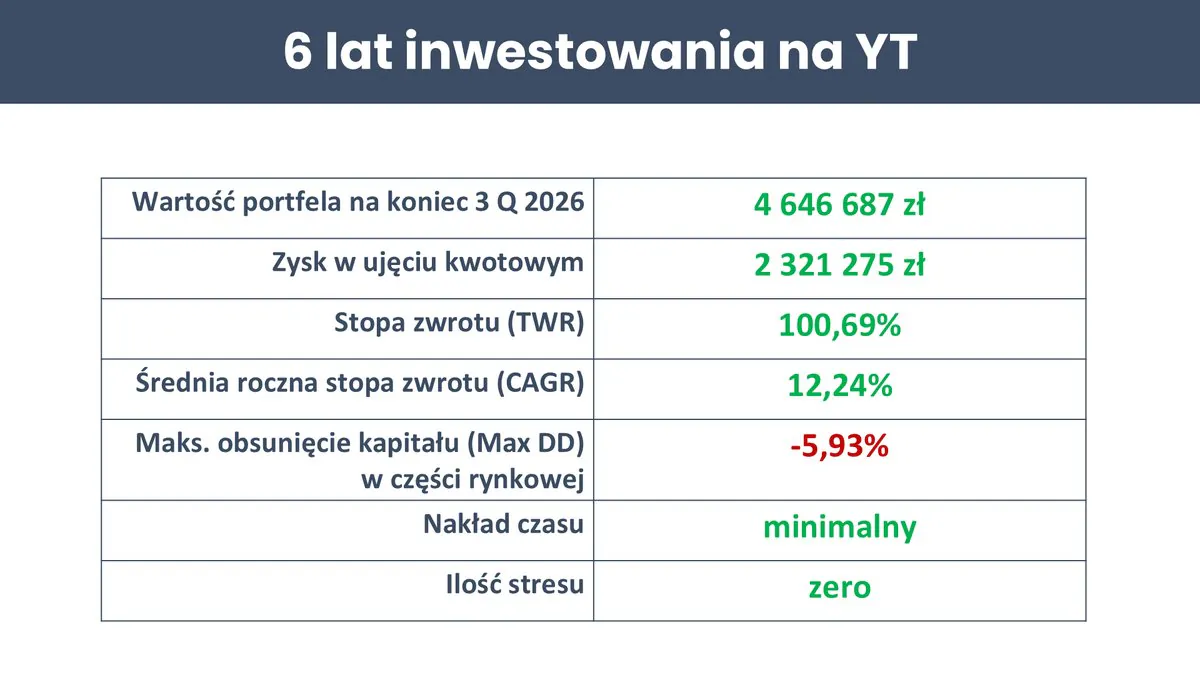
Na koniec 3 kwartału 2026 roku portfel był wart 4 646 687 zł, z czego 2 321 275 zł to zysk, czyli to, co zarobiły same aktywa. Stopa zwrotu liczona metodą TWR wyniosła 100,69%. Przekroczyliśmy stówkę! Daje to średnio 12,24% rocznie. A co dla mnie równie ważne – osiągnąłem ten wynik przy niewielkich wahaniach wartości portfela. Największe obsunięcie kapitału w części rynkowej wyniosło niecałe 6% (na podstawie danych dziennych). Do tego inwestowanie nie pochłania mi zbyt dużo czasu. Raz na kwartał analizuję wyniki i raz na kwartał robię transakcje. Zero stresu – bez ciągłego śledzenia notowań, nerwowego reagowania na wiadomości i zastanawiania się, czy to dobry moment na zakup lub sprzedaż.
Ten artykuł jest częścią cyklu Finansowa Forteca w praktyce. Pokazuję w nim, jak inwestuję własne pieniądze, trzymając się zasad opisanych w mojej książce. W dalszej części artykułu znajdziesz screeny z rachunków inwestycyjnych. Chcę pokazać, że to nie jest sztuczny „portfel z Excela”, lecz prawdziwe pieniądze, prawdziwe zyski i (jak się pewnie domyślasz) także prawdziwe straty.
Prezentowane wyniki uwzględniają wszystkie koszty: opłaty, podatki i prowizje. Jeśli płacę 200 zł za prowadzenie IKE Obligacje, płacę prowizję od transakcji albo podatek od zysków wypracowanych poza IKE i IKZE – wszystko to obniża końcowy wynik, który Ci prezentuję. Bo dokładnie tak wygląda inwestowanie w rzeczywistości.
Całość omówiłem na żywo na moim kanale na YouTube, dlatego jeśli wolisz oglądać zamiast czytać, zapraszam:
Na czym polega moja strategia inwestycyjna?
Na początek krótkie przypomnienie dla osób, które nie czytały jeszcze „Finansowej Fortecy” albo trafiają na mój blog po raz pierwszy. Inwestuję w oparciu o strategię, którą nazwałem Strategią 3 portfeli. Jak wskazuje nazwa, w jej ramach stworzyłem 3 odrębne portfele:
- poduszkę bezpieczeństwa,
- portfel długoterminowy oraz
- portfel ofensywny.
Poduszka bezpieczeństwa chroni moją rodzinę na wypadek nagłej utraty dochodów i daje mi spokojny sen. Portfel długoterminowy służy do odkładania środków na emeryturę oraz na realizację ważnych, bardziej odległych w czasie celów. Z kolei portfel ofensywny to miejsce, w którym razem z żoną Kasią pozwalamy sobie na odważniejsze ruchy i większą zmienność.
W tym cyklu skupiam się na portfelu długoterminowym, bo to właśnie on może być najbardziej użyteczny dla największej liczby naszych Czytelników i Widzów.
Zanim jednak przejdziemy do wyników mojego portfela, chcę się z Tobą podzielić kilkoma ważnymi przemyśleniami. Najpierw kilka słów o tym, w co inwestować teraz, potem wyciągniemy trzy ważne lekcje z historii, a także zdradzę Ci, nad jakimi nowymi narzędziami pracujemy. Na koniec pokażę Ci aktualny skład portfela i jego wyniki.
W co inwestować w 4Q2026?
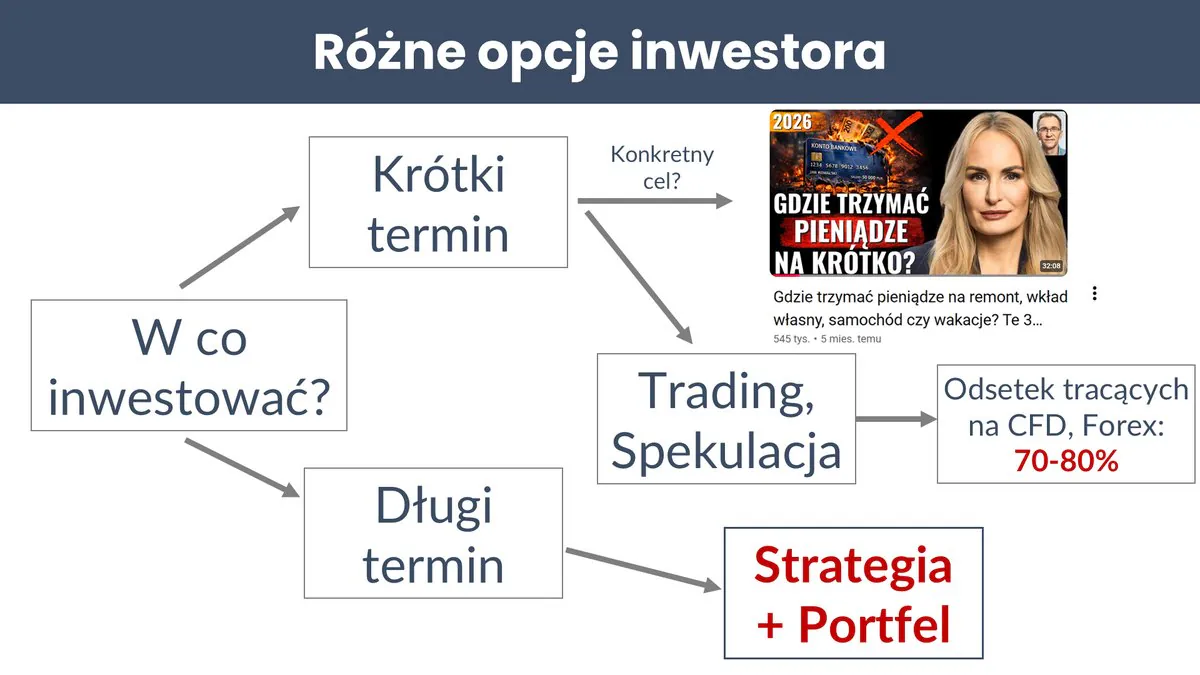
Inwestor, który zadaje sobie to pytanie, ma różne opcje. Wszystko zależy od tego, o jakim terminie myśli. Dla mnie krótki termin to wszystko poniżej trzech lat, od trzech do dziesięciu lat to termin średni, a długi to dekada i więcej.
Jeśli odkładasz pieniądze na krótko i na konkretny cel (remont, wkład własny, samochód czy wakacje), bardzo precyzyjnie omówiła to Kasia. W filmie „Gdzie trzymać pieniądze na remont, wkład własny, samochód czy wakacje?” omawia konkretne rozwiązania i pokazuje, gdzie naszym zdaniem warto bezpiecznie przechowywać oszczędności, które będą Ci potrzebne w krótkim terminie.
Czy da się szybko zarobić na spekulacji?
Jeśli ktoś chce mieć jak najwyższe zyski w krótkim terminie, zostaje mu tak naprawdę trading, spekulacja albo próba pobicia rynku przez wybieranie pojedynczych spółek. Kiedyś poświęcę temu osobny odcinek, ale dane są jednoznaczne: na CFD i Forexie traci 70–80% inwestorów indywidualnych.
To może się udawać przez kilka tygodni, przez rok, a nawet przez trzy lata. Szczególnie gdy trwa hossa i ktoś cieszy się, że dzięki samodzielnie wybranym spółkom pobija indeksy. Nie twierdzę, że nikomu się to nie udaje. Są ludzie, którzy naprawdę się na tym znają, robią to świetnie i mają przy tym trochę szczęścia. Ale większość osób osiąga w ten sposób raczej słabe wyniki. Tak pokazują dane.
Gdybym zaproponował Ci grę w rzut monetą, w której masz 50% szans na zysk i 50% na stratę, pewnie byś odmówił, bo to tylko 50% szans. A jednak w grę, w której szansa na wygraną wynosi 20–30%, wiele osób gra namiętnie. Dlaczego? Bo czarodzieje z internetu nawijają im makaron na uszy, przekonując, że właśnie im się uda. Tymczasem część z tych osób zarabia na współpracy z brokerami, więc im więcej transakcji wykonasz, tym dla nich lepiej.
Zostaje wreszcie długi termin. I jeśli się nad tym zastanowisz, to dopiero w długim terminie możemy mówić o sensownym inwestowaniu. Wtedy wydarzenia makroekonomiczne, które wpływają na gospodarki, mają szansę się zrealizować. A w takiej sytuacji najlepszym rozwiązaniem jest przemyślana strategia i odpowiednio zbudowany portfel inwestycyjny.
Dlaczego nikt nie zna przyszłości?
Wiem, że wiele osób wskaże kogoś, kto trafił z jakąś prognozą. Ale jeśli miliardy ludzi na świecie próbują prognozować przyszłość, to zawsze znajdzie się ktoś, kto trafi. Tak naprawdę nikt nie wie, co przyniesie przyszłość.
Gdy patrzymy na wykresy cen aktywów albo na to, co działo się w historii, widzimy jedną ścieżkę: tę, która się wydarzyła. I wydaje nam się, że część rzeczy była do przewidzenia. To efekt tzw. myślenia wstecznego. Tymczasem w każdym momencie, również dziś, przed nami rozciąga się ogromna liczba możliwych scenariuszy. Wystarczy, że coś stanie się Donaldowi Trumpowi czy Putinowi, gdzieś wybuchnie konflikt albo dojdzie do poważnej awarii w dużej firmie – i sytuacja może się diametralnie zmienić. Świat i gospodarka to bardzo złożone systemy, w których nie sposób jest przewidzieć wszystkich zdarzeń i konsekwencji.
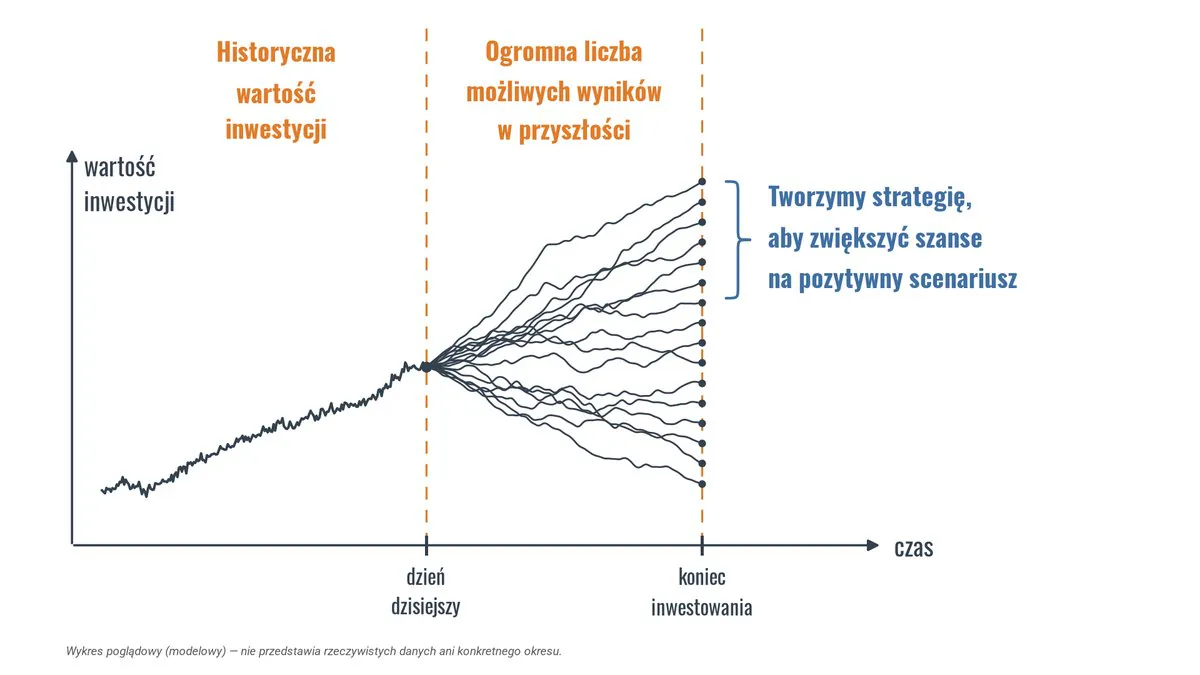
Ludzki mózg nie jest w stanie tego wszystkiego przewidzieć. Może nam się udać raz, drugi, trzeci, ale konsekwentnie przewidywać przyszłość w długim terminie? Nie ma na to szans. Dlatego właśnie budujemy strategię inwestycyjną, żeby zwiększyć prawdopodobieństwo pozytywnych scenariuszy i ograniczyć skutki tych negatywnych. Pewności nie mamy nigdy, ale na tym opiera się moja filozofia inwestowania: skoro nie wiem, co przyniesie przyszłość, muszę się opierać na innych rzeczach.
O co chodzi w skutecznym inwestowaniu?
Jeśli będziemy trzymać pieniądze wyłącznie na lokatach, inflacja je przebije i będziemy na minusie. Dlatego, jeśli chcemy pomnażać swój majątek w długim terminie, nie mamy wyjścia: musimy inwestować. Możemy to robić bardzo agresywnie, godząc się na ogromne wahania wartości portfela, na przykład wkładając 100% oszczędności w akcje. Tylko wtedy może się zdarzyć, że za 10 lat będziemy w dużo gorszej sytuacji, niż gdybyśmy trzymali pieniądze w gotówce.
Możemy też podejść do inwestowania spokojniej i zbudować portfel dopasowany do nas i do naszej odporności na ryzyko. Być może nie przyniesie nam najwyższych możliwych zysków, ale pozwoli uniknąć wielu nerwowych chwil, wytrwać w trudnych momentach i zwiększyć szanse na pobicie lokat i inflacji.
Każdy z nas jest inny i każdy powinien dopasować portfel do siebie.
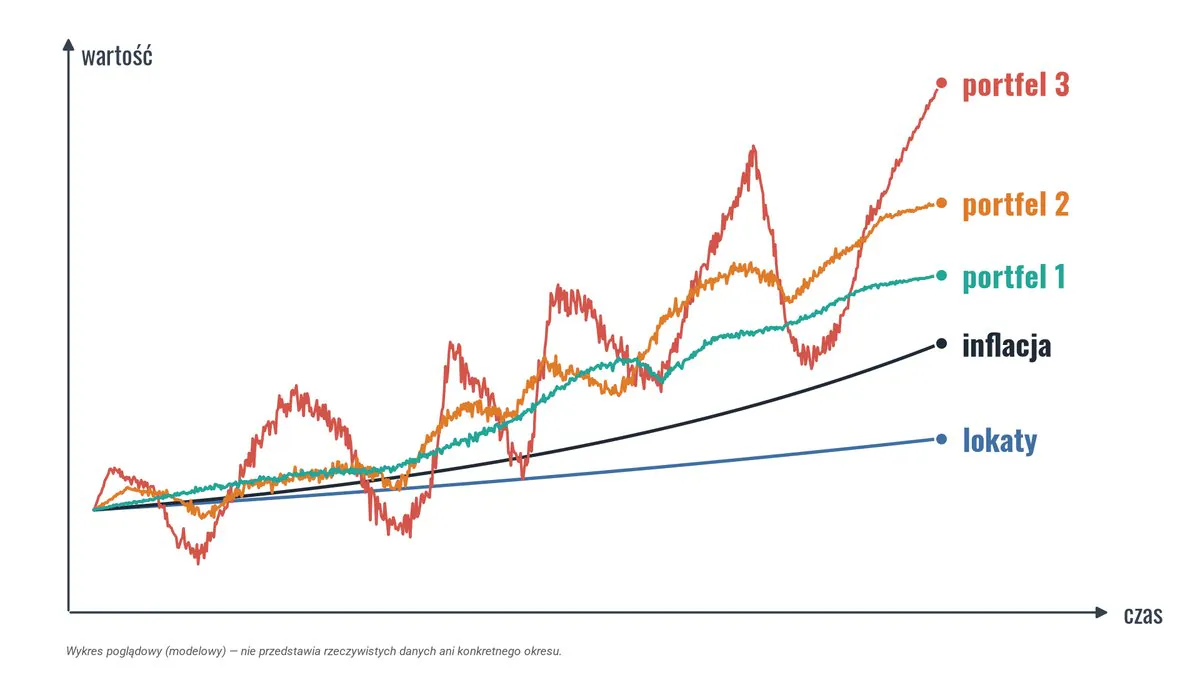
Skuteczne inwestowanie polega więc na tym, że świadomie budujesz portfel, który pozwoli Ci osiągnąć Twoje cele finansowe. I nie chodzi o to, żeby mieć najwyższą stopę zwrotu. Kiedy patrzymy na inwestycje, które w przeszłości przyniosły najwyższe zyski, i zakładamy, że nam też uda się tyle zarobić, zapominamy o jednej ważnej rzeczy: po drodze musimy jeszcze wytrzymać spadki. A te potrafią być długie, co zaraz Ci pokażę.
Dlatego warto dążyć do jak najwyższej stopy zwrotu, ale przy założeniu, że budujesz portfel, z którym jesteś w stanie wytrzymać. Czyli taki, w którym nawet maksymalne obsunięcie kapitału będzie dla Ciebie do zaakceptowania. I jeszcze jedna ważna kwestia: ten portfel nie może zmieść Cię z planszy.
Czy trzymając pieniądze w gotówce, też masz portfel?
Czasem ktoś mi mówi: „Portfel… Ale nuda!”. Tylko że nawet jeśli trzymasz 100% pieniędzy w gotówce, też masz portfel. I to niestety taki, w którym postawiłeś wszystko na jedną klasę aktywów o dość specyficznych właściwościach.
Spójrz na ostatnie 10 lat. 100 zł z września 2016 roku jest dziś warte 60,40 zł. To 40% utraty wartości pieniądza!
System pieniądza papierowego opiera się na tym, że pewna inflacja będzie nam stale towarzyszyć. Ale nawet gdyby bank centralny przez cały ten czas utrzymywał inflację na poziomie swojego celu, i tak bylibyśmy dziś 22% pod wodą – nasze 100 zł miałoby siłę nabywczą zaledwie 78,10 zł. A w rzeczywistości jesteśmy niemal 40% w plecy.
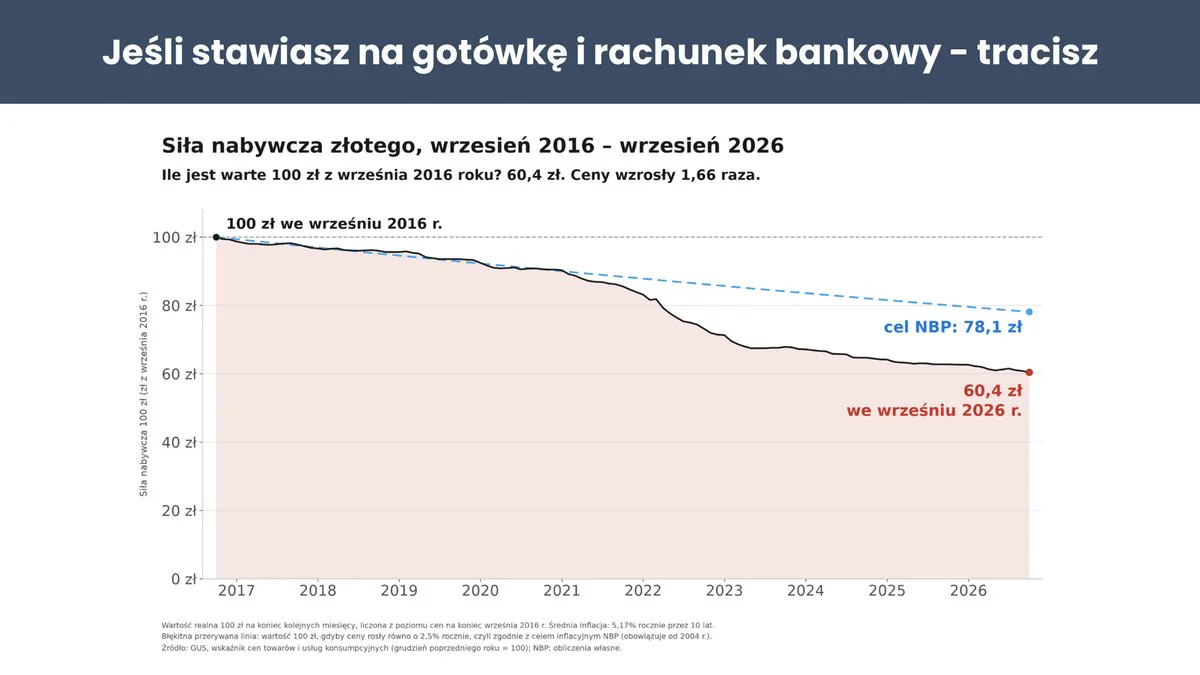
Sprawdziłem też, jak zmieniła się siła nabywcza złotego od 1995 roku, czyli od denominacji, aż do 30 września 2026 roku. Wynik? Za to, co w 1995 roku mogliśmy kupić za niecałe 21 zł, dziś musimy zapłacić aż 100 zł.
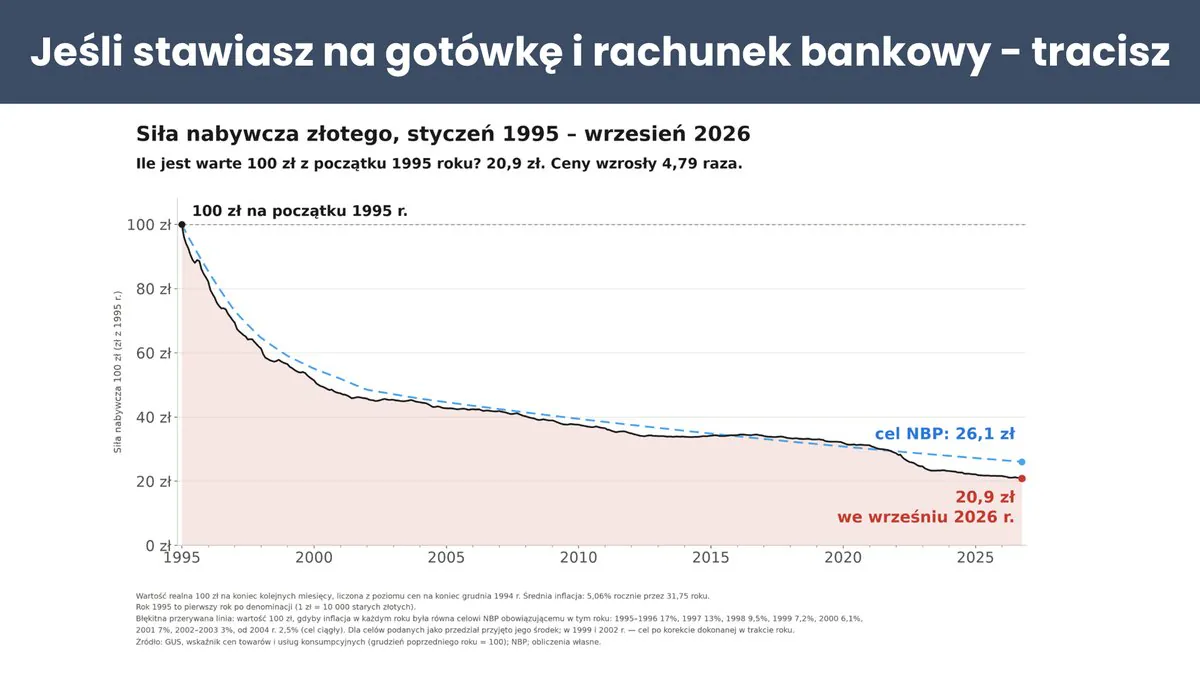
Lekcja z historii nr 1: czy gotówka jest bezpieczna?
Pieniądz papierowy z czasem traci na wartości – to wiemy. I tu dochodzę do trzech ważnych lekcji, jakie płyną z historii różnych klas aktywów.
Pierwsza: w krótkim terminie gotówka jest faktycznie klasą aktywów o relatywnie niskim ryzyku. Na przestrzeni miesięcy czy roku, gdy nie ma bardzo wysokiej inflacji, nic się z nią nie dzieje. Ale w długim terminie gotówka jest klasą aktywów o bardzo wysokim ryzyku, tak naprawdę jednym z najwyższych spośród wszystkich klas aktywów.
Nie wiemy, co przyniesie przyszłość. Możemy za to dość dobrze analizować przeszłość różnych klas aktywów i patrzeć, jak zachowywały się w różnych scenariuszach rynkowych. Poświęcam na to bardzo dużo czasu, żeby zrozumieć te aktywa do szpiku kości.
Lekcja z historii nr 2: co w długim terminie pobiło gotówkę?
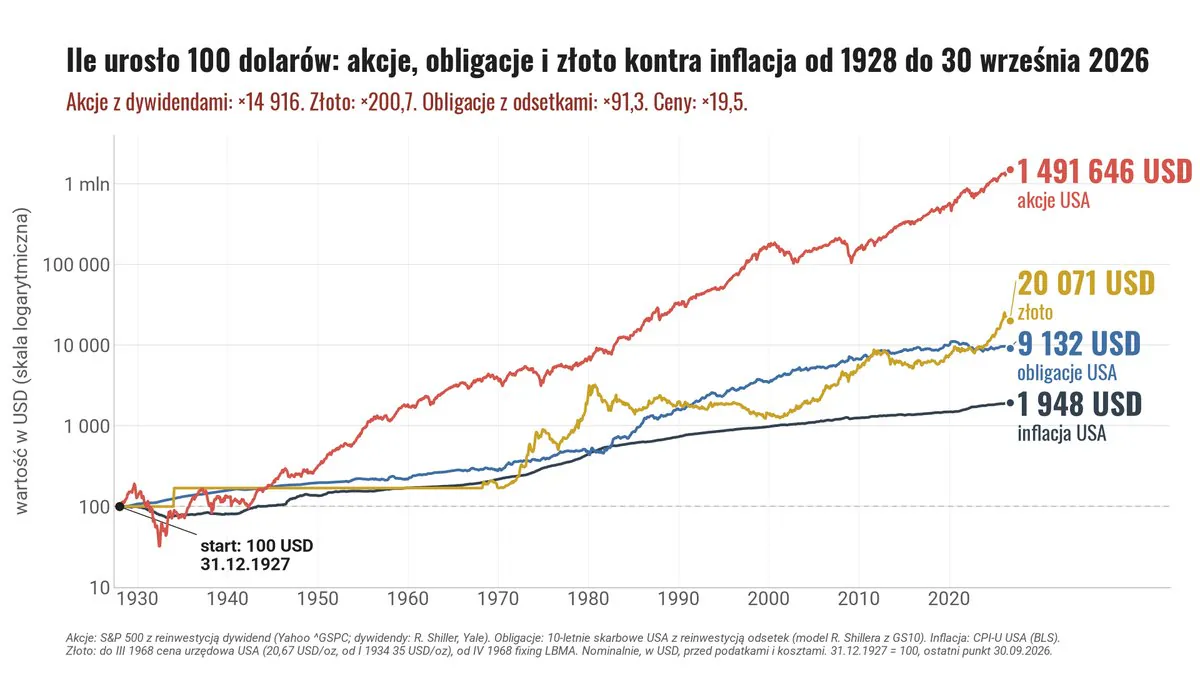
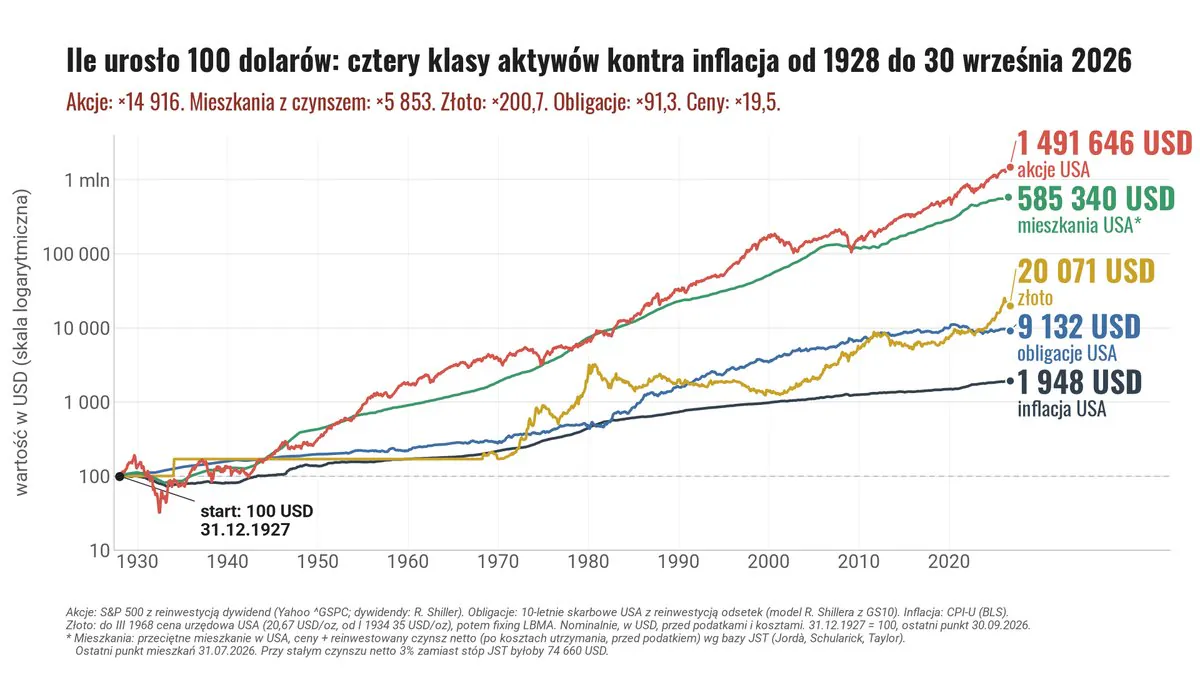
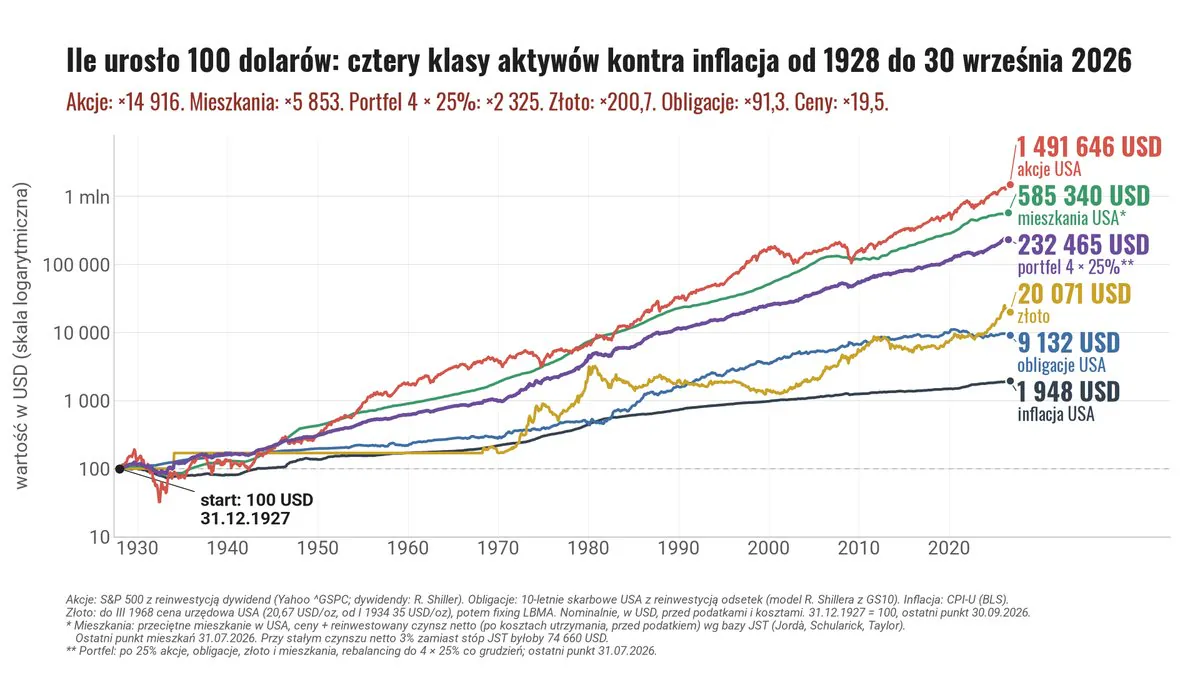
W długim terminie większość innych klas aktywów radziła sobie lepiej niż gotówka. Spójrzmy na niemal 99 lat historii akcji amerykańskich. Żeby tylko odrobić inflację, ze 100 dolarów trzeba było zrobić 1 948 dolarów, czyli powiększyć kapitał 19,5 raza. Ale gdyby ktoś trzymał te pieniądze w akcjach amerykańskich i reinwestował dywidendy, 100 dolarów urosłoby do 1 491 646 dolarów.
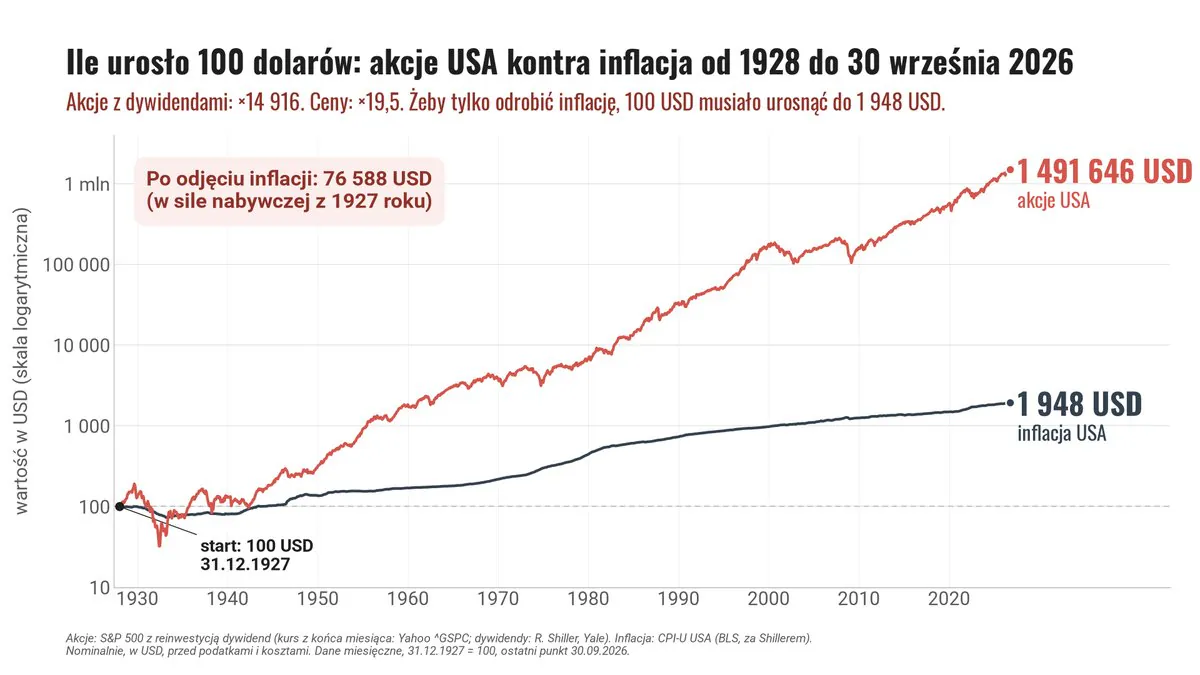
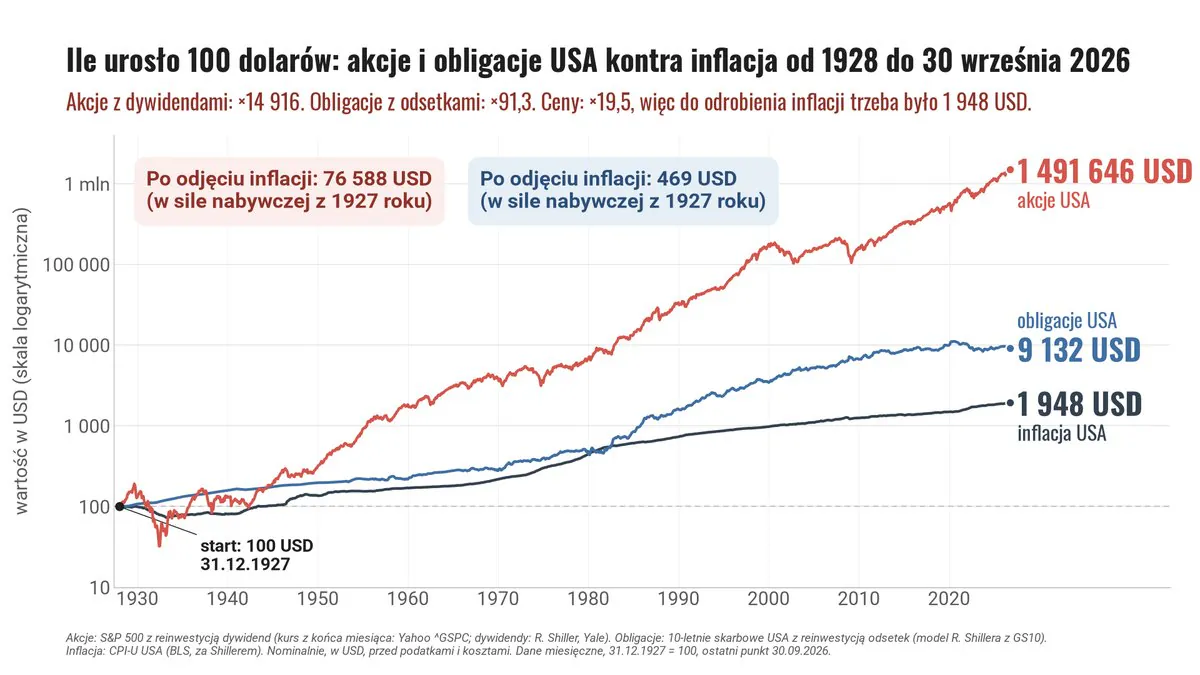
Pokazuję to nie dlatego, że zakładam, że ktoś zainwestuje pieniądze na 99 lat i o nich zapomni. W tak długim okresie wszyscy będziemy już martwi. Chcę Ci jednak pokazać, dlaczego warto patrzeć nie tylko na najnowszą historię, którą sami pamiętamy, ale również na to, co działo się na rynkach wcześniej.
Co ważne, nie tylko akcje pokonały inflację. Obligacje również pozwoliły ją pobić.
Złoto jest w tym zestawieniu trochę poszkodowane, bo przez dziesięciolecia jego cena była ustalana urzędowo i nie mogła się swobodnie zmieniać. Ale odkąd uwolniono jego cenę, radziło sobie całkiem nieźle.
Zielona linia pokazuje wyniki inwestycji w nieruchomości mieszkalne w Stanach Zjednoczonych. Uwzględnia zarówno wzrost ich cen, jak i dochody z najmu, po odliczeniu kosztów, ale przed opodatkowaniem. Każda z tych klas aktywów pobiła inflację.
Czy w takim razie najlepiej 100% w akcje?
Wiele osób, patrząc na taki wykres, zwłaszcza na świeżo po tym, co ostatnio działo się na rynkach, może dojść do prostego wniosku: „No to lecimy 100% w akcje i w długim terminie wygranko jest nasze!”.
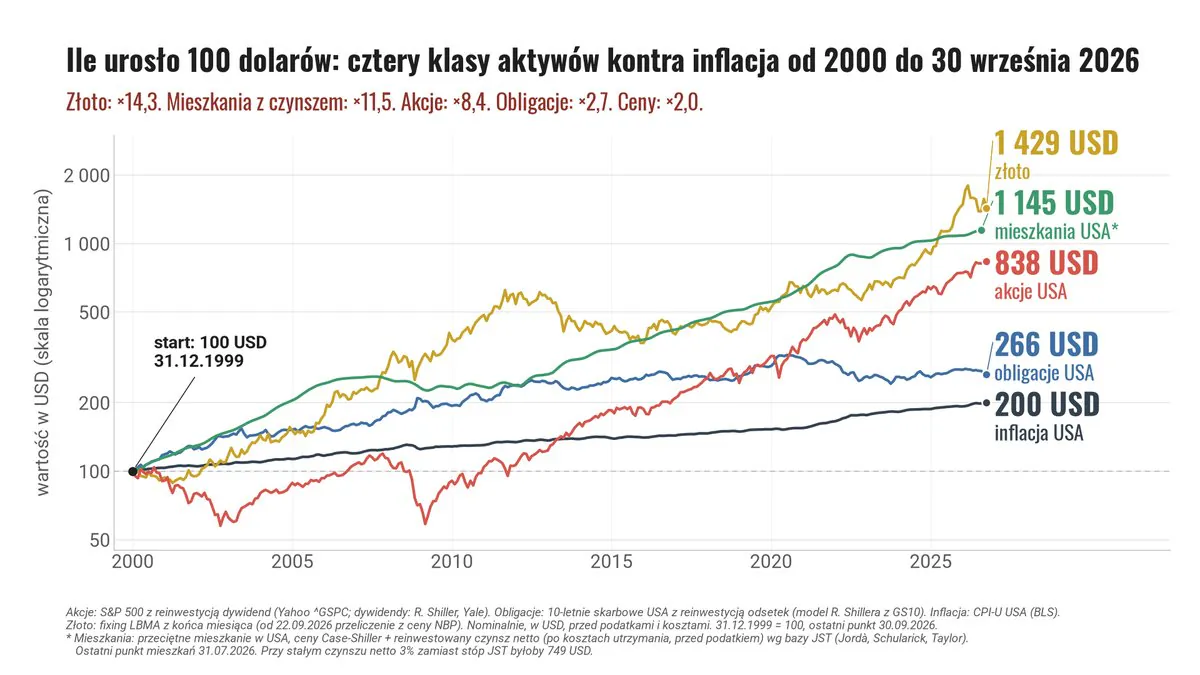
Ale spójrzmy na nieco krótszy okres – od 2000 roku do 30 września 2026 roku, czyli 26 lat. W tym okresie najlepszą klasą aktywów okazało się złoto. Na drugim miejscu mieszkania na wynajem, akcje uplasowały się gdzieś pośrodku, a obligacje radziły sobie zdecydowanie słabiej. Wszystkie te klasy aktywów pokonały inflację. Ale, jak widzisz, postawienie wszystkie na akcje wcale nie było najlepszym rozwiązaniem, prawda?
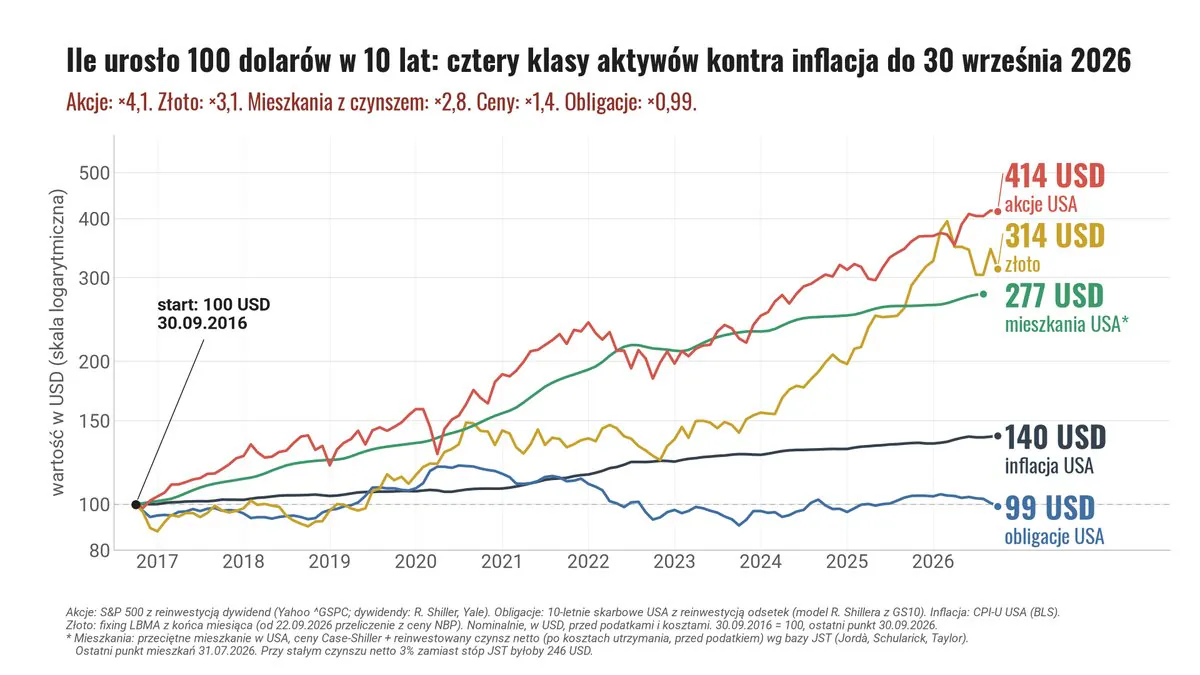
Jeśli spojrzymy na ostatnie 10 lat, które inwestorzy mają jeszcze świeżo w pamięci, to akcje faktycznie wypadły najlepiej. Złoto i mieszkania znalazły się gdzieś pośrodku. A obligacje? Katastrofa. Po 10 latach inwestowania nie odrobiliśmy nawet inflacji. Ba, nawet nominalnie, czyli bez uwzględnienia inflacji, jesteśmy o 1% pod wodą.
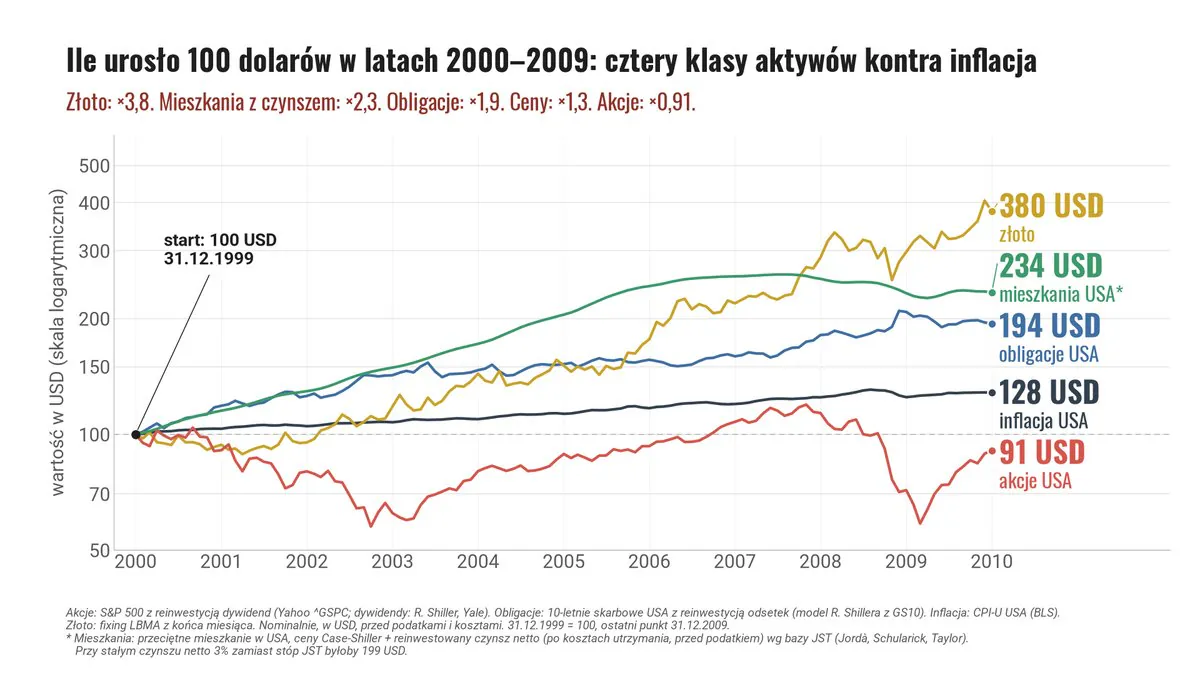
Wniosek? Jednak 100% w akcje? Ja pamiętam dekadę 2000–2009, kiedy akcje były najgorszą klasą aktywów. Przez 10 lat straciły nominalnie (ze 100 zostało zaledwie 91 dolarów), a obligacje w tym czasie prawie podwoiły kapitał (do 194 dolarów). A przecież dekada to dla wielu osób, które zaczynają inwestować, już całkiem długi i sensowny horyzont inwestycyjny.
Lekcja z historii nr 3: jak długo można czekać pod wodą?
Dlaczego o tym mówię? Bo płynie z tego bardzo ważna lekcja. Wyniki historyczne są bardzo wrażliwe na okno czasowe, które analizujemy. A my nie wiemy, jakie okno czasowe jest teraz przed nami. Scenariusze, które pokazywałem wcześniej, to tylko przykłady tego, jak różnie mogą zachowywać się poszczególne klasy aktywów.
Wiemy za to dwie rzeczy. Po pierwsze, że te klasy aktywów w długim terminie biły inflację. Po drugie, że każda z nich zaliczyła po drodze bardzo długie okresy, w których przegrywała z inflacją. Jeśli postawisz na jedną klasę aktywów, musisz być przygotowany, żeby dość długo wytrzymać pod wodą.
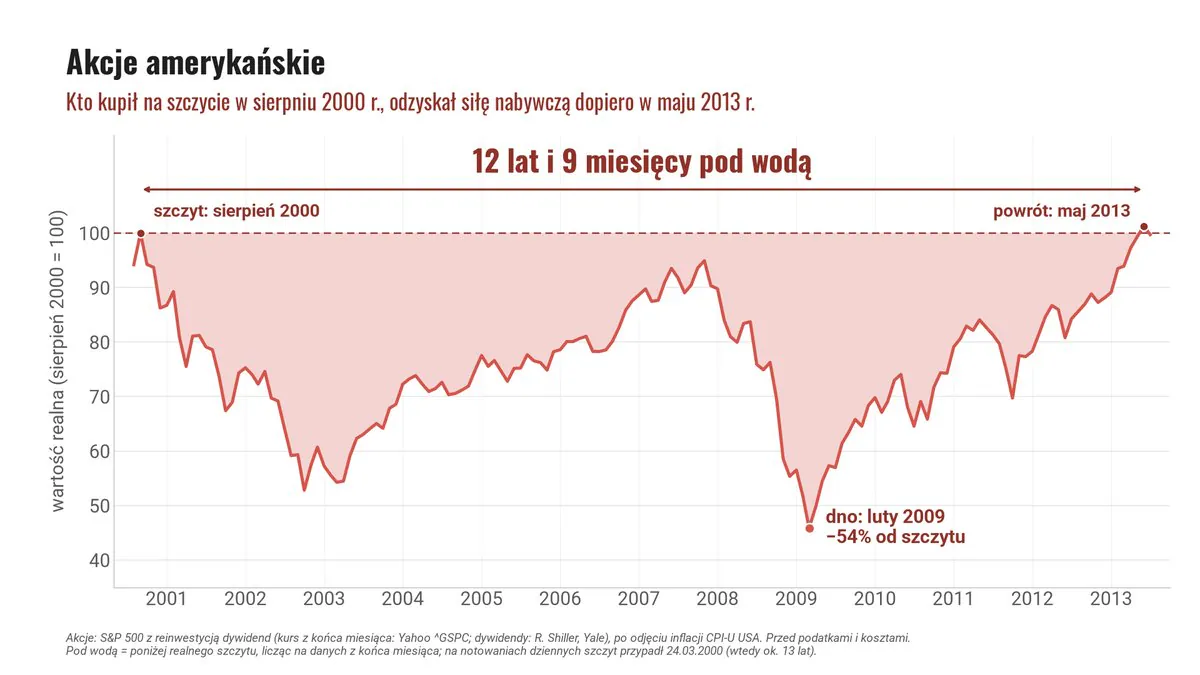
Weźmy akcje amerykańskie, czyli historycznie jeden z najlepiej radzących sobie rynków akcji na świecie. Jeśli ktoś zainwestował swoje pieniądze na szczycie bańki internetowej w sierpniu 2000 roku, to po uwzględnieniu inflacji wyszedł na zero dopiero w maju 2013 roku. 12 lat i 9 miesięcy pod wodą.
100% w akcje? Okej, ale tylko pod warunkiem, że jesteś w stanie wytrzymać taki scenariusz. Dlatego wybierając sposób inwestowania, warto brać pod uwagę również swoją gotowość na długie okresy strat i głębokie obsunięcia wartości portfela.
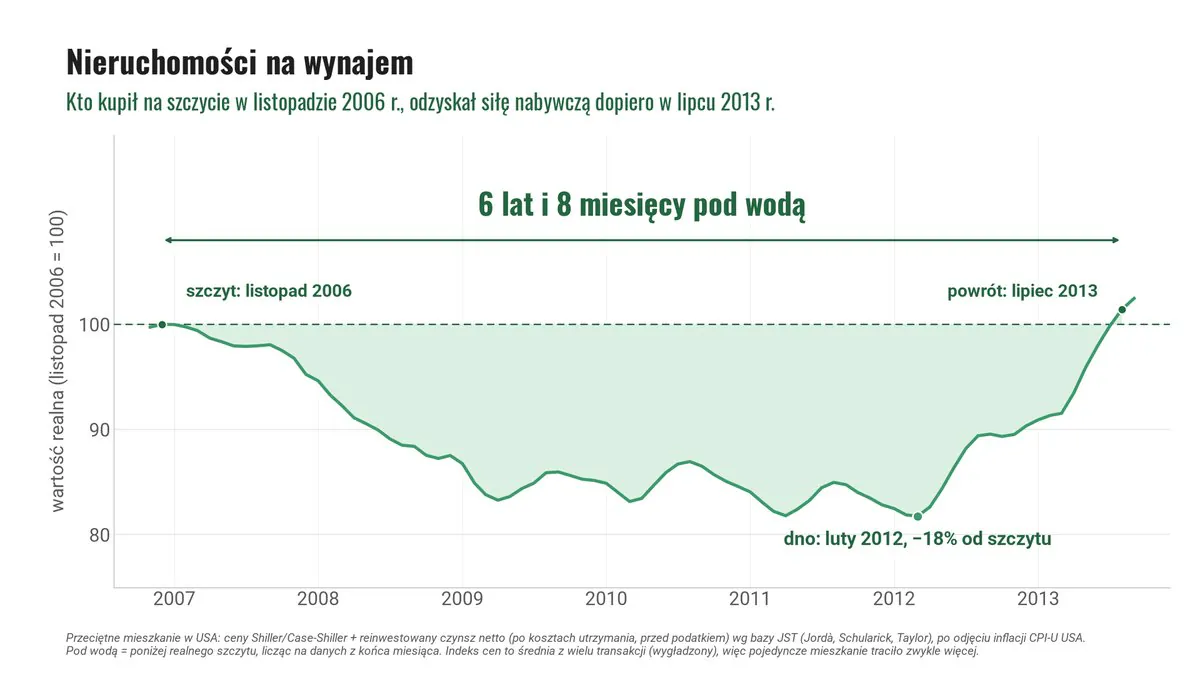
Tak to wyglądało w przypadku mieszkań na wynajem. Nieruchomości również są aktywem cyklicznym, dokładnie tak, jak opisywałem w „Finansowej Fortecy”. W Stanach Zjednoczonych, nawet po uwzględnieniu zarówno zmian cen mieszkań, jak i dochodów z najmu, inwestorzy byli pod wodą przez 6 lat i 8 miesięcy.
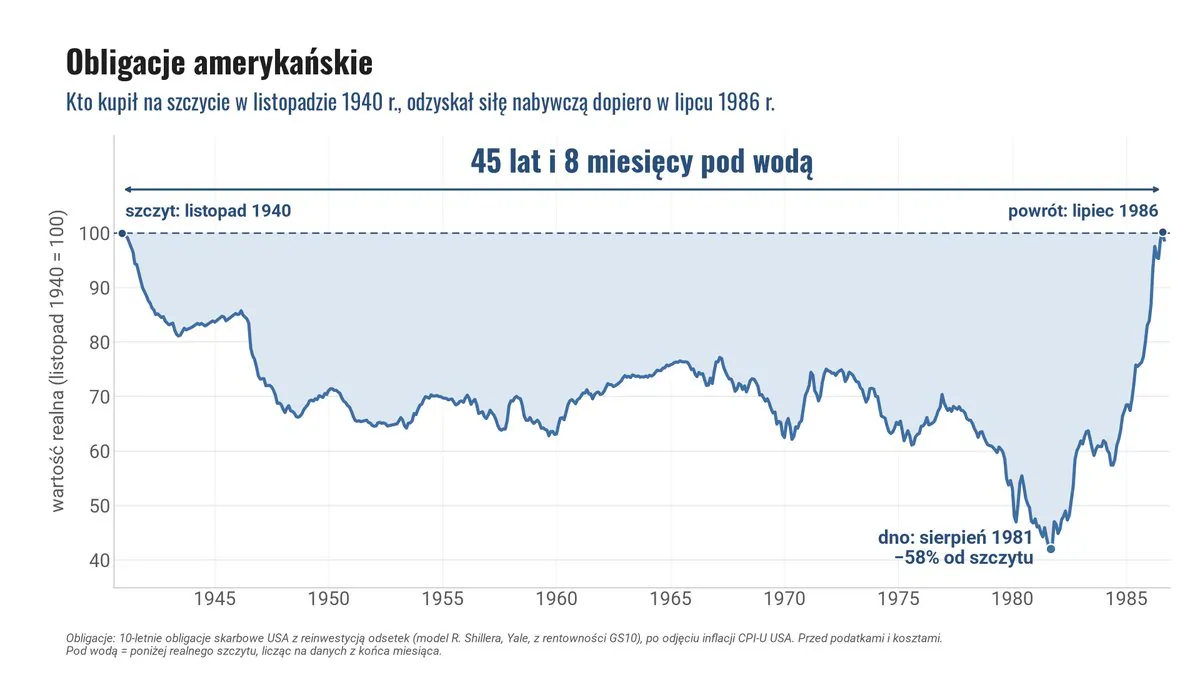
A obligacje, bezpieczne aktywo? Proszę bardzo. Kto w listopadzie 1940 roku zainwestował w obligacje amerykańskie, musiał czekać 45 lat i 8 miesięcy, żeby pobić inflację. Kawał życia.
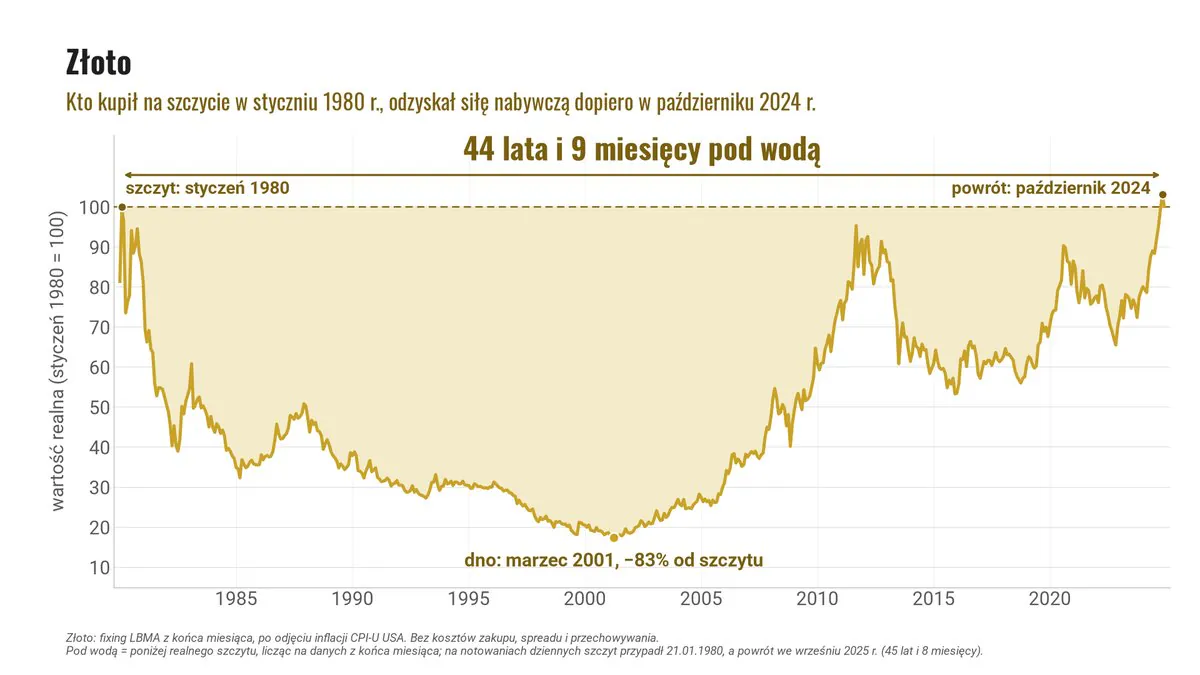
Nie ma bezpiecznych aktywów. Złoto, gwiazda ostatniego sezonu? Jeśli ktoś kupił je na szczycie w styczniu 1980 roku, to po uwzględnieniu inflacji był pod wodą przez 44 lata i 9 miesięcy.
Co by było, gdyby naiwnie podzielić pieniądze po równo?
Tu nasuwa się proste pytanie. A gdyby tak zupełnie naiwnie, bez zastanawiania się, podzielić pieniądze po równo między te cztery klasy aktywów?
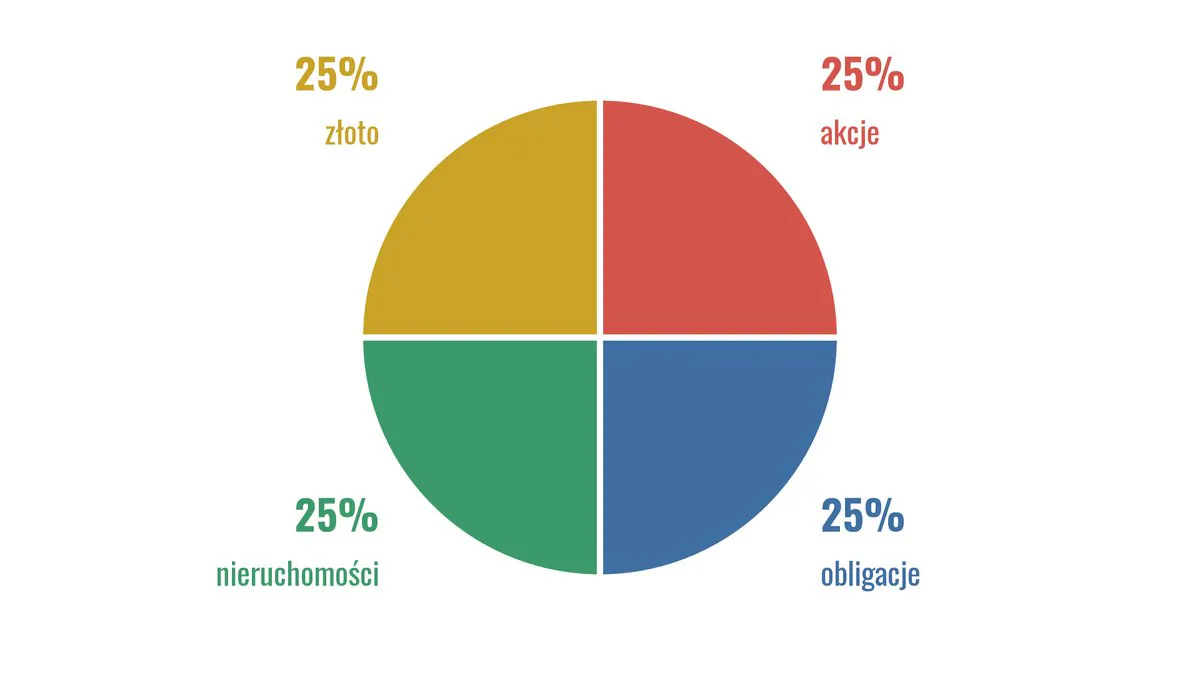
Każda z nich inaczej zachowuje się w różnych warunkach rynkowych i w różnym stopniu jest skorelowana z pozostałymi. Gdy spadają stopy procentowe, akcje i obligacje mogą rosnąć jednocześnie. Ale gdy stopy rosną, obie te klasy mogą tracić. Przy szybkim wzroście gospodarczym akcje zwykle radzą sobie świetnie, a obligacje znacznie słabiej. Z kolei gdy gospodarka zwalnia, a bank centralny tnie stopy procentowe, akcje mogą spadać, podczas gdy obligacje rosną. W środowisku wysokiej inflacji jedne i drugie mogą przynosić straty.
Dlatego tak ważne jest, żeby zrozumieć, jak poszczególne klasy aktywów zachowują się w różnych warunkach rynkowych.
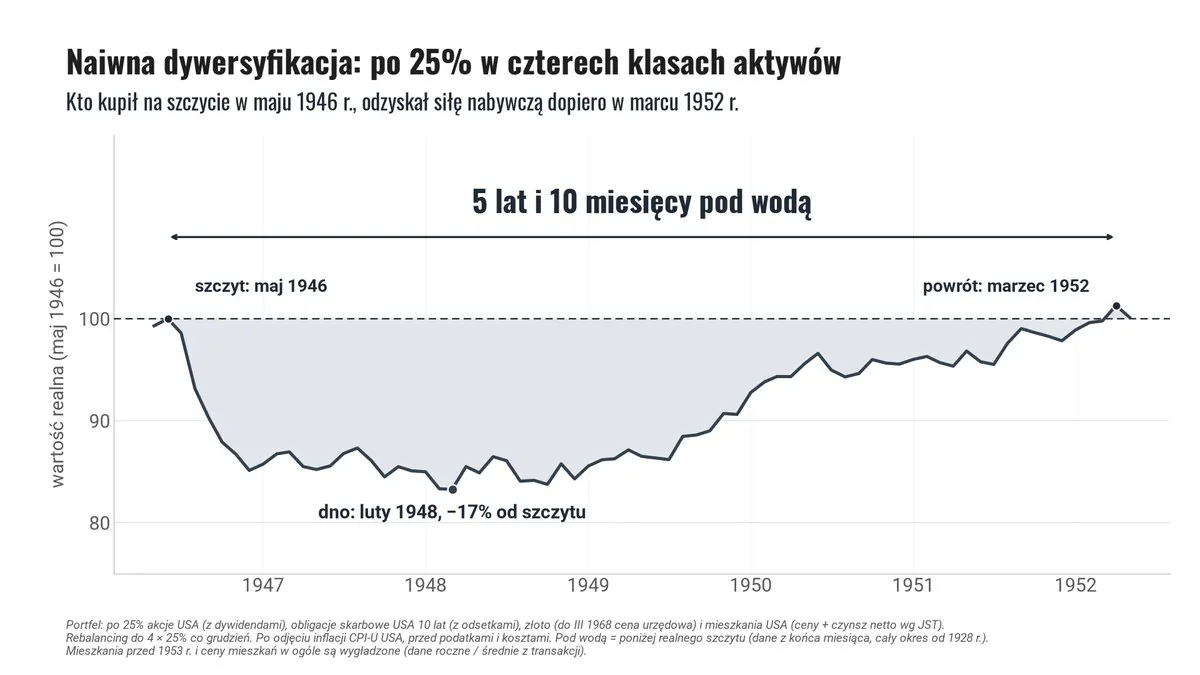
Taki portfel, podzielony w pełni naiwnie po 25%, był pod wodą przez 5 lat i 10 miesięcy. Najkrócej ze wszystkich analizowanych przez nas kombinacji.
A teraz zobacz, jak ten portfel wypada na tle niemal 100 lat historii. Fioletowa linia pokazuje właśnie jego wyniki. Nie ma najwyższej stopy zwrotu, bo jego wynik jest wypadkową wyników wszystkich czterech klas aktywów. Ale zapewnił znacznie mniejszą zmienność, a co za tym idzie, dużo spokojniejszy sen.
Bardzo ważna rzecz: nie musisz inwestować naiwnie, czyli dzielić pieniędzy losowo, w przypadkowych proporcjach. Możesz dobrać wagi świadomie, rozumiejąc, jak działają poszczególne aktywa.
Pomoże Ci w tym „Finansowa Forteca”, którą napisałem specjalnie dla początkujących inwestorów. Chciałem, żeby krok po kroku zbudowała Twoją świadomość. Żebyś wiedział, że gdy pytasz kogoś „w co teraz inwestować?”, zakładasz podświadomie, że ta osoba zna przyszłość. A takiej osoby nie ma.
Jakie nowe narzędzia przygotowujemy?
Ale sama wiedza to dopiero początek. Trzeba jeszcze umieć wykorzystać ją w praktyce, podejmując konkretne decyzje inwestycyjne. I właśnie dlatego tworzymy też narzędzia, które mają Ci to ułatwić.
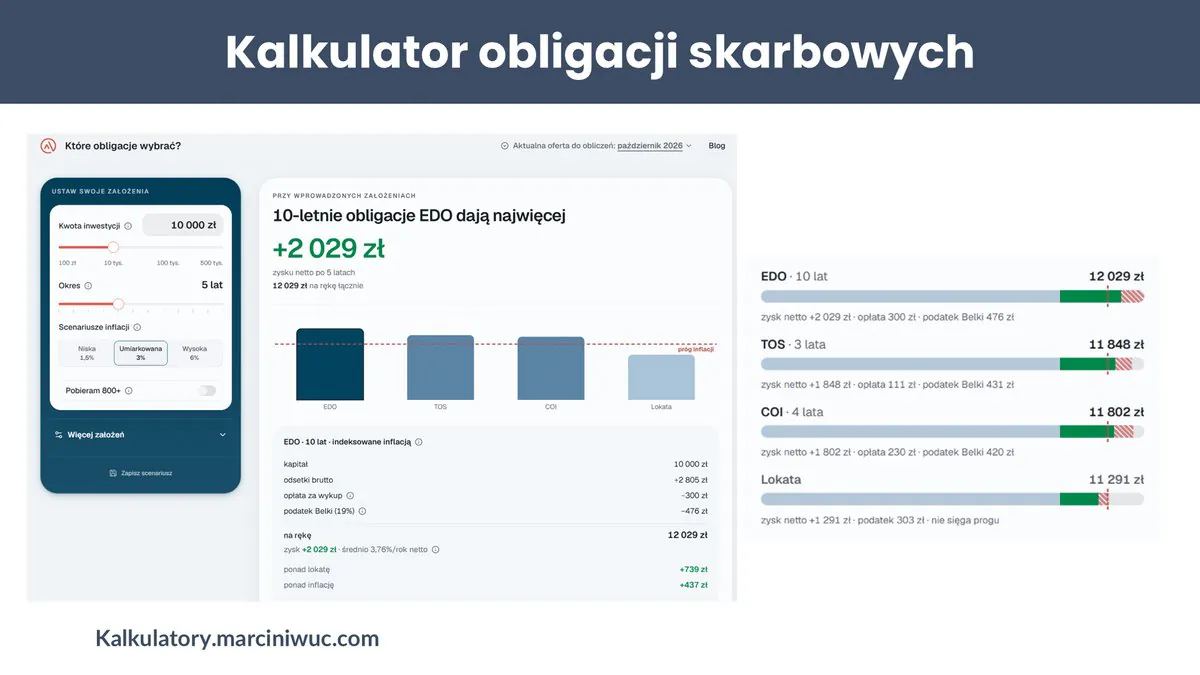
Po pierwsze, przypomnę Ci dziś o czymś, co jest już dostępne. Na stronie kalkulatory.marciniwuc.com znajdziesz nasz kalkulator obligacji skarbowych. Możesz w nim dokładnie policzyć, które obligacje w Twojej sytuacji najlepiej spełnią swoją rolę.
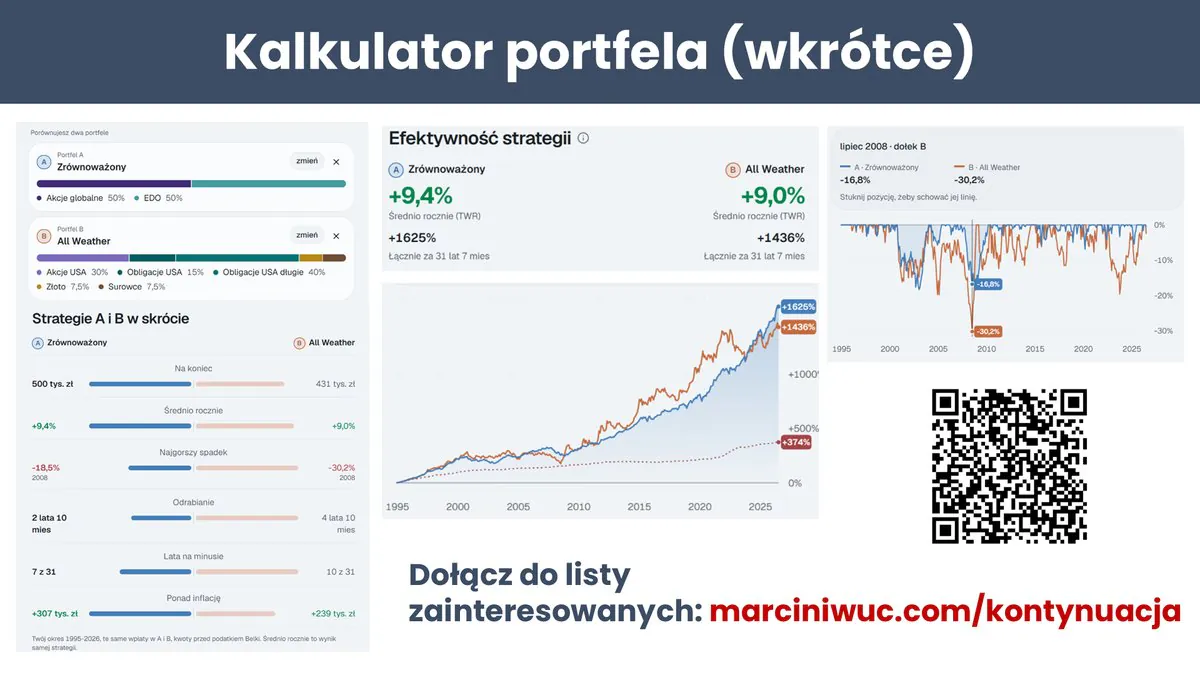
Już niedługo udostępnimy kolejne narzędzie, nieco bardziej rozbudowane i ściśle związane z tematem dzisiejszego filmu – kalkulator portfela. Pozwoli porównywać różne portfele na danych w złotych, dla polskiego inwestora. Będziesz mógł dobierać i dokładać klasy aktywów albo przeglądać gotowe portfele. Mamy już wszystko przetestowane, teraz dopracowuję jeszcze objaśnienia i treści, żeby to narzędzie miało jak największą wartość edukacyjną. Arek Paprzycki, którego mogłeś poznać przy premierze kalkulatora obligacji, bardzo dba o to, żeby korzystanie z niego było proste i wygodne, także na telefonie.
Jeśli chcesz znaleźć się wśród osób, które jako pierwsze dostaną do niego dostęp i będą mogły go przetestować, dołącz do listy zainteresowanych.
Czym będzie kontynuacja „Finansowej Fortecy”?
Kolejne kalkulatory są częścią większego projektu, nad którym teraz pracuję: kontynuacji „Finansowej Fortecy”. Forteca pokazuje, jak myśleć o inwestowaniu, jak podejmować decyzje i jak zbudować swoją własną strategię. Bardzo zależało mi na tym, żeby zawarta w niej wiedza była ponadczasowa. Ale wiem też, że część osób po lekturze ma jeszcze czysto wdrożeniowy problem: jak to zrobić krok po kroku?
Stąd roboczy tytuł kontynuacji: „Pierwszy portfel krok po kroku”, czyli przewodnik wdrożeniowy do „Finansowej Fortecy”. Zamysł jest taki, że to rodzaj zeszytu ćwiczeń. Teraz wykonaj to zadanie, teraz zeskanuj kod QR, tutaj skorzystaj z kalkulatora, a uzyskany wynik wpisz do swojej strategii inwestycyjnej.
Po takiej lekturze będziesz mieć gotową strategię, otwarte rachunki inwestycyjne, kupione pierwsze instrumenty i instrukcję postępowania z portfelem. Krótko, konkretnie i wdrożeniowo, w wersji hybrydowej łączącej książkę z kalkulatorami i tutorialami wideo. Premierę planuję wstępnie na wiosnę. Jak zwykle osoby z listy zainteresowanych jako pierwsze dostaną najlepsze warunki.
Jakie założenia ma mój portfel długoterminowy?
Tyle o narzędziach i projektach, które dla Ciebie przygotowujemy. Wróćmy teraz do praktyki i zobaczmy, jak te wszystkie zasady stosuję we własnym inwestowaniu. Przechodzimy do drugiej części, czyli do składu i wyników mojego portfela długoterminowego.
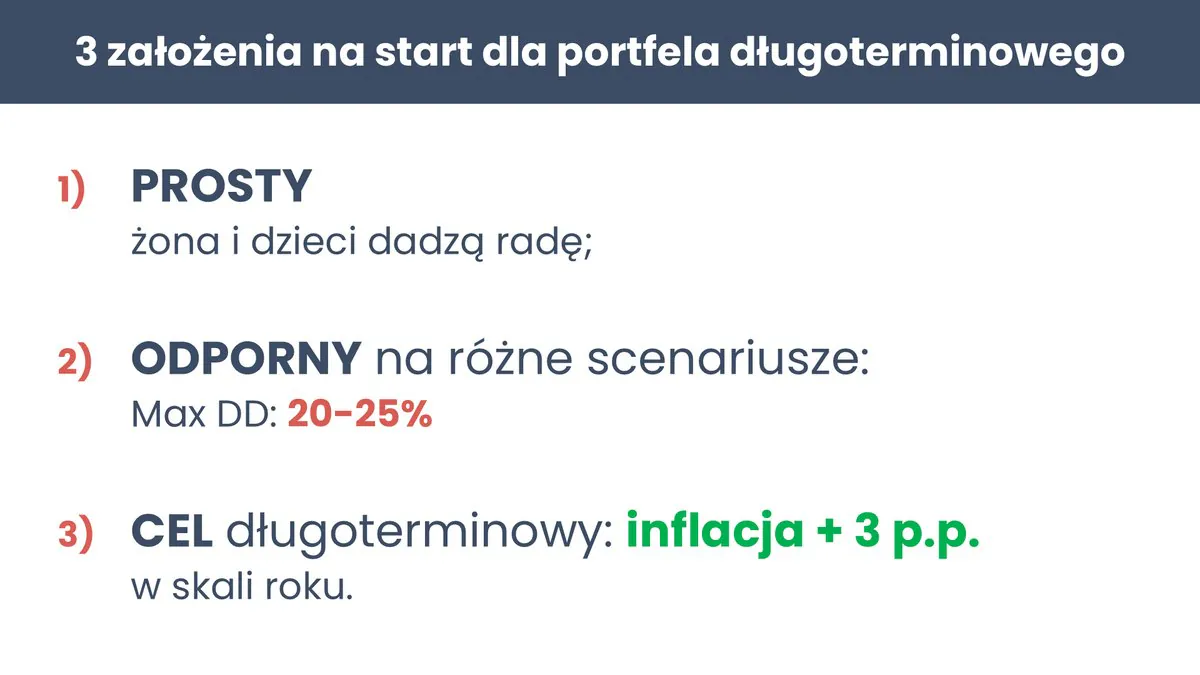
To mój „dziadkowy”, konserwatywny portfel emerytalny. Z założenia jest bardzo prosty: tak, żeby Kasia i dzieci dały radę nim zarządzać, gdyby mnie zabrakło. Ma też być odporny na różne scenariusze rynkowe. Dlatego zależy mi na tym, żeby jego spadki nie przekraczały 20–25%.
To bardzo ważne ograniczenie. Gdy ktoś Ci mówi, ile możesz „zarobić” na portfelu, zawsze dopytaj: dobrze, ale przy jakim ryzyku? Ile mogę po drodze stracić? Bo gdy stracisz 50%, potem musisz zarobić 100%, żeby wyjść na zero. A jak pokazałem na wcześniejszych wykresach, odrabianie strat może potrwać dużo dłużej, niż się spodziewasz.
Moim celem długoterminowym jest osiąganie stopy zwrotu przewyższającej inflację o 3 punkty procentowe w skali roku. W pełni nam to wystarcza, bo zgromadziliśmy już spory majątek. Przypominam, że długi termin to dla mnie mniej więcej niż 10 lat. Poszczególne horyzonty inwestycyjne dokładniej opisałem w „Finansowej Fortecy”.
Z czego składa się mój portfel długoterminowy?
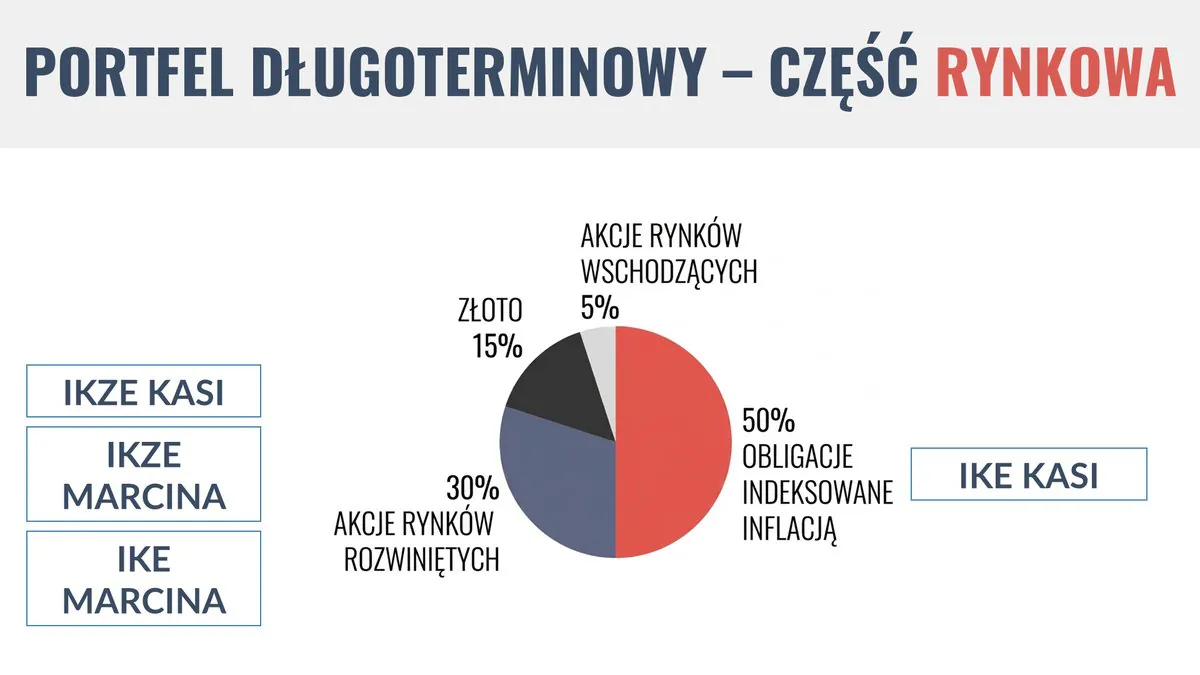
Portfel składa się z dwóch części. Połowę stanowią nieruchomości na wynajem, które z pełną świadomością mocno tu przeważyliśmy. Druga połowa to część rynkowa, czyli instrumenty notowane.
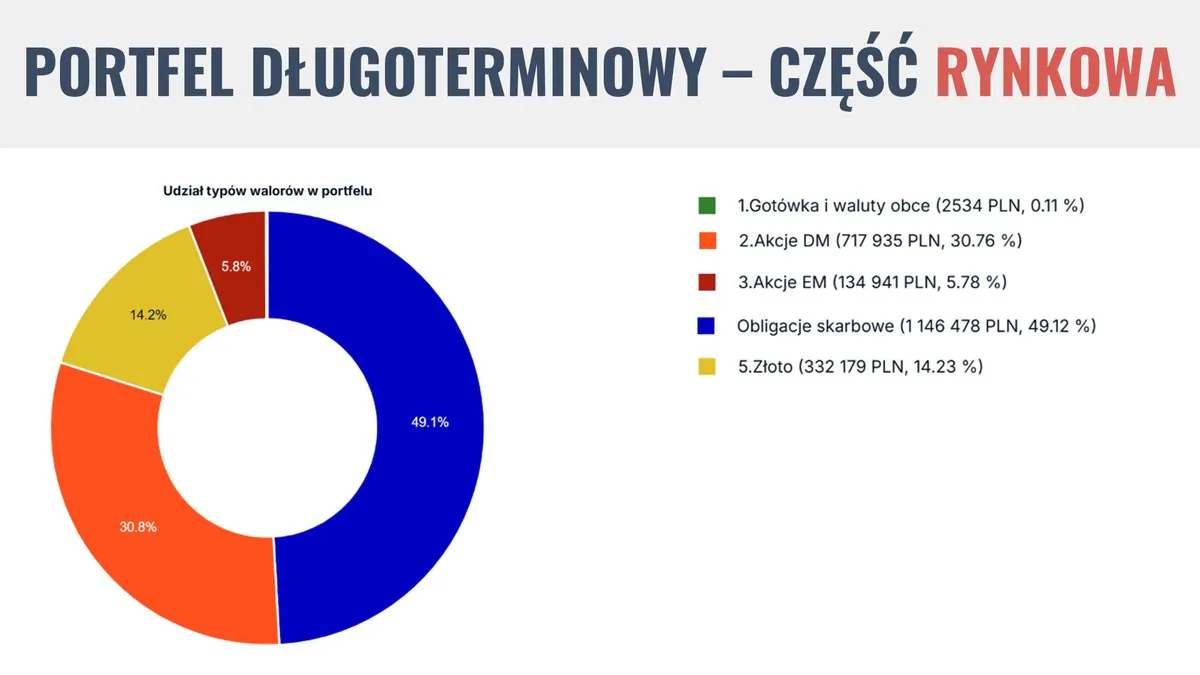
W części rynkowej 50% to obligacje indeksowane inflacją. Część z nich jest opakowana w IKE Kasi. Jeden z naszych czterech antypodatkowych pokrowców postanowiliśmy przeznaczyć właśnie na obligacje indeksowane inflacją, bo dzięki temu stanowią skuteczne zabezpieczenie przed inflacją. Gdy nie jest pobierany podatek Belki, obligacje z marżą chronią kapitał nawet przed bardzo wysoką inflacją.
Kolejne 35% to akcje globalne: 30% w rynkach rozwiniętych i 5% w rynkach wschodzących, czyli proporcje zbliżone do tych, które występują w globalnych indeksach. Akcje trzymamy na moim IKE, IKZE Kasi i moim IKZE, w pełni wykorzystując limity. Pozostałe 15% to złoto.
Ważna uwaga – o tym musisz pamiętać
Zanim pokażę Ci konkretne rachunki, ważna informacja. To nie jest rekomendacja inwestycyjna. Robię to wszystko w celach edukacyjnych. To mój portfel, moje pieniądze, moje zyski, ale też moje straty. Pokazuję je, żeby być konkretnym i żeby pokazać, czym się różnimy od osób, które chwalą się ogromnymi zyskami na portfelach prowadzonych na papierze. Zapoznaj się koniecznie z informacją poniżej:
Pełna transparentność – screeny z rachunków inwestycyjnych
A teraz czas na konkrety. Jak zawsze pokazuję Ci nie tylko skład portfela i jego wyniki, ale również screeny z naszych rachunków inwestycyjnych, żebyś mógł zobaczyć, jak to wygląda w praktyce.
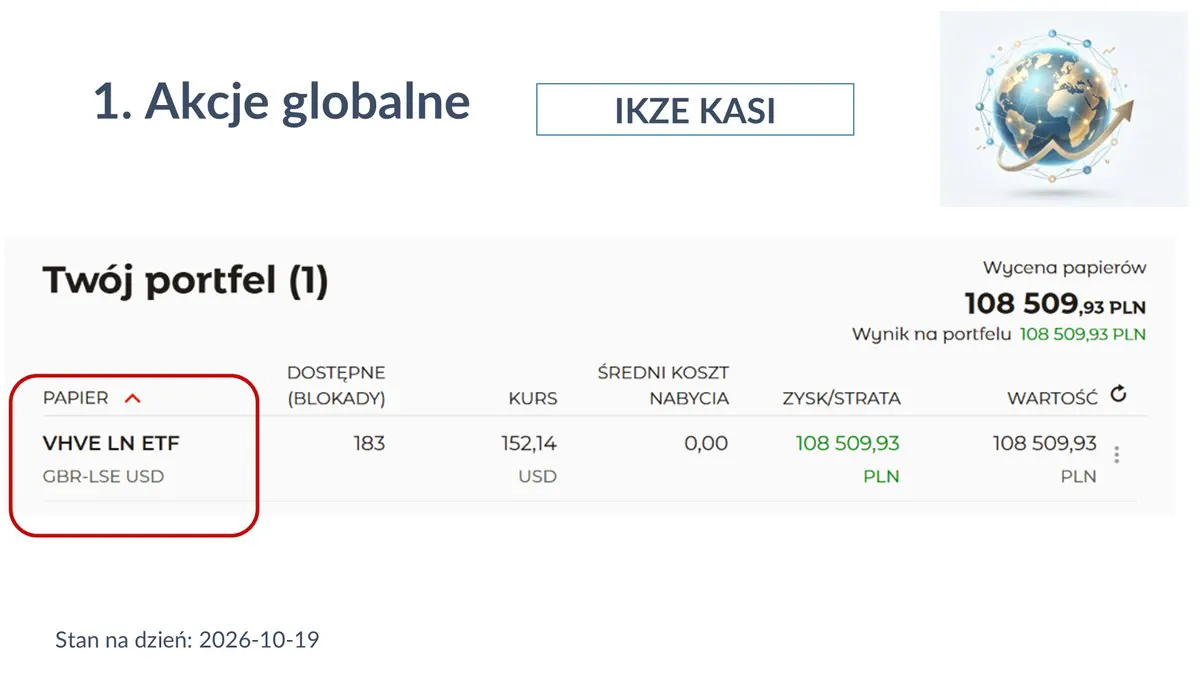
Zacznijmy od akcji globalnych. Na IKZE Kasi jest w tej chwili 108 509 zł.
Na moim IKZE 116 209 zł.
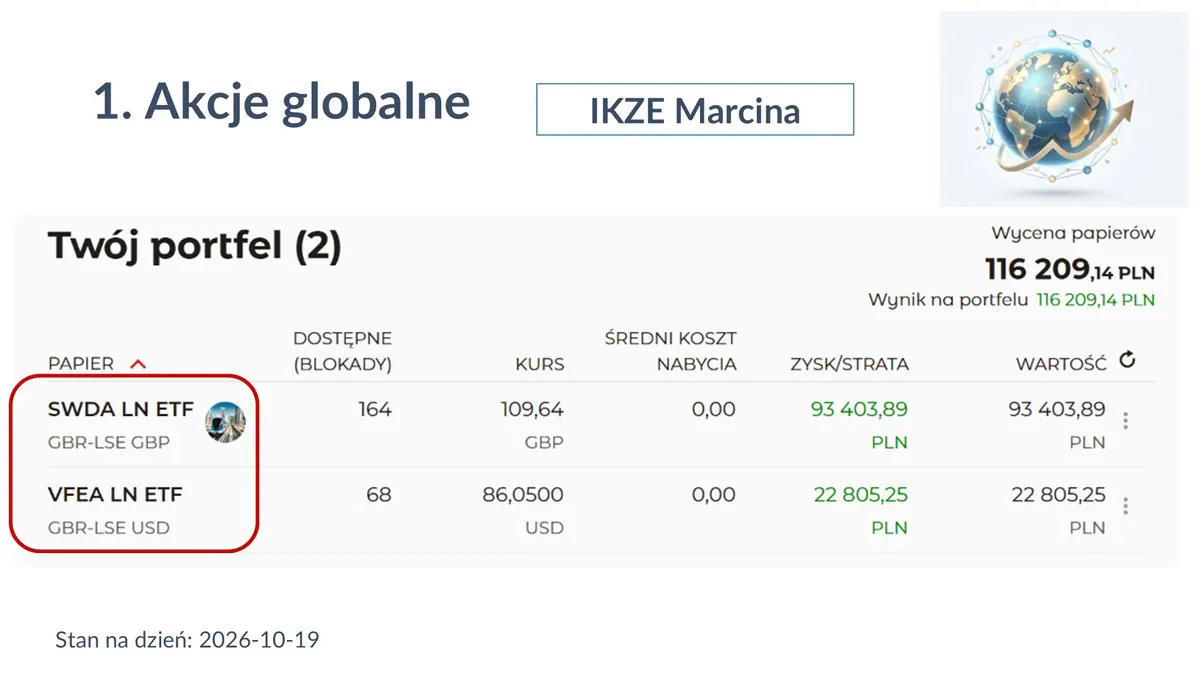
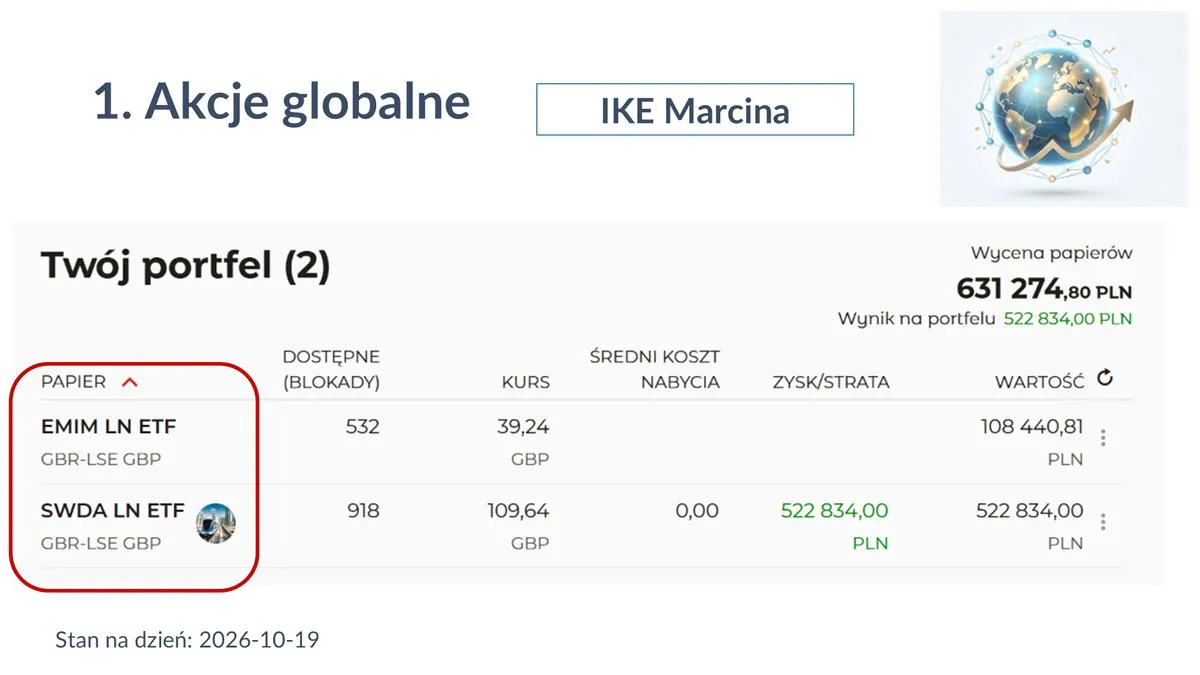
Na moim IKE 631 275 zł. Ta kwota jest dość duża, bo gdy skończyłem pracę w korporacji, przeniosłem na IKE środki, które miałem w PPE. Było to jakieś 7 lat temu. Na blogu znajdziesz całą historię moich decyzji inwestycyjnych od 2013 roku.
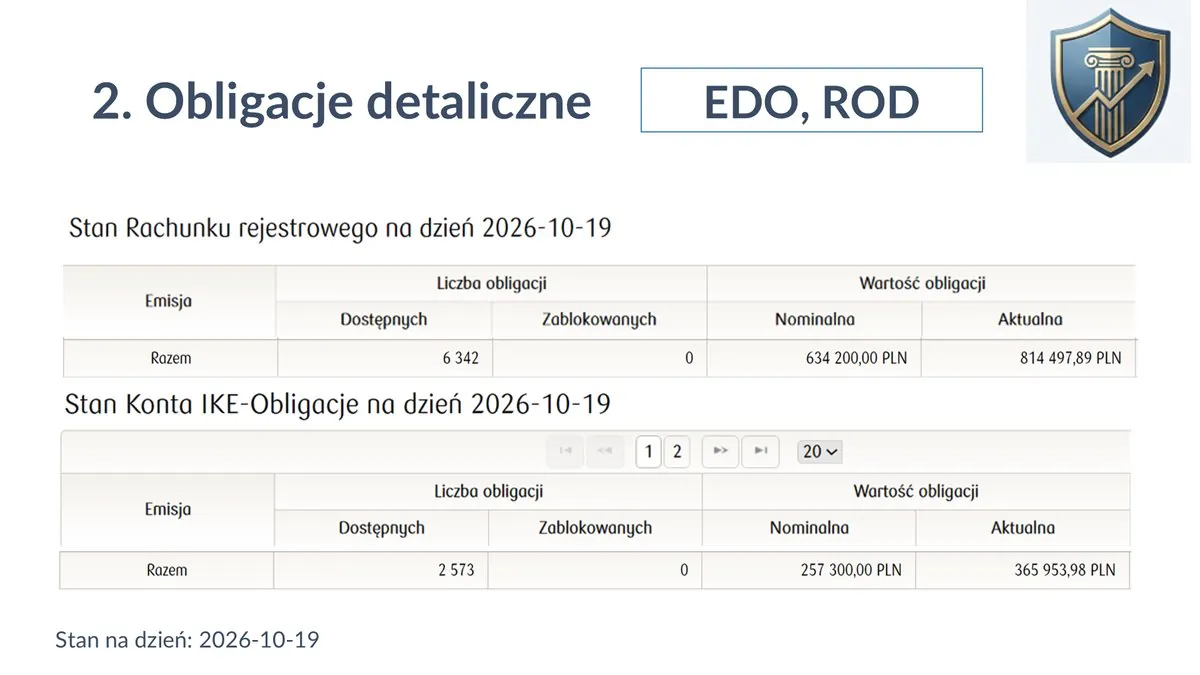
Obligacje detaliczne: część jest na rachunku rejestrowym, a część na IKE Obligacje Kasi. Wpłaciliśmy tam 257 300 zł, a wartość to już prawie 366 000 zł. Zobacz, że nawet tak nudna klasa aktywów daje radę. To całkiem konkretne kwoty zysku na stabilizatorze portfela.
Złota inwestycyjnego nie mogę Ci pokazać, bo leży w bezpiecznym sejfie 😉 Jeśli ktoś nie wierzy, część tego złota pokazywaliśmy w filmie o błędach przy zakupie złota.
Ile warta jest część nieruchomościowa?
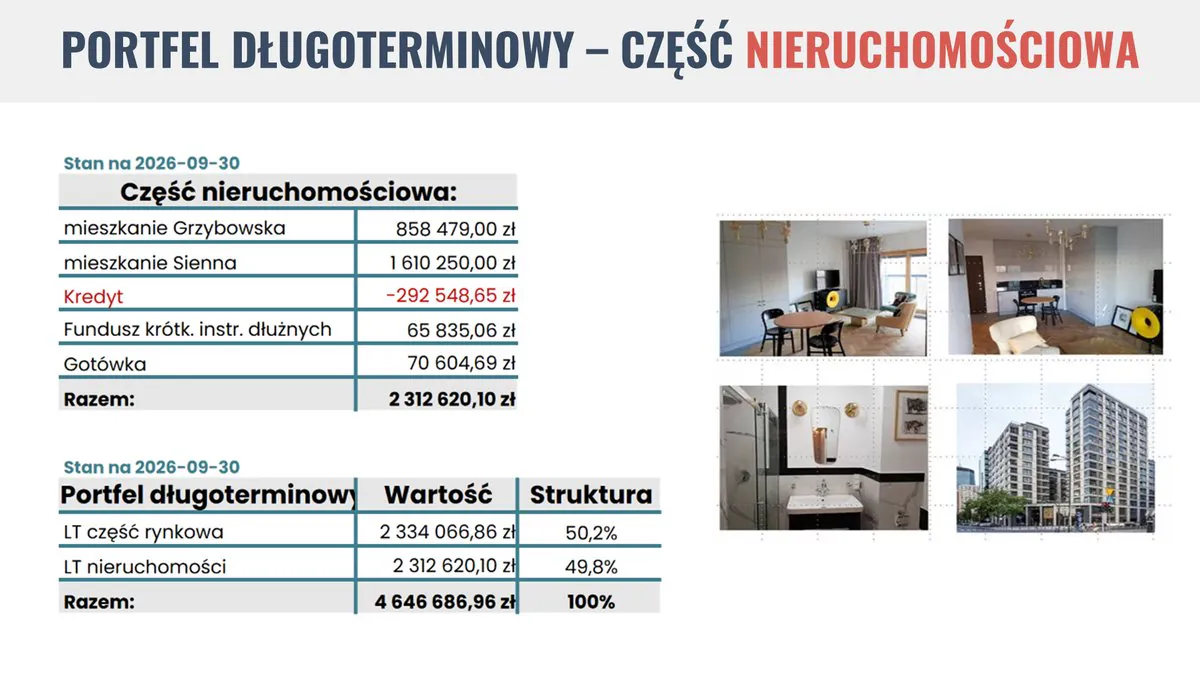
Część nieruchomościową tworzą obecnie dwa mieszkania na wynajem. Mamy na nich jeszcze do spłaty część kredytu. Ciekawostka: bank przestał pobierać od nas raty, bo w pierwszej instancji wygraliśmy spór dotyczący klauzul niedozwolonych w umowie kredytowej. Jeśli wygramy także w drugiej instancji, kredyt zniknie z tego portfela.
Mamy też fundusz krótkoterminowych instrumentów dłużnych, który pełni funkcję poduszki na większe remonty. Uzbierało się też sporo gotówki, ale od razu uprzedzam, że w czwartym kwartale robimy duży remont kuchni w jednym z mieszkań.
Podsumowując: część rynkowa jest warta 2 334 067 zł, a nieruchomości 2 312 620 zł, więc podział wynosi mniej więcej pół na pół.
Jak cały portfel wypada na tle inflacji?
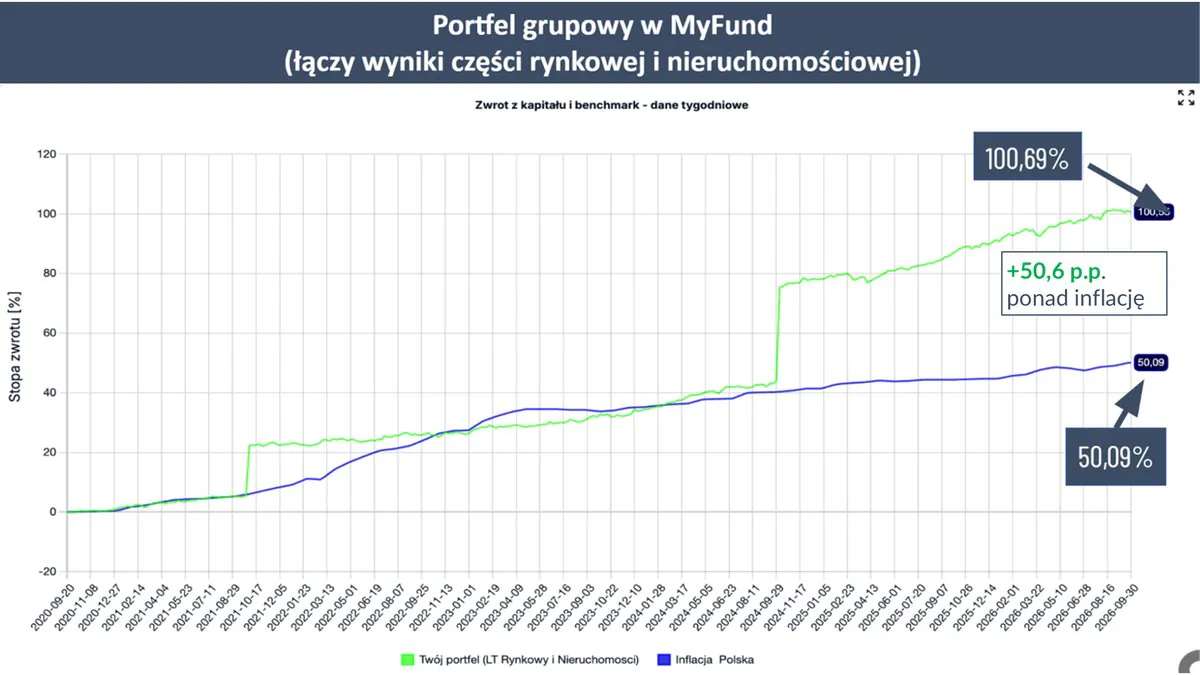
Odkąd pokazuję wyniki tego portfela, łączna stopa zwrotu wszystkich aktywów wyniosła 100,69% przy inflacji 50,09%. To ponad 50 punktów procentowych ponad inflację.
Osoby, które widzą poniższy wykres po raz pierwszy, często zastanawiają się, skąd biorą się te charakterystyczne „ząbki”. To wyceny nieruchomości, które robię co 3 lata, żeby sprawdzić, ile mieszkania są naprawdę warte. Bo na wynik inwestycji w nieruchomości wpływają nie tylko dochody z najmu, ale również zmiany ich wartości. Dokładnie wyjaśniłem to w „Finansowej Fortecy”.
Cały portfel prowadzę w MyFundzie (przy okazji serdecznie polecam Ci tę aplikację), dlatego każda aktualizacja wyceny nieruchomości powoduje taki charakterystyczny skok na wykresie:
Oczywiście ceny mieszkań nie zmieniają się skokowo, raz na trzy lata. Gdybyśmy wyceniali je codziennie, linia na wykresie wyglądałaby znacznie płynniej. Swoją drogą, myślę, że gdyby akcje wyceniano co trzy lata, a nie codziennie, ludzie popełnialiby znacznie mniej błędów 🙂
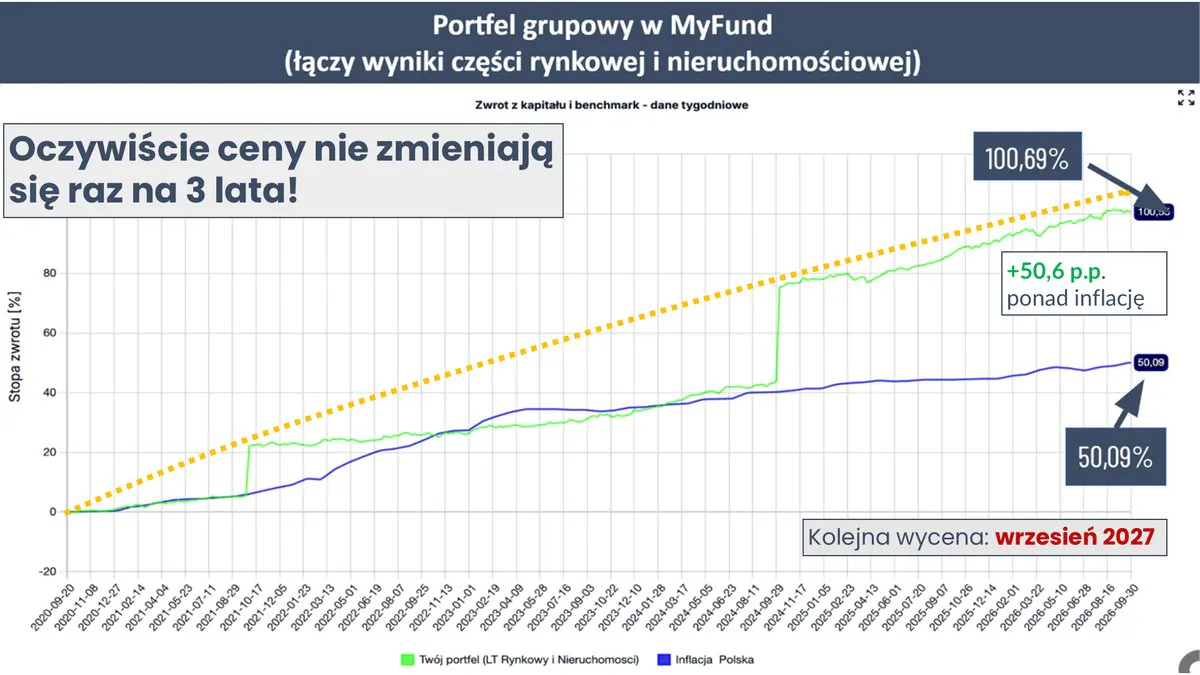
Kolejna wycena przypada na wrzesień 2027 roku, więc mniej więcej za rok o tej porze pokażę Ci, czy będzie ząbek w górę. A może ceny mieszkań spadną? Przez ostatnie 2 lata zachowywały się raczej dobrze, więc spodziewam się raczej wzrostu ich wartości.
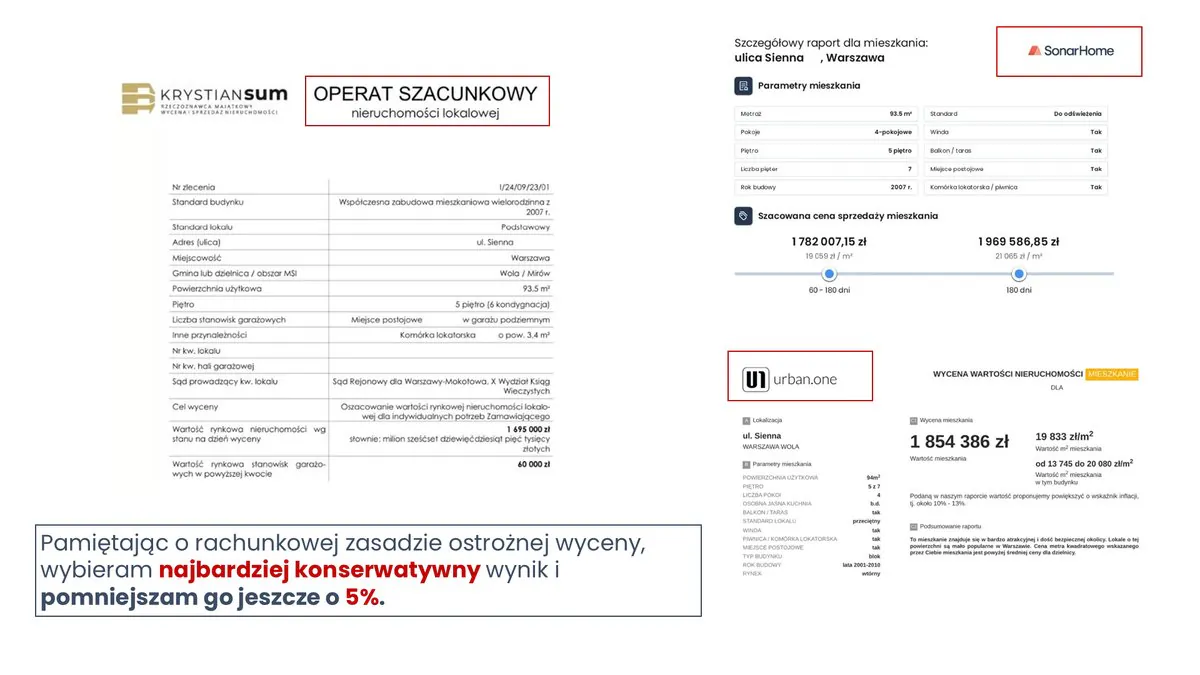
Do wyceny podchodzę bardzo konserwatywnie. Zamawiam operat szacunkowy, a dodatkowo wyceniam mieszkania w Urban One i w Sonar Home. Następnie wybieram najniższą z tych trzech wycen i pomniejszam ją jeszcze o 5%. Chodzi o to, żeby przyjęta wartość była realistyczna i pozwalała na stosunkowo szybką sprzedaż mieszkania, gdyby zaszła taka potrzeba.
Jak wygląda dziś skład części rynkowej portfela?
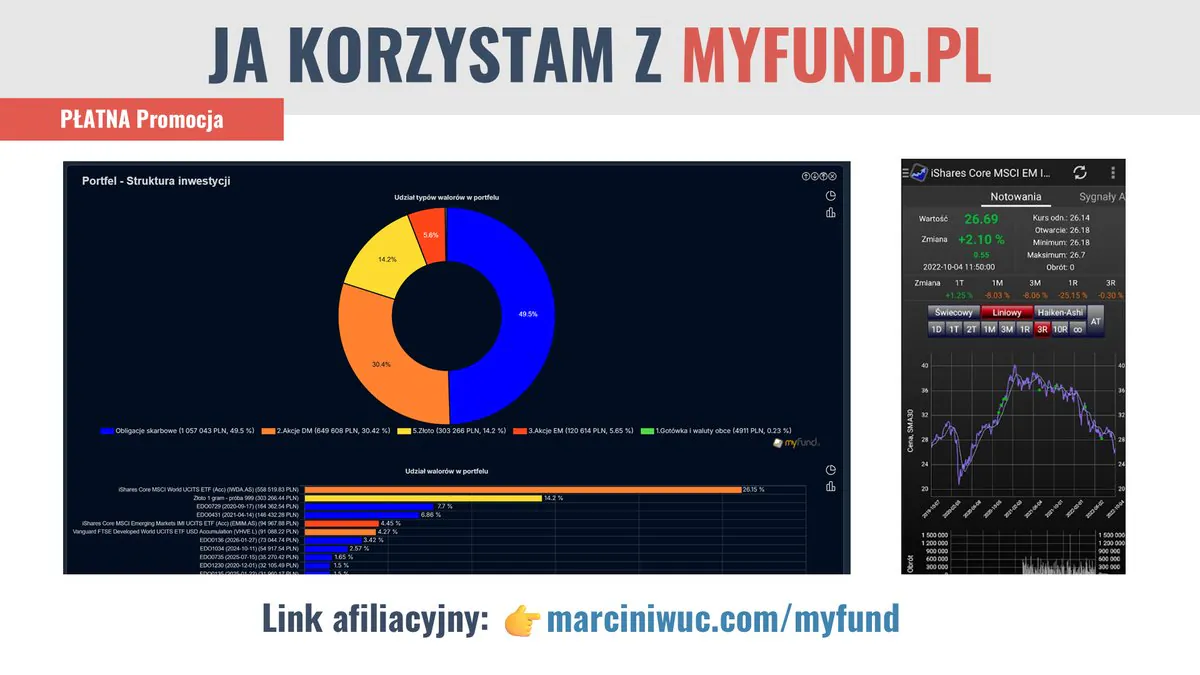
Tak wygląda skład części rynkowej w MyFundzie, z konkretnymi kwotami i udziałem procentowym poszczególnych aktywów.
Akcje troszeczkę przekraczają swoją docelową wagę. Sprawdzałem i okazuje się, że ostatnio dokupowałem je chyba rok temu. Od tamtej pory ich wartość rośnie, więc nie było potrzeby zwiększania ich udziału w portfelu. Przy kwartalnych wpłatach robię rebalancing, czyli przywracam docelowe proporcje portfela, dlatego ostatnio dokupuję głównie złoto i obligacje. Kolejne transakcje przeprowadzę po publikacji tego artykułu.
Jak radziły sobie składniki portfela w 3Q2026?
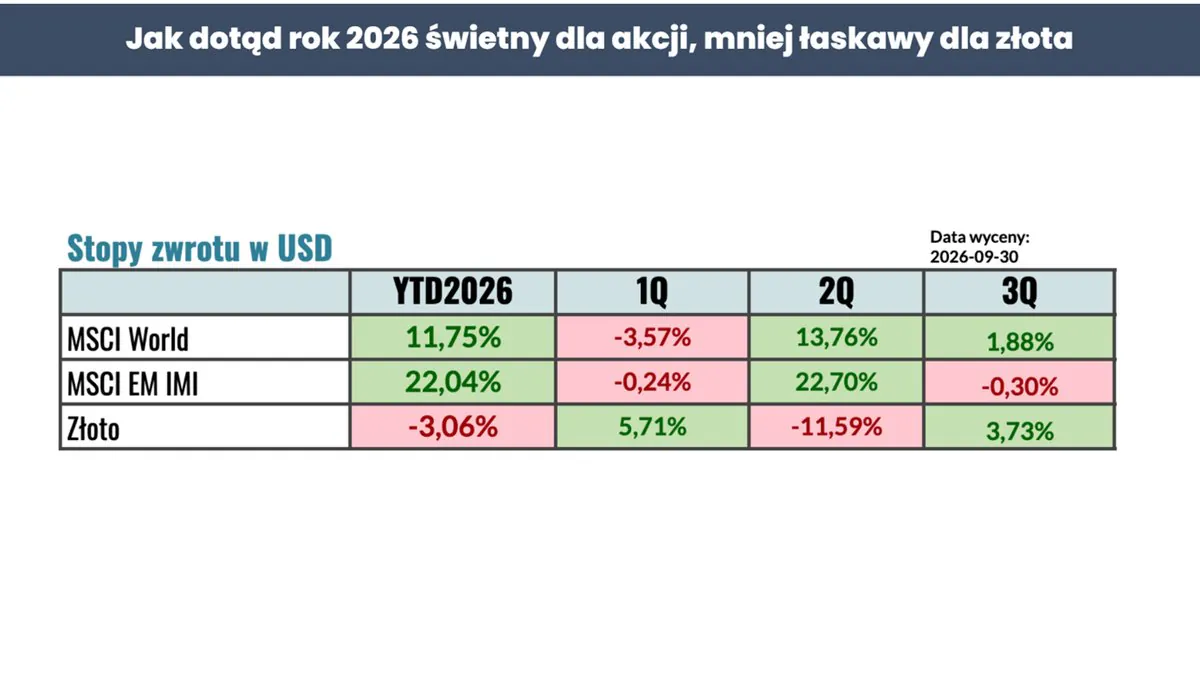
Wynik portfela zależał oczywiście od tego, jak radziły sobie jego poszczególne składniki. W trzecim kwartale, licząc w dolarach, akcje rynków rozwiniętych zyskały 1,88%, a akcje rynków wschodzących lekko spadły (-0,30%). Dobry kwartał miało złoto, które zyskało +3,73%.
Jeśli jednak spojrzymy na wyniki od początku roku, sytuacja wygląda zupełnie inaczej. Najwięcej dały zarobić akcje rynków wschodzących (+22,04% w dolarach), a najgorzej zachowywało się złoto (-3,06%).
Jak wyglądają wyniki portfela po przeliczeniu na złotówki?
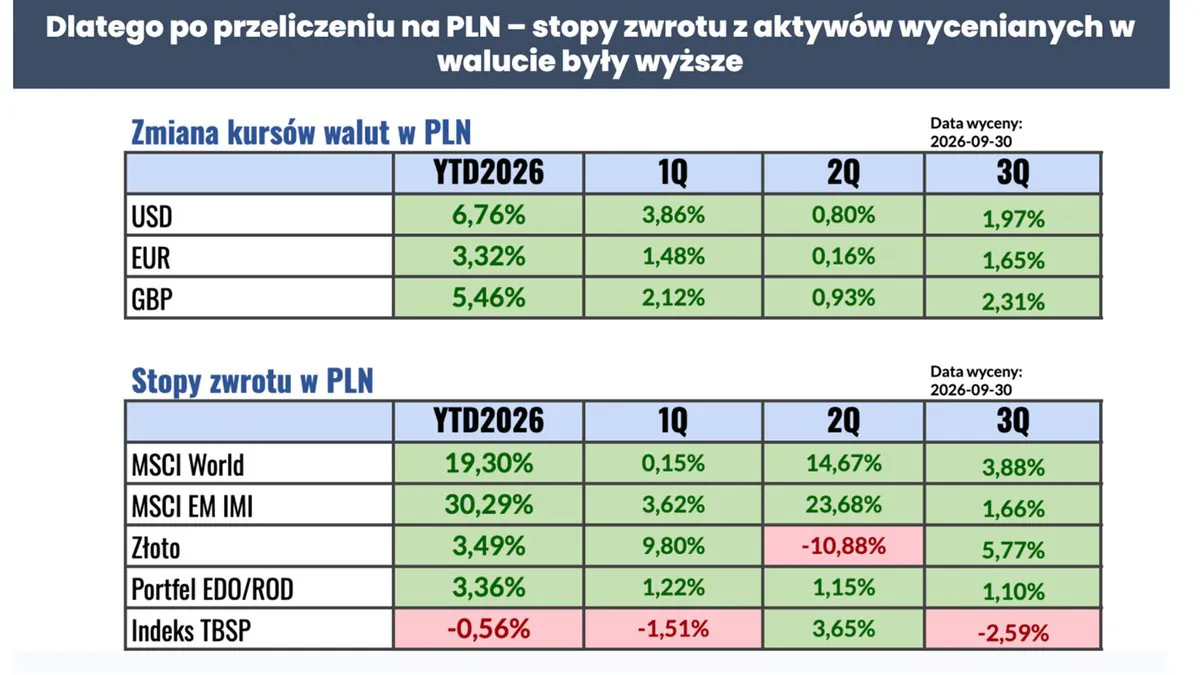
W tym samym czasie osłabiał się polski złoty. A jak wiesz, nie zabezpieczam ryzyka walutowego ani w akcjach, ani w złocie (z oczywistych względów). Od początku roku dolar umocnił się wobec złotego o 6,76%, euro o 3,32%, a funt o 5,46%.
Po przeliczeniu na złotówki akcje rynków rozwiniętych dały w tym roku 19,30%, a rynków wschodzących 30,29%. Złoto, mimo ostatnich dużych spadków, jest od początku roku 3,49% na plusie. Mój portfel obligacji EDO i ROD zarobił w tym okresie 3,36%.
Jaką stopę zwrotu osiągnął portfel po 3Q2026?
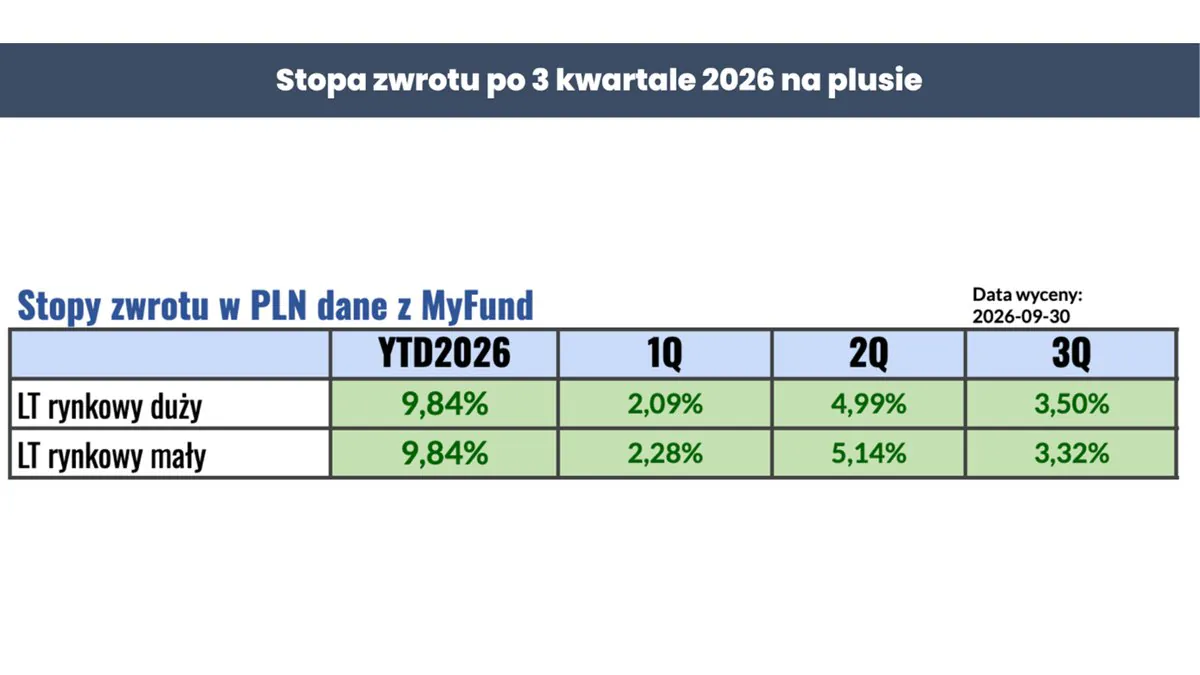
W efekcie część rynkowa mojego portfela jest od początku roku 9,84% na plusie.
Mały portfel, który prowadzę z wpłatami po około 500 zł, żeby pokazać, że małymi kwotami da się osiągać podobne wyniki, poradził sobie bardzo podobnie. Tym razem co do setnej procenta: też 9,84% od początku roku.
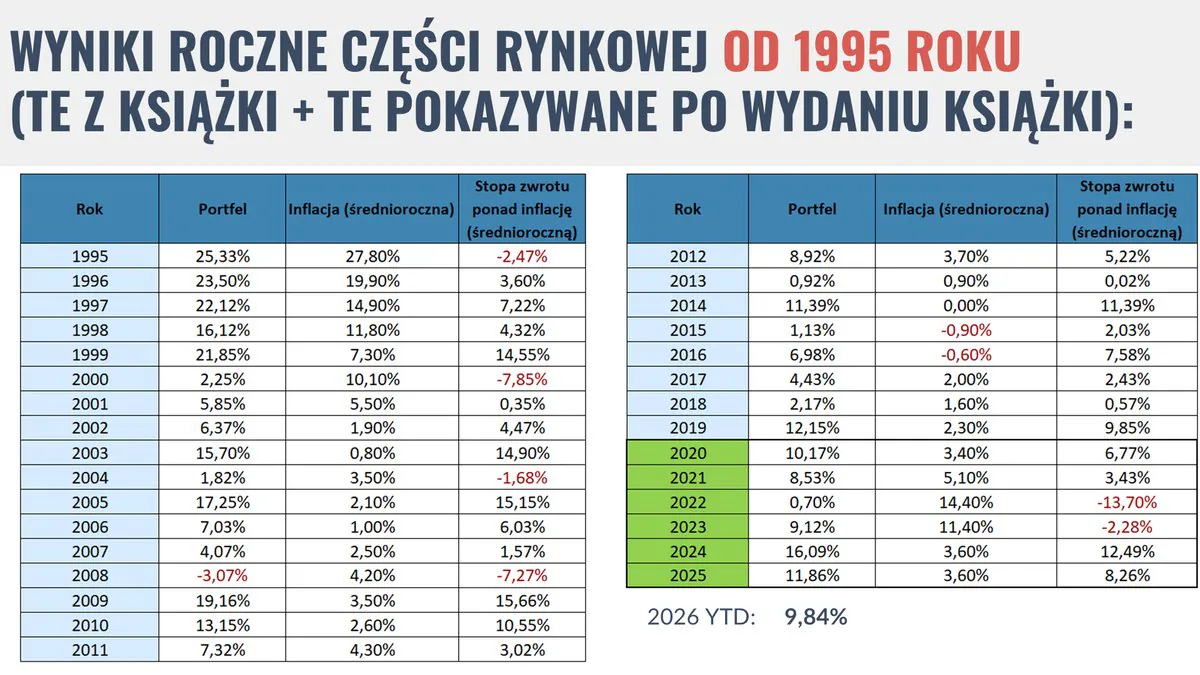
W tabeli z wynikami rocznymi na zielono zaznaczyłem lata, w których pokazywałem już wyniki w ramach cyklu „Finansowa Forteca w praktyce”. Wyniki z wcześniejszych lat pochodzą z tabeli zamieszczonej w „Finansowej Fortecy”.
Jak część rynkowa wypada na tle inflacji?
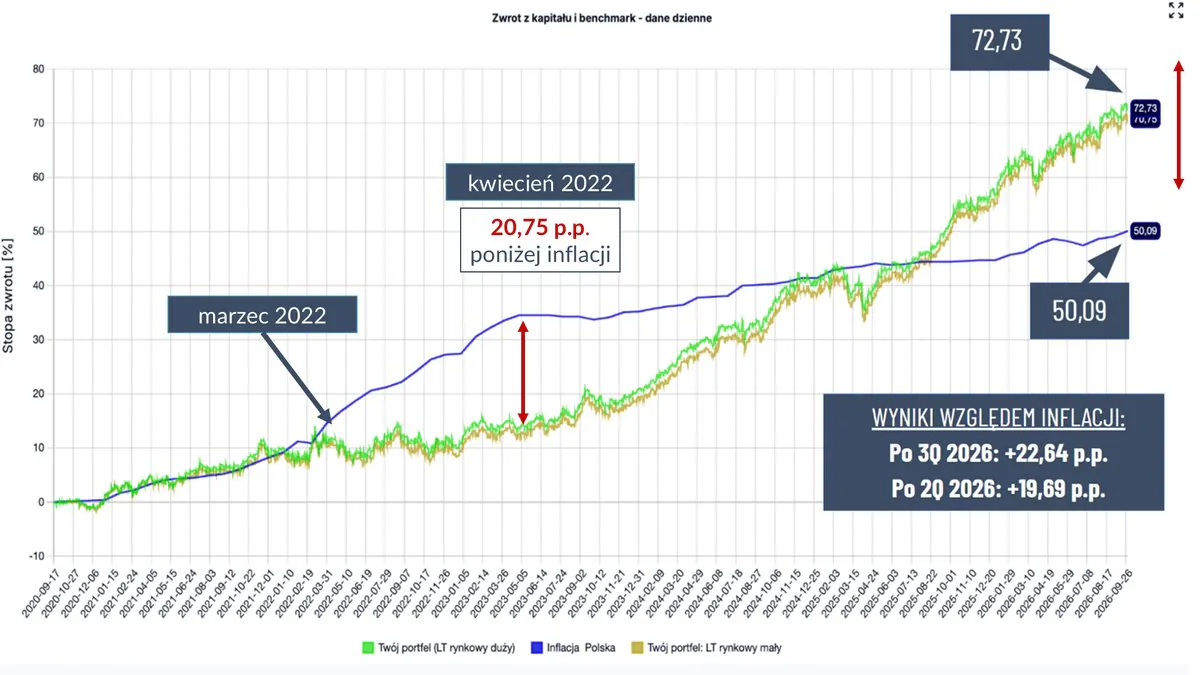
Przypomnę Ci, że były śmieszki, gdy po wybuchu inflacji portfel tracił do niej dystans. W kwietniu 2022 roku jego wynik był aż o 20,75 punktu procentowego poniżej inflacji. Tyle że to nie portfel zachowywał się niezgodnie z oczekiwaniami – to inflacja wystrzeliła do wyjątkowo wysokich poziomów. A kiedy zaczęła wyhamowywać, część rynkowa portfela radziła sobie bardzo dobrze.
Na wykresie poniżej zielona linia to duży portfel rynkowy, a pomarańczowa to mały portfel. Część rynkowa wypracowała 72,73% stopy zwrotu przy inflacji wynoszącej 50,09%. Po trzecim kwartale 2026 roku to 22,64 punktu procentowego ponad inflację w całym okresie (dla porównania, po drugim kwartale było to 19,69 p.p.).
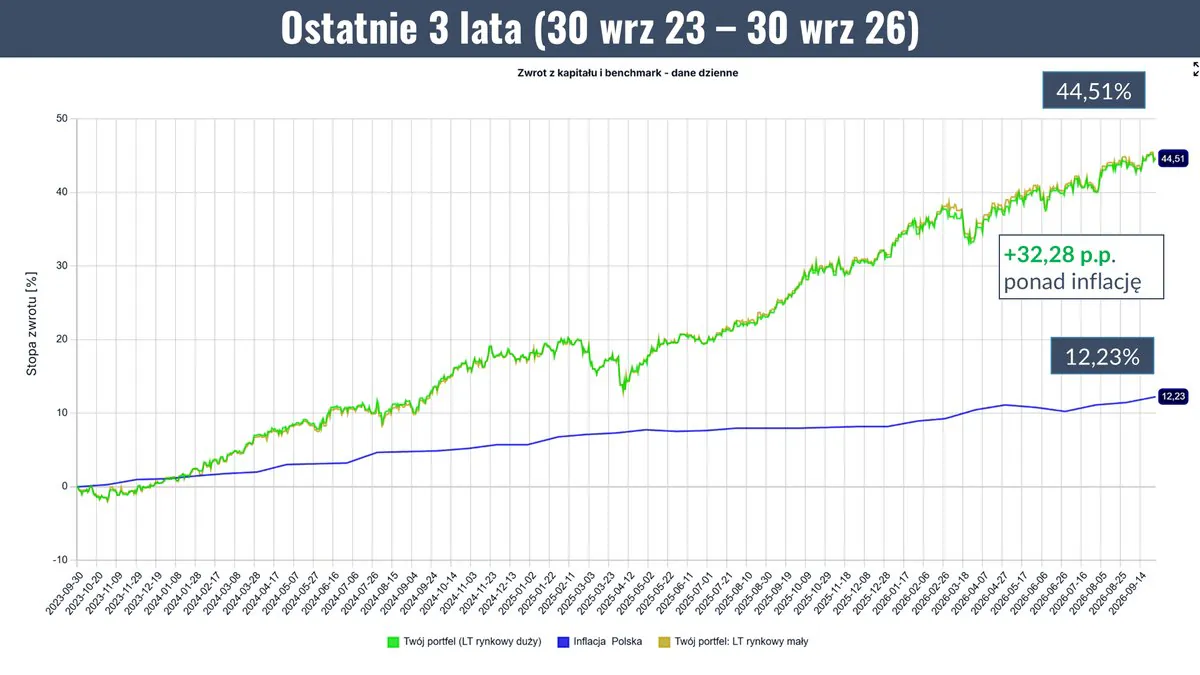
Niedawno przeczytałem komentarz: „Ha, ja inwestuję od trzech lat i też pobiłem inflację o 20%, a ty przez 6 lat pobiłeś ją o 20%”. Sprawdziłem więc, jak mój portfel radził sobie w ostatnich 3 latach. Okazało się, że w tym okresie pobił inflację aż o 32 punkty procentowe. Pamiętaj, że porównując wyniki, trzeba zawsze brać pod uwagę ten sam okres.
Jak duże było największe obsunięcie portfela?
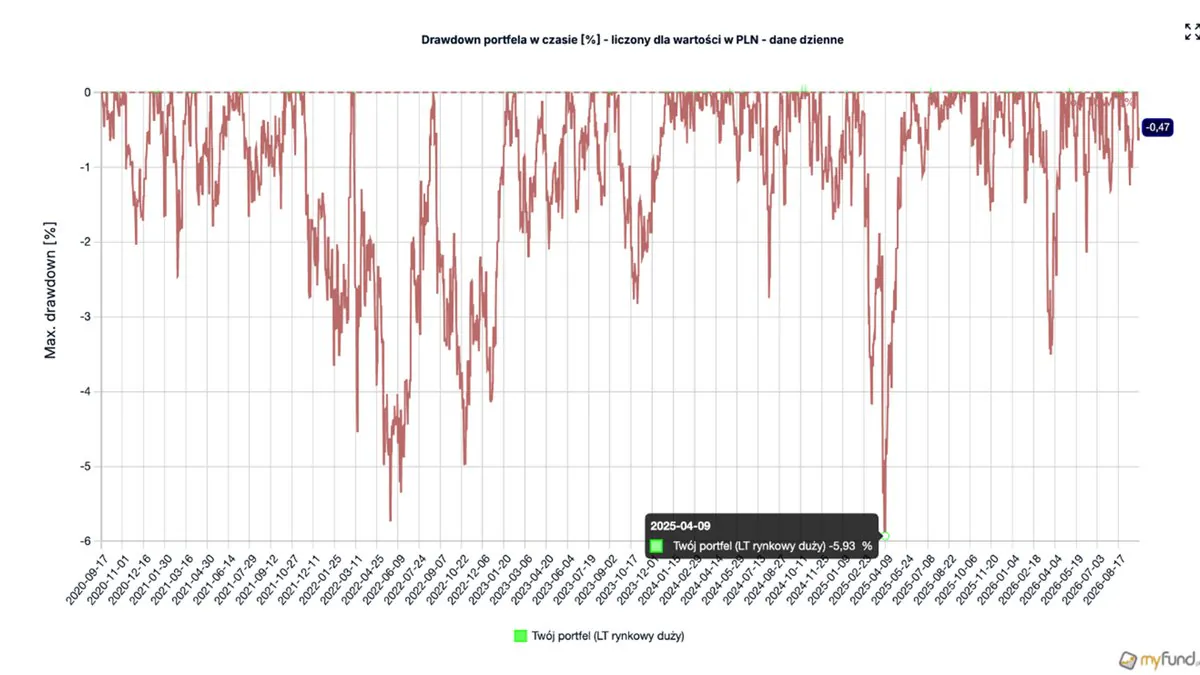
Co dla mnie bardzo ważne, udało się osiągnąć te wyniki przy stosunkowo niskim ryzyku. Największe obsunięcie części rynkowej portfela, liczone na podstawie danych dziennych, wyniosło 5,93%. Ten rekord pochodzi z kwietnia 2025 i do dziś nie został pobity.
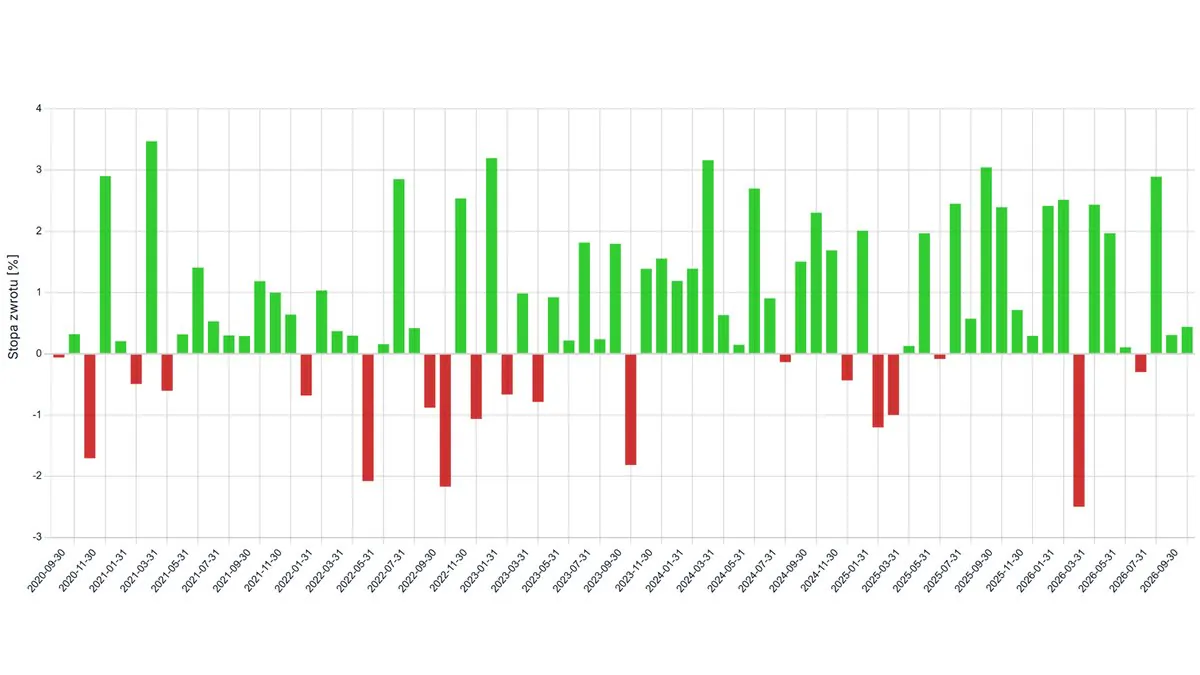
Zobacz też, jak dużo było miesięcy z dodatnią stopą zwrotu. Najgorszy miesiąc nie przekroczył 3% straty.
Schody do finansowej wolności
Ale dla mnie najważniejsza w inwestowaniu jest pokazana na poniższym wykresie niebieska linia, którą nazywam schodami do finansowej wolności. Pokazuje ona nasze regularne, konsekwentne i nudne dopłaty co kwartał. To właśnie dzięki nim portfel systematycznie rośnie, a różnica między jego wartością a wpłatami staje się coraz większa. To piękny widok!
Startowaliśmy 17 września 2020 roku z kwotą 710 948 zł. Od tamtej pory suma dopłat wyniosła 794 659 zł, a zysk kwotowy urósł do 828 460 zł. Łącznie część rynkowa jest warta 2 334 067 zł.
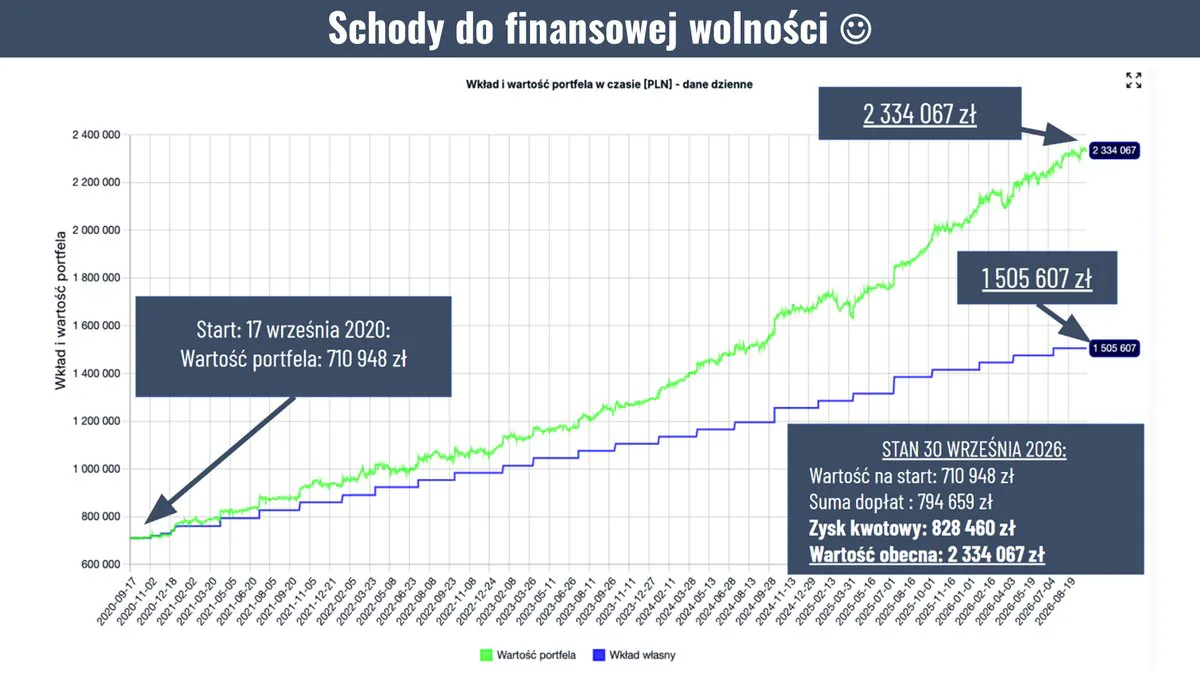
6 lat to oczywiście wciąż krótki okres. Zobaczymy, jak portfel będzie sobie radził w kolejnych latach, a ja nadal będę dzielił się z Tobą jego wynikami w ramach tego cyklu.
Czy da się inwestować małymi kwotami?
Wyniki małego portfela pokazuję dla osób nastawionych sceptycznie do tego, czy w dzisiejszych czasach da się zarabiać, inwestując małe kwoty. Da się. Zaczynaliśmy od 10 000 zł w 2020 roku. Najpierw dopłacaliśmy po 500 zł miesięcznie, a później, gdy inflacja mocno podskoczyła, podnieśliśmy wpłatę do 550 zł.
Po sześciu latach portfel jest wart 65 502 zł, z czego ponad 20 000 zł to wypracowane zyski.
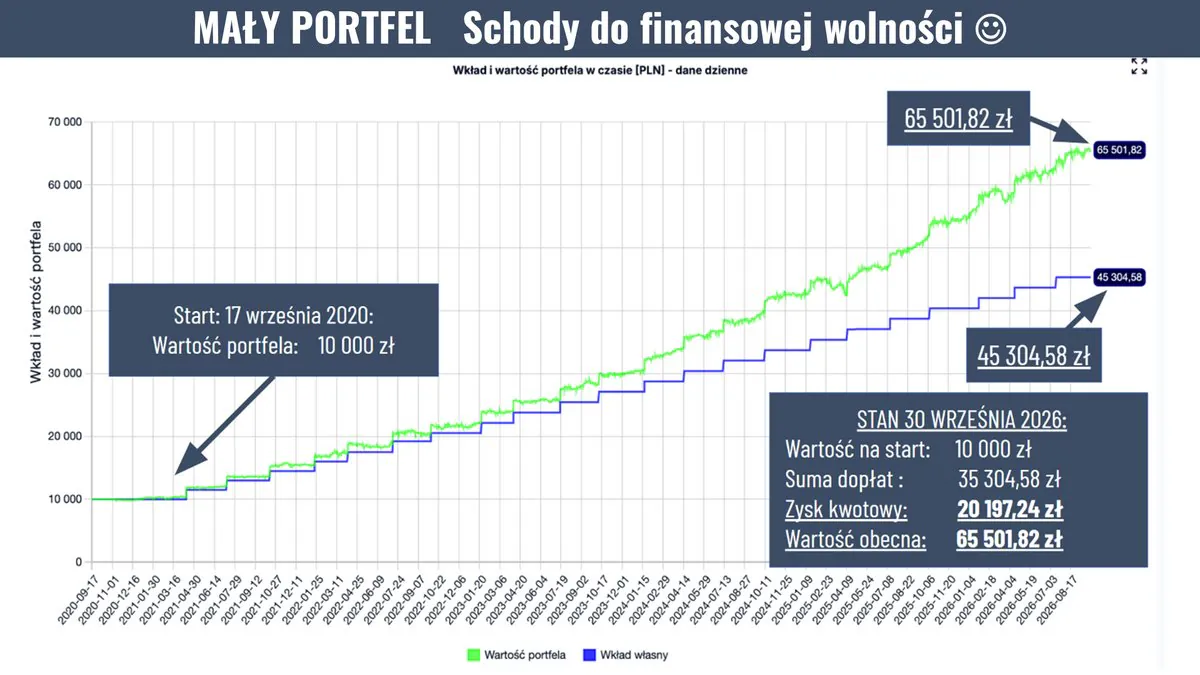
Dla pełnej jasności: pokazuję wyniki po odliczeniu wszystkich opłat i podatków, które po drodze muszę zapłacić. Każdy koszt, nawet kuriera czy ubezpieczenie przy kupnie złota z dostawą do domu, doliczam do ceny nabycia, żeby nie zawyżać wyniku.
Ile portfel zarobił ponad inflację od początku cyklu?
Podsumujmy wyniki od 19 września 2020 roku, kiedy ukazał się pierwszy odcinek tego cyklu (sam portfel liczę od 17 września), do 30 września 2026 roku:
- Inflacja wyniosła 50,09%, czyli średnio prawie 7% rocznie (6,97%).
- Część rynkowa portfela dała średnio 9,49% rocznie. To jeszcze nie 3 punkty procentowe ponad inflację, jak bym chciał, ale już 2,5. Pewnie będzie po drodze jakaś bessa, więc nie wiem, czy w 10 lat uda się ten cel osiągnąć. Zobaczymy.
- Cały portfel długoterminowy wypracował 100,69%, czyli średnio 12,24% rocznie.
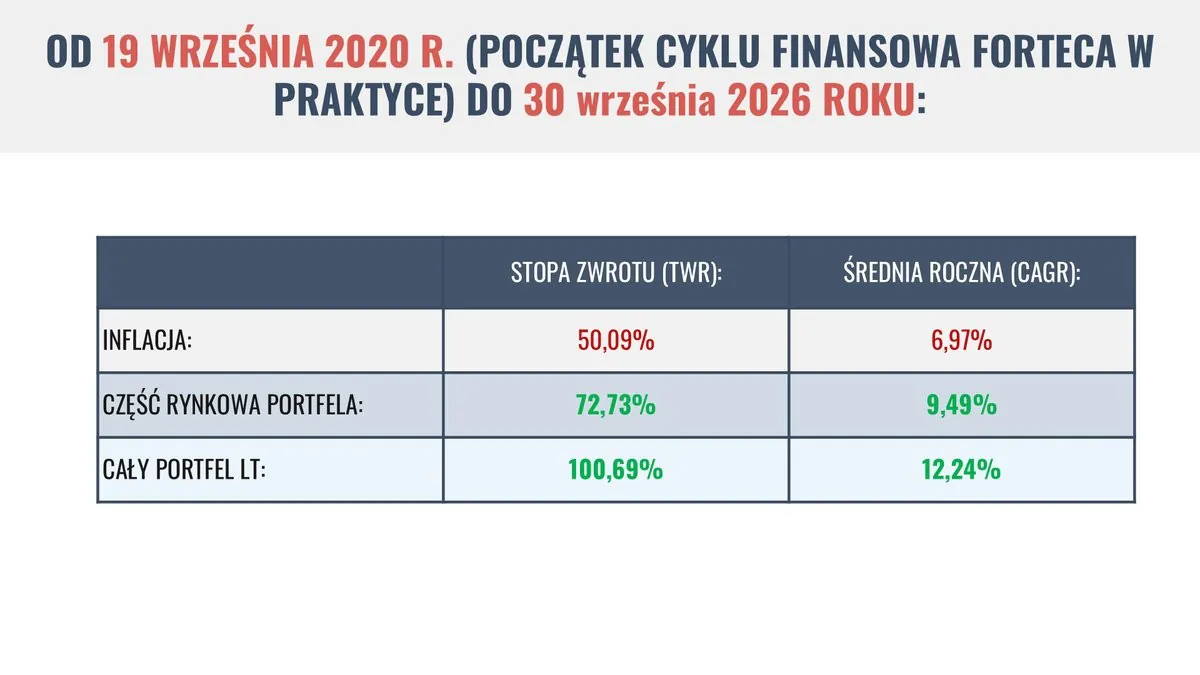
Wszystko to stopy zwrotu liczone metodą TWR (time-weighted rate of return). Wpłaty i wypłaty jej nie zaburzają, więc to taka sama stopa zwrotu, jaką pokazują fundusze inwestycyjne i ETF-y. Możesz porównywać ją z nimi bezpośrednio.
W jaki sposób śledzę wyniki portfela?
Wszystkie te wyniki zbieram i na bieżąco monitoruję w aplikacji MyFund (link afiliacyjny). Wystarczy księgować transakcje, a wszystkie statystyki są potem dostępne. Z moim linkiem możesz korzystać z MyFunda przez 90 dni za darmo, więc warto sprawdzić, czy to narzędzie sprawdzi się również u Ciebie.
Wiele osób tylko myśli, że zarabia. Niedawno spotkałem się z kolegą, który nie zgadza się z moim podejściem. Pochwalił się świetnymi wynikami – na swoim portfelu zarobił podobno około 60%. Pobraliśmy historię transakcji z jego domu maklerskiego, wrzuciliśmy do MyFunda, przeliczyliśmy na złotówki i co się okazało? Zwykły ETF na akcje globalne zarobił w tym czasie o 24 punkty procentowe więcej niż mój kolega, który poświęcił mnóstwo czasu na analizowanie i wybieranie poszczególnych spółek.
Oczywiście, są inwestorzy, którym udaje się regularnie pokonywać rynek i absolutnie nie chcę umniejszać ich osiągnięć. Ale nie zgadzam się z tymi, którzy próbują czarować i przekonywać, że większość inwestorów jest w stanie osiągać wyniki lepsze od rynku.
W co więc będę inwestować w 4Q2026?
Odpowiadając na pytanie z tytułu: oczywiście nadal będę inwestował 100% swoich aktywów w moje trzy portfele, które dobrze znasz z „Finansowej Fortecy”. I nie zamierzam bez przerwy do nich zaglądać, bo zwyczajnie szkoda mi na to czasu.
Wolę go przeznaczyć na cieszenie się życiem, pomaganie innym i zwiększanie swoich dochodów, zamiast łudzić się, że uda mi się wybrać najlepszą inwestycję na świecie.
Jeśli inwestujesz aktywnie, zastanów się jeszcze, jakim kapitałem obracasz. Czy podejmowałbyś te same decyzje, gdyby to było 200, 300 czy 500 tys. zł?
Rozmawiałem kiedyś z bardzo ciekawym inwestorem, który powiedział mi coś, co mocno zapadło mi w pamięć: „Jeśli przeanalizujesz spółkę i nie jesteś gotów wpłacić w nią przynajmniej 1/5 całego majątku, bo się boisz i nie jesteś pewny swojej decyzji, to nie wpłacaj tam w ogóle pieniędzy. To znaczy, że za słabo ją znasz”.
Nie chodzi o to, żeby faktycznie pakować 20% majątku w jedną spółkę, ale żeby mieć świadomość, jak dużą pewność przypisujesz własnym analizom. Zostawiam Cię z tą myślą i jestem bardzo ciekaw Twojej opinii: czy Twoim zdaniem aktywny inwestor jest w stanie regularnie pokonywać rynek, czy dla większości z nas to jednak strata czasu? Daj znać w komentarzu!

Marcin Iwuć
Założyciel FBO i finansista z międzynarodowym tytułem CFA (Chartered Financial Analyst). Po 11 latach w branży inwestycyjnej i bankowej rzucił etat, by zbudować firmę uczącą mądrego dbania o finanse. Autor bestsellera Finansowa Forteca (ponad 130 000 sprzedanych egzemplarzy). Pragnie dotrzeć z wiedzą finansową do 15 milionów osób.
Jeżeli podobał Ci się ten artykuł, może zainteresuje Cię książka Marcina o inwestowaniu – „Finansowa Forteca”. W podobny sposób jak tutaj na blogu – prosto i merytorycznie – tłumaczy w niej, jak inwestować skutecznie i mieć święty spokój. Szczegóły poznasz TUTAJ.
PODOBAJĄ CI SIĘ ARTYKUŁY NA BLOGU?
Dołącz do ponad 63 050 osób, które otrzymują newsletter i korzystają z przygotowanych przeze mnie bezpłatnych narzędzi pomagających w skutecznym dbaniu o finanse.
KLIKNIJ W PONIŻSZY PRZYCISK.
PLANUJESZ ZACIĄGNĄĆ KREDYT HIPOTECZNY
I NIE WIESZ OD CZEGO ZACZĄĆ?
To zupełnie naturalne. Kredyt hipoteczny to ogromne zobowiązanie, które przygniata przez kilkadziesiąt lat. W dodatku mnóstwo osób bardzo za niego przepłaca. Przygotowałem kurs Kredyt Hipoteczny Krok po Kroku, aby uzbroić Cię w niezbędną wiedzę i dać narzędzia do wygodnego podjęcia najlepszych dla Ciebie decyzji. Chcę Ci pomóc w znalezieniu kredytu hipotecznego, który:
✅ w bezpieczny sposób pomoże Ci zrealizować marzenie o własnym mieszkaniu czy domu,
✅ nie obciąży nadmiernie budżetu Twojej rodziny,
✅ będzie Cię kosztował tak mało, jak to tylko możliwe,
✅ szybko przestanie być Twoim zobowiązaniem, bo sprawnie go spłacisz.
Proszę zapoznaj się z poniższą informacją.